
Faits saillants américains
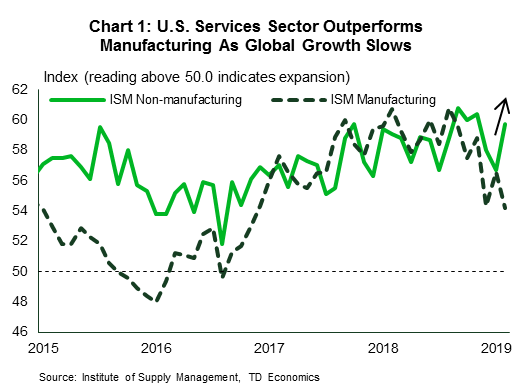
- Cette semaine a commencé sur une note optimiste. Une légère hausse de l'indice ISM non manufacturier a ouvert le bal, le titre augmentant de 3.0 points à 59.7 en février.
- Dans une belle tournure à la récente catastrophe, les données sur le logement étaient également encourageantes. Les ventes de maisons neuves ont augmenté de 3.6 % en décembre et les mises en chantier ont bondi de 18.6 % en janvier.
- Les nouvelles économiques positives ont fait face à un revers vendredi alors que le rapport sur la masse salariale a montré que la croissance de l'emploi ralentissait à seulement 20 XNUMX en février. Il est peu probable que la faible impression de la masse salariale reste, mais elle renforce l'approche « patiente » actuelle de la Réserve fédérale.
Faits saillants canadiens
- La Banque du Canada a laissé le taux du financement à un jour à 1.75 % cette semaine. Sa déclaration a clairement indiqué qu'elle ne cherchait pas à augmenter les tarifs de sitôt, notant dans sa communication de suivi qu'elle « avait besoin de temps pour mieux comprendre ce qui se passe ».
- Les données sur le logement confirment que le malaise économique canadien s'est poursuivi au premier trimestre, les ventes de maisons ayant chuté à Toronto et à Vancouver et les mises en chantier ayant chuté dans tout le pays en février.
- Malgré les mauvaises nouvelles économiques quasi universelles, le marché du travail canadien a continué de créer des emplois à un rythme étonnant en février. Quelque 55.9 5.8 emplois ont été ajoutés, tandis que le taux de chômage est resté proche d'un creux cyclique de XNUMX % alors que davantage de personnes sont entrées sur le marché du travail.
Dans un changement bienvenu par rapport à la récente catastrophe, cette semaine a commencé sur une note optimiste. Une légère hausse de l'indice ISM non manufacturier a ouvert le bal. S'écartant de son homologue manufacturier, le titre a augmenté de 3.0 points à 59.7 en février, inversant deux baisses consécutives au cours des mois précédents. L'amélioration des performances du secteur des services se reflète dans la confiance des consommateurs qui a rebondi avec la conclusion de la fermeture partielle du gouvernement et un redressement des marchés boursiers. Il réaffirme également que la demande intérieure reste solide, corroborée par des gains dans les 18 industries en février.
Les données sur le logement étaient également encourageantes cette semaine. Les ventes de maisons neuves ont augmenté de 3.6 % en décembre, légèrement en hausse pour le deuxième mois consécutif. Idem pour les mises en chantier. Après avoir terminé l'année 2018 sur une mauvaise note, la construction de maisons a commencé l'année sur de meilleures bases avec des mises en chantier en hausse de 18.6 % en janvier. Le gain dans la construction unifamiliale a été encore plus impressionnant, avec des mises en chantier en hausse de 25 % - le gain mensuel le plus élevé depuis 1979. Comme nous l'expliquons dans notre récent rapport, le marché du logement a de la place pour croître et la demande devrait rebondir parallèlement à l'augmentation de l'accessibilité. Avec de faibles taux d'inoccupation, la construction résidentielle devrait continuer de progresser au cours de la prochaine année.
Les nouvelles économiques positives ont connu un revers vendredi alors que le rapport sur la masse salariale a montré que la croissance de l'emploi ralentissait à seulement 20 3.4 nouveaux emplois en février. Le titre était un grand manque aux attentes, mais il est notamment intervenu après deux mois de forts gains dépassant le consensus. Il y avait aussi beaucoup de nouvelles encourageantes dans d'autres parties du rapport. Le taux de chômage a légèrement baissé, le taux d'activité a maintenu le gain de janvier et les salaires horaires ont accéléré, atteignant XNUMX % en glissement annuel – le rythme le plus rapide depuis près de dix ans.
Il y a de bonnes raisons de regarder au-delà du gros titre austère, qui a probablement été influencé par des facteurs temporaires et le mauvais temps. Nous nous attendons à ce que la croissance de l'emploi ralentisse dans les mois à venir, mais ce sera sur le dos d'un marché du travail qui, à toutes fins pratiques, a atteint le plein emploi plutôt qu'une détérioration prononcée de la demande intérieure.
Pourtant, l'empreinte salariale douce renforcera l'approche « patiente » actuelle de la Réserve fédérale. Sur ce front, la Réserve fédérale a été rejointe par d'autres banques centrales mondiales. Cette semaine, la BCE a dévoilé un ensemble de financements bon marché pour les banques de la zone euro et a déclaré qu'elle maintiendrait les taux inchangés jusqu'en 2020 en raison du ralentissement de la dynamique économique et de l'incertitude croissante liée au Brexit et au commerce. La déclaration de la Banque du Canada cette semaine était tout aussi accommodante – notant la difficulté accrue à lire les feuilles de thé économiques compte tenu de l'augmentation des contre-courants mondiaux. Le virage accommodant des autres banques centrales mondiales signifie que le dollar américain devrait rester relativement fort, ce qui donne à la Fed encore plus de raisons de rester sur la touche jusqu'au moins au second semestre de cette année.
Tout comme ses homologues du monde entier, la Banque du Canada a reconnu cette semaine la détérioration des perspectives économiques et le voile d'incertitude entourant l'orientation future de la politique. Mercredi, elle a laissé le taux directeur inchangé à 1.75 %. Sa déclaration a clairement indiqué qu'elle ne cherchait pas à augmenter son taux directeur de si tôt.
En dehors de l'Enquête sur la population active (EPA), les données économiques ont été sans ambiguïté mauvaises. Ce qui est encore plus préoccupant pour la banque centrale, c'est que les données les plus faibles concernent les segments de l'économie les plus sensibles aux taux d'intérêt, à savoir l'investissement des entreprises, le logement et les dépenses de consommation en biens durables. Les investissements dans les secteurs non résidentiel et résidentiel ont chuté d'une falaise au second semestre de 2018, et les dépenses en biens durables ont chuté pendant trois trimestres consécutifs.
Les données du début de 2019 suggèrent que la douleur s'est poursuivie au premier trimestre, en particulier sur le marché du logement. Les ventes de maisons ont chuté à Toronto et à Vancouver en février selon les données des chambres immobilières locales. Pendant ce temps, les mises en chantier ont chuté dans tout le pays au cours du même mois.
Compte tenu des données disponibles, l'économie canadienne semble plus susceptible d'avoir diminué au premier trimestre de l'année que d'afficher une croissance significative. Ce n'est pas le récit que la Banque du Canada espérait. Un ralentissement du logement et des dépenses de consommation connexes est depuis longtemps prévu, mais il s'est produit plus rapidement et plus furieusement que prévu. Il est également inquiétant de constater que le recul des investissements des entreprises est généralisé et pas seulement une histoire d'énergie.
Dans un discours expliquant la pensée de la Banque du Canada, la sous-gouverneure Lynn Patterson a attribué au moins une partie du recul des investissements à l'incertitude entourant l'accord de libre-échange qui n'a pas encore été ratifié, mais n'est pas trop confiant dans ce point de vue. Comme le note la communication qui l'accompagne, la Banque « a besoin de temps pour mieux comprendre ce qui se passe ».
La résilience apparente du marché du travail brouille davantage les perspectives. Le marché du travail canadien a produit 55.9 48.3 emplois en février. Le gain démesuré est supérieur à votre volatilité habituelle. La tendance sur six mois est tout aussi impressionnante de 2.0k. Sur une base annuelle, l'emploi est en hausse de XNUMX %, la plus forte croissance depuis plus d'un an. De manière fascinante, malgré le gain d'emplois, le nombre total d'heures de travail travaillées dans le pays continue de baisser, ce qui implique que les emplois créés comportent moins d'heures que ceux existants ou remplacés (les données sur les flux d'emplois par heures travaillées ne sont malheureusement pas disponibles).
Bien que remarquable, la force du marché du travail ne fournit pas une assurance suffisante car il s'agit généralement d'un indicateur retardé. La preuve suggérée par un large éventail d'indicateurs est que l'orientation actuelle de la politique est plus que suffisante pour endiguer les pressions inflationnistes. La déclaration de la Banque du Canada mentionne toujours les augmentations potentielles des taux d'intérêt, mais cela nécessitera que les données racontent une meilleure histoire que celle que nous avons lue au cours des derniers mois.
Ventes au détail américaines - janvier
Date de sortie: Mars 11, 2019
Précédent: -1.2%, ex auto: -1.8%, groupe de contrôle: -1.7%
Prévisions TD : -0.5 %, hors auto : 0.0 %, groupe de contrôle : 0.4 %
Consensus : -0.1%, ex auto : 0.3%, groupe témoin : 0.6%
Nous prévoyons que la faiblesse notable des ventes d'automobiles et d'essence entraînera une baisse des ventes au détail globales de 0.5 % en janvier, après la forte baisse de 1.2 % m/m du mois précédent. En effet, les ventes globales hors auto devraient rester stables pour le mois. La baisse des ventes des stations-service devrait continuer de refléter une comparaison mensuelle défavorable des prix de l'essence malgré leur stabilisation en janvier (cela ne devrait plus être un frein majeur en février). Sur une note positive, nous prévoyons que les ventes au détail de base rebondiront de 0.4 % m/m après la chute inattendue de 1.7 % en décembre.
IPC États-Unis – février
Date de sortie: Mars 12, 2019
Précédent: 0.0% m / m; noyau 0.2% m / m
Prévisions TD: 0.2% m / m; noyau 0.2% m / m
Consensus: 0.2% m / m; noyau 0.2% m / m
Nous nous attendons à ce que l'IPC global se stabilise à 1.6 %, reflétant une augmentation de 0.2 % avec un risque d'impression de 0.3 %. Les pressions sur les prix profiteront à la hausse des prix des aliments et de l'essence, compensée par la baisse des prix des services énergétiques. Nous prévoyons que l'IPC de base affichera une autre solide augmentation de 0.2 %, laissant le taux d'inflation inchangé à 2.2 %. Nous nous attendons à voir des gains dans les biens et services de base. Il existe un risque de légère décélération dans le secteur du logement, mais nous nous attendons à une vigueur ailleurs dans les biens et services, y compris les catégories liées aux tarifs, les soins médicaux et les tarifs aériens. Pour l'avenir, nous prévoyons que l'IPC global devrait rester inférieur à 2 % jusqu'en décembre, en supposant une légère hausse des prix du pétrole et une inflation sous-jacente légèrement supérieure à 2 %.
Ventes des fabricants canadiens – janvier*
Date de sortie: Mars 15, 2019
Précédent: -1.3%
Prévisions TD: -0.3% m / m
Consensus: N / A
La TD s'attend à ce que les ventes des fabricants diminuent de 0.3 % en janvier en raison de la baisse des livraisons de véhicules automobiles, partiellement compensée par un rebond des ventes de pétrole. La production automobile américaine a enregistré la plus forte baisse depuis la crise financière de janvier, ce qui présente des risques à la baisse pour la production canadienne compte tenu des chaînes d'approvisionnement hautement intégrées. D'autres catégories de matériel de transport sont également de bons candidats pour un recul, les livraisons de produits aérospatiaux se situant à leur plus haut niveau depuis 2016. Un rebond de la production de pétrole fournira une compensation clé à la faiblesse du matériel de transport ; les ventes nominales de pétrole ont chuté de 25 % au cours des deux derniers mois en raison d'une combinaison de baisse des prix et de l'entretien des raffineries. Les prix de l'essence se sont stabilisés en janvier, mais la baisse des prix pour l'ensemble du secteur industriel devrait permettre aux ventes réelles des manufacturiers de surpasser les ventes nominales.
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


