
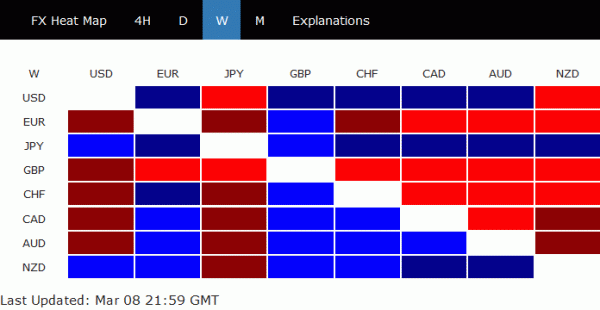
En parcourant toute l’actualité des marchés financiers la semaine dernière, le message était plutôt unifié. Autrement dit, 2019 sera une année de ralentissement à l’échelle mondiale. Les données économiques, les banques centrales, les gouvernements et les organisations indépendantes renforcent tous ce message. Même si le virage accommodant « préventif » de la BCE a déclenché des réactions sauvages sur les marchés, ce n'était que le point culminant de l'affaire. La question est désormais de savoir si les marchés sont suffisamment pessimistes quant aux perspectives.
À en juger par les développements techniques, nous constatons que les conditions sont réunies pour des retournements baissiers des actions aux États-Unis, en Allemagne et au Japon. Mais aucun de ces indices n’a confirmé un renversement. Au lieu de cela, les achats tardifs de vendredi ont montré une grande résilience sous-jacente. Nous pensions que les boutons de panique n'étaient pas encore activés. Beaucoup de choses dépendront de l’évolution des négociations commerciales entre les États-Unis et la Chine et du Brexit.
Sur les marchés des changes, le yen est devenu le principal gagnant en matière d'aversion au risque, et plus encore du renversement des rendements des bons du Trésor mondiaux. Le rendement américain à 10 ans a atteint 2.759 le 1er mars, mais n'a clôturé que 2.625 la semaine dernière, son plus bas niveau depuis début janvier. Le taux allemand à 10 ans a atteint 0.21, également le 1er mars, mais a clôturé la semaine à 0.071. Le dollar néo-zélandais était le deuxième plus fort, le dollar américain le troisième. D’un autre côté, la livre sterling a été la plus faible à l’approche des votes cruciaux sur le Brexit. L'euro arrive en deuxième position parmi les plus faibles de la BCE.
Un bref récapitulatif sur l'OCDE, la Chine, la BCE, la BoC, la RBA et le NFP
Faisons un bref récapitulatif de certains événements importants de la semaine dernière. L'OCDE a abaissé ses prévisions de croissance mondiale de -0.2 % à 3.3 % en 2019 et de -0.1 % à 3.4 % en 2020. Dans les Perspectives économiques intermédiaires, il est noté que le ralentissement chinois et européen et l'affaiblissement de la croissance du commerce mondial sont les principaux facteurs qui pèsent sur la croissance mondiale. l'économie mondiale. Pour la Chine, même si les mesures de relance devraient compenser la faiblesse du développement commercial, « les risques demeurent d’un ralentissement plus marqué » qui affecterait la croissance et le commerce mondiaux.
La Chine a abaissé son objectif de croissance du PIB pour 2019 à 6-6.5 %. La limite inférieure de 6 % constituerait le rythme de croissance le plus lent depuis près de trois décennies. La Chine prévoit de réduire d’environ 2 milliards CNY les taxes et frais pour les entreprises, en particulier les fabricants. Le déficit budgétaire devrait augmenter de 0.2% pour atteindre 2.8% du PIB. Les données commerciales scandaleusement médiocres de février ont renforcé le fait que la Chine est confrontée à une « lutte difficile » et aux graves conséquences de la guerre commerciale. Rien qu'en février, les exportations se sont contractées de -20.7% en glissement annuel, en baisse depuis février 2016. Les importations ont également chuté de -5.2% en glissement annuel.
L’image serait meilleure si l’on supprimait la distorsion du Nouvel An chinois. Janvier et février combinés, les exportations ont chuté de -4.6% en glissement annuel tandis que les importations ont chuté de -3.1% en glissement annuel. Ces chiffres ne sont pas désastreux mais restent faibles. Si l’on s’intéresse au commerce avec les États-Unis, la détérioration a été plutôt drastique. Le commerce total avec les États-Unis a chuté de -19.9 % en glissement annuel, les exportations ont chuté de -14.1 % en glissement annuel, mais les importations ont chuté de -35.1 % en glissement annuel. Les échanges commerciaux avec l'UE n'ont pas été trop mauvais, ils ont tout de même enregistré une croissance de 3.7 % en glissement annuel du commerce total, une hausse de 2.4 % en glissement annuel des exportations et une hausse de 5.7 % des importations.
Le ralentissement européen constitue un autre frein à l’économie mondiale, comme le souligne l’OCDE. La déclaration, la conférence de presse et les actions politiques de la BCE ont montré que les décideurs politiques sont profondément inquiets. Premièrement, la BCE a modifié ses orientations prospectives et s’attend désormais à maintenir les taux d’intérêt aux niveaux actuels « au moins jusqu’à la fin 2019 », prolongé à partir de « l’été 2019 ». Le TLTRO-III est annoncé trimestriellement de septembre 2019 à mars 2021. Il vise à préserver des conditions de prêt bancaire favorables et à assurer une transition en douceur de la politique monétaire.
Lors de la conférence de presse d'après-réunion, le président de la BCE, Mario Draghi, a déclaré que l'affaiblissement des données laisse présager une «modération considérable» de la croissance qui se poursuivrait jusqu'en 2019. L'impact du ralentissement de la demande extérieure et des facteurs spécifiques à chaque pays ou secteur «s'avère être un peu plus durable». ». La croissance du PIB a été « révisée à la baisse substantiellement en 2019 et légèrement en 2020 ». Le PIB devrait croître de 1.1 % en 2019, 1.6 % en 2020 et 1.5 % en 2021. Ces chiffres sont à comparer aux projections de décembre de 1.7 % en 2019, 1.7 % en 2020 et 1.5 % en 2021. Les risques entourant les perspectives sont « toujours orientés vers l’inconvénient », en raison de « facteurs géopolitiques, de la menace du protectionnisme et des vulnérabilités des marchés émergents ».
En ce qui concerne les banques centrales, après avoir laissé son taux d’intérêt inchangé à 1.75 %, la Banque du Canada a reconnu que, comme le suggèrent des « données récentes », le ralentissement économique mondial a été « plus prononcé et généralisé » que prévu. Le changement le plus surprenant vient de l’orientation de la politique monétaire. La BOC a estimé que les développements économiques actuels « justifient un taux d’intérêt directeur inférieur à sa fourchette neutre ». De plus, « étant donné le tableau mitigé que présentent les données, il faudra du temps pour évaluer la persistance d’une croissance inférieure au potentiel et ses implications sur les perspectives d’inflation ». En bref, la Banque du Canada a renoncé à toute hausse des taux, du moins pour le moment.
Une autre banque centrale, la RBA, semblait confiante. Après avoir laissé le taux d'intérêt inchangé à 1.50%, la RBA a maintenu les scénarios centraux de croissance, d'inflation et de perspectives d'emploi. Et ils ont continué à s’attendre à des progrès « progressifs » dans la réduction du chômage et à un retour de l’inflation à l’objectif. Le gouverneur Philip Lowe a déclaré plus tard que la croissance des salaires devrait compenser l'impact négatif de la baisse des prix de l'immobilier. Cependant, le PIB publié au quatrième trimestre, à seulement 4% en glissement trimestriel, a été bien pire que prévu. Après la publication, de plus en plus d'économistes prévoient deux réductions de RBA cette année, notamment Westpac, Macquarie, JP Morgan, UBS, Nomura, AMP, Capital Economics, Market Economics…
En ce qui concerne les baisses de taux, les traders ne parient pas sur une baisse de la Fed d’ici la fin de l’année. Les contrats à terme de la Fed impliquent désormais environ 20 % de chances que cela se produise. C'était pratiquement 0% de chance il y a une semaine et plus de 20% de chance il y a un mois. Mais à en juger par le fait que les chances n'ont que peu augmenté vendredi, le rapport sur l'emploi non agricole n'a pas encore eu beaucoup d'impact. Après tout, la croissance de 20 3.8 emplois en février a sans aucun doute été médiocre. Mais un mois de données pourrait être faussé par de nombreux facteurs comme la météo. Nous pourrions avoir une révision à la hausse des données le mois prochain. En outre, le taux de chômage est retombé à 0.4 % tandis que le salaire horaire moyen s'est accéléré à XNUMX % par mois. Ce n’est globalement pas un trop mauvais ensemble de données.
Les négociations commerciales entre les États-Unis et la Chine pourraient s'éterniser jusqu'en avril tandis que les dommages tarifaires se poursuivent
Aucun progrès supplémentaire n’est signalé concernant les négociations commerciales entre les États-Unis et la Chine. Au lieu de cela, des rumeurs courent selon lesquelles le sommet Trump-Xi du 27 mars à Mar-a-Lago serait annulé. Il y a quelques spéculations. Certains ont souligné qu’il serait préférable de signer un accord dans un pays tiers. Certains ont dit que Xi craignait que Trump ne renonce à un accord en Floride, tout comme il l’avait fait avec Kim au Vietnam. Mais la raison la plus probable est que les deux parties sont encore très éloignées sur certaines questions fondamentales. Les nouvelles pourraient s'éterniser jusqu'en avril.
En attendant, nous tenons à souligner que l’expression « trêve commerciale » est une description incorrecte de la situation actuelle (nous l’avons certes utilisée également). Selon le Cambridge Dictionary, une trêve signifie « une brève interruption d’une guerre ou d’une dispute, ou un accord visant à arrêter le combat ou la dispute pendant un certain temps ». Si les États-Unis et la Chine sont engagés dans une guerre commerciale, les tarifs douaniers constituent le canon. Ces tarifs « volent » encore chaque jour. L’escalade a juste cessé, mais la guerre continue.
Si les tarifs douaniers punitifs et de représailles imposés depuis l'année dernière ont nui à la croissance du commerce et à l'économie mondiale, ils continuent de le faire. Par conséquent, plus les négociations seront longues, plus les impacts seront longs. Le vol de propriété intellectuelle, le transfert forcé de technologie et les pratiques commerciales déloyales se produisent également quotidiennement en Chine avant qu'un accord ne soit conclu et appliqué. Par ailleurs, il convient de rappeler que les droits de douane sur l’acier et l’aluminium sont toujours en vigueur et qu’il n’y a pas de fin en vue. Cela restera un frein à l’économie de l’UE, ainsi qu’à d’autres.
L'offre de l'UE rejetée par le Royaume-Uni, les votes sur le Brexit se profilent
Les votes cruciaux sur le Brexit du 12 au 14 mars approchent, mais il n’y a pas d’avancée claire. En guise de dernier recours, le négociateur en chef de l’UE, Michel Barnier, a révélé, à travers ses tweets, un nouvel ensemble de « concessions » au Royaume-Uni. Premièrement, le groupe d’arbitrage peut exposer le Royaume-Uni au risque d’une « suspension proportionnée de ses obligations au titre du filet de sécurité, en dernier recours, si l’UE manque à ses efforts/obligations de bonne foi pour négocier des solutions alternatives ».
De manière plus controversée, Barnier a déclaré que « l’UE s’engage à donner au Royaume-Uni la possibilité de quitter unilatéralement le territoire douanier unique, tandis que les autres éléments du filet de sécurité doivent être maintenus pour éviter une frontière dure. Le Royaume-Uni ne sera pas contraint d’adhérer à l’union douanière contre sa volonté. Cela signifie que le Royaume-Uni peut choisir d’appliquer le filet de sécurité uniquement à l’Irlande du Nord, plutôt qu’à l’ensemble du Royaume-Uni. Cette idée a été rejetée par le Royaume-Uni depuis longtemps.
L’idée a suscité de vives critiques de la part du gouvernement britannique. La ministre Andrea Leadsom a rejeté l’idée et s’est déclarée « absolument étonnée ». Elle a également averti que « si l'UE ne nous permet pas de résoudre cette question du caractère permanent du filet de sécurité, alors en réalité, ce vers quoi l'UE nous pousse est de quitter l'UE sans aucun accord de retrait ». Le président du parti conservateur au pouvoir, Brandon Lewis, a également déclaré que « nous n’obtiendrons pas d’accord qui compromette l’unité du Royaume-Uni ».
En l'absence de changement fondamental en ce qui concerne le soutien irlandais, il n'y a pratiquement aucune chance pour que May obtienne son accord sur le Brexit au Parlement européen le mars 12, mardi prochain. Un vote sur le Brexit "sans accord" aura ensuite lieu en mars 13 pour voir s’il existe un consentement explicite sur cette voie. Sinon, il y aura un autre vote sur l'extension de l'article 50 le mars 14.
Quant aux réactions de la livre sterling, il convient de noter que son récent rebond s'est construit sur la disparition des chances d'un Brexit sans accord. Il n’y a eu aucun développement positif concernant l’accord visant à faire grimper la livre sterling. La baisse de la semaine dernière a simplement ramené la livre sterling là où elle était.
Le sentiment du risque s’est dégradé, mais pas encore de panique
La baisse du S&P 500 la semaine dernière a confirmé son sommet à court terme à 2816.88 78.6, après avoir atteint un retracement de 2940.91 % de 2346.58 2813.72 à 2722.27 2346.58 à 2940.91 2813.72. L'indice a ensuite atteint un plus bas à 2940.91. Nous envisageons une hausse à partir de XNUMX comme une étape dans le modèle de consolidation à moyen terme à partir de XNUMX. Ainsi, nous nous attendons à ce que cette hausse se termine entre XNUMX et XNUMX et s'inverse.
Cependant, les achats tardifs de vendredi suggèrent que SPX pourrait tenter de former un plancher autour de l'EMA de 55 jours (maintenant à 2712.82). Il n’y a donc pas encore de confirmation d’un renversement à court terme. Il pourrait encore y avoir une autre hausse jusqu'à 2816.88 avant un renversement. Cependant, une rupture soutenue de l'EMA de 55 jours ajoutera au cas de renversement et ciblera un retracement de 38.2% de 2346.58 à 2816.88 à 2637.22 et en dessous.
La baisse du DAX la semaine dernière indique un sommet à court terme à 11676.86. Il est tout à fait possible que le rebond à partir de 10279.20 s'achève autour de 11726.62, le support clé devenu résistance. Ce niveau est également proche de l'EMA de 55 semaines à 11752.90. Mais jusqu'à présent, malgré le repli, le DAX se maintient bien dans le canal haussier à court terme ainsi que dans l'EMA à 55 jours. Il n’y a donc pas encore d’indication claire d’un renversement. Le rebond depuis 10279.20 pourrait encore s'étendre jusqu'à la résistance de la ligne de tendance (maintenant à 12350).
Par rapport au SPX et au DAX, les perspectives du Nikkei semblent plus dangereuses car elles ont clôturé en dessous de l'EMA de 55 jours. Il est également raisonnable que le rebond de 18948.58 achève un retracement d'environ 50 % de 24448.07 à 18948.58 à 21698.32, ce qui est proche de l'EMA de 55 semaines à 21564.12. Mais le Nikkei reste dans le canal haussier à court terme. Ainsi, il existe toujours une perspective d'extension du rebond de 18948.58 au retracement de 61.8% à 22347.26. Cependant, une cassure ferme du support du canal devrait entraîner une chute plus profonde pour retester le plus bas de 18948.58.
La baisse du SSE chinois à Shanghai vendredi, après de mauvaises données commerciales, pourrait paraître abrupte. Mais il convient de noter que cela s'est produit après que l'indice ait bondi à 3219.93 suite à la réduction des impôts et des frais gouvernementaux. L'indice vient de clôturer la semaine en baisse de -0.81%. Et il est naturel d'avoir un recul avant le retracement de 61.8% de 3587.03 à 2440.90 à 3149.20. Il est également proche de l'EMA de 55 mois à 3144.61. Il est probable que l’indice baisse à court terme. Mais nous nous attendons à un fort support du retracement de 38.2% de 2440.90 à 3129.93 à 2866.72 pour contenir la baisse. 2440.09 est considéré comme un plancher à long terme qui complète la correction à long terme depuis le plus haut de 2015 à 5178.19. Ainsi, un nouveau rallye est attendu jusqu'à la résistance de 3587.03 à moyen terme.
Sur les marchés des changes, l'USD/JPY, malgré la forte baisse depuis 112.13, se maintient bien au-dessus du support de 110.35, ainsi que du support du canal à court terme.
L'EUR/JPY s'est également redressé juste avant le support du cluster de 124.23 (retracement de 38.2% de 118.62 à 127.50 à 124.10).
L'AUD/JPY s'est maintenu bien au-dessus du support de 77.44.
Le CAD/JPY se maintient toujours au-dessus du support de 82.26.
Il n'y a jusqu'à présent aucune confirmation d'un renversement haussier du yen japonais. D’autres preuves pourraient arriver cette semaine alors que les niveaux ci-dessus seront dépassés. Mais pour l’instant, les baisses des cross du yen sont généralement considérées comme correctives avant tout.
trading Position
Nous sommes passés de la position courte sur l'AUD/JPY à la position courte sur l'AUD/USD la semaine dernière, puis c'est là que s'est produit le changement de sentiment du marché et une forte baisse du rendement des bons du Trésor mondial. Nous sommes certes piégés par la hausse des rendements de la semaine précédente, car nous avons abandonné l'attente d'un rebond du yen. Cependant, la vision baissière de l'aussie reste valable. Nous resterions donc vendeur sur l'AUD/USD, entré à 0.7050. Le stop aura lieu à 0.7120. Le plus bas de 0.6722 est la première cible. Mais nous envisageons en réalité une reprise de la tendance baissière à long terme jusqu'à 0.6008 et en dessous.
EUR / USD Perspectives Hebdomadaire
L'EUR/USD a fortement chuté à 1.1176 la semaine dernière et la rupture du plus bas de 1.1215 indique une reprise de la tendance baissière à partir de 1.2555. Alors qu'un plus bas temporaire se forme, le biais initial est neutre cette semaine pour certaines consolidations. Le potentiel haussier de la reprise devrait être limité en dessous de la résistance de 1.1419 pour freiner la reprise de la tendance à la baisse. A la baisse, une cassure de 1.1176 ciblera une projection à 100% de 1.1814 à 1.1215 de 1.1569 à 1.0970 ensuite.
Dans l’ensemble, la tendance à la baisse depuis le sommet à moyen terme 1.2555 est toujours en cours. La tendance baissière est confirmée par des échanges soutenus en dessous de la baisse de l'EMA hebdomadaire 55. Le% de retracement 61.8 de 1.0339 (2017 bas) vers 1.2555 sous 1.1186 est respecté. Une pause soutenue ouvrira la voie à un nouveau test de 1.0339. À la hausse, la cassure de la résistance à 1.1569 indiquera désormais que cette tendance à la baisse est terminée et que les perspectives à moyen terme se tendent à la hausse.
Sur le long terme, le rejet du retracement 38.2% par 1.6039 à 1.0339 chez 1.2516 indique que la tendance à la baisse à long terme depuis 1.6039 (2008 high) n’est peut-être pas encore terminée. L'EUR / USD est également maintenu en dessous de la résistance à la ligne de tendance de la décennie. Une interruption ferme du% de retracement 61.8 de 1.0339 vers 1.2555 sous 1.1186 devrait au moins entraîner un nouveau test sur 1.0339 low. Cela restera le cas privilégié tant que la résistance au 1.1569 sera conservée.
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


