
Le dollar canadien bondit brusquement au début de la session américaine après des données sur le PIB plus fortes que prévu. Au moins, la moyenne mobile sur trois mois est restée en expansion malgré la contraction de décembre et novembre. De plus, le pétrole brut WTI a bondi à travers la résistance récente pour reprendre une tendance haussière plus importante jusqu'à 60.72. Pour l'instant, le dollar néo-zélandais est le deuxième dollar le plus fort pour aujourd'hui, éliminant certaines des fortes pertes de cette semaine.
La livre sterling est la troisième plus forte après avoir rebondi juste avant le support à court terme contre le dollar et le yen. Il n'y a clairement pas de suivi par l'achat dans la livre, car l'accent reste mis sur le vote de l'accord de retrait du Brexit (WA). Il est confirmé par l'UE que l'approbation de la WA est suffisante pour pousser l'extension de l'article 50 du 12 avril au 22 mai. Pourtant, il n'est pas sûr qu'il y ait suffisamment de votes, en particulier sans le soutien du Northern DUP. De plus, seuls 23 conservateurs qui ont voté contre l'accord sur le Brexit ont confirmé qu'ils soutiendraient maintenant, dont Dominic Raab, Jacob Rees-Mogg et Boris Johnson.
Restant sur les marchés des devises, le yen est le plus faible pour aujourd'hui, alors que les actions mondiales se renforcent. En outre, le rendement américain à 10 ans est de retour en hausse de 2.4 à 2.42 alors qu'il entre en mode de consolidation. Le dollar suit en tant que deuxième plus faible après une modération plus importante que prévu de l'inflation PCE de base. Le secrétaire américain au Trésor, Steven Mnuchin, a tweeté que ce cycle de négociations commerciales à Pékin était terminé. Il a qualifié les pourparlers de « constructifs ». Et il attend avec impatience de rencontrer le vice-Premier ministre chinois Liu He à Washington la semaine prochaine pour poursuivre les discussions « importantes ».
En Europe, le FTSE est actuellement en hausse de 0.47 %. Le DAX est en hausse de 0.93 %. Le CAC est en hausse de 0.83 %. Le rendement allemand à 10 ans est en hausse de 0.0135 à -0.053. Plus tôt en Asie, le Nikkei a augmenté de 0.82 %. L'indice HSI de Hong Kong a augmenté de 0.96 %. Chine Shanghai SSE a augmenté de 3.20 %. Le détroit de Singapour a augmenté de 0.29 %. Le rendement à 10 ans du Japon a augmenté de 0.0034 à -0.09.
Le dollar canadien bondit alors que le PIB a augmenté de 0.3 % en janvier, bien au-dessus des attentes
Le dollar canadien bondit après un rapport sur le PIB plus fort que prévu. Le PIB réel a augmenté de 0.3 % en glissement mensuel en janvier, bien au-dessus des attentes de 0.1 % en glissement mensuel. Il est également suffisamment fort pour compenser la contraction en décembre et en novembre. Sur la base d'une moyenne mobile sur trois mois, le PIB réel a légèrement augmenté de 0.1 %, sans changement par rapport à la moyenne mobile sur trois mois en décembre. La fabrication et la construction ont le plus contribué à la croissance du PIB en janvier. Ning et extraction de pétrole et de gaz sous contrat.
Toujours au Canada, l'IPPI a augmenté de 0.3 % en glissement mensuel en février, tandis que l'IPMB a augmenté de 4.6 % en glissement mensuel.
L'inflation PCE de base aux États-Unis a ralenti à 1.8%, attentes manquées
Le revenu personnel américain a augmenté de 0.2 % en février, en deçà des attentes de 0.3 %. Il « reflétait principalement les augmentations des salaires et traitements, les prestations sociales gouvernementales aux personnes et les revenus des propriétaires »
Les dépenses personnelles ont augmenté de 0.1 % en janvier, en deçà des attentes de 0.3 %. Il « reflétait principalement des baisses des revenus de dividendes personnels, des revenus des propriétaires agricoles et des revenus d'intérêts personnels »
Le PCE global a ralenti à 1.4 % en GA en janvier, contre 1, % en GA, ce qui correspond aux attentes. Le PCE de base a ralenti à 1.8 % en glissement annuel, contre 2.0 % en glissement annuel et a manqué l'attente de 1.9 % en glissement annuel.
Le KOF suisse est passé à 97.4, indiquant toujours une croissance plutôt faible dans les mois à venir
Le baromètre économique suisse du KOF est passé à 97.4 en mars, contre 93.0 et a dépassé les attentes de 93.9. L'amélioration est principalement due aux «impulsions positives» de la fabrication, telles que tirées par l'industrie électrique, suivie de l'industrie métallurgique, de la construction mécanique et de l'industrie textile.
Le KOF a noté dans le communiqué que "la récente tendance à la baisse est au moins pour le moment terminée". Cependant, la lecture actuelle est toujours "nettement inférieure à sa moyenne". Ainsi, l'économie suisse peut s'attendre à connaître une croissance plutôt faible dans les mois à venir.
Aussi d'Europe...
Un tas de données est publié en session européenne, mais ils ont reçu peu d'attention. Le PIB britannique du quatrième trimestre a été finalisé à 4 % t/t, non révisé. L'investissement total des entreprises a chuté de -0.2 % t/t, révisé à la hausse de -0.9 % t/t. Le déficit du compte courant s'est réduit à -1.4 milliards de livres sterling. La masse monétaire M23.7 a augmenté de 4 % en glissement mensuel en février. Les approbations de prêts hypothécaires ont chuté à 0.3 64 en février.
Le chômage en Allemagne a chuté de -7k en mars, contre une attente de -10k. Le taux de chômage a chuté de 0.1 % à 4.9 %, ce qui correspond aux attentes. Les ventes au détail ont augmenté de 0.9 % en glissement mensuel en février, bien mieux que les attentes de -0.9 % en glissement mensuel. L'indice des prix à l'importation a augmenté de 0.3 % en glissement mensuel, en deçà des attentes de 0.5 % en glissement mensuel. L'indicateur avancé du KOF suisse s'est amélioré à 97.4 en mars, contre 93.0.
RBNZ Orr: les marchés sont tournés vers l'avenir et comprennent la banque centrale
Le gouverneur de la RBNZ, Adrian Orr, a noté la forte vente en dollars néo-zélandais après le démantèlement de la banque centrale plus tôt dans la journée de mercredi et a indiqué que le prochain mouvement en OCR est une réduction. Il était ravi de constater que «les marchés ont montré qu'ils comprennent ce sur quoi nous nous concentrons et qu'ils sont tournés vers l'avenir».
Orr a expliqué que «ce dont nous avons vraiment besoin, c'est d'une compréhension et d'une confiance totales des marchés financiers à l'égard de notre objectif, de notre détermination à atteindre cet objectif, ainsi que de l'environnement et de l'ensemble d'informations dans lequel nous évoluons». Il a ajouté: «Si les marchés financiers nous surveillent et que nous surveillons eux alors nous regardons juste un miroir, nous n’apprenons rien.
Selon M. Orr, les marchés doivent «réfléchir très durement et avoir leur propre esprit indépendant par rapport à ce que nous essayons de réaliser. Ils ont exprimé cela, je suppose l'autre jour, lorsque la monnaie a baissé. "
Sorti en session asiatique
Le taux de chômage au Japon est tombé à 2.3% en février, en baisse par rapport à 2.5% et a dépassé les attentes de 2.5%. La production industrielle a augmenté de 1.4% maman par rapport aux attentes de 1.3% maman. Les ventes au détail ont augmenté de 0.4% yoy par rapport aux attentes de 0.9% yoy. En mars, le noyau de l'IPC de Tokyo était inchangé à 1.1% yoy. En Australie, le crédit au secteur privé a progressé de 0.3% mois en février par rapport aux prévisions de 0.2%. Les permis de construire néo-zélandais ont augmenté de 1.9% en février.
USD / CAD Perspectives à la mi-journée
Pivots quotidiens: (S1) 1.3408; (P) 1.3431; (R1) 1.3466; Plus…
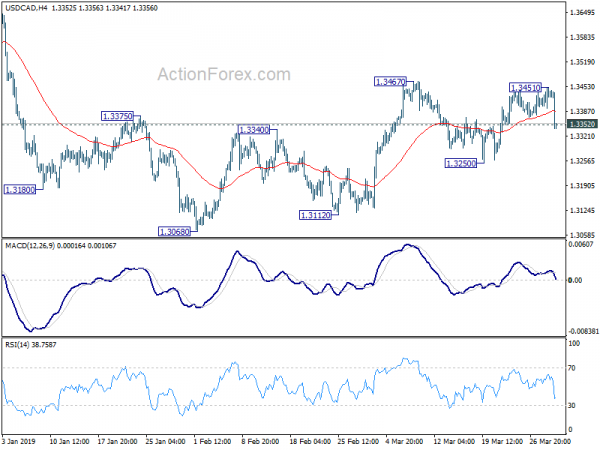
La forte baisse de l'USD/CAD et la cassure du support mineur de 1.3352 suggèrent que le rebond à partir de 1.3250 s'est déjà achevé à 1.3451. Le biais intrajournalier est retourné à la baisse pour le support de 1.3250. Une cassure ferme indiquera l'achèvement de tout le rebond à partir de 1.3068. Dans ce cas, une chute plus profonde reviendrait à la zone de support de 1.3068.3112. À la hausse, la cassure de 1.3467 ciblera un test sur le plus haut de 1.3664.
Dans l'ensemble, la structure de la hausse à moyen terme de 1.2061 (plus bas de 2017) à 1.3664 n'est pas clairement impulsive. Par conséquent, nous resterions prudents sur la forte résistance du retracement de 61.8 % de 1.4689 (plus haut de 2016) à 1.2061 à 1.3685 et la résistance de 1.3793 pour limiter la hausse et apporter un sommet à moyen terme. Mais dans tous les cas, les perspectives à moyen terme resteront haussières tant que le support du canal (maintenant à 1.3192) se maintiendra. Une cassure soutenue de 1.3793 ouvrira la voie à un nouveau test de 1.4689 (plus haut de 2015). Cependant, une cassure ferme du support du canal devrait confirmer le renversement et viser à nouveau le plus bas de 1.2061.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Permis de bâtir M / M Feb | 1.90 % | 16.50 % | 13.60 % | |
| 23:30 | JPY | Taux de chômage Feb | 2.30 % | 2.50 % | 2.50 % | |
| 23:30 | JPY | Tokyo IPC Core Y / Y Mars | 1.10 % | 1.10 % | 1.10 % | |
| 23:50 | JPY | Production industrielle M / M février P | 1.40 % | 1.30 % | -3.40% | |
| 23:50 | JPY | Commerce de détail Y / Y Feb | 0.40 % | 0.90 % | 0.60 % | |
| 00:01 | GBP | GfK Confiance des consommateurs Mar | - 13 | - 14 | - 13 | |
| 00:30 | AUD | Crédit du secteur privé M / M février | 0.30 % | 0.20 % | 0.20 % | |
| 05:00 | JPY | Mises en chantier Y / Y Feb | 4.20 % | -0.10% | 1.10 % | |
| 07:00 | EUR | Indice des prix à l'importation allemand M / M Feb | 0.30 % | 0.50 % | -0.20% | |
| 07:00 | EUR | Ventes au détail allemandes M / M Feb | 0.90 % | -0.90% | 3.30 % | |
| 08:00 | CHF | Indicateur avancé du KOF Mar | 97.4 | 93.9 | 92.4 | 93 |
| 08:55 | EUR | Changement de chômage allemand (000) Mars | -7K | -10K | -21K | -20K |
| 08:55 | EUR | Taux de demandes de chômage allemand en mars | 4.90 % | 4.90 % | 5.00 % | |
| 09:30 | GBP | Approbations hypothécaires Feb | 64K | 65K | 67K | |
| 09:30 | GBP | Masse monétaire M4 M / M Feb | 0.30 % | 0.30 % | 0.20 % | |
| 09:30 | GBP | PIB Q / Q Q4 F | 0.20 % | 0.20 % | 0.20 % | |
| 09:30 | GBP | Investissement total des entreprises Q / Q Q4 F | -0.90% | -1.40% | -1.40% | |
| 09:30 | GBP | Solde du compte courant (GBP) Q4 | -23.7B | -22.9B | -26.5B | |
| 12:30 | CAD | PIB M / M Jan | 0.30 % | 0.10 % | -0.10% | |
| 12:30 | CAD | Prix du produit industriel M / M Feb | 0.30 % | 0.40 % | -0.30% | |
| 12:30 | CAD | Indice des prix des matières brutes M / M fév | 4.60 % | 1.20 % | 3.80 % | |
| 12:30 | USD | Revenu personnel Feb | 0.20 % | 0.30 % | -0.10% | |
| 12:30 | USD | Dépenses personnelles janvier | 0.10 % | 0.30 % | -0.50% | -0.60% |
| 12:30 | USD | Déflateur PCE M / M Jan | -0.10% | 0.00 % | 0.10 % | |
| 12:30 | USD | Déflateur PCE A / A Jan | 1.40 % | 1.40 % | 1.70 % | 1.80 % |
| 12:30 | USD | PCE Core M / M Jan | 0.10 % | 0.20 % | 0.20 % | |
| 12:30 | USD | PCE Core Y / Y Jan | 1.80 % | 1.90 % | 1.90 % | 2.00 % |
| 13:45 | USD | Chicago PMI Mar | 61 | 64.7 | ||
| 14:00 | USD | Ventes de maisons neuves Feb | 625K | 607K | ||
| 14:00 | USD | U. of Mich Sentiment Mar F | 97.8 | 97.8 |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


