
Le yen subit aujourd'hui une légère pression à la vente, les actions chinoises entraînant la hausse des marchés asiatiques. Même si le rendement américain à 10 ans n'a pas réussi à se maintenir au-dessus de 2.4 du jour au lendemain, il semble que la récente baisse se soit quelque peu stabilisée. Et une nouvelle reprise des rendements pourrait être observée avant la fin du trimestre. Les négociations commerciales entre les États-Unis et la Chine se poursuivent à Pékin. Mais sans nouvelles précises, cette question est largement ignorée. Le dollar néo-zélandais se redresse globalement, mais il digère tout juste la baisse de cette semaine. La livre sterling est également généralement plus élevée, à mesure que les échanges de range se poursuivent. Le facteur décisif sera le vote du Brexit aux Communes plus tard dans la journée.
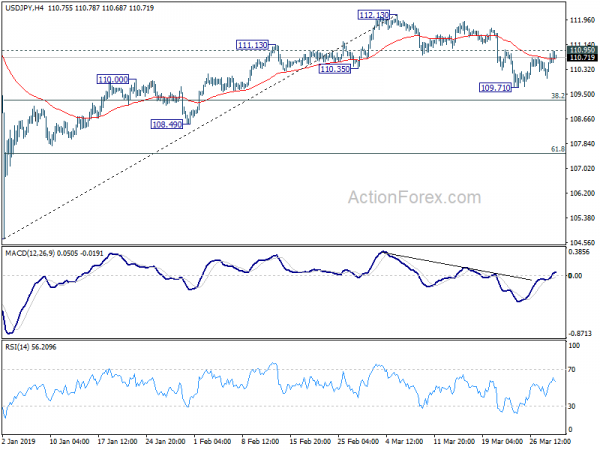
Techniquement, le dollar mérite d'être surveillé aujourd'hui. Avec le rebond d'hier. L'USD/JPY vise désormais la résistance mineure de 110.95, une cassure indiquera l'achèvement du repli à partir de 112.13 et pourrait entraîner une hausse plus forte de cette résistance. L'EUR/USD est toujours sur la bonne voie vers le support clé de 1.1176 et la cassure reprendra la tendance baissière à moyen terme. La cassure du support mineur de 0.7056 pour l'AUD/USD et du sommet temporaire de 1.3467 pour l'USD/CAD pourrait déclencher une accélération à la hausse par rapport aux devises liées aux matières premières.
En Asie, le Nikkei clôture en hausse de 0.87%. Hong Kong HSI est en hausse de 0.90%. La Chine Shanghai SSE est en hausse de 2.53%. Le Singapore Strait Times est en hausse de 0.51%. Le rendement du JGB japonais à 10 ans est en baisse de -0.0005 à -0.093. Du jour au lendemain, le DOW a augmenté de 0.36 %. Le S&P 500 a augmenté de 0.36%. Le NASDAQ a augmenté de 0.34%. Le rendement à 10 ans a atteint 2.405, mais a clôturé à 2.389, en hausse de 0.015.
Les Communes britanniques voteront à nouveau sur l'accord de retrait du Brexit, sans la partie sur les relations futures
La Première ministre britannique Theresa May soumettra aujourd’hui à nouveau son accord de retrait du Brexit à un vote significatif aux Communes. Cependant, cette fois, la partie concernant les relations futures avec l’UE est supprimée. Par conséquent, il ne s’agit techniquement pas d’une répétition des deux votes significatifs précédents.
Le président des Communes, John Bercow, a confirmé qu'il s'agit d'une « nouvelle » motion du gouvernement. Et cela était conforme à sa décision de non-répétition des votes. Dans le même temps, selon la déclaration du Conseil européen, le Royaume-Uni n'a besoin que d'adopter l'accord de retrait avant le 29 mars pour obtenir la prolongation de l'article 50 jusqu'au 22 mai. Il n'y a aucune mention de la déclaration politique sur les relations futures.
Cependant, il reste très incertain s’il y aura suffisamment de voix pour adopter l’accord de retrait. En janvier dernier, le pack a été battu par 432 contre 202. Après quelques assurances supplémentaires, il a de nouveau été battu par 391 contre 242.
Les négociations commerciales entre les États-Unis et la Chine se poursuivent après un dîner de travail très productif
Les négociations commerciales entre les États-Unis et la Chine ont débuté aujourd'hui à Pékin. Le secrétaire au Trésor, Steven Mnuchin, a déclaré aujourd'hui en quittant son hôtel que « nous avons eu un dîner de travail très productif hier soir et nous sommes impatients de nous rencontrer aujourd'hui ». Comme à d’autres occasions similaires, il n’y a eu aucune autre précision. Pendant ce temps, le représentant au Commerce, Robert Lighthizer, est resté silencieux sur le sujet.
Aux États-Unis, le conseiller économique de la Maison Blanche, Larry Kudlow, a déclaré que les négociations commerciales « ne dépendaient pas du temps » mais « de la politique et de son application ». Et cela peut prendre « si cela prend encore quelques semaines, ou si cela prend des mois, qu’il en soit ainsi ». Au sujet de la levée des droits de douane imposés en cas d'accord, Kudlow a déclaré que « nous n'allons pas abandonner notre influence ». Néanmoins, « cela ne signifie pas nécessairement que tous les tarifs seront maintenus. Certains tarifs y seraient maintenus.
Fed Williams : les risques de récession ne sont pas élevés, l'inversion de la courbe des rendements laisse présager une croissance modeste
Le président de la Fed de New York, John Williams, a déclaré du jour au lendemain que le « cas le plus probable » était une croissance de l'économie américaine de 2 %, avec un faible taux de chômage. Pour lui, la probabilité d’une récession cette année ou l’année prochaine n’était « pas élevée par rapport à n’importe quelle année ». Il a également minimisé l’importance de l’inversion de la courbe des taux. Il a ajouté "qu'il y a de nombreuses raisons de penser qu'il s'agit d'un indicateur de récession pour des raisons qui ne s'appliquent pas aujourd'hui". Et cela « nous dit seulement que la croissance sera assez modeste ».
Concernant la politique monétaire, Williams a déclaré que le taux d’intérêt à court terme était « quasiment neutre ». Dans le même temps, « toute évolution de l’économie, que ce soit du côté de l’emploi ou de l’inflation, qui s’écarte de manière persistante de nos objectifs, d’une manière ou d’une autre, serait une raison pour repenser la voie politique à suivre. .»
Fed Bullard : Des données faibles probablement temporaires, prématurées pour envisager une baisse des taux
Le président de la Fed de Saint-Louis, James Bullard, a déclaré du jour au lendemain que la « vague de données plus faibles » était « probablement pour l'essentiel temporaire ». Et « l’idée d’un rebond au deuxième trimestre est une bonne prévision ». En attendant, il est « prématuré d'envisager une baisse des taux ici ». Il a ajouté « vous voulez surveiller les données de près » et « vous ne le saurez pas vraiment avant d’arriver à la période de juillet ». Pour lui, ce serait la prochaine fois que l’on reviendrait sur une baisse des taux.
Concernant l'inversion de la courbe des taux, Bullard a déclaré : « il faudrait obtenir une plus grande variété de spreads pour être inversés – les spreads à deux ans/10 ans en particulier ». En outre, a-t-il noté, "il faudrait que cela reste inversé et qu'il soit inversé de manière significative pendant un certain temps, quelques mois, voire quelques trimestres, avant de pouvoir dire qu'il envoie un signal négatif dans le même sens qu'il l'a fait historiquement".
RBNZ Orr: les marchés sont tournés vers l'avenir et comprennent la banque centrale
Le gouverneur de la RBNZ, Adrian Orr, a noté la forte vente en dollars néo-zélandais après le démantèlement de la banque centrale plus tôt dans la journée de mercredi et a indiqué que le prochain mouvement en OCR est une réduction. Il était ravi de constater que «les marchés ont montré qu'ils comprennent ce sur quoi nous nous concentrons et qu'ils sont tournés vers l'avenir».
Orr a expliqué que «ce dont nous avons vraiment besoin, c'est d'une compréhension et d'une confiance totales des marchés financiers à l'égard de notre objectif, de notre détermination à atteindre cet objectif, ainsi que de l'environnement et de l'ensemble d'informations dans lequel nous évoluons». Il a ajouté: «Si les marchés financiers nous surveillent et que nous surveillons eux alors nous regardons juste un miroir, nous n’apprenons rien.
Selon M. Orr, les marchés doivent «réfléchir très durement et avoir leur propre esprit indépendant par rapport à ce que nous essayons de réaliser. Ils ont exprimé cela, je suppose l'autre jour, lorsque la monnaie a baissé. "
Sur le front de données
Le taux de chômage au Japon est tombé à 2.3% en février, en baisse par rapport à 2.5% et a dépassé les attentes de 2.5%. La production industrielle a augmenté de 1.4% maman par rapport aux attentes de 1.3% maman. Les ventes au détail ont augmenté de 0.4% yoy par rapport aux attentes de 0.9% yoy. En mars, le noyau de l'IPC de Tokyo était inchangé à 1.1% yoy. En Australie, le crédit au secteur privé a progressé de 0.3% mois en février par rapport aux prévisions de 0.2%. Les permis de construire néo-zélandais ont augmenté de 1.9% en février.
À l’avenir, l’Allemagne publiera les prix des importations et le chômage. Swiss publiera l'indicateur avancé KOF. Le Royaume-Uni publiera le PIB final du quatrième trimestre, les approbations hypothécaires et la masse monétaire M4. Plus tard dans les données, le Canada publiera le PIB, l'IPPI et l'IPMB. Les États-Unis publieront leurs revenus et dépenses personnels en fonction de l'inflation PCE, du PMI de Chicago et des ventes de logements neufs.
USD / JPY Perspectives Daily
Pivots quotidiens: (S1) 110.17; (P) 110.50; (R1) 110.98; Plus…
L'USD/JPY reste dans la fourchette de 109.71/110.95 et le biais intrajournalier reste d'abord neutre. À la hausse, une cassure de la résistance mineure de 110.95 indiquerait que le recul de 112.13 s'est achevé à 109.17. Dans ce cas, le biais intrajournalier sera renvoyé à la hausse pour un nouveau test de 112.13. À la baisse, la cassure de 109.71 relancera la baisse de 112.13 à 38.2 %, le retracement de 104.69 à 112.13 à 109.28. La cassure de 109.28 visera ensuite un retracement de 61.8% à 107.53.
Dans l’ensemble, si le rebond de 104.69 a été fort, l’USD / JPY n’a pas réussi à maintenir un EMA supérieur à la semaine de 55 (maintenant à 110.91) et a été maintenu bien en dessous de la résistance de 114.54. Les perspectives à moyen terme sont mitigées et nous attendrons que la structure de la chute de 112.13 se dévoile pour procéder à une évaluation plus tard. Pour le moment, on s'attend à ce que d'autres échanges entre gammes 104.69 et 112.13 se multiplient.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Permis de bâtir M / M Feb | 1.90 % | 16.50 % | 13.60 % | |
| 23:30 | JPY | Taux de chômage Feb | 2.30 % | 2.50 % | 2.50 % | |
| 23:30 | JPY | Tokyo IPC Core Y / Y Mars | 1.10 % | 1.10 % | 1.10 % | |
| 23:50 | JPY | Production industrielle M / M février P | 1.40 % | 1.30 % | -3.40% | |
| 23:50 | JPY | Commerce de détail Y / Y Feb | 0.40 % | 0.90 % | 0.60 % | |
| 0:01 | GBP | GfK Confiance des consommateurs Mar | - 13 | - 14 | - 13 | |
| 0:30 | AUD | Crédit du secteur privé M / M février | 0.30 % | 0.20 % | 0.20 % | |
| 5:00 | JPY | Mises en chantier Y / Y Feb | 4.20 % | -0.10% | 1.10 % | |
| 7:00 | EUR | Indice des prix à l'importation allemand M / M Feb | 0.50 % | -0.20% | ||
| 7:00 | EUR | Ventes au détail allemandes M / M Feb | -0.90% | 3.30 % | ||
| 8:00 | CHF | Indicateur avancé du KOF Mar | 93.9 | 92.4 | ||
| 8:55 | EUR | Changement de chômage allemand (000) Mars | -10K | -21K | ||
| 8:55 | EUR | Taux de demandes de chômage allemand en mars | 4.90 % | 5.00 % | ||
| 9:30 | GBP | Approbations hypothécaires Feb | 65K | 67K | ||
| 9:30 | GBP | Masse monétaire M4 M / M Feb | 0.30 % | 0.20 % | ||
| 9:30 | GBP | PIB Q / Q Q4 F | 0.20 % | 0.20 % | ||
| 9:30 | GBP | Investissement total des entreprises Q / Q Q4 F | -1.40% | -1.40% | ||
| 9:30 | GBP | Solde du compte courant (GBP) Q4 | -22.9B | -26.5B | ||
| 12:30 | CAD | PIB M / M Jan | 0.10 % | -0.10% | ||
| 12:30 | CAD | Prix du produit industriel M / M Feb | -0.30% | |||
| 12:30 | CAD | Indice des prix des matières brutes M / M fév | 3.80 % | |||
| 12:30 | USD | Revenu personnel Feb | 0.30 % | -0.10% | ||
| 12:30 | USD | Dépenses personnelles janvier | 0.30 % | -0.50% | ||
| 12:30 | USD | Déflateur PCE M / M Jan | 0.00 % | 0.10 % | ||
| 12:30 | USD | Déflateur PCE A / A Jan | 1.40 % | 1.70 % | ||
| 12:30 | USD | PCE Core M / M Jan | 0.20 % | 0.20 % | ||
| 12:30 | USD | PCE Core Y / Y Jan | 1.90 % | 1.90 % | ||
| 13:45 | USD | Chicago PMI Mar | 61 | 64.7 | ||
| 14:00 | USD | Ventes de maisons neuves Feb | 625K | 607K | ||
| 14:00 | USD | U. of Mich Sentiment Mar F | 97.8 | 97.8 |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


