
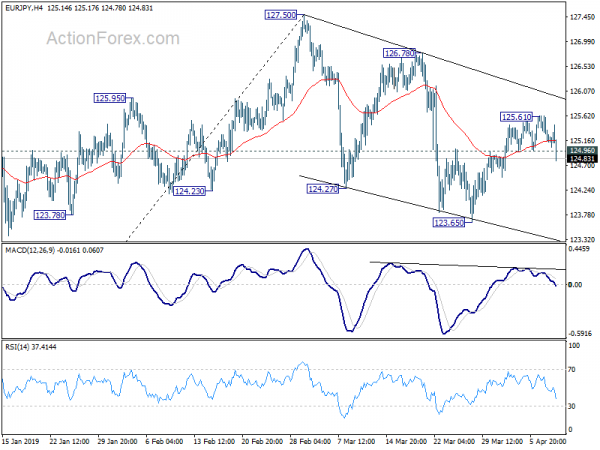
L'euro s'affaiblit largement après que la BCE a maintenu ses politiques monétaires inchangées. Alors que le président Mario Draghi n’a pas fait grand-chose de nouveau lors de la conférence de presse, il a toutefois reconnu que les risques à la baisse se matérialisaient. La reprise en EUR / USD et en EUR / JPY semble maintenant de courte durée. Dans le même temps, le dollar est contrasté après que les données de l’IPC n’aient offert aucune possibilité à la Fed de changer de position. Le yen est apparu en raison de la baisse des rendements de trésorerie en Allemagne aux États-Unis.
Sterling est plus ferme dans l'attente de la décision de l'UE sur une autre extension du Brexit. Le président du Conseil européen, Donald Tusk, propose une "flextension" pouvant aller jusqu'à un an, le Royaume-Uni pouvant partir à tout moment. La chancelière allemande Angela Merkel aurait préféré une prolongation de «plusieurs mois». On dit que les Francs insistent pour que les conditions garantissent que le Royaume-Uni ne peut pas perturber les entreprises européennes. Nous connaîtrons la réponse d'ici la fin de la journée. Quoi qu’il en soit, il est fort peu probable que la première ministre britannique Theresa May obtienne une prolongation jusqu’en juin 30.
Techniquement, la rupture de la prise en charge mineure de 124.96 par l'EUR / JPY donne à penser que la récupération à partir de 123.65 est terminée. Plus important encore, le déclin saccadé de 127.50 est peut-être toujours en cours pour un autre minimum en dessous de 123.65. L'EUR / USD aura un support mineur de 1.1210 en vue après la reprise perdue. Break mettra au point le support clé 1.1176. L'EUR / AUD pourrait également se diriger vers la zone de support 1.5714 / 21 et la pause reprendra une baisse plus importante.
Sur d’autres marchés, les actions américaines ont ouvert en mixte, mais le rendement de l’année 10 est de nouveau sous pression. En Europe, le FTSE est en baisse de -0.07%. DAX est en hausse de 0.53%. CAC est en hausse de 0.27%. Le rendement de l’année 10 allemande est en baisse de -0.243 à -0.032, plus négatif encore. Plus tôt en Asie, Nikkei avait chuté de -0.53%. Hong Kong HSI a chuté de -0.13%. Chine Shanghai SSE a augmenté de 0.07%. Le temps du détroit de Singapour a augmenté de 0.06%. Le rendement JGB du Japon pour l’année 10 a chuté de -0.0101 à -0.055.
US: l'IPC global s'est accéléré à 1.9%, mais le noyau a ralenti à 2.0%
La paire de dollars se mélange en début de séance américaine après la publication de l'IPC en mars. L'IPC global s'est accéléré à 1.9% yoy, en hausse par rapport à 1.5% yoy et a dépassé les attentes de 1.8% yoy. Cependant, l’IPC de base a ralenti pour atteindre 2.0% yoy, en baisse par rapport à 2.1% yoy et ne correspond pas à 2.1% yoy.
BCE Draghi: la persistance des incertitudes laisse les marchés sur le sentiment économique
L’euro faiblit largement aujourd’hui, même si la BCE a donné peu de nouvelles concernant la décision de taux et la conférence de presse. Le taux de refinancement principal est maintenu à 0.00%. Le taux de la facilité de prêt marginal et le taux des dépôts sont maintenus à 0.25% et -0.40% respectivement. En outre, l'orientation vers l'avant est inchangée. La BCE prévoit de maintenir les taux d’intérêt directeurs au niveau actuel «au moins jusqu’à la fin de 2019». Aucun détail sur le TLTRO III n’est fourni car ils seront publiés à l’une des prochaines réunions.
Le ton du président Mario Draghi à la conférence d'après réunion est dovish. Il a indiqué que les données entrantes "confirment le ralentissement de la croissance qui se poursuit dans l'année en cours". "Les obstacles mondiaux continuent de peser sur l'évolution de la croissance dans la zone euro". En outre, «la persistance des incertitudes liées aux facteurs géopolitiques, à la menace de protectionnisme et aux vulnérabilités des marchés émergents laisse des traces sur le climat économique».
Dans le même temps, les risques liés aux perspectives de croissance restent «à la baisse». Ils sont "en raison de la persistance d'incertitudes liées aux facteurs géopolitiques, à la menace de protectionnisme et aux vulnérabilités des marchés émergents". M. Draghi a également exhorté "d'autres domaines politiques" à contribuer de manière plus décisive à l'augmentation du potentiel de croissance à long terme et à la réduction des vulnérabilités. Celles-ci incluent les réformes structurelles et les politiques fiscales.
Le PIB du Royaume-Uni a augmenté de 0.2% en février, 0.3% sur une période glissante de trois mois
Le PIB du Royaume-Uni a augmenté de 0.2% maman en février, en baisse par rapport à 0.5% de janvier, mais a dépassé les attentes de 0.0% maman. L'indice des services a augmenté de 0.1% Maman, tandis que l'indice de production a augmenté de 0.6% Maman. La fabrication a augmenté de 0.9% maman. Construction a augmenté 0.4% maman. L'agriculture a chuté de -1.3% maman. Le taux de croissance à trois mois glissant (de décembre à février) est resté inchangé à 0.3%. Les services ont contribué à 0.29%, à la production 0.02% et à la construction -0.04%.
Commentant les chiffres actuels du PIB, Rob Kent-Smith, responsable du PIB, a déclaré: «La croissance du PIB est restée modeste au cours des trois derniers mois. Les services ont de nouveau alimenté l’économie, avec une performance toujours forte en informatique. Le secteur de la fabrication a également continué à se redresser après la faiblesse enregistrée à la fin de l’année dernière. L’industrie pharmaceutique, les produits chimiques et l’alcool ont souvent bien performé ces derniers mois.
Toujours au Royaume-Uni, en février, la production industrielle a augmenté de 0.5% Maman, 0.1% yoy par rapport aux prévisions de 0.1% Maman, de -0.8% yoy. La production manufacturière a augmenté de 0.9% maman, 0.6% yoy, par rapport aux attentes de 0.2% maman, -0.7% yoy. La production dans la construction a augmenté de 0.4% Maman par rapport aux attentes de -0.3% Maman. Le déficit commercial visible s'est creusé à GBP -14.1B.
Kuroda: La BoJ cherche à créer un cycle économique positif, pas seulement une augmentation de l'inflation
Haruhiko Kuroda, gouverneur de la BoJ, a déclaré devant le Parlement que la banque centrale ne cherchait pas à accroître l'inflation. Au lieu de cela, il vise à créer une situation dans laquelle les conditions de salaire et d'emploi s'améliorent également avec les bénéfices des entreprises. C’est-à-dire créer un «cycle économique positif».
Kuroda a ajouté que l'objectif d'inflation en% 2 contribuait à la stabilité à long terme des devises. Mais pour le moment, l’inflation devrait se situer autour de 1%, car la croissance des salaires n’est pas encore assez rapide.
Par ailleurs, le ministre des Finances, Taro Aso, a également déclaré au parlement que la seule hausse de l'inflation «ne servirait à rien» sans une amélioration des moyens de subsistance de la population.
EUR / JPY Perspectives à la mi-journée
Pivots quotidiens: (S1) 125.14; (P) 125.33; (R1) 125.79; Plus….
La rupture de la prise en charge mineure de 124.96 par l'EUR / JPY donne à penser que le rebond de 123.65 est terminé. Le biais intrajournalier est d'abord retourné à la baisse pour le support 123.65. La pause là-bas reprendra complètement la chute de 127.50 et le% de retracement 61.8 cible de 118.62 vers 127.05 chez 121.84. À la hausse, toutefois, au-dessus de 125.61, le rebond reprendra jusqu'à la zone de résistance 126.78 / 127.50.
Dans l’ensemble, EUR / JPY reste bien dans le canal en baisse à moyen terme de 137.49 (2018 high). Il se déroule également au-dessous de la semaine EMA de la semaine 55 (maintenant sur 127.53). Ainsi, la tendance à la baisse depuis 137.49 pourrait encore s’étendre plus bas. La rupture de 118.62 ciblera la zone de support à long terme 109.03 / 114.84. À la hausse, toutefois, la cassure de 127.50 consolidera le cas du retournement haussier à moyen terme. Rise from 118.76 devrait plutôt s’étendre à la résistance des clés 133.12.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:50 | JPY | CGPI domestique Y / Y Mar | 1.30 % | 1.00 % | 0.80 % | 0.90 % |
| 23:50 | JPY | Commandes de machine M / M Feb | 1.80 % | 2.90 % | -5.40% | |
| 00:30 | AUD | Westpac Confiance des consommateurs Apr | 1.90 % | -4.80% | ||
| 06:00 | JPY | Commandes de machines-outils Y / Y Mar P | -28.50% | -29.30% | ||
| 08:30 | GBP | Solde commercial visible (GBP) fév | -14.1B | -12.5B | -13.1B | |
| 08:30 | GBP | Production industrielle M / M Feb | 0.60 % | 0.10 % | 0.60 % | 0.70 % |
| 08:30 | GBP | Production industrielle Y / Y Feb | 0.10 % | -0.80% | -0.90% | -0.30% |
| 08:30 | GBP | Production manufacturière M / M Feb | 0.90 % | 0.20 % | 0.80 % | 1.10 % |
| 08:30 | GBP | Production manufacturière Y / Y Feb | 0.60 % | -0.70% | -1.10% | -0.70% |
| 08:30 | GBP | Sortie de construction M / M Feb | 0.40 % | -0.30% | 2.80 % | |
| 08:30 | GBP | PIB M / M fév | 0.20 % | 0.00 % | 0.50 % | |
| 08:30 | GBP | Index des services 3M / 3M Feb | 0.40 % | 0.40 % | 0.50 % | |
| 11:45 | EUR | Décision sur les taux de la BCE | 0.00 % | 0.00 % | 0.00 % | |
| 12:30 | EUR | Conférence de presse de la BCE | ||||
| 12:30 | USD | IPC M / M Mar | 0.40 % | 0.40 % | 0.20 % | |
| 12:30 | USD | IPC O / O Mar | 1.90 % | 1.80 % | 1.50 % | |
| 12:30 | USD | CPI Core M / M Mar | 0.10 % | 0.20 % | 0.10 % | |
| 12:30 | USD | CPI Core Y / Y Mar | 2.00 % | 2.10 % | 2.10 % | |
| 14:30 | USD | Les stocks de pétrole brut | 7.0M | 2.6M | 2.8M | |
| 18:00 | USD | Procès-verbal du FOMC | ||||
| 18:00 | USD | Relevé budgétaire mensuel (USD) mars | -194.7B | -234.0B |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


