
Les monnaies de matières premières subissent généralement une certaine pression à la vente. Le dollar australien est le plus faible, alors que la RBA a franchi une nouvelle étape pour préparer le terrain à une réduction des taux par minutes de dovish. Le gouverneur de la RBNZ, Adrian Orr, a réitéré le parti pris d'assouplissement de la banque centrale. Le dollar canadien a été vendu du jour au lendemain après la piètre enquête sur les perspectives des entreprises et reste faible en séance asiatique. En revanche, le yen réduit certaines pertes, mais l’appétit pour le risque sur les marchés boursiers asiatiques limite le potentiel de hausse. Le franc suisse et le dollar arrivent en deuxième position. L'accent sera mis sur les données sur l'emploi du Royaume-Uni et le sentiment des investisseurs en Allemagne.
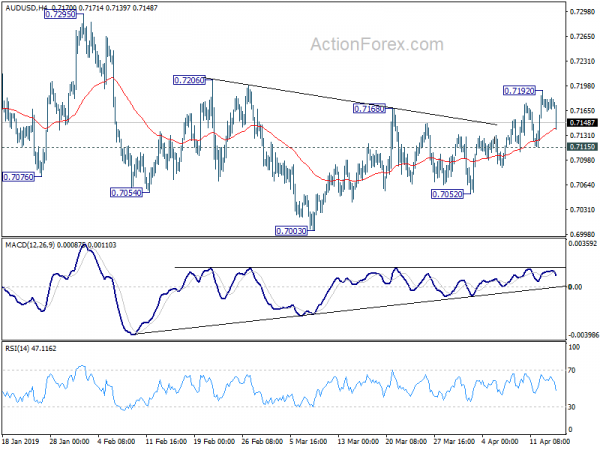
Techniquement, l'AUD / USD se maintient bien au-dessus du support mineur de 0.7115 malgré le repli d'aujourd'hui. Ainsi, plus de potentiel reste légèrement en faveur à court terme. Malgré un fort rebond au cours de la nuit, l'USD / CAD est bien maintenu dans la fourchette inférieure à la résistance de 1.3467 et une consolidation supplémentaire pourrait être observée avant l'éclatement à la hausse. L'USD / JPY a perdu son élan devant 112.13 mais le recul est pour l'instant très superficiel. L'accent reste sur cette résistance clé pour aujourd'hui.
En Asie, actuellement, Nikkei est en hausse de 0.26%. Hong Kong HSI est en hausse de 0.63%. China Shanghai SSE est en hausse de 1.11%. Le Singapore Strait Times est en hausse de 0.15%. Le rendement JGB à 10 ans du Japon est en baisse de -0.0037 à -0.034. Du jour au lendemain, DOW a chuté de -0.10%. Le S&P 500 a chuté de -0.06%. Le NASDAQ a chuté de -0.10%. Le rendement à 10 ans a chuté de -0.007 à 2.553, confortablement au-dessus de 2.5 ans.
L'AUD dégringole alors que la RBA a déclaré qu'une réduction des taux d'intérêt était prévisible
Le dollar australien dégringole brusquement en séance asiatique après que les minutes de la RBA aient jeté les bases d'une réduction des taux. C'est considéré comme un pas de plus vers un nouvel assouplissement monétaire, les marchés s'attendant à deux coupes cette année.
La partie la plus importante du procès-verbal est que RBA a confirmé qu’il pourrait être nécessaire de réduire les taux. Selon lui, "on pourrait encore s'attendre à ce que des taux d'intérêt plus bas soutiennent l'économie par une dépréciation du taux de change et par la réduction des paiements d'intérêts requis sur les emprunts, libérant ainsi des liquidités pour d'autres dépenses". En outre, dans un scénario où "l'inflation n'a pas augmenté et le chômage a tendance à augmenter", "une diminution du taux de trésorerie serait probablement appropriée dans ces circonstances" ".
Néanmoins, «les membres ont convenu qu’il n’y avait pas de fortes raisons pour un ajustement à court terme de la politique monétaire». Il a suggéré que RBA attendrait, probablement du moins via Q2.
Lectures suggérées sur RBA.
RBNZ Orr: l'inflation Q1 sous-estimée «déjà» prise en compte dans le biais d'un déséquilibre
Le gouverneur de la RBNZ, Adrian Orr, a déclaré aujourd'hui que le biais de l'assouplissement monétaire demeurait pour l'instant. Et des conditions économiques plus clémentes aux États-Unis, en Europe et en Chine jouent un rôle dans le ton dovish.
En outre, M. Orr a ajouté que "la possibilité d'un taux d'inflation inférieur au premier trimestre était déjà prise en compte dans le parti pris de la RBNZ". Les commentaires sont venus juste avant la publication de l'IPC de la Nouvelle-Zélande demain. L’inflation globale devrait ralentir de 1.9% yoy à 1.7% yoy dans Q1.
NZD / USD est un toucher inférieur après les commentaires. Orr a toutefois précisé que l'inflation était déjà prise en compte. Il y a donc une possibilité de légère reprise si la publication de l'IPC de demain était conforme aux attentes.
La CAO plonge dans le sondage sur les perspectives des entreprises de la BDC, le vent du commerce mondial qui affecte les activités des entreprises
Le dollar canadien s'effondre notamment du jour au lendemain après les piètres résultats de l'enquête sur les perspectives des entreprises réalisée par la BdC. Indicateur de l'enquête sur les perspectives des entreprises, passé de 2.31 sous Q4 à -0.64 sous Q1. Cela suggérait «un climat moins favorable aux affaires». En outre, les réponses à plusieurs questions du sondage BOS ont été inférieures à leurs moyennes historiques.
La BoC a également averti que les obstacles commerciaux mondiaux et les tensions géopolitiques affectent les activités des entreprises. Plusieurs répondants ont mentionné des impacts négatifs sur leurs perspectives des changements de politique américaine et de l'incertitude associée. Certaines entreprises ont signalé des obstacles à leurs ventes à l'exportation résultant du protectionnisme américain. D'autres répondants ont indiqué que les réductions d'impôt et les différences de réglementation américaines réduisaient leur compétitivité par rapport aux entreprises américaines. Plusieurs entreprises ont signalé des augmentations de coûts dues directement ou indirectement aux droits de douane, notamment ceux sur l'acier et l'aluminium, ainsi que ceux associés aux contre-mesures canadiennes. Certaines entreprises ont noté que le différend commercial entre les États-Unis et la Chine pesait indirectement sur leurs activités.
Dans l'ensemble, les répondants citant des impacts négatifs ont généralement des prévisions de ventes à l'étranger, des intentions d'investissement et des plans de recrutement plus faibles que les entreprises non concernées.
Evans: la Fed devrait accepter une inflation supérieure à 2% et 50% du temps
Le président de la Fed de Chicago, Charles Evans, a déclaré lundi que la politique de la Fed avait réussi à atteindre le mandat maximum en matière d'emploi. C'est «moins réussi» en ce qui concerne l'objectif d'inflation. Et pour remédier à cela, a-t-il ajouté, "la Fed doit être prête à accepter une inflation modeste supérieure à 2% 50% du temps". Pour lui, il "communiquerait sa satisfaction" avec une inflation de base de 2.5% un élan évident »alors que le chemin du retour à 2% peut être« bien géré ».
Pour l'instant, Evans s'attend toujours à ce que «d'autres augmentations de taux puissent être appropriées avec le temps». Il s'attend à ce que la croissance atteigne environ 1.75-2.00% cette année. Il a néanmoins maintenu que la position patiente actuelle est appropriée compte tenu de "l'incertitude accrue", y compris la guerre commerciale entre les États-Unis et la Chine. Il a également souligné que "si l'activité ralentit plus que prévu ou si l'inflation et les attentes d'inflation sont trop basses, il faudra peut-être laisser la politique de côté - ou peut-être même l'assouplir - afin de fournir les aménagements appropriés pour atteindre nos objectifs."
Fed Rosengren préfère les cibles d'inflation
Dans l'attente d'un vaste examen du cadre de politique monétaire, le président de la Fed de Boston, Eric Rosengren, a déclaré qu'il préférerait une approche par fourchette d'inflation. En d’autres termes, la Fed pourrait être contrainte d’accepter une inflation inférieure à 2% en période de récession. D'autre part, la Fed devrait s'engager à atteindre un taux d'inflation supérieur à 2% en période de prospérité. Par exemple, une plage de 1.5-2.5%.
Rosengren a repris à son compte le commentaire d'autres fabricants de plaques indiquant que la cible actuelle de 2% est «symétrique». Mais dans la pratique, les gens considéraient ce chiffre comme un «plafond». Il a ajouté: «Même si nous manquons seulement de peu, cela compte si nous manquons de temps en temps.»
Sur le front de données
L’emploi au Royaume-Uni et le climat économique allemand ZEW sont au centre des préoccupations actuelles. Plus tard au cours de la séance américaine, les ventes manufacturières et les transactions internationales sur titres du Canada seront publiées. Les États-Unis présenteront également la production industrielle et l'indice du logement NAHB.
AUD / USD par jour d'Outlook
Pivots quotidiens: (S1) 0.7163; (P) 0.7173; (R1) 0.7183; Plus…
Le net repli d'aujourd'hui suggère un sommet temporaire à 0.7192 en AUD / USD. Le biais intrajournalier est d'abord devenu neutre. Une nouvelle hausse reste en faveur avec le support mineur 0.7115 intact. À la hausse, au-dessus, 0.7192 ciblera en premier la résistance à 0.7206. Break va probablement reprendre un rebond plus important à partir de 0.6722 grâce à la résistance à 0.7295. En revanche, une interruption du support mineur 0.7115 fera revenir le biais intra-journalier à la baisse pour la zone de support 0.7003 / 7052.
Dans l’ensemble, la cassure de la résistance des canaux à moyen terme est le premier signe de renversement haussier. Mais il n'y a pas encore de confirmation. Tant que la résistance à 0.7393 sera maintenue, une chute plus importante de 0.8135 devrait encore reprendre plus tard. Ce déclin est considéré comme une reprise de la tendance à la baisse à long terme de 1.1079 (2011 high). La cassure décisive de 0.6826 (2016 low) confirmera cette vue baissière et reprendra la tendance baissière à 0.6008 (2008 low). Cependant, 0.7393 craindra définitivement que la chute de 0.8135 soit terminée. Et le schéma correctif de 0.6826 a commencé la troisième étape, ciblant à nouveau 0.8135.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 1:30 | AUD | Minutes de la RBA | ||||
| 4:30 | JPY | Indice de l'industrie tertiaire M / M Feb | -0.60% | -0.20% | 0.40 % | 0.60 % |
| 8:30 | GBP | Demandes d'allocations chômage | 17.3K | 27.0K | ||
| 8:30 | GBP | Taux de décompte des demandeurs mars | 2.90 % | |||
| 8:30 | GBP | Taux de chômage de l'OIT 3Mths Feb | 4.00 % | 3.90 % | ||
| 8:30 | GBP | Gains hebdomadaires moyens 3M / Y Feb | 3.50 % | 3.40 % | ||
| 8:30 | GBP | Gains hebdomadaires ex Bonus 3M / Y Février | 3.40 % | 3.40 % | ||
| 9:00 | EUR | Sentiment économique allemand ZEW avr. | 0.5 | - 3.6 | ||
| 9:00 | EUR | ZEW allemand Situation actuelle avril | 8.5 | 11.1 | ||
| 9:00 | EUR | ZEW Sentiment économique de la zone euro avr. | - 2.5 | |||
| 12:30 | CAD | Opérations internationales sur les valeurs mobilières (CAD) fév | 28.40B | |||
| 12:30 | CAD | Ventes manufacturières M / M fév | 1.00 % | |||
| 13:15 | USD | Production industrielle M / M Mar | 0.30 % | 0.10 % | ||
| 13:15 | USD | Utilisation de la capacité Mar | 79.20 % | 78.20 % | ||
| 14:00 | USD | Indice NAHB du marché du logement avril | 64 | 62 |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


