
Le S&P 500 et le NASDAQ ont atteint des sommets records du jour au lendemain, mais les sentiments se sont retournés en Asie. Des indices PMI chinois plus faibles que prévu ont soulevé des doutes sur la durabilité de la reprise après le nouvel an lunaire. Il est même question de savoir si le ralentissement a atteint son plus bas niveau. Néanmoins, les actions chinoises restent résilientes jusqu'à présent, le Shanghai SSE restant confortablement au-dessus de 3000 ans.
Sur les marchés des changes, le dollar australien est le plus faible d’aujourd’hui en raison de son lien économique avec la Chine. Le dollar néo-zélandais et le dollar canadien sont les deux autres plus faibles. Le yen est le plus fort pour le moment, suivi de la livre sterling, puis du franc suisse. La vue d'ensemble pourrait changer radicalement en séance européenne avec le PIB de la zone euro en vedette. Nous allions enfin voir à quel point le ralentissement de la zone euro était grave.
Techniquement, le dollar et le yen restent généralement en mode correctif et les consolidations devraient encore s’étendre. Ce devrait être une question de temps quand les deux reprennent les dernières augmentations. La question est de savoir qui serait le plus fort. À en juger par les prix en USD / JPY, le yen a un léger avantage.
En Asie, actuellement, Hong Kong HSI est en baisse de -0.48%. China Shanghai SSE est en hausse de 0.43%. Le Singapore Strait Times est en baisse de -0.31%. Le Japon reste dans les 10 jours de vacances ultra-longues. Du jour au lendemain, DOW a augmenté de 0.04%. Le S&P 500 a augmenté de 0.11%. Le NASDAQ a augmenté de 0.19%. Le rendement à 10 ans a augmenté de 0.031 à 2.536.
L'industrie manufacturière chinoise a diminué en avril, aucun point à la hausse
Les indices PMI de la Chine en avril sont tous devenus plus faibles que prévu. Les résultats ont suscité beaucoup de doutes sur le cas de reprise économique. Et, ils ont suggéré que même le rebond saisonnier du Nouvel An lunaire dans Mach ne pourrait pas durer. La fabrication officielle de PMI est passée de 50.1 à 50.5 et n’a pas répondu aux attentes de 50.6. Le PMI officiel non manufacturé est tombé à 54.3, par rapport à 54.8 et a manqué les attentes de 55.0.
La fabrication de Caixin PMI a chuté à 50.2 en avril, par rapport à 50.8 et a manqué l’attente de 50.2. Zhengsheng Zhong, directeur de l'analyse macroéconomique du groupe CEBM, a déclaré: «En général, la Chine a montré une bonne résistance en avril, mais elle s'est stabilisée sur des bases fragiles et ne s'annonce pas à la hausse. La réunion du Politburo a indiqué que la Chine avait légèrement modifié sa politique anticyclique au premier trimestre de cette année. Comme la pression sur l’économie persistera au deuxième trimestre, nous prévoyons des ajustements mineurs à la politique, mais pas un revirement. »
La confiance des entreprises néo-zélandaises a chuté à -37.5, un patch souple se révélant raisonnablement durable
La Nouvelle-Zélande ANZ Business Confidence a légèrement reculé de -38.0 à -37.5 en avril. L'agriculture a le moins de confiance chez -62.9, tandis que la fabrication chez -25.8 était déjà la meilleure. Activity Outlook est passé de 6.3 à 7.1. Les perspectives agricoles étaient les meilleures chez 20.0, tandis que les ventes au détail étaient moins bonnes chez -7.5.
ANZ a noté que l'économie "traverse une période difficile qui se révèle raisonnablement longue". La baisse constante du PIB devrait se poursuivre jusqu’au milieu de cette année. Toutefois, des conditions monétaires plus favorables et la certitude des politiques devraient voir la dynamique se rétablir, dans l’hypothèse où les perspectives mondiales continueraient de s’améliorer.
En outre, «les pressions sur les coûts devraient se dissiper à mesure que les pressions sur les capacités diminuent, ce qui réduira la pression sur la rentabilité des entreprises». ANZ s'attend à ce que RBNZ supprime l'OCR, à partir du mois d'août, pour soutenir la croissance de l'inflation.
La confiance des consommateurs britanniques de GfK est inchangée à -13, une affaire de «Keep Calm»
La confiance des consommateurs britanniques de GfK est restée inchangée à -13 en avril, conforme aux attentes. Joe Staton, directeur de la stratégie client chez GfK, déclare: «Nous avons signalé un titre -13 au cours des trois derniers mois et il semble que ce soit un cas de« Keep Calm »lorsqu'il s'agit de la confiance des consommateurs en ce moment. Malgré la poursuite politique dans la bulle de Westminster avec le compte à rebours du départ éventuel de la Grande-Bretagne de l'UE, les consommateurs tiennent bon et ne sont pas ébranlés par les manchettes quotidiennes de troubles et d'intrigues, même si nous restons en territoire négatif.
Le PIB de la zone euro pour souligner une journée bien remplie
À l'avenir, le calendrier économique est très chargé aujourd'hui. Le PIB Q1 de la zone euro, de la France et de l’Italie sera l’objectif principal de la session européenne. L'Allemagne publiera également la confiance des consommateurs de Gfk, le prix à l'importation, le chômage et l'IPC. La zone euro publiera le taux de chômage. La Suisse publiera le baromètre économique du KOF.
Plus loin dans les données, c'est le PIB du Canada qui retiendra le plus l'attention. L'IPPI et l'IPMB seront également présentés. Aux États-Unis, le coût de l'emploi, le prix de l'immobilier S&P Case Shiller, le PMI de Chicago, les ventes de maisons en attente et la confiance des consommateurs seront également présentés.
AUD / USD par jour d'Outlook
Pivots quotidiens: (S1) 0.7042; (P) 0.7052; (R1) 0.7066; Plus…
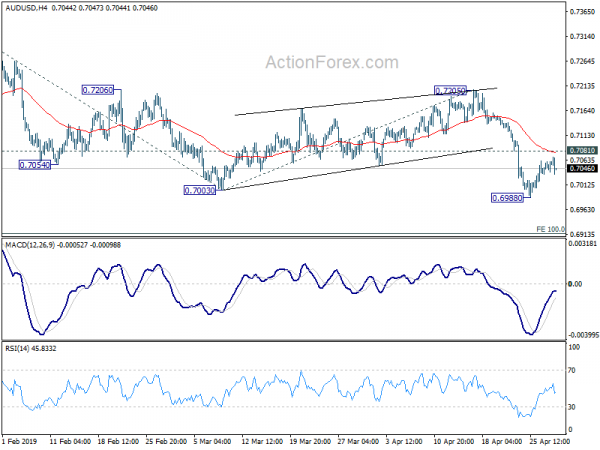
L'AUD / USD plonge légèrement après la reprise de 0.6988. Mais il reste bien au-dessus du minimum temporaire de 0.6988. Le biais intra-journalier reste neutre en premier. On verrait plus de consolidation. En cas de nouvelle hausse, la hausse devrait être limitée par une résistance mineure de 0.7081 pour permettre la reprise de la chute. Une rupture antérieure de 0.7003 suggère une reprise de la chute complète de 0.7295. À la baisse, la cassure de 0.6988 prolongera la chute de 0.7295 à 100, projection en% de 0.7295 à 0.7003 de 0.7205 à 0.6913. Une pause décisive indiquera une nouvelle accélération à la baisse.
Dans l’ensemble, la résistance de la clé 0.7393 étant intacte, les perspectives à moyen terme restent baissières. Le déclin de 0.8135 (2018 high) est considéré comme une reprise de la tendance à la baisse à long terme de 1.1079 (2011 high). La cassure décisive de 0.6826 (2016 low) confirmera cette vue baissière et reprendra la tendance baissière à 0.6008 (2008 low). Cependant, 0.7393 craindra définitivement que la chute de 0.8135 soit terminée. Et le schéma correctif de 0.6826 a commencé la troisième étape, ciblant à nouveau 0.8135.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:01 | GBP | GfK Confiance des consommateurs Apr | - 13 | - 13 | - 13 | |
| 01:00 | NZD | ANZ Business Confidence Apr | - 37.5 | - 38 | ||
| 01:00 | CNY | PMI de fabrication | 50.1 | 50.6 | 50.5 | |
| 01:00 | CNY | PMI non manufacturier avr | 54.3 | 55 | 54.8 | |
| 01:45 | CNY | Caixin PMI Fabrication Apr | 50.2 | 51 | 50.8 | |
| 05:30 | EUR | PIB français Q / Q Q1 P | 0.30 % | 0.30 % | ||
| 05:30 | EUR | PIB français Y / Y Q1 P | 1.10 % | 1.00 % | ||
| 06:00 | EUR | Indice des prix à l'importation allemand M / M Mar | 0.30 % | 0.30 % | ||
| 06:00 | EUR | La confiance des consommateurs allemands GfK mai | 10.3 | 10.4 | ||
| 07:00 | CHF | Indicateur avancé du KOF avr. | 97 | 97.4 | ||
| 07:55 | EUR | Changement de chômage allemand (000) Avril | -6K | -7K | ||
| 07:55 | EUR | Taux de chômage allemand | 4.90 % | 4.90 % | ||
| 09:00 | EUR | Taux de chômage dans la zone euro Mar | 7.80 % | 7.80 % | ||
| 09:00 | EUR | Zone euro PIB Q / Q Q1 A | 0.30 % | 0.20 % | ||
| 10:00 | EUR | PIB italien Y / Y Q1 P | -0.10% | 0.00 % | ||
| 12:00 | EUR | IPC allemand M / M Apr P | 0.50 % | 0.40 % | ||
| 12:00 | EUR | IPC allemand Y / Y Apr P | 1.50 % | 1.30 % | ||
| 12:30 | CAD | PIB M / M fév | 0.00 % | 0.30 % | ||
| 12:30 | CAD | Prix du produit industriel M / M Mar | 0.30 % | |||
| 12:30 | CAD | Indice des prix des matières brutes M / M Mar | 4.60 % | |||
| 12:30 | USD | Indice du coût d'emploi Q1 | 0.70 % | 0.70 % | ||
| 13:00 | USD | S & P / Case-Shiller Composite-20 Y / Y févr. | 3.10 % | 3.60 % | ||
| 13:45 | USD | Chicago PMI avr | 59 | 58.7 | ||
| 14:00 | USD | Ventes de maisons en attente M / M Mar | 0.70 % | -1.00% | ||
| 14:00 | USD | Confiance des consommateurs Apr | 126.5 | 124.1 |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


