
La guerre commerciale entre les États-Unis et la Chine reste aujourd’hui un thème dominant sur les marchés financiers mondiaux. Les propos des deux côtés ont continué à indiquer des positions dures. Peu importe à quel point leur rhétorique est proche des faits. Ce qui compte le plus, c’est que ni les États-Unis ni la Chine ne reculent pour l’instant. Plus important encore, après les doubles efforts de Trump pour isoler Huawei, les entreprises technologiques mondiales commencent à suspendre leurs livraisons au géant chinois des télécommunications. Ces sociétés comprennent Intel, Qualcomm, Broadcom et l’allemand Infineon. Et même Google cesserait de prendre en charge sa plate-forme Android. Les tensions entre les États-Unis et la Chine ne feront qu’empirer.
Néanmoins, alors que l'aversion au risque est visible sur les actions européennes alors que les contrats à terme américains pointent vers une ouverture en baisse, les marchés des changes l'ignorent. Le dollar australien reste le dollar le plus fort pour le moment, porté par les résultats des élections du week-end. Les dollars néo-zélandais et canadien suivent en deuxième position. Il n'y a pas de force apparente pour le yen aujourd'hui. Au lieu de cela, le dollar, l'euro et le yen sont jusqu'à présent les plus faibles.
Techniquement, même si le yen est légèrement plus bas aujourd'hui, il y a maintenant des signes d'un plancher dans les croisements du yen. Nous nous attendons toujours à une nouvelle baisse de l’USD/JPY, de l’EUR/JPY et du GBP/JPY à venir. 109.02 en USD/JPY, 122.08 en EUR/JPY et 139.54 en GBP/JPY seront surveillés pour une reprise des baisses. La livre sterling semble également globalement faible en raison de la résurgence d’un Brexit sans accord. Le GBP/USD reste en baisse à court terme, et l'EUR/GBP reste en hausse à court terme.
En Europe, actuellement, le FTSE est en baisse de -0.84%. DAX est en baisse -1.77%. CAC est en baisse de -1.74%. Le rendement allemand de l'année 10 est supérieur à celui de 0.013 à -0.088. Plus tôt en Asie, Nikkei avait augmenté de 0.24%. Hong Kong HSI a chuté de -0.57%. China Shanghai SSE a chuté de -0.41%. Le détroit de Singapour a chuté de -0.77%. Au Japon, le rendement JGB pour l’année 10 a augmenté de 0.008 à -0.047.
Chine : Trump avait des attentes extravagantes quant à la réalisation d’intérêts déraisonnables par une pression extrême
La Chine a répliqué à l’affirmation de Trump selon laquelle il existait un « accord très solide », un « bon accord » que l’accord conclu a modifié, conduisant à des droits de douane plus élevés sur les importations chinoises. Le porte-parole du ministère des Affaires étrangères, Lu Kang, a déclaré : « Nous ne savons pas de quoi parlent les États-Unis avec cet accord. Peut-être que les États-Unis ont un accord pour lequel ils ont toujours eu des attentes extravagantes, mais ce n’est certainement pas un soi-disant accord que la Chine a accepté. »
Lu a également critiqué le fait que les États-Unis aient tenté de « parvenir à des intérêts déraisonnables par une pression extrême ». Et « dès le début, cela ne fonctionnerait pas ». Il a également réitéré « les relations sino-américaines. les consultations économiques et commerciales ne peuvent que suivre la bonne voie du respect mutuel, de l’égalité et du bénéfice mutuel pour qu’il y ait un espoir de succès.
Les entreprises de l’UE ont vu persister les transferts de technologie forcés en Chine, à un rythme deux fois plus élevé
Dans une enquête menée par la Chambre de commerce de l'Union européenne en Chine, les entreprises de l'UE sont généralement sceptiques quant à la publication par la Chine d'une évaluation de l'ouverture du marché. Les entreprises européennes ont continué de constater « un soutien soutenu aux entreprises publiques, une incidence plus élevée de transferts de technologie injustes et un renforcement du rôle du Parti communiste dans les affaires ». Il est également noté que « l’une des lacunes les plus importantes du programme de réforme de la Chine est que certaines promesses de haut niveau visant à améliorer l’environnement des affaires pour les entreprises internationales n’ont pas été traduites en actions concrètes ».
Plus important encore, la vice-présidente de la Chambre européenne, Charlotte Roule, s'est plainte du fait que « nos membres ont signalé que les transferts de technologie forcés non seulement persistent, mais qu'ils se produisent à un rythme deux fois plus rapide qu'il y a deux ans ». Et « il est inacceptable que cette pratique perdure sur un marché aussi mature et innovant que la Chine ».
Voici quelques points saillants des résultats de l’enquête :
- L’optimisme quant à la croissance pour les deux prochaines années est passé de 62 % en 2018 à 45 % en 2019.
- 47 % des personnes interrogées s'attendent à ce que le nombre d'obstacles réglementaires augmente au cours des cinq prochaines années, et 25 % s'attendent à ce que ce nombre reste le même.
- Environ la moitié des personnes interrogées s’attendent à ce qu’il faudra cinq ans pour parvenir à la neutralité concurrentielle, tandis qu’un tiers ne s’attend jamais à ce qu’elle soit réalisée.
- 20 % des personnes interrogées se sentent obligées de transférer des technologies comme condition d'accès au marché, dont près des deux tiers ont eu lieu au cours des deux dernières années et dont un quart avaient lieu au moment de la réalisation de l'enquête.
Bundesbank : Les forces du ralentissement qui prévalent dans l'industrie allemande pourraient s'intensifier quelque peu
La Bundesbank allemande a déclaré dans son rapport mensuel que le rebond au premier trimestre était en grande partie dû à des facteurs ponctuels. La dynamique sous-jacente de l’économie est restée faible et la croissance pourrait ne pas se maintenir.
Il a noté que « ces effets, qui ont largement stimulé la croissance après le début de l’année, devraient s’atténuer, voire s’inverser… En outre, les forces du ralentissement continuent de prévaloir dans l’industrie, et elles pourraient même s’intensifier quelque peu ».
En outre, les constructeurs automobiles étaient confrontés à une demande extérieure plus faible. Les ventes mondiales de voitures devraient encore se contracter en 2019, prolongeant ainsi la baisse enregistrée en 2018.
USTR Lighthizer aurait rencontré le Japan Motegi en mai 24, sur le point de conclure un accord commercial
Il a été rapporté, sans confirmation pour le moment, que le représentant américain au Commerce, Robert Lighthizer, se rendra au Japon le mois de mai 24. Il rencontrera le ministre japonais de l'Economie, Toshimitsu Motegi, pour reprendre les négociations commerciales. Trump a déclaré que les importations automatiques étaient une menace pour la sécurité nationale la semaine dernière. Et Lighthizer aura 180 jours pour compléter l’accord commercial. Sinon, Trump pourrait commencer à imposer des droits de douane sur les automobiles et les pièces du Japon.
Kenji Wakamiya, président de la commission des affaires étrangères de la chambre basse du Parlement, a déclaré qu'il s'attendait à ce que Trump ne soit pas aussi dur envers le Japon qu'il l'avait été envers la Chine. Il a ajouté que les États-Unis pourraient exiger que le Japon fixe des objectifs de production aux constructeurs automobiles américains. Il a toutefois prévenu qu'« il serait difficile pour le gouvernement japonais de dire aux constructeurs automobiles ce qu'ils doivent faire. Ils ont leurs idées et leurs actionnaires… Ce ne sera donc pas facile.
Par ailleurs, l’affirmation selon laquelle les importations automobiles constituent une menace à la sécurité nationale des États-Unis a rendu furieux le constructeur japonais Toyota Motor. Toyota a déclaré vendredi dernier dans un communiqué que la proclamation de Trump « envoie le message à Toyota que nos investissements ne sont pas les bienvenus et que les contributions de chacun de nos employés à travers l’Amérique ne sont pas valorisées ».
Le Japon a enregistré une forte croissance du PIB global en 0.5%, mais les dépenses des consommateurs et des entreprises se sont contractées
L'économie japonaise a fait preuve d'une résistance surprenante, même s'il y avait des spéculations de contractions. Q1 GDP a progressé de 0.5% en glissement annuel par rapport aux attentes -0.1% en glissement trimestriel. Annualisé, le PIB a augmenté de 2.1%. Cependant, les détails sont plutôt faibles. Les dépenses de consommation ont chuté de -0.1% tg. Les dépenses des entreprises ont également chuté de -0.3% t / t. Les exportations ont également connu la plus forte contraction depuis 2015. Les chiffres indiquent que le Japon pourrait entrer dans une légère récession
Le ministre de l'Economie, Toshimitsu Motegi, a néanmoins salué le fait que les fondamentaux économiques du Japon restent sains, soutenus par une demande intérieure forte, qui continue de progresser. En outre, les conditions de l'emploi et des revenus se sont améliorées tandis que les bénéfices des sociétés sont élevés.
Cependant, le gouvernement surveillera attentivement l’impact des tensions commerciales. Les exportations ralentissent déjà et la production reste faible en raison du ralentissement économique de la Chine. Certains fabricants retardent également les dépenses en capital, ce qui entraîne une baisse des dépenses en capital.
Le dollar australien rebondit sur les résultats des élections, limité par la RBA et le commerce
Le dollar australien s'apprécie aujourd'hui après la victoire surprenante de la coalition de centre-droite aux élections du week-end, obtenant également une majorité absolue. Certains économistes considèrent que la coalition dirigée par le Parti libéral est un meilleur gestionnaire de l’économie. De plus, lors de son retour au pouvoir, la coalition poursuivra les réductions d’impôts promises le 1 de juillet. Cela est perçu par certains comme un stimulus équivalent à une réduction de taux 25bps, sans réduction bien entendu.
Néanmoins, la hausse en Australie est jusqu'à présent limitée. Deux facteurs principaux assombrissent les perspectives. Premièrement, le gouverneur de la RBA, Philip Lowe, Philip Lowe prononcera un discours mardi. Après une hausse surprise du taux de chômage en avril, certaines rumeurs suggèrent que Lowe pourrait en profiter pour tracer la voie des réductions de taux au second semestre. Deuxièmement, après l’escalade récente de la guerre commerciale entre les États-Unis et la Chine, il n’ya plus qu’un moyen d’aller dans les tensions entre les deux pays. Les relations ne feront qu'empirer.
USD / CHF Mid Day-Outlook
Pivots quotidiens: (S1) 1.0089; (P) 1.0106; (R1) 1.0126; Plus…
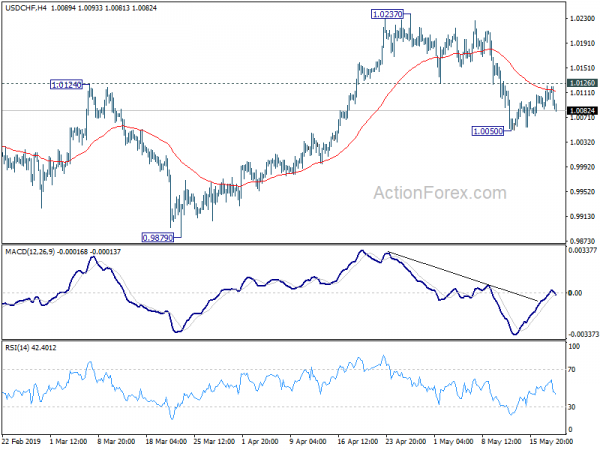
L'USD/CHF s'affaiblit légèrement après avoir échoué à franchir la 4 heure 55 EMA. Mais il reste au-dessus du plus bas temporaire de 1.0050 et le biais intrajournalier reste neutre. Une nouvelle baisse reste légèrement favorable tant que le support de 1.0126 devient la résistance. À la baisse, une cassure de 1.0050 reprendra la chute de 1.0237 pour retester le support clé de 0.9879. Cependant, une cassure ferme de 1.0126 ramènera le biais à la hausse pour la résistance de 1.0237.
Dans l’ensemble, tant que le support de 0.9879 est maintenu, 0.9186, la tendance à la hausse à moyen terme, est toujours en cours. La rupture de 1.0237 ciblera la résistance 1.0342 à la suite. Pour le moment, nous serions prudents face à une forte résistance à partir de là pour limiter la hausse, jusqu'à ce que nous voyions une accélération à la hausse à moyen terme. Cependant, une rupture décisive de 0.9879 sera un signe fort de retournement à moyen terme. Le focus sera renvoyé au support 0.9716 pour confirmation.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:01 | GBP | Rightmove House Prix M / M mai | 0.90 % | 1.10 % | ||
| 23:01 | GBP | Prix des maisons Rightmove A / Y Mai | 0.10 % | -0.10% | ||
| 23:50 | JPY | PIB Q / Q Q1 P | 0.50 % | -0.10% | 0.50 % | |
| 23:50 | JPY | Déflateur du PIB Y / Y Q1 P | 0.20 % | 0.20 % | -0.30% | |
| 4:30 | JPY | Production industrielle M / M Mar F | -0.60% | -0.90% | ||
| 6:00 | EUR | PPI allemand M / M Apr | 0.50 % | 0.30 % | -0.10% | |
| 6:00 | EUR | PPI allemand Y / Y Apr | 2.50 % | 2.40 % | 2.40 % | |
| 8:00 | EUR | Compte courant de la zone euro (EUR) Mar | 24.7B | 24.2B | 26.8B | 27.9B |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


