
US Review
Le logement à la recherche de nuages commerciaux sombres
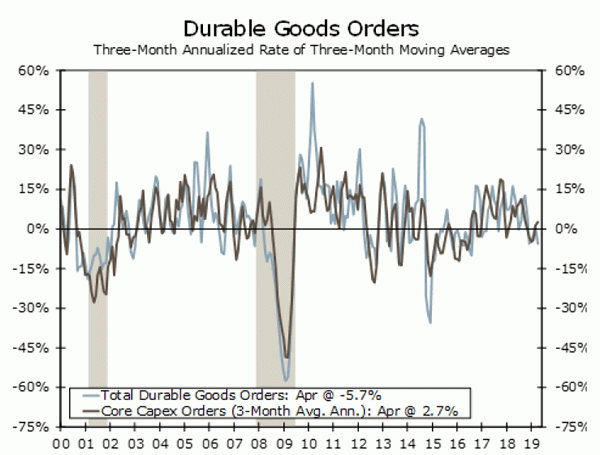
- Les commandes de biens durables ont glissé de 2.1% en avril. L’échouement du 737 MAX a entraîné une baisse de 25.1% des commandes d’avions commerciaux. Cependant, les commandes de capital par cap ont également chuté de 0.9%, ce qui indique que les investissements des entreprises devraient continuer à être modérés.
- Les ventes à domicile ont trébuché en avril. Les ventes existantes ont chuté de 0.4% et les nouvelles ventes de 6.9%, bien que la faiblesse mensuelle masque une tendance plus positive due à la baisse des taux hypothécaires.
- Le compte rendu de la réunion du FOMC début mai semble confirmer notre point de vue selon lequel la Fed ne devrait pas relever ses taux d’intérêt cette année.
Le logement à la recherche de nuages commerciaux sombres
Des nuages sombres ont continué à se rassembler au fil des discussions commerciales jadis prometteuses entre les États-Unis et la Chine. Un dialogue de plus en plus dur a sonné le feu aux marchés financiers cette semaine, ce qui indique qu’il existe un écart entre les deux parties plus grand que ne l’avaient initialement pensé de nombreux observateurs. Sur une note plus optimiste, les droits de douane imposés l’année dernière sur l’acier et l’aluminium importés du Mexique et du Canada ont été levés cette semaine, ce qui rapprochera vraisemblablement l’accord commercial USMCA de la ratification.
Les obstacles commerciaux jouent probablement un rôle dans la faiblesse du secteur des usines. Les commandes de biens durables ont diminué de 2.1% en avril. Les commandes d'aéronefs ont été influencées par la volatilité des commandes d'aéronefs ces derniers mois, et c'était à nouveau le cas. L'échouement du Boeing 737 MAX et les titres négatifs qui en ont résulté ont entraîné des annulations nettes, qui ont lourdement pesé sur les résultats d'avril. La composante avions civils des commandes a diminué de 25.1%, tandis que les livraisons ont diminué de 16.0%. Cela dit, la faiblesse des commandes ne se limite pas aux avions commerciaux. Les commandes de dépenses en capital de base ont également chuté de 0.9% et ont ralenti pour atteindre 2.5% sur un an. Dans l’ensemble, l’activité manufacturière devrait continuer à s’affaiblir au cours des prochains mois, dans un contexte de frictions commerciales accrues et d’une croissance mondiale atone.
Sur une note plus positive, la baisse des taux hypothécaires a permis de contrecarrer le net recul des ventes de maisons observé l'an dernier, sans toutefois l'inverser. Les baisses des ventes d'habitations neuves et existantes en avril masquent une tendance générale à l'amélioration du marché de l'habitation. Les ventes de maisons neuves ont été inférieures aux attentes, avec une baisse de 6.9% en avril. Cependant, le rapport contenait des révisions significatives aux données des mois précédents, qui montraient que les ventes avaient atteint un rythme de croissance du cycle supérieur à celui du 723,000 en mars. De plus, le rythme de vente des unités 673,000 atteint en avril est le quatrième plus fort depuis 2007. Les constructeurs ont probablement aidé les ventes de maisons neuves en proposant des remises pour compenser la hausse rapide des stocks. Toutefois, la tendance est en nette amélioration et les ventes dépassent désormais de 7.0% par rapport à leur rythme de l'année précédente.
Les ventes de maisons existantes ont également enregistré une baisse et une baisse de 0.4% au cours du mois. Bien que décevant, les ventes existantes restent assez solides et se situent juste un peu en deçà du rythme enregistré il y a un an. Une évasion significative est peu probable cette année, mais les ventes devraient être plus fortes que celles des derniers mois. Le taux de l'hypothèque à taux fixe de l'année 30 est tombé à 4.14% en avril, son plus bas niveau depuis le début de l'année dernière. Une reprise dans les applications d'achat a suivi. Jusqu'au mois de mai 10, l'indice des applications d'achat est 4.0% au-dessus du niveau moyen de l'année dernière pour la même période.
Dans l'intervalle, le compte rendu de la réunion du FOMC du début du mois de mai a révélé que le rapport sur le PIB publié dans Q1 avait apaisé les craintes de nombreux responsables quant aux risques de dégradation grandissants qui s'étaient accumulés vers la fin de 2018. Alors que de nombreux responsables de la Fed estiment que la faiblesse de l’inflation sous-jacente est en grande partie transitoire, certains membres ont affirmé que les risques à la baisse pesant sur l’inflation avaient augmenté. N'oubliez pas que l'escalade récente des tensions commerciales est survenue après la réunion et que l'imposition de droits de douane supplémentaires sur les produits importés de Chine pourrait amener de nombreux membres de la Fed à réévaluer les risques. Toutefois, les procès-verbaux réaffirment notre position selon laquelle la Fed maintiendra vraisemblablement toute nouvelle hausse de taux d’intérêt pour le reste de l’année.
US Perspectives
Indice de confiance des consommateurs • Mardi
La confiance des consommateurs s'est arrêtée ces derniers mois. Des tensions commerciales croissantes entre les États-Unis et la Chine, une voie incertaine pour la politique monétaire et la volatilité des marchés financiers ont semé une certaine instabilité dans les mesures mensuelles d'optimisme.
Pas plus tard qu'en octobre, l'indice de confiance des consommateurs a atteint son sommet de cycle de 137.9, juste avant que la liquidation du marché ne s'achève l'année dernière ne pèse sur l'optimisme. Mais, alors même que le S&P 500 a regagné son terrain perdu cette année, les tensions commerciales persistantes et l'incertitude politique ont empêché un regain d'ébullition. Le tirage préliminaire de l'indice du sentiment des consommateurs de l'Université du Michigan - le dernier tirage sera publié vendredi - suggère que le sentiment est resté limité en mai.
Toutefois, l'enquête du Conference Board était terminée avant la récente faiblesse des marchés financiers et avant l'intensification de la guerre commerciale. Nous pourrions donc assister à une légère reprise en mai.
Précédent: 129.2 Wells Fargo: 137.2 Consensus: 130.0
Q1 Corporate Profits • Jeudi
Les entreprises américaines ont vu leurs bénéfices augmenter en 2018, en partie grâce à une impulsion de la réforme favorable de l'impôt sur les sociétés adoptée à la fin de 2017, mais aussi au fort taux de croissance économique. Comme les réductions d'impôt ont été supprimées des calculs d'une année à l'autre, il était naturel que les bénéfices après impôt ralentissent cette année. Le rythme de croissance des bénéfices avant impôts a légèrement mieux résisté, mais devrait ralentir. Avec la deuxième publication du PIB du T1 la semaine prochaine, nous recevons un premier aperçu de la croissance des bénéfices des entreprises. Nous avons écrit précédemment que les mesures des bénéfices du S&P 500 et la mesure de la croissance des bénéfices à l'échelle de l'économie qui alimente le PIB diffèrent en termes de couverture et de méthodologie. Alors que les prévisions de bénéfices par action des entreprises ont été volatiles ces derniers mois, nous prévoyons un ralentissement de la croissance des bénéfices avant impôts, compte tenu de nos prévisions selon lesquelles la croissance du PIB réel ralentira cette année. Nous accorderons une attention particulière aux pressions accrues sur les coûts résultant des tarifs, qui sont un joker pour les marges bénéficiaires.
Précédent: 7.4% (avant impôt, d'une année à l'autre) Wells Fargo: 6.2% (avant impôt, d'une année à l'autre)
Revenu personnel et dépenses • Vendredi
L’environnement économique quasi statique a récemment pesé non seulement sur la confiance des consommateurs, mais aussi sur les habitudes d’achat. Au cours des derniers mois, les données de consommation ont pris du retard et ont été à certains égards trompeuses, à l'instar de la baisse toujours curieuse des dépenses de décembre, faisant craindre un repli généralisé. Les dépenses ont clôturé le premier trimestre avec une augmentation solide de 0.9, suggérant un certain élan vers Q2. Mais, avec les ventes au détail d’avril en baisse de 0.2%, il est peu probable que les dépenses d’avril augmentent de nouveau. Malgré une réduction considérable des dépenses en mai et en juin, les dépenses devraient toujours être bonnes pour un trimestre décent. Le déflateur de base du PCE fera l’objet d’une attention supplémentaire vendredi. Les derniers procès-verbaux de la Fed ont révélé que les autorités considéraient que la récente réduction de l'inflation était «transitoire», mais d'autres considéraient l'ancrage des anticipations d'inflation comme un obstacle à la réalisation de l'objectif de% 2. Nous attendons une reprise de cette mesure, mais nous nous attendons à ce qu'elle reste inférieure à 2% cette année.
Précédent: 0.1%, 0.9% Wells Fargo: 0.4%, Consensus 0.2%: 0.3%, 0.2% (Mois après mois)
examen global
L'économie mondiale marque une pause, mais va-t-elle se rafraîchir?
- Les données extraites des économies étrangères au cours de la semaine écoulée ont été mitigées, rien n’indiquant que la croissance internationale soit en train de s’accélérer ou de se ralentir au début de 2019.
- Le PIB japonais du Q1 a été plus ferme que prévu, principalement en raison de la faiblesse des importations plutôt que de la vigueur de la demande intérieure. Les commandes de machines pour mars ont été plus fermes que prévu, tandis que les exportations ont été plus faibles que prévu.
- Après que l'économie britannique a montré de la résistance à Q1, des enquêtes de confiance suggèrent un possible ralentissement de Q2. Dans le même temps, les PMI de la zone euro ont fléchi en mai et il semble probable que la croissance du PIB de la zone euro Q2 pourrait être inférieure à celle de Q1.
Bonne nouvelle, mauvaise nouvelle
La semaine a été contrastée pour les données économiques étrangères, à commencer par la publication lundi des données sur le PIB japonais Q1. Les chiffres semblaient impressionnants au premier abord, avec une croissance de l’économie japonaise sur 2.1% annualisée sur un trimestre. Cependant, les détails sous-jacents étaient décevants. Les dépenses de consommation des ménages ont diminué à un rythme de 0.4% et les investissements des entreprises se sont contractés à un rythme de 1.2%. Sur le plan intérieur, les principales sources de vigueur ont été l'investissement résidentiel et l'investissement public. En fait, le principal facteur à l'origine de la croissance globale favorable est la forte baisse annualisée des importations de 17.2%, trimestre par trimestre, indicateur de la demande intérieure toujours modérée. Alors que les dépenses de consommation n'augmentent que modérément et que le gouvernement est encore sur la bonne voie pour augmenter la taxe à la consommation en octobre, la politique monétaire accommodante de la Banque du Japon devrait persister pendant une longue période.
Les nouvelles se sont légèrement améliorées à mesure que la semaine avançait, l'IPC de base pour avril se raffermissant à 0.9% sur un an, et les commandes de machines privées de mars ayant progressé de 3.8% sur un mois. Cela dit, l’inflation mesurée par l’IPC reste bien en deçà de l’objectif d’inflation en% 2 de la banque centrale, tandis que les commandes de machines sont toujours en baisse de 0.7% par rapport au même mois de l’année précédente.
La résilience britannique montre des signes de fissuration
Les données économiques britanniques ont généralement bien résisté au début du 2019, mais ont montré un léger ralentissement dans les derniers chiffres. Après trois mois de fortes hausses, les ventes au détail d'avril ont chuté de 0.2% par rapport à un mois, la croissance des ventes ayant ralenti pour passer de 4.9% en mars à 6.3%. Une enquête réalisée en mai auprès des constructeurs a également montré une baisse du solde des commandes à -10, la plus faible valeur enregistrée depuis la fin de 2016. L'inflation IPC est restée proche de l'objectif de la banque centrale en avril, l'IPC global ayant augmenté de 2.1% par rapport à l'année précédente et l'IPC de base, de 1.8%. Cependant, alors que l’incertitude régnant sur le Brexit pèse sur l’économie, nous pensons qu’une hausse des taux de la Banque d’Angleterre est peu probable cette année. Sur le front du Brexit, le Premier ministre britannique May a présenté sa dernière proposition concernant le Brexit, qui prévoyait notamment un référendum sur son accord, soumis à l'approbation du Parlement, et donnant au Parlement le choix entre le modèle douanier de l'après-Brexit. Cependant, ces mesures ont reçu peu de soutien et le Royaume-Uni ne semble pas vouloir quitter l'UE dans un avenir proche, après l'annonce ultérieure par May de sa démission du poste de Premier ministre le X juin prochain.
L’économie de la zone euro se bat pour gagner de la traction
Enfin, cette semaine a également été consacrée à la dernière lecture sur la santé de l’économie de la zone euro, sous la forme de plusieurs enquêtes de confiance menées dans toute la région. Le PMI manufacturier de la zone euro en mai s'est assoupli pour atteindre 47.7, restant inférieur au seuil de rentabilité de 50. Les services PMI ont également basculé vers 52.5. Pour l'Allemagne - la plus grande économie de la zone euro -, l'indice de confiance des entreprises IFO de mai était tombé à 97.9, atteignant son plus bas niveau depuis la fin de 2014. Jusqu’à présent, dans Q2, le PMI composite de la zone euro s’aligne sur sa moyenne Q1, même s’il est toujours probable que la croissance du PIB de Q2 risque de ralentir par rapport au gain relativement solide enregistré en Q0.4% par rapport à 1.
Perspectives mondiales
Suisse PIB • Mardi
Le PIB de la Suisse Q1 sera publié la semaine prochaine et montrera probablement que l'économie a commencé 2019 sur une note modérée. L’économie s’est arrêtée au cours de la seconde moitié de 2018, avec une croissance pratiquement nulle au cours de cette période. Sur une base séquentielle, les dépenses de consommation ont à peine augmenté, alors que les dépenses d’investissement privé se contractaient à la fois en Q3 et Q4. Pour Q1-2019, les prévisions consensuelles prévoient une augmentation du PIB de 0.3% sur un trimestre, dépassant ainsi légèrement le gain de 0.2 observé à Q4. Les dépenses de consommation sont probablement restées faibles, les ventes au détail réelles ayant diminué sur une base annuelle au cours de Q1. Compte tenu de la croissance modeste et du faible taux d’inflation, la Banque nationale suisse devrait maintenir sa politique monétaire expansionniste pendant un certain temps. En particulier, la banque centrale maintiendra probablement son taux de dépôt à vue à -0.75% pendant une période prolongée, tout en précisant qu’elle interviendra autant que nécessaire sur les marchés des changes pour éviter une force excessive des devises.
Précédent: Consensus 0.2%: 0.3% (trimestre sur trimestre)
PMI chinois • Vendredi
Après un démarrage solide de 2019, les tendances économiques chinoises sont devenues plus contrastées ces derniers mois. Les PMI des secteurs de la fabrication et des services ont tous deux diminué en avril, tandis que la croissance des ventes au détail et de la production industrielle d'avril a également ralenti de manière notable par rapport à leur rythme de mars. Avec la dernière escalade des tensions commerciales et l'imposition de droits de douane entre la Chine et les États-Unis, les acteurs du marché peuvent surveiller encore plus étroitement les données économiques chinoises compte tenu des retombées potentielles et des perturbations résultant de l'impasse actuelle.
Le PMI de fabrication pour le mois de mai devrait revenir à 49.9 et revenir au-dessous du niveau clé de 50, tandis que le PMI des services devrait rester stable en mai à 54.3. Nous estimons actuellement que le PIB Q2 de la Chine a ralenti pour s'établir à 6.2% sur douze mois, mais le risque d'un ralentissement plus prononcé plus tard cette année pourrait augmenter si les tensions commerciales actuelles persistaient.
Précédent: 50.1 (fabrication), 54.3 (services) Consensus: 49.9 (fabrication), 54.3 (services)
PIB canadien • Vendredi
Après avoir terminé 2018 sur une note faible, la croissance économique canadienne devrait s'améliorer modérément dans Q1 2019. Le PIB de Q4 n’a augmenté que de 0.4% annualisé sur un trimestre, alors que la demande intérieure finale a été encore plus modérée, se contractant à un rythme de 1.5%. Bien que la croissance de l’emploi ait été robuste jusqu’à présent dans 2019, les données des ventes au détail indiquent que les dépenses de consommation restent faibles, tandis que les ventes mixtes dans le secteur de la fabrication ne suggèrent qu’une légère amélioration des dépenses d’investissement. Cela dit, la hausse des prix du pétrole pourrait donner une impulsion positive modeste à la croissance économique du Canada. Le consensus est que la croissance du PIB Q1 atteindra 1% en rythme annualisé, ce qui est supérieur au X% prévu par la Banque du Canada dans son dernier Rapport sur la politique monétaire. S'agissant de la banque centrale, on s'attend généralement à ce que la Banque du Canada maintienne son taux directeur à 0.8%, compte tenu du contexte de faible croissance et de l'inflation mesurée par l'IPC proche de la cible.
Précédent: 0.4% Wells Fargo: 0.8% Consensus: 0.8% (Trimestre, annualisé)
Point de vue
Taux d'intérêt Montre
«Patient» reste le nom du jeu
Le compte rendu de la dernière réunion du FOMC a indiqué que les responsables étaient plus confiants que l’économie américaine continuerait à se développer à un rythme décent à court terme. La vigueur du marché du travail, l’amélioration de la confiance et des conditions financières, ainsi que «la diminution des risques de dégradation à la fois sur le marché intérieur et à l’étranger» ont tous été cités comme facteurs de soutien de la croissance pour le reste de cette année.
"Certains" participants étaient plus préoccupés par les perspectives d'inflation après les récentes lectures douces du déflateur de l'ECP. Cependant, il y avait un consensus sur le fait qu'une partie au moins de la faiblesse récente de l'inflation était due à des facteurs transitoires, faisant écho aux vues du président Powell lors de la conférence de presse d'après la réunion.
La croissance semblant plus ferme et la faible inflation n'étant pas une préoccupation immédiate, la plupart des responsables semblaient adopter une «approche patiente en matière d'ajustement des politiques». En d'autres termes, les responsables du FOMC ne sont pas pressés de faire monter ou baisser les taux.
Tant pour les risques de baisse Abating Les minutes, cependant, sont plus étroites que d'habitude. De «nombreux» participants ont indiqué que les risques à la baisse pesant sur la croissance au début de l'année s'étaient atténués, mais c'était avant que les tensions commerciales entre les États-Unis et la Chine ne s'aggravent à nouveau. Les risques baissiers étant à nouveau à la hausse, il semble raisonnable que les marchés prévoient une réduction de taux lors du prochain mouvement du FOMC, mais avant la fin de l’année nous semble encore prématurés, étant donné le marché du travail serré et les perspectives de croissance devant rester supérieures à la tendance.
Penser à ses avoirs en trésorerie
Les membres du FOMC ont également été soumis à des scénarios présentés par le personnel sur la composition future des bilans de la Fed. Un profil à échéance plus courte, dans lequel la Fed détenait des titres dont la maturité était inférieure ou égale à trois ans, était supposé être un meilleur point de départ si les responsables essayaient d'ajouter un hébergement à un moment donné via un programme de prolongation d'échéance tel que «Opération Twist». un profil à court terme nécessiterait également un taux inférieur des fonds fédéraux, toutes choses étant égales par ailleurs. Nous prévoyons que le FOMC établira éventuellement un profil proportionnel à l'univers des titres du Trésor en circulation. La Fed détiendrait donc davantage de titres du Trésor à court terme, mais conserverait le taux des fonds fédéraux comme principal outil de sa politique.
Informations sur le marché du crédit
La dette «cachée» de la Chine
La règle standard du système financier chinois est que, plus l'intervention de l'État est importante, plus les coûts de financement sont bon marché. Cependant, dans les régions de Chine où le secteur public domine l’économie, des milliards de dollars de dettes vendues par les véhicules de financement des administrations locales (LGFV) affichent les rendements les plus élevés. Les obligations LGFV ont été créées pour stimuler la croissance grâce à des investissements en infrastructures durant la crise financière mondiale. La participation des investisseurs a depuis augmenté, grâce à la garantie implicite du gouvernement et à la familiarité du public avec cet actif.
La croissance économique modérée observée récemment en Chine a accru la pression exercée sur le gouvernement chinois pour garantir les obligations des LGFV contre le défaut de paiement. Les obligations LGFV sont toujours perçues comme «sûres» car le gouvernement leur fournit un soutien financier. Les investisseurs restent prudents face au risque de défaillance des obligations, compte tenu des conditions de crédit contraignantes de la Chine et des défaillances sans précédent des obligations de sociétés et municipales au cours de la dernière année. La vague de défauts de paiement a exercé une pression à la hausse sur les rendements des obligations de type LGFV, tandis que les récents efforts de désendettement du gouvernement chinois pourraient également avoir contribué à la hausse des rendements obligataires.
Aujourd'hui, le gouvernement chinois s'emploie à stabiliser l'économie et à mettre en œuvre de nouvelles mesures de relance si les menaces commerciales continuent de faire la navette avec les États-Unis. C’est une bonne nouvelle pour les obligations LGFV à court terme, car elles soutiennent des projets d’infrastructure et serviront à stimuler l’économie chinoise.
Sujet de la semaine
L'escalade des échanges commerciaux menace les investissements
Les craintes d'une longue bataille commerciale entre la Chine et les États-Unis ont éclaté cette semaine, les deux parties semblant vouloir creuser le trou. Nous maintenons notre point de vue selon lequel l'impact direct d'une guerre commerciale totale entre les deux nations aurait un impact minimal sur le pays. Économie américaine. Après tout, les exportations vers la Chine représentent moins de 1% du PIB. Toutefois, les effets indirects risquent d’être plus prononcés et il n’est pas nécessaire d’attendre qu’une guerre commerciale de grande ampleur se déclenche.
Seule l’incertitude sur les relations commerciales pèse sur la croissance. Le manque de clarté sur le coût des intrants et la compétitivité des exportations face aux possibles tarifs de rétorsion (s’ils sont autorisés à exporter du tout) risquent de pousser certaines entreprises à retarder leurs décisions d’investissement. Si les prévisions de croissance ne cadraient pas avec l'affaiblissement du revenu disponible sous le poids des droits de douane, les entreprises pourraient en outre limiter les investissements.
La simple crainte d'une guerre commerciale pourrait-elle mettre l'économie américaine en récession? Nous avons choqué notre modèle macroéconomique et avons constaté qu'il faudrait environ une baisse de 15% de l'investissement réel pour que l'économie américaine se retrouve en légère récession. Pour mettre cela en perspective, au plus fort de la récession 2001, qui était considérée comme causée par des déséquilibres dans le secteur des entreprises, l’investissement n’a chuté que de 11% sur un an (graphique du haut).
Quelle est la probabilité d'une baisse de 15% de l'investissement pour le moment? En avril, les plans d’investissement des entreprises ont plutôt bien résisté (graphique du bas), tandis que l’investissement résidentiel devrait être relativement à l’abri des problèmes commerciaux.
Dans une certaine mesure, notre modèle surestime l'impact sur l'investissement qui plongerait l'économie dans une récession. Vraisemblablement, si les entreprises retardent une expansion ou l'achat d'équipement, elles réfléchiraient aussi à deux fois avant d'embaucher plus de travailleurs. Des embauches plus lentes pèseraient sur la croissance des revenus et, partant, sur les dépenses de consommation. Plus immédiatement, les implications négatives d’une guerre commerciale prolongée contribueraient à un durcissement des conditions financières, comme nous l’avons vu cette semaine avec le ton de réduction des risques sur les marchés financiers.
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


