
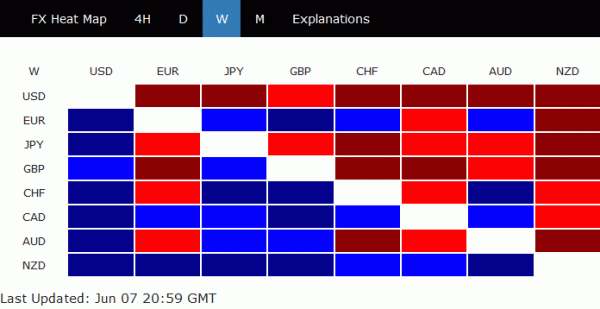
La faiblesse du dollar était le thème principal de toute la semaine. Tout a commencé avec les inquiétudes suscitées par les menaces tarifaires de Trump au Mexique. Ensuite, des responsables de la Fed ont reconnu les risques de la politique tarifaire de Trump et ont indiqué leur ouverture aux réductions de taux si les tensions commerciales s’aggravaient. La vente a atteint son apogée après un rapport sur la masse salariale non agricole qui laisse présager un assouplissement monétaire. Cependant, la situation a tourné à peu près après marché, lorsque Trump a déclaré que les droits de douane sur le Mexique seraient "suspendus indéfiniment" au moment de la conclusion d'un "accord". La question est donc de savoir si les responsables de la Fed sont désormais moins inquiets. Ou sont-ils plus préoccupés par un tel niveau d'incertitude? Quoi qu'il en soit, un nouveau monde se dessine peut-être pour le billet vert cette semaine.
Au cours de la semaine, le dollar était sans aucun doute le plus faible. Yen suivait comme le deuxième plus faible. Les principaux rendements de trésorerie ont chuté, le Bund allemand 10 atteignant un nouveau record. Mais Yen a choisi de suivre la flambée des actions sur les spéculations de la Fed. Sterling était le troisième plus faible, faisant ses adieux à la première ministre britannique, Theresa May. Le dollar néo-zélandais était le plus fort. La chute libre des prix du pétrole a initialement exercé des pressions sur le dollar canadien, mais les statistiques sur les emplois stellaires ont rebondi et se sont classées au deuxième rang. La BdC est peu de ceux qui sont moins susceptibles de réduire les taux. L'euro était le troisième plus fort après l'annonce moins dovish que prévu de la BCE. Aussie a été mélangé seulement après la réduction du taux de la RBA.
Les spéculations sur la réduction des taux de la Fed se sont intensifiées de manière drastique
Les spéculations du marché sur les baisses de taux de la Fed se sont intensifiées considérablement la semaine dernière. Une des principales raisons derrière la reconnaissance par les responsables de la Fed des risques liés aux tensions commerciales et leur ouverture aux réductions de taux. Le faible rapport sur les salaires non agricoles, qui montrait que seule la croissance de 75k en mai, s'ajoutait aux inquiétudes liées au ralentissement de l'économie.
Les contrats à terme sur fonds fédéraux prévoient désormais 85.2% de probabilité de réduction des taux d’ici à la réunion de juillet. Cela se compare à 53.1% chance il y a une semaine et juste 14.4% il y a un mois.
Lors de la réunion de décembre, il est à présent 86.4% probable que la Fed réduise deux fois à 1.75-2.00%. Il y a un mois, il y avait 84.8% de chances que le taux des fonds fédéraux atteigne 2.00-2.50%, soit au plus une réduction.
Les responsables de la Fed ont indiqué leur ouverture à la réduction des taux d'assurance, mais est-ce nécessaire?
Cependant, pour nous, les marchés ont été trop accommodants avec la Fed. Le président de la Fed de St. Louis, James Bullard, a été le seul à réclamer une réduction de taux afin de fournir une "assurance" contre un "ralentissement plus marqué que prévu", alors que "les incertitudes du commerce mondial sont devenues plus graves". Le président Jerome Powell, le vice-président Richard Clarida et Le gouverneur Lael Brainard vient d'indiquer qu'il était prêt à agir face aux conséquences de l'évolution des tensions commerciales. Le président de la Fed de Chicago, Charles Evans, a affirmé que «notre cadre actuel était approprié».
Le plus réfléchi a été Robert Kaplan, président de la Fed de Dallas. Il a déclaré: «Je veux prendre un peu plus de temps et être patient ici, car certains de ces événements récents pourraient être inversés… Cela vaut la peine de savoir que ces tensions récentes se sont juste accrues au cours des cinq, six dernières semaines… les cinq ou six prochaines semaines, un certain nombre d’entre eux pourraient être soulagés. "
Kaplan avait raison de dire qu'en quelques jours à peine, les menaces de droits de douane sur le Mexique ont disparu. Avec l'expérience de la volatilité du marché après l'annonce soudaine des tarifs sur le Mexique par Trump, pourrait-il continuer à appliquer les tarifs sur toutes les importations chinoises non taxées en 300B USD? Dans le cas contraire, il n’ya probablement plus d’urgence pour la Fed de bénéficier de ces réductions d’assurance. La confiance des entreprises et les investissements reviendront aux États-Unis si les politiques ne sont pas aussi erratiques.
L'indice du dollar a confirmé un sommet à moyen terme, mais pas encore d'inversion
La forte réduction de la prise en charge de 97.20 par les indices en dollars constitue désormais un signe important de la hausse à moyen terme de 98.37, sur la condition de divergence baissière dans le MACD quotidien. Un support pourrait être vu dans 55 week EMA (maintenant à 96.10) pour permettre la récupération. Mais le risque restera à la baisse aussi longtemps que 55 day EMA (maintenant à 97.38) l’est. L'indice en dollars pourrait tourner vers 38.2 en% de retracement de 88.25 vers 98.37 à 94.50. Nous examinerions la structure de l’automne pour déterminer s’il s’agissait simplement d’une correction ou d’un changement de tendance à un stade ultérieur.
Rendement annuel 10 en appuyant sur le niveau de support clé, rétablissement attendu
Le rendement annuel de 10 a prolongé la tendance baissière récente la semaine dernière et a dépassé le retracement% 61.8 de 1.336 vers 3.248 à 2.066 avant de clôturer à 2.084. Nous pensons que 2.034 / 066 est une zone de support importante qui doit être maintenue au moins lors de la première tentative. On s’attend probablement à une reprise qui pourrait aider le dollar à se stabiliser. Cependant, la rupture de la prise en charge de 2.356 doit indiquer une résistance tournante. Sinon, le déclin continuerait à être en faveur. L'automne prochain pourrait transmettre TNX au niveau psychologique 2.0.
DOW est sur la bonne voie pour atteindre un nouveau sommet, mais…
Après s'être légèrement rapproché de 24680.57 la semaine dernière, DOW a organisé un très fort rebond pour clôturer à 25983.94, au-dessus de l'EMA de la journée 55. Le développement a sérieusement amorti notre vision baissière originale, qui est tombée de 26695.96, est la troisième étape du modèle de consolidation de 25951.81.
Un fort soutien a été observé lors du retracement% 38.2 de 21712.53 vers 26695.96 sous 24792.28, ainsi que de 55 week EMA (maintenant sous 25177.00). Les deux signaux sont plutôt haussiers et suggèrent que la hausse de 21712.53 n’est pas encore terminée. Si tel est le cas, la hausse depuis 21712.53 devrait en effet reprendre la tendance à la hausse à long terme. C'est-à-dire que le plus haut historique de 26951.81 devrait être éliminé de manière décisive bientôt.
Mais ensuite, la reprise actuelle des actions semblait être alimentée par les anticipations de baisse des taux de la Fed, en raison du ralentissement de l’économie. Une baisse des taux alors que les actions atteignent un nouveau record n'a pas beaucoup de sens pour nous. Et, sans réduction des taux, la raison du ralentissement économique actuel est inexistante. La situation est plutôt contradictoire et nous nous abstiendrons pour le moment de prendre position sur les actions américaines.
La BCE dit que les taux resteront bas jusqu'à H1 2020, toujours confiance sur les perspectives de base
La BCE a laissé les taux d’intérêt inchangés, comme prévu. C'est-à-dire que les taux de refinancement principaux, de prêt marginal et de dépôt sont maintenus à 0.00%, 0.25% et -0.40% respectivement. La prévision à terme a été modifiée, la banque centrale ayant annoncé que les taux d’intérêt resteraient inchangés plus longtemps, «au moins pendant la première moitié de 2020», plutôt que vers la fin de 2019.
La conférence de presse d’après la réunion n’était pas du tout trop dovish. En bref, comme le président Mario Draghi l’a décrit, «la confiance dans la base actuelle, mais aussi une reconnaissance claire des risques» ont été reflétées. Les perspectives de croissance de 2019 ont été révisées à la hausse, mais légèrement à la baisse pour 2020 et 21. Les perspectives d'inflation pour 2019 ont été révisées à la hausse et à la baisse pour 2020.
Globalement, la BCE reste patiente et prendrait plus de temps pour comprendre le ralentissement de cette année avant de s'engager. La réunion moins accommodante que prévu a clairement amené l'euro à la hausse face au dollar et au yen. Toutefois, il n'y a pas eu d'éclatement postérieur à la hausse de la BCE en EUR / GBP, EUR / CAD, EUR / CHF et même pas EUR / AUD.
Lectures suggérées:
Réduction de taux délivrée par la RBA, plus sur la table
La RBA a réduit son taux d’argent de 25bps à 1.25% comme prévu. L'objectif de la réduction est de "contribuer à accélérer la réduction du chômage" et "ainsi de progresser plus sûrement vers l'objectif d'inflation". Plus important encore, RBA laisse l'option ouverte pour davantage de réduction de taux. Il «continuera de suivre de près l'évolution du marché du travail et d'adapter sa politique monétaire» aux objectifs.
Plus tard, le gouverneur Philip Lowe avait l'habitude de parler pour confirmer que davantage de réductions de taux étaient sur la table. Il a déclaré: «Il est possible que les paramètres de stratégie actuels soient suffisants, il suffit d’être patients. Mais il est également possible que les paramètres de stratégie actuels nous laissent de côté. Compte tenu de cela, la possibilité de taux d'intérêt plus bas reste sur la table ».
Aussie a terminé la semaine mélangée seulement. La réduction des taux et la voie à suivre devraient être plutôt bien intégrées pour le moment. Aussie est pris en charge car les autres banques centrales mondiales, peut-être sauf la BdC, ne semblent pas être dans une bien meilleure position que la RBA.
Lectures suggérées sur RBA:
La forte baisse de l'USD / CAD la semaine dernière suggère que la hausse saccadée de 1.3068 est déjà terminée à 1.3564. Le biais initial reste à la baisse pour le support de cluster 1.3052 / 68. À la hausse, il faut casser la résistance du support 1.3363 afin d’indiquer un creux à court terme. Sinon, les perspectives resteront baissières en cas de reprise.
Dans l’ensemble, la forte rupture de la prise en charge des canaux à moyen terme indique désormais que la tendance à la hausse de 1.2061 (2017 low) s’est achevée à 1.3664 (2018 high), juste devant 61.8% retracement 1.4689 (2016 high), à 1.2061 à 1.3685, et résistance 1.3793. La rupture décisive de la prise en charge des clusters 1.3068 (% retracement 38.2 de 1.2061 vers 1.3664 sous 1.3052) confirmera et ouvrira la voie au prochain retracement 61.8% chez 1.2673. Pour le moment, le risque restera à la baisse tant que la résistance au 1.3564 tiendra, même en cas de fort rebond.
Sur le long terme, les perspectives restent inchangées: les actions sur les prix de 1.4689 (2016 high) forment un schéma correctif. Le rejet par la résistance au 1.3793 augmenterait les chances d'extension plus longue, avec le risque de passer par le 1.2061 avant la fin.
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


