
L’euro se renforce actuellement sur les marchés des changes mixtes. La croissance record des salaires chez Q1 est un facteur sous-jacent à la monnaie commune. Les mauvaises données économiques américaines aident également. Mais à ce stade, la force est principalement centrée sur les croisements, notamment contre l’Australien. Pendant ce temps, le dollar néo-zélandais est le deuxième plus fort d’aujourd’hui. En revanche, le dollar australien est le plus faible en dépit d’un climat de risque relativement stable, suivi du dollar canadien.
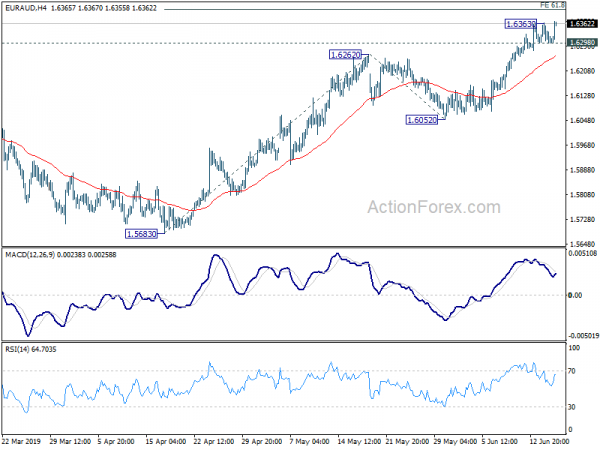
Techniquement, alors que l'EUR / USD se rétablit aujourd'hui, il se situe bien en dessous de la résistance mineure 1.1268. Par conséquent, plus d'inconvénients sont toujours favorables au 1.1107 low. De même, l'EUR / JPY est maintenu en dessous de la résistance mineure 122.17. Et le déclin est favorable au support 120.78. Néanmoins, la cassure du sommet temporaire 1.6363 de l'EUR / AUD suggère une reprise du rallye. L'EUR / GBP devrait également être sur la bonne voie pour prolonger le rallye récent.
En Europe, actuellement, le FTSE est en baisse de -0.17%. DAX est en baisse -0.18%. CAC est en hausse de 0.16%. Le rendement allemand de l'année 10 est supérieur de 0.0083 à -0.243. Plus tôt en Asie, Nikkei avait augmenté de 0.03%. Le HSI de Hong Kong a progressé de 0.40%. Chine Shanghai SSE a augmenté de 0.20%. Le détroit de Singapour a chuté de -0.45%. Le rendement JGB du Japon pour l’année 10 a chuté de -0.029 à -0.127.
Empire State Manufacturing des États-Unis a chuté à -8.6, la plus forte baisse jamais enregistrée
L’indice Empire State Manufacturing des États-Unis a chuté d’un record de -26 à -8.6 en juin. C'est bien pire que ce que l'on attendait de 11. C'est aussi la première lecture négative en plus de deux ans. En regardant certains détails, les nouvelles commandes ont reculé, alors que les expéditions ont augmenté modestement. Les commandes en carnet ont diminué et les délais de livraison et les stocks ont légèrement diminué. Les indicateurs du marché du travail indiquent une légère baisse de l'emploi et du nombre d'heures travaillées.
L'indice pour les conditions commerciales futures a chuté de -5 à 25.7. L’indice des dépenses en capital a chuté de -11 à 10.5, ce qui indique un ralentissement de la croissance des dépenses en capital. Les entreprises s'attendaient à une forte augmentation de l'emploi mais à aucun changement dans la semaine de travail moyenne dans les mois à venir.
Les coûts de main-d'œuvre dans la zone euro ont augmenté de 2.4% et les salaires ont enregistré une croissance record de 2.5%
Les coûts horaires de la main-d'œuvre de la zone euro ont augmenté de 2.4% en GA au T1, accélérés de 2.3% en GA au T4, mais ont manqué l'attente de 2.6% en GA. Parmi les principales composantes, les salaires et traitements horaires ont augmenté de 2.5% en glissement annuel, après une accélération de 2.3%. C'est aussi la plus forte hausse depuis le début du record en 2010. Une autre, la composante sans salaire a augmenté de 2.2% en glissement annuel, ralentie par rapport à 2.4% en glissement annuel.
Ventilation par activité économique, les coûts horaires de main-d'œuvre ont augmenté de 2.5% dans l'industrie, de 2.3% dans la construction, de 2.4% dans les services et de 2.5% dans l'économie (principalement) non commerciale.
Les coûts horaires EU28 ont augmenté de 2.6% yoy, ont ralenti par rapport à 2.8% yoy. Parmi les États membres, les augmentations annuelles les plus élevées des coûts salariaux horaires pour l’ensemble de l’économie ont été enregistrées en Roumanie (16.3%) et en Bulgarie (12.9%), alors que la seule diminution a été enregistrée en Grèce (-0.2%).
BCE Coeure: Un système de hiérarchisation peut être nécessaire si les baisses de taux sont la solution
Dans une interview au Financial Times, Benoît Coeure, membre du directoire de la BCE, a déclaré que l'économie de la zone euro ne se portait pas trop mal pour le moment, grâce aux services et à la construction. Cependant, les signaux des marchés financiers, en particulier des obligations, étaient «assez alarmants».
Il a ajouté que la BCE avait différents outils à utiliser si les perspectives se détérioraient. Si la réduction des taux d'intérêt est l'option la plus efficace, la BCE devrait «examiner l'impact des taux négatifs sur l'intermédiation financière, en particulier pour les banques». Dans ce cas, les décideurs «devraient examiner si un système de hiérarchisation est nécessaire», mais il a également souligné qu '«aujourd'hui, le conseil dominant est d'avis que ce n'est pas le cas, mais nous convenons également qu'il mérite une réflexion plus approfondie».
À propos de l'objectif d'inflation de la BCE, Coeure a déclaré: "Nous avons des problèmes plus urgents à résoudre pour le moment, mais je suis sûr que nous le ferons quand même."
Bundesbank: La dichotomie dans l'économie allemande se poursuivra et le PIB pourrait légèrement reculer dans Q2
La Bundesbank a déclaré dans le rapport mensuel que "l'économie allemande devrait se contracter légèrement au printemps", faisant référence à Q2. En effet, «les effets spéciaux ayant contribué à une hausse notable du produit intérieur brut au premier trimestre expirent ou sont en train de s'inverser».
Le rapport ajoute que l'Allemagne est confrontée à des difficultés liées aux tensions commerciales, au Brexit et au ralentissement de l'économie mondiale. Ces facteurs pèsent sur le secteur manufacturier axé sur les exportations. Néanmoins, «les forces vives qui sous-tendent les secteurs de l’économie, fortement axés sur le marché intérieur, demeurent fondamentalement intactes». Dans l’ensemble, «la dichotomie dans l’économie se poursuivra».
BCC: la contraction des investissements des entreprises freine la croissance britannique de 2020 et 2021
Les chambres de commerce britanniques ont révisé à la hausse leurs prévisions de croissance de 2019 UK à 1.3% (par rapport à 1.2%), sous l'effet de la «constitution exceptionnellement rapide de stocks» au début de l'année. Toutefois, les prévisions de croissance de 2020 ont été déclassées notamment à 1.0% (de 1.3%), 2021 à 1.2% (de 1.4%). En particulier, l'investissement des entreprises devrait se contracter de -1.3% à 2019 avant de se redresser légèrement de 0.4% 2020.
Adam Marshall, directeur général de BCC, a déclaré: «Les entreprises investissent des ressources dans des plans d'urgence, tels que le stockage, plutôt que d'investir dans des projets susceptibles de contribuer de manière positive à la croissance économique à long terme. Ce n'est tout simplement pas durable ",
Suren Thiru, directeur des affaires économiques chez BCC, a déclaré: «La détérioration des perspectives d'investissement des entreprises est une préoccupation majeure car elle limite le potentiel de productivité du Royaume-Uni et ses perspectives de croissance à long terme…. Une sortie désordonnée et désordonnée de l'UE reste le principal risque baissier pour les perspectives économiques du Royaume-Uni, car la perturbation provoquée augmenterait la probabilité que la faible trajectoire de croissance du Royaume-Uni se traduise par une détérioration plus marquée des conditions économiques. "
EUR / AUD Perspectives à la mi-journée
Pivots quotidiens: (S1) 1.6266; (P) 1.6315; (R1) 1.6352; Plus…
La cassure du sommet temporaire 1.6363 de l'EUR / AUD suggère une reprise du récent rallye de 1.5683. Le biais intrajournalier est de nouveau à la hausse pour la première projection 61.8 en% de 1.5683 à 1.6262 de 1.6052 à 1.6410. La pause ciblera le% de projection 100 au prochain 1.6631. À la baisse, la cassure du support mineur de 1.6298 rendra le biais intra-journalier neutre et apportera à nouveau des consolidations. Mais les inconvénients devraient être contenus bien au-dessus du support 1.6052 pour permettre une reprise de la hausse.
Dans l’ensemble, tant que le support 1.5346 sera maintenu, les perspectives resteront haussières. La tendance haussière par rapport à 1.1602 (2012 low) devrait reprendre tôt ou tard. La coupure de 1.6765 cible 61.8% de retracement de 2.1127 (2008 élevé) sur 1.1602 lors de 1.7488 suivant. Cependant, une rupture ferme du support clé 1.5346 indiquera un renversement de tendance, avec une condition de divergence baissière dans la MACD hebdomadaire, et une perspective baissière.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:01 | GBP | Rightmove House Prix M / M Juin | 0.30 % | 0.90 % | ||
| 09:00 | EUR | Coûts de la main-d'œuvre dans la zone euro Y / Y Q1 | 2.40 % | 2.60 % | 2.30 % | |
| 12:30 | CAD | Opérations internationales sur les valeurs mobilières (CAD) avr | -12.8B | -1.49B | -1.56B | |
| 12:30 | USD | Empire State Manufacturing juin | - 8.6 | 11 | 17.8 | |
| 14:00 | USD | Indice NAHB du logement juin | 67 | 66 |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


