
Coupes de la Fed, tweets de Trump
- La Fed a réduit ses taux cette semaine pour la première fois depuis décembre 2008, une décision largement anticipée par les marchés financiers.
- Powell a qualifié cette décision d'« ajustement de milieu de cycle », mais a également indiqué que la Fed n'avait pas nécessairement fini de réduire ses taux d'intérêt.
- La masse salariale non agricole a augmenté de 164 0.3 et le salaire horaire moyen a augmenté de XNUMX %, mais ce n'est pas la préoccupation de la Fed pour le moment.
- Le président Trump a annoncé qu’il appliquerait des droits de douane de 10 % sur les 300 milliards de dollars restants d’importations chinoises, ce qui a aplati la courbe des rendements et augmenté la probabilité que la Fed soit contrainte de réduire à nouveau cette année, comme nous l’espérons.
Coupes de la Fed, tweets de Trump
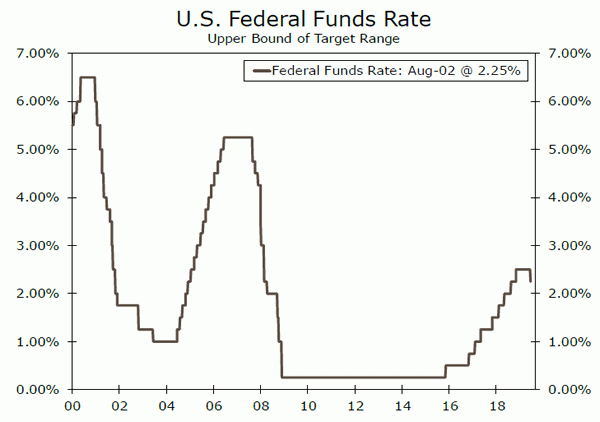
La Fed a réduit ses taux cette semaine pour la première fois depuis décembre 2008, abaissant le taux des fonds fédéraux de 25 points de base à 2.25 %, une décision largement télégraphiée par les responsables de la Fed et entièrement anticipée par les marchés financiers. L'attention s'est davantage concentrée sur la prochaine décision de la Fed et sur la question de savoir si 25 points de base seraient suffisants ou non pour « soutenir l'expansion ». Les marchés ont pris cette décision comme une baisse légèrement belliciste, avec en réponse un aplatissement de la courbe des rendements et une baisse des actions. Le président Powell a donné beaucoup de choses à digérer aux investisseurs lors de sa conférence de presse d'après-réunion, en particulier avec ses messages mitigés sur la question de savoir si cette réduction constituait ou non le début d'un cycle d'assouplissement. Powell a qualifié cela d’« ajustement de milieu de cycle », mais a également indiqué que la Fed n’avait pas nécessairement terminé. Nous pensons toujours que les facteurs qui ont nécessité cette réduction obligeront la Fed à réduire encore une fois cette année. Powell a cité les « risques baissiers liés à la faiblesse de la croissance mondiale et à l’incertitude de la politique commerciale » et l’inflation sous-objectif comme raisons de « s’assurer » contre une fin prématurée de l’expansion.
Le FOMC a également annoncé que la liquidation de son bilan s'achèverait en août, soit deux mois plus tôt que prévu. Nous considérons cette décision simplement comme un acte de cohérence politique ; la Fed ne voudrait pas que deux de ses leviers politiques pointent dans des directions opposées. Deux membres du comité, Esther George et Eric Rosengren, étaient en désaccord, probablement en reconnaissance de la forte hausse de 4.3 % de la consommation personnelle au deuxième trimestre et de la vigueur continue du marché du travail.
À cet égard, la masse salariale non agricole a augmenté de 164 3.7 en juillet, ce qui correspond tout à fait aux attentes du marché et à la qualification du marché du travail de « fort » par le FOMC. Le taux de chômage s'est maintenu à 3.2 % et le salaire horaire moyen a augmenté de 51.2 % sur un an, ce qui n'est pas suffisant pour convaincre la Fed que l'inflation est appelée à augmenter de manière significative. Le secteur manufacturier national est plus préoccupant. L'indice ISM manufacturier est tombé à 2015, toujours positif mais sur le point de stagner alors que le ralentissement de la croissance mondiale (notez dans le graphique du bas que les PMI manufacturiers de la zone euro et de la Chine sont en territoire de contraction pure et simple) et le nuage d'incertitude entourant la politique commerciale pèsent sur le secteur. . L'indice PMI de Chicago est également tombé à son plus bas niveau depuis décembre XNUMX. Au lieu de trop lire dans les commentaires de Powell en matière de questions-réponses, qui ont ébranlé les marchés financiers, nous revenons à son affirmation selon laquelle la Fed a « constaté des évolutions à la fois positives et négatives ». En bref, Powell n’était probablement pas vraiment sûr de la prochaine décision de la Fed, et il aimerait probablement dépendre des données.
Il n’a peut-être pas le choix, puisque le président Trump est entré en lice jeudi après-midi. L'annonce de droits de douane de 10 % sur les 300 milliards de dollars restants d'importations chinoises a plongé les marchés dans le vertige, le taux à 10 ans ayant chuté de 14 points de base en deux jours pour atteindre son plus bas niveau en trois ans de 1.9 %. Un tel resserrement des conditions financières – baisse des actions et aplatissement de la courbe des rendements – pourrait contraindre la Fed à réduire à nouveau sa politique monétaire. Powell peut s’en prendre au vitriol personnel (« Comme d’habitude, Powell nous a laissé tomber »), mais les droits de douane ont un effet tangible sur la confiance des entreprises et sur les investissements et pourraient lui forcer la main. Il a la tâche peu enviable d’équilibrer les perspectives économiques qui, selon lui, restent « favorables » avec l’incertitude considérable liée à la guerre commerciale entre les États-Unis et la Chine. Le jeu Trump-Xi-Powell continue.
Indice ISM non manufacturier • Lundi
Si vous recherchez des signes de ralentissement de l'économie américaine, ne cherchez pas plus loin que les indices des directeurs d'achat de l'Institute for Supply Management. Après avoir atteint environ 60 à la fin de l’été et au début de l’automne 2018, les indices PMI manufacturiers et non manufacturiers sont en baisse constante. L’indice manufacturier a chuté davantage que l’indice non manufacturier, une tendance qui s’est manifestée ailleurs dans le monde ces derniers temps, notamment en Europe.
De 2014 à 2016, une dynamique similaire s’est produite, avec un ralentissement de l’économie américaine dans son ensemble, mais le ralentissement était particulièrement concentré dans le secteur manufacturier. Au cours de cette période, la moyenne mobile sur trois mois de l'indice ISM non manufacturier n'est jamais descendue en dessous de 53.5. Aujourd’hui, l’indice PMI non manufacturier envoie un signal similaire : la croissance économique ralentit, mais le secteur des services reste probablement suffisamment fort pour maintenir l’économie dans son ensemble à flot.
Précédent: 55.1 Wells Fargo: 55.3 Consensus: 55.5
SECOUSSES • Mercredi
Comme le montre le graphique de gauche, le taux de démission sur le marché du travail américain est étroitement corrélé au cycle économique. Le taux de démission mesure les départs volontaires entre les travailleurs et leurs employeurs. Lorsqu’il y a un minimum de sous-emploi sur le marché du travail, les travailleurs ont plus confiance dans leur capacité à quitter leur emploi et à décrocher de nouvelles opportunités. Cependant, en période de ralentissement économique, les travailleurs quittent leur emploi à des taux bien inférieurs, car les individus peuvent avoir moins confiance dans leur capacité à trouver un autre emploi dans un environnement économique faible.
Au cours de ce cycle, le taux d'abandon a augmenté progressivement et l'été dernier, il a atteint un sommet cyclique de 2.3 %. Toutefois, depuis juin 2018, le taux de démission est resté bloqué, n’ayant dévié dans aucun sens pendant 11 mois consécutifs. Cette absence de mouvement dans le taux de démission est encore un autre exemple de données économiques qui clignotent en jaune, mais pas nécessairement en rouge ou en vert.
Précédent : 7.3 millions d'offres d'emploi
Indice des prix à la production • Vendredi
Comme d’autres mesures d’inflation, la croissance de l’indice des prix à la production a ralenti cette année. Sur une base annuelle, l'IPP de la demande finale n'a augmenté que de 1.7 %, soit le chiffre le plus bas depuis janvier 2017. Hors alimentation et énergie, les pressions sur les prix sont un peu plus fermes, mais elles ont quand même ralenti depuis le début de l'année. . L'IPP « core-core », qui exclut l'alimentation, l'énergie et les services commerciaux (mesurés en marges), a augmenté de 2.1 % sur un an en juin, en baisse par rapport au récent sommet de 3.1 % atteint en septembre 2018.
Les pressions modérées sur les prix en cours sont cohérentes avec d’autres lectures. Par exemple, la composante des prix payés de l'indice ISM manufacturier était de 45.1 en juillet, le plus bas depuis février 2016. Si l'inflation des PPI devait encore ralentir, cela renforcerait probablement l'opinion des marchés selon laquelle la baisse des taux de la Fed cette semaine ne sera pas un geste unique. Nous prévoyons une nouvelle baisse des taux cette année et une reprise de l’inflation vers la fin de l’année.
Précédent: 0.1% Wells Fargo: 0.1% Consensus: 0.2% (mois après mois)
Le PIB dresse un tableau mitigé, alors que les droits de douane reviennent
- L’économie européenne dans son ensemble reste morose, avec des données sur le PIB et l’inflation du deuxième trimestre relativement décevantes. Compte tenu de la faiblesse persistante de l'économie de la zone euro, nous maintenons notre vision selon laquelle la BCE réduirait ses taux en septembre et pensons désormais qu'elle reprendra son programme de rachat d'actifs en octobre.
- Comme indiqué ci-dessus, le président Trump a accru les tensions commerciales avec la Chine cette semaine. Trump a déclaré que les droits de douane seraient imposés le 1er septembre, tandis que la Chine a déjà indiqué qu'elle répondrait par les contre-mesures nécessaires.
La croissance de la zone euro reste modérée, un ralentissement à venir ?
Le ralentissement économique dans la zone euro est en cours depuis un certain temps déjà, et cette dynamique atone se poursuit au deuxième trimestre. Cette semaine, le PIB de la zone euro a été relativement décevant, l'économie européenne dans son ensemble n'ayant progressé que de 2 % d'un trimestre à l'autre. Bien que cette croissance soit conforme aux prévisions du consensus, elle représente un net ralentissement par rapport au premier trimestre, où la zone euro a progressé de 0.2 % d'un trimestre à l'autre (graphique du haut). Plus tôt dans la semaine, certains pays de la zone euro ont également publié les chiffres de leur PIB pour le deuxième trimestre, bon nombre des plus grands pays européens connaissant un ralentissement. La France, l'Espagne et l'Italie ont toutes connu un ralentissement au deuxième trimestre, tandis que l'Allemagne devrait également ralentir lorsque le PIB du deuxième trimestre sera publié à la mi-août. Alors que les perspectives de croissance de la zone euro continuent de se détériorer, il est probable que la BCE procède à une baisse de son taux directeur en septembre. Nous maintenons notre opinion selon laquelle la BCE réduira ses taux en septembre ; cependant, nous pensons désormais que la BCE va relancer son programme d’achat d’actifs et commencer à acheter 1 milliards d’euros d’obligations souveraines par mois à partir d’octobre.
Trump ravive les tensions commerciales entre les États-Unis et la Chine
À la fin de la semaine, le président Trump a intensifié les tensions commerciales avec la Chine et injecté une nouvelle volatilité sur les marchés mondiaux, alors que la probabilité d’une guerre commerciale à grande échelle entre les deux pays augmentait. Trump a déclaré qu'il imposerait un droit de douane de 10 % sur les 300 milliards de dollars restants d'exportations chinoises vers les États-Unis le 1er septembre, citant les autorités chinoises « n'allant pas assez vite » pour finaliser un accord commercial global. Les autorités chinoises ont indiqué qu'elles réagiraient en prenant les contre-mesures nécessaires, même si les détails de ces contre-mesures ne sont pas clairs pour le moment. Immédiatement après, les marchés mondiaux se sont fortement vendus, le renminbi chinois ayant inversé sa tendance et s'approchant du niveau psychologiquement important de 7.00 CNY par rapport au dollar américain (graphique du milieu). Nous pensons que la Banque populaire de Chine interviendra désormais sur les marchés des changes pour tenter d'endiguer la dépréciation de la monnaie chinoise. Nous pensons également que les autorités chinoises mettront en place de nouvelles mesures de relance pour compenser l’impact de ces droits de douane supplémentaires s’ils étaient imposés, même si les risques à la baisse pesant sur nos prévisions de PIB et d’inflation ont augmenté.
L’économie canadienne pourrait commencer à se redresser
Après une forte décélération en 2018, l’économie canadienne pourrait commencer à montrer des signes de reprise. Les données sur l'activité économique et la confiance se sont progressivement améliorées au cours des deux derniers mois, culminant avec une croissance du PIB de 1.4 % sur un an en mai, dépassant les attentes des analystes d'une croissance de 1.3 %, tandis que le PIB d'avril a également été révisé à la hausse à 1.6 % (graphique du bas). ). Même si les risques pour l’économie canadienne demeurent présents, nous pensons que l’économie canadienne a atteint son point bas et est désormais sur la voie de la reprise. La hausse des prix du pétrole a contribué à la reprise, tandis que l’incertitude quant aux futures relations commerciales avec les États-Unis a commencé à s’atténuer. Pour l’instant, nous prévoyons toujours que l’accord commercial ACEUM soit ratifié d’ici la fin de l’année, ce qui devrait également lever certaines incertitudes persistantes sur l’économie et favoriser la reprise. À mesure que l’économie canadienne s’améliore, nous pensons que la Banque du Canada pourrait commencer à devenir plus belliciste et envisager à nouveau de resserrer sa politique monétaire.
Reserve Bank of India • Mercredi
L'économie indienne connaît un ralentissement depuis un certain temps déjà, avec une croissance du PIB tendant à ralentir au cours de la dernière année et demie. Le ralentissement de l'Inde a été mis en évidence au premier trimestre de cette année, avec un PIB ralentissant à 1 % sur un an, le premier cas de croissance inférieure à 5.8 % depuis 6. Au cours des derniers mois, la décélération de l'Inde a été légèrement plus prononcée. Les indices PMI du secteur manufacturier et des services ont tous deux diminué en juin, l'indice PMI des services tombant désormais en territoire de contraction, tandis que la production industrielle a également ralenti. En réponse, la Reserve Bank of India (RBI) a réduit ses taux directeurs dans le but de stimuler l’économie nationale. La RBI a réduit ses taux directeurs à trois reprises cette année, nos évaluations internes suggérant qu’elle dispose d’une plus grande marge de manœuvre pour assouplir sa politique monétaire. Selon nous, la banque centrale indienne procédera à une nouvelle réduction des taux de 2014 points de base la semaine prochaine et cherchera à réduire les taux au moins une fois de plus avant la fin de l'année.
Précédent: 5.75% Consensus: 5.50%
PIB du Japon • jeudi
Après une croissance surprenante de 2.2 % en glissement trimestriel annualisé au premier trimestre, l'économie japonaise a montré des signes de ralentissement au deuxième trimestre. Fin juin, l'enquête Tankan, un indice utilisé comme indicateur de la croissance du PIB, suggérait que le PIB du Japon pourrait être décevant au deuxième trimestre. L'indice et les perspectives du secteur manufacturier des grandes entreprises se sont affaiblis par rapport au premier trimestre, tandis que l'indice et les perspectives du secteur manufacturier des petites entreprises se sont contractés au deuxième trimestre. Les principaux indicateurs d’activité économique ont également été relativement faibles, en particulier la production industrielle. La production industrielle s'est contractée au cours des cinq derniers mois, avec une baisse de 1 % en glissement annuel en juin, une baisse beaucoup plus forte que ce que suggéraient les prévisions du consensus. En réponse au ralentissement de l'économie, la Banque du Japon (BoJ) a suggéré qu'un nouvel assouplissement monétaire pourrait être justifié. Même si nous ne nous attendons pas à ce que la BoJ procède à des ajustements de politique pour le moment, un ralentissement plus marqué que prévu au deuxième trimestre pourrait pousser la BoJ à adopter une position plus conciliante.
Précédent: Consensus 2.2%: 0.6% (trimestriel, annualisé)
PIB britannique • vendredi
Même si l’économie britannique a connu une croissance relativement forte au premier trimestre, elle pourrait connaître un ralentissement notable au deuxième trimestre. La vigueur du premier trimestre est probablement due au fait que l’activité a été avancée avant la date limite initiale du 1 mars pour le Brexit. Maintenant que l’échéance a été repoussée jusqu’en octobre, il est peu probable que l’économie soit aussi forte au deuxième trimestre. Au cours des trois derniers mois, les indicateurs avancés de l'activité économique ont commencé à s'affaiblir, la production industrielle sous-performant les prévisions du consensus, tandis que la production manufacturière s'est contractée de 2 % d'un mois à l'autre en avril et a été inférieure aux attentes en mai. Avec Boris Johnson désormais Premier ministre, il est également de plus en plus probable que le Royaume-Uni quitte l’UE sans accord sur le Brexit. En cas de Brexit sans accord, nous nous attendons à un ralentissement significatif de l’activité économique et à ce que le Royaume-Uni sombre dans une grave récession, ce qui pourrait conduire la Banque d’Angleterre à commencer à réduire ses taux directeurs.
Précédent: Consensus 0.5%: 0.0% (trimestre sur trimestre)
Taux d'intérêt Montre
Un tweet sur les tarifs douaniers l'emporte sur la baisse des taux de la Fed
Comme prévu, la Réserve fédérale a réduit ses taux d’intérêt cette semaine. Cependant, cette décision a été accueillie comme un ballon de plomb, car il y avait deux dissidences notables : Rosengren et George. Le message de la Fed, bien qu'il ne soit pas tout à fait unique, était essentiellement un message unique et attendions de voir. Les marchés avaient déjà anticipé des baisses de deux ou trois quarts de point et ont été naturellement déçus. La courbe des rendements s'est aplatie après l'annonce de la Fed, alors que la partie longue s'est redressée et que la partie courte a peu changé.
Le président Trump n'était pas satisfait de la performance de la Fed et a envoyé un tweet dans l'après-midi. Le président a fait encore plus sensation jeudi après-midi, en annonçant que les États-Unis imposeraient des droits de douane de 10 % sur les 300 milliards de dollars restants d'importations chinoises non déjà couvertes par les droits de douane. Le tweet sur les tarifs douaniers a déclenché une réaction du marché beaucoup plus importante que celle de la Fed, envoyant le rendement des bons du Trésor à 10 ans bien en dessous de 2.00 % et renforçant les attentes d'une nouvelle baisse des taux en septembre ou octobre.
Les actions de la Fed cette semaine sont compréhensibles compte tenu des conditions économiques actuelles et de l'incertitude persistante concernant les événements à l'étranger et la manière dont les autres banques centrales y réagiront. S’il ne s’agissait que de l’économie, la Fed se contenterait probablement de ne rien faire. Le ralentissement de la croissance mondiale et l’expansion de la guerre commerciale avec la Chine ont accru l’incertitude et continueront probablement de peser sur la croissance des pays les plus exposés au commerce international, à savoir l’Allemagne et le Japon. La Fed doit également faire face à la poursuite du QE de la part des principales banques centrales étrangères, ce qui a poussé les taux d'intérêt encore plus loin en territoire négatif en Allemagne, en Suisse et au Japon. Ces taux plus bas ont entraîné un renforcement du dollar, ce qui contribuera à contenir l’inflation même avec l’augmentation des tarifs douaniers en septembre.
La Fed tiendra trois réunions supplémentaires cette année, les 18 septembre, 30 octobre et 11 décembre. Nous continuons de nous attendre à une autre baisse d'un quart de point du taux des fonds cet automne. La probabilité que le Brexit ait finalement lieu est une autre grande ambiguïté à laquelle les décideurs politiques doivent faire face et qui biaise les risques de taux d’intérêt à la baisse.
Informations sur le marché du crédit
Assouplissement de la Fed et dépenses de consommation
Le profil actuel de la dette des consommateurs américains pourrait rendre les réductions de taux de la Réserve fédérale, y compris la réduction de 25 points de base annoncée mercredi, moins efficaces dans le cycle actuel. En règle générale, les baisses de taux des fonds fédéraux stimulent les dépenses de consommation, car la réduction des coûts de financement libère des flux de trésorerie, ce qui peut alors constituer un potentiel favorable aux dépenses. Cependant, les catégories d’endettement des ménages qui ont augmenté depuis la récession, à savoir les prêts étudiants et automobiles, obligent les consommateurs à payer des taux fixes, qui ne changeront pas avec une réduction. Les prêts étudiants sont devenus la deuxième catégorie d'endettement des ménages, et les prêts automobiles ont atteint une part record à 9.4 %. La dette sur carte de crédit est encore plus faible qu’elle ne l’était lors du cycle précédent, à 6.2 %.
La dette hypothécaire continue de contribuer le plus à l’endettement des ménages et représente aujourd’hui 67.6 %. Les taux hypothécaires évoluent davantage avec le Trésor à 10 ans qu’avec le taux des fonds fédéraux. Les taux hypothécaires variables ont également diminué. Aujourd’hui, seuls 5 % des prêts hypothécaires ont des taux variables, contre environ 30 % lors de la dernière récession, ce qui signifie que beaucoup moins de ménages bénéficieront d’un soulagement grâce à la baisse des paiements d’intérêts due à la baisse des taux. Les baisses de taux ne stimuleront probablement pas beaucoup les ventes de maisons, car les taux hypothécaires élevés ne constituent pas le principal obstacle à l’achat d’une maison. Des logements plus abordables sont nécessaires pour stimuler les ventes.
Comme nous l'avons déjà exprimé, l'endettement des ménages ne constitue pas un problème grave pour le moment. Cela dit, la croissance des catégories de dette à taux fixe empêche une réduction des taux d’entraîner la même augmentation des dépenses que par le passé. Pour plus d’informations, consultez notre rapport.
Sujet de la semaine
La démographie du logement devient plus positive
La baisse des taux hypothécaires ne s'est pas encore révélée être une panacée pour le marché immobilier, mais elle devrait stimuler les ventes plus tard cette année. Même si les demandes de prêts hypothécaires ont augmenté, la demande de logements neufs et existants a été pour le moins mitigée. L’absence d’amélioration n’est pas si surprenante. Au second semestre 2018, les ventes ont progressivement faibli, les taux d'intérêt ayant augmenté plus que prévu, ce qui signifie que les ventes de logements ont commencé l'année 2019 bien en dessous de ce qu'elles étaient à la même période de l'année dernière. Avec la baisse actuelle des taux d'intérêt, les ventes de logements neufs et existants devraient augmenter légèrement d'une année sur l'autre, même si elles restent simplement à leur rythme actuel.
L’un des plus grands obstacles à une reprise plus forte du secteur immobilier a été la formation médiocre de ménages. La croissance des ménages a ralenti à moins de 600,000 2009 par an entre mi-2011 et mi-1.4, avant de reprendre 1.2 million par an selon les dernières données. Cependant, la mesure des ménages est imprécise et nous pensons que la croissance réelle des ménages se situe désormais autour de XNUMX million par an.
Après avoir été à la traîne de la croissance démographique pendant plusieurs années, la croissance des ménages parmi les jeunes a repris le rythme de la population. L’accession à la propriété devrait également connaître un essor à mesure que de plus en plus de Millennials approchent des étapes importantes de la vie. Bien que fonder une famille soit généralement un catalyseur majeur pour l’achat d’une maison, les Millennials attendent plus longtemps avant d’avoir des enfants. Même après avoir eu un enfant, beaucoup se contentent de rester dans un appartement. Finalement, célébrer l'anniversaire de leurs enfants dans les brasseries vieillira et de plus en plus de Millennials migreront vers les banlieues, stimulant ainsi la demande de maisons de démarrage. Le changement pourrait toutefois être plus progressif que prévu.
Dans l’ensemble, l’amélioration de l’environnement économique et démographique, conjuguée à la baisse des taux d’intérêt, devrait produire un environnement plus favorable aux ventes de maisons, à la construction de nouvelles maisons et à la demande d’appartements. Le nombre de ménages propriétaires et locataires a fortement augmenté au cours de la dernière année, ce qui a entraîné une diminution du nombre de logements vacants à vendre et à louer. Même si les problèmes d’abordabilité continueront probablement à retenir de nombreux locataires dans des appartements plus longtemps, un nombre croissant de personnes cherchent désormais à acheter.
Avis sur Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


