
Le dollar se raffermit légèrement alors que tous les yeux sont tournés vers la décision du taux de la FOMC. Basée sur les prix du marché, la réduction de taux est passée de fait à une transaction. Si une baisse est toujours attendue, le billet vert pourrait être soutenu si la Fed signale que la porte pour un ajustement supplémentaire à mi-cycle est fermée. Au cours de la semaine, le dollar est légèrement surclassé par le dollar canadien, renforcé par les prix du pétrole. Restant sur les marchés des changes, les devises liées aux matières premières sont généralement sous pression aujourd'hui, tandis que l'euro et le franc suisse sont plus fermes.
Techniquement, la paire GBP / USD et la paire GBP / JPY prolongent le rebond récent, mais la dynamique est faible. Tous deux font pression sur les taux importants de fibonacci à court terme. Ainsi, nous resterions prudents en tête. L'EUR / USD et l'AUD / USD restent tous les deux en consolidation, dans l'attente de l'orientation du dollar. L'USD / CHF appuie sur la clé 0.9975 pour résister à court terme, et une cassure solide là-bas sera un signe important de la force du dollar.
En Asie, Nikkei est en baisse de -0.15%. Hong Kong HSI est en baisse de -0.10%. China Shanghai SSE est en hausse de 0.43%. Le détroit de Singapour est en baisse de -0.41%. Le rendement JGB du Japon pour l’année 10 est en baisse de -0.025 à -0.176.
La Fed s'attend toujours à réduire même les marchés
Les traders ont continué à réduire leurs paris sur une autre réduction de la Fed, juste avant l'annonce annoncée plus tard aujourd'hui. Pour le moment, les contrats à terme sur fonds fed n'indiquent que 54.2% de probabilité d'un -25bps sur 1.75-2.00%. C'est nettement inférieur au% de chances 87.7 d'il y a une semaine. Les tensions commerciales semblaient s'atténuer avec un accord américano-japonais en vue. En outre, la guerre tarifaire entre les États-Unis et la Chine pourrait se résorber. De plus, les prix du pétrole ont augmenté cette semaine après une perturbation historique des installations de production en Arabie saoudite. L'inflation pourrait revenir plus tôt que prévu.
Pour l’instant, la réduction des taux est toujours attendue. Des projections économiques actualisées constitueraient un objectif majeur, notamment la trajectoire des taux et les diagrammes en points. De plus, la conférence de presse du président Jerome Powell sera surveillée de près. La question est de savoir si Powell signalera la fin de l’ajustement dit «à mi-cycle».
Voici quelques suggestions de lectures:
WH Kudlow fait allusion à l'accord commercial conclu entre les États-Unis et le Japon à l'ONU ce mois-ci
Le conseiller économique de la Maison Blanche, Larry Kudlow, a indiqué hier que l'accord commercial entre le Japon et les États-Unis serait probablement officiellement annoncé ce mois-ci. Une réunion est prévue pour le mois de septembre, lors de l'Assemblée générale des Nations Unies à New York, entre le président Donald Trump et le Premier ministre japonais Shinzo Abe. Kudlow a déclaré "il pourrait bien y avoir une annonce aux Nations Unies."
Au sujet des négociations commerciales avec la Chine, Kudlow a exprimé son optimisme et "il y a un peu de musique dans l'air, ce qui n'est pas toujours le cas, mais maintenant, nous devrions profiter de la journée." Des réunions au niveau des adjoints se tiendront jeudi et vendredi à Washington, en préparation des négociations commerciales de haut niveau entre les États-Unis et la Chine à la mi-octobre.
On pourrait demander à la BoE Carney de prolonger sa peine en cas de retard du Brexit
Selon un rapport du Financial Times, en cas de nouveau retard du Brexit, le gouverneur de la BoE, Mark Carney, pourrait être prié de prolonger son mandat une nouvelle fois, au-delà de la date de départ prévue de janvier 31. Assurer une transition en douceur vers le Brexit, quelle que soit sa forme, est une priorité absolue pour la banque centrale. En outre, le Royaume-Uni pourrait être confronté à d'autres élections dans les mois à venir. Tout successeur proposé pour Carney pourrait facilement être rejeté par le prochain gouvernement.
Carney, qui a succédé à Mervyn King en juillet 1 sur 2013, devait initialement servir un mandat de cinq ans seulement. L'ancien chancelier de l'Échiquier Philip Hammond lui avait déjà demandé de prolonger son mandat.
Sur le front de données
Le déficit commercial du Japon s'est légèrement creusé à JPY -0.13T en août, ce qui est légèrement inférieur aux prévisions de JPY -0.14T. L’indicateur avancé Westpac de l’Australie a chuté de -0.3% maman en août. Le déficit de la balance courante de la Nouvelle-Zélande s’est établi à Q1.11 entre NZD et 2B, ce qui est largement conforme aux attentes. Le calendrier économique est plutôt chargé aujourd'hui. Le Royaume-Uni publiera les indices IPC, IPP, IPP et des prix des logements. La zone euro publiera la finale de l'IPC. Le Canada publiera également l'IPC.
AUD / USD par jour d'Outlook
Pivots quotidiens: (S1) 0.6841; (P) 0.6856; (R1) 0.6880; Plus…
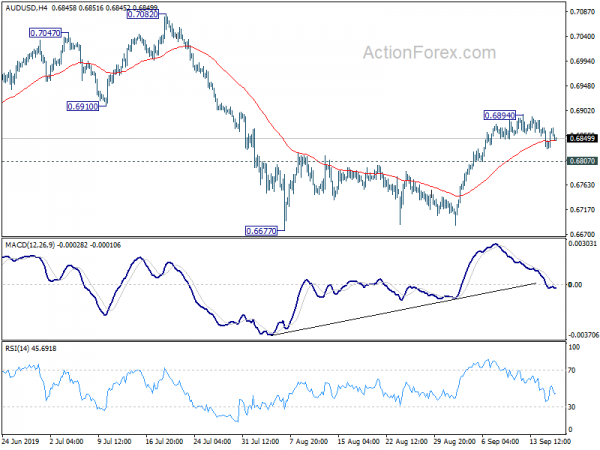
Les perspectives en AUD / USD restent inchangées. Le biais intrajournalier reste neutre en mettant l’accent sur le support mineur de 0.6807. Break suggérera que la récupération corrective de 0.6677 est terminée à 0.6894. Le biais intrajournalier sera inversé pour permettre de tester à nouveau 0.6677. La pause reprendra sa tendance à la baisse. À la hausse, au-dessus, 0.6894 reprendra le rebond. Toutefois, la hausse devrait être limitée en dessous de la résistance clé de 0.7082 afin de faire baisser la tendance à la baisse.
Dans l’ensemble, le déclin de 0.8135 (2018 high) est considéré comme la reprise de la tendance à la baisse à long terme de 1.1079 (2011 high). La cible suivante est 0.6008 (2008 low). À la hausse, la rupture de la résistance au 0.7082 est nécessaire pour être le premier signe de la baisse à moyen terme. Sinon, les perspectives resteront baissières même en cas de fort rebond.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Solde du compte courant (NZD) Q2 | -1.11B | -1.10B | 0.68B | 0.72B |
| 23:50 | JPY | Balance commerciale (JPY) Août | -0.13T | -0.14T | -0.13T | -0.10T |
| 0:30 | AUD | Westpac Indice avancé M / M Aug | -0.30% | 0.14 % | 0.20 % | |
| 8:30 | GBP | IPC M / M Aug | 0.40 % | 0.00 % | ||
| 8:30 | GBP | IPC Y / Y Août | 1.80 % | 2.10 % | ||
| 8:30 | GBP | IPC de base Y / Y Août | 1.80 % | 1.90 % | ||
| 8:30 | GBP | RPI M / M Aug | 0.50 % | 0.00 % | ||
| 8:30 | GBP | RPI Y / Y Août | 2.40 % | 2.80 % | ||
| 8:30 | GBP | Entrée PPI M / M Aug | -0.60% | 0.90 % | ||
| 8:30 | GBP | Entrée PPI Y / Y Août | -1.00% | 1.30 % | ||
| 8:30 | GBP | Sortie PPI M / M Aug | 0.10 % | 0.30 % | ||
| 8:30 | GBP | Sortie PPI Y / Y Août | 1.70 % | 1.80 % | ||
| 8:30 | GBP | Core de sortie PPI M / M Aug | 0.10 % | 0.40 % | ||
| 8:30 | GBP | Noyau de sortie PPI Y / Y Août | 1.90 % | 2.00 % | ||
| 8:30 | GBP | Indice des prix des maisons Y / Y juillet | 0.80 % | 0.90 % | ||
| 9:00 | EUR | IPC de la zone euro M / M août | 0.20 % | -0.50% | ||
| 9:00 | EUR | IPC de la zone euro A / A Août F | 1.00 % | 1.00 % | ||
| 9:00 | EUR | IPC de la zone euro Core Y / Y Aug F | 0.90 % | |||
| 12:30 | USD | Permis de construire août | 1.31M | 1.32M | ||
| 12:30 | USD | Mises en chantier en août | 1.25M | 1.19M | ||
| 12:30 | CAD | IPC M / M Aug | -0.20% | 0.50 % | ||
| 12:30 | CAD | IPC Y / Y Août | 1.70 % | 2.00 % | ||
| 12:30 | CAD | Indice de base de l'IPC - Commun Y / Y Aug | 1.90 % | 1.90 % | ||
| 12:30 | CAD | Indice de base de l'IPC - Médian Y / Y Aug | 2.10 % | 2.10 % | ||
| 12:30 | CAD | Noyau de l'IPC - Trim Y / YAug | 2.10 % | 2.10 % | ||
| 14:30 | USD | Les stocks de pétrole brut | ||||
| 18:00 | USD | Décision de taux du FOMC (limite supérieure) (SEP 18) | 2.00 % | 2.25 % | ||
| 18:00 | USD | Décision de taux du FOMC (limite inférieure) (SEP 18) | 1.75 % | 2.00 % | ||
| 18:30 | USD | Conférence de presse du FOMC |




 Signal2forex.com - Meilleurs robots et signaux Forex


