
Les commerçants travaillent sur le sol de la bourse de New York.
Lucas Jackson | Reuters
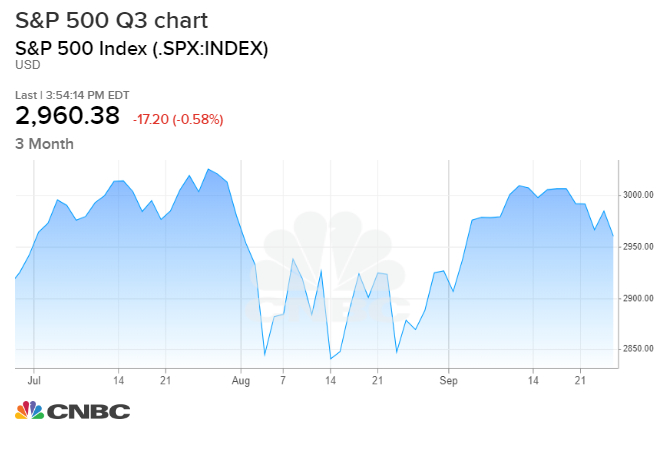
Le troisième trimestre s'achèvera au cours de la semaine à venir avec des stocks en légère hausse pour la période, après un été de mouvements zigzag.
Le marché a été confronté aux mêmes défis au cours du dernier trimestre de l’année, notamment le Brexit, la guerre commerciale avec la Chine, la morosité de l’économie mondiale et l’enquête de destitution du président Donald Trump. D'ici à la mi-trimestre, l'élection présidentielle américaine aura lieu dans un an et pourrait devenir un facteur susceptible de déclencher la volatilité des marchés.
Les actions ont baissé la semaine dernière, le S&P 500 ayant baissé de 1%, terminant à 2,961.
Pour l'année à ce jour, le S&P 500 est en hausse de 18.1%, mais au troisième trimestre, jusqu'à présent, il n'a ajouté que 0.7%. Le S&P a commencé le trimestre à 2,752 3,028, a atteint 2,860 XNUMX avant de reculer. Il a diminué dans une fourchette d'environ XNUMX et a eu du mal à plusieurs reprises à retrouver son maximum.
«Nous pensons que vous restez dans la fourchette - 2,820 3,030 à 3,000 XNUMX», a déclaré Julian Emanuel, stratège en chef des actions et des dérivés de BTIG. L'objectif d'Emanuel en fin d'année est de XNUMX XNUMX personnes.
«Nous constatons de nouveaux sommets, qu'ils surviennent au quatrième trimestre ou en 2020, en fonction des évolutions géopolitiques. De notre point de vue, les développements de ces dernières semaines, en particulier [Sen. Elizabeth] Warren qui monte dans les sondages, augmente dans notre esprit la probabilité que vous obteniez une sorte d'accord avec la Chine », a-t-il déclaré.
Les analystes ont déclaré qu'il pourrait y avoir plus de volatilité en raison des efforts déployés par les démocrates de la Chambre pour destituer Trump. L’enquête sur le président a trait à la suspension de son aide à l’Ukraine et à la question de savoir si elle était liée à une demande visant à salir l’ancien vice-président démocrate Joe Biden, candidat à la présidentielle, et son fils Hunter.
Warren, D-Mass., Dont les politiques fiscales et autres sont considérées comme hostiles aux marchés, rattrape Biden dans les sondages, et certains stratèges la voient profiter de toute nouvelle négative sur les relations de Hunter Biden avec une société gazière ukrainienne. Emanuel a déclaré que si Warren continuait à gagner, cela pourrait encourager la Chine à aller de l'avant avec un accord commercial avec Trump, de peur que conclure un accord avec Warren ne soit plus difficile.
Outre les gros titres politiques, il y a quelques données clés qui sortiront dans la semaine à venir, y compris le rapport sur l'emploi de vendredi de septembre et les données de fabrication ISM et PMI mardi. L'économie devrait avoir créé 145,000 130,000 emplois, au-dessus des 3.7 XNUMX du mois dernier, tandis que le taux de chômage devrait rester stable à XNUMX%, selon Refinitiv.
«Nous nous attendons à ce qu'un autre mois de recrutement lié au recensement fasse grimper la masse salariale du secteur public et, par conséquent, nous prévoyons une augmentation de 120 XNUMX seulement de la masse salariale du secteur privé», note Michael Gapen, économiste américain en chef chez Barclays. «Nos prévisions de gains d'emploi dans le secteur privé en septembre représenteraient une certaine amélioration par rapport à août, mais nos prévisions restent globalement cohérentes avec nos perspectives de ralentissement de la croissance de l'emploi dans la foulée de la décélération de l'activité économique.
Un certain nombre d'intervenants de la Fed sont prévus pour la semaine prochaine, notamment le président de la Fed à New York, John Williams; La présidente de la Fed de Cleveland, Loretta Mester, et le président de la Fed de Boston, Eric Rosengren.
Le commerce restera un sujet majeur pour les marchés, alors que les négociateurs américains et chinois se rapprochent des négociations d’octobre 10. Les manchettes vendredi indiquant que la Maison Blanche envisageait de bloquer ou de limiter les investissements américains en Chine ont fait baisser les stocks, après que l'optimisme suscité par les pourparlers les ait levés tôt dans la journée.
Emanuel a déclaré que le quatrième trimestre pourrait avoir un ton différent de celui du troisième trimestre, après que le taux brutal ait baissé en août et début septembre. Il s'attend à ce que les rendements obligataires soient au plus bas et il privilégie certains des noms cycliques, tels que financiers et énergie.
«Il est probable que les rendements à long terme augmentent, et vous pourriez voir une forme de basculement de l'exposition aux obligations vers une exposition aux actions. Ce type d'acceptation du marché boursier est typique des dernières manches », pour les marchés, a-t-il déclaré.
Les stratèges ont déclaré que les efforts de destitution contre Trump pourraient ne pas avoir d'impact négatif sur les stocks. Même s'il est destitué par la Chambre, le Sénat devrait l'acquitter. Les analystes comparent la réaction possible à une plus grande ressemblance lorsque le président Bill Clinton a été mis en accusation et acquitté par le Sénat que lorsque le président Richard Nixon faisait face à une procédure de mise en accusation. Nixon a démissionné avant d'être destitué.
Les actions ont gagné 28% dans l’année après le début des efforts de destitution contre Clinton, mais ont perdu 39% dans l’année qui a suivi leur lancement contre Nixon.
Emanuel a déclaré que l'élection présidentielle 2020 pourrait également entrer en jeu ce trimestre, et que Trump pourrait prendre des mesures pour relancer l'économie, par exemple en trouvant une solution à la guerre commerciale avec la Chine. Une résolution pourrait donner un coup de pouce aux actions.
"Les gens sont très nerveux et en général raisonnablement bien couverts parce qu'ils se souviennent si bien du quatrième trimestre de l'année dernière, et de notre point de vue, nous ne voyons pas nécessairement cette fourchette de négociation se résoudre de si tôt", a déclaré Emanuel.
Les marchés surveilleront également l'opération repo de la Fed lundi. La Fed a mené des opérations d'open market pour s'assurer qu'il y a suffisamment de liquidités sur le marché du financement à court terme, qui était sous tension au début de la semaine dernière. La Fed a calmé le marché, mais les professionnels du marché surveillent l'activité et la hausse des taux. Le dernier jour du mois voit généralement une augmentation des besoins de trésorerie, et lundi, les investisseurs peuvent avoir besoin de liquidités pour le règlement de 113 milliards de dollars en titres du Trésor.
Calendrier de la semaine à venir
Lundi
9: 45 au Chicago PMI
Mardi
Ventes mensuelles de véhicules
9: James Bullard, président de la Fed à St. Louis
9: 45 am Manufacturing PMI
10: fabrication de 00 am ISM
10: 00 am Dépenses de construction
4: 15 pm Charles Evans, président de la Fed de Chicago
Mercredi
8: 15 am ADP Employment
10: 50, le président de la Fed à New York, John Williams
9: 15 pm Patrick Harker, président de la Fed à la Fed
Jeudi
8: 30 am Revendications initiales
9: 45 am Services PMI
10: 00 am ISM non manufacturier
10: 00 am Commandes d'usine
12: 10 pm Loretta Mester, présidente de la Fed de Cleveland
3: 45 pm Charles Evans, président de la Fed de Chicago
Vendredi
8: Rapport d'emploi de 30 am
8: 30 am Commerce international
10: 15 am Eric Rosengren, président de la Réserve fédérale de Boston
10: 25 am Raphael Bostic, président de la Fed d'Atlanta
1: 00 pm Neel Kashkari, président de la Fed à la Minneapolis
Trading sur le forex




 Signal2forex.com - Meilleurs robots et signaux Forex


