
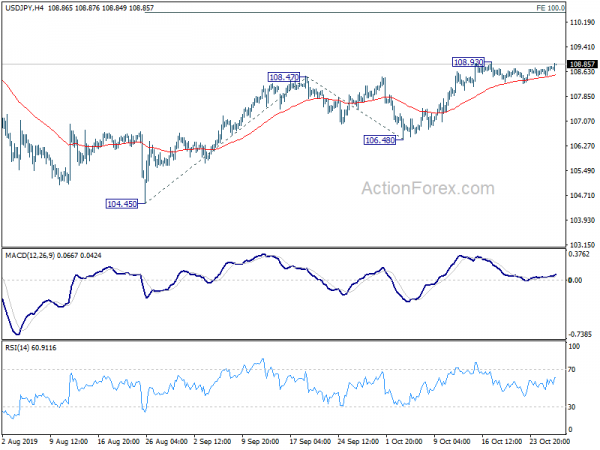
Le franc suisse et le yen s'affaiblissent à nouveau largement aujourd'hui alors que l'appétit pour le risque revient sur les marchés. En particulier, les actions américaines devraient atteindre un niveau record, en raison de l'optimisme commercial et de l'attente d'une nouvelle baisse des taux de la Fed. Les actions européennes, à l'exception du FTSE, augmentent également légèrement alors que l'UE a convenu d'une prolongation de trois mois du Brexit. Restant sur les marchés des devises, l'euro est actuellement le plus fort pour aujourd'hui, suivi du dollar australien.
Techniquement, l'USD/JPY défiera probablement le sommet temporaire de 108.93. La cassure reprendra la hausse récente de 104.45 à 109.31 résistance structurelle clé ensuite. L'USD/CHF est sur la bonne voie pour retester la résistance de 1.0027. L'EUR/CHF sera une paire à surveiller aujourd'hui. Il reste jusqu'à présent en dessous de la résistance du cluster clé de 1.1062, même si la reprise agitée de 1.0811 s'est prolongée. Une cassure soutenue de 1.1062 entraînera une plus grande implication haussière et sera un signe précoce d'inversion de tendance. L'attention sera immédiatement de retour sur le support de 1.1162 devenu résistance. Ce sera un signe fort d'apaisement de l'aversion au risque à moyen terme.
En Europe, le FTSE est en hausse de 0.02 %. Le DAX est en hausse de 0.47 %. Le CAC est en hausse de 0.23 %. Le rendement allemand à 10 ans est en hausse de 0.022 à -0.34. Plus tôt en Asie, le Nikkei a augmenté de 0.30 %. L'indice HSI de Hong Kong a augmenté de 0.84 %. Chine Shanghai SSE a augmenté de 0.85 %. Le rendement des JGB à 10 ans au Japon a augmenté de 0.0136 à -0.132.
Le déficit commercial américain des biens s'est réduit à 70.4 milliards USD, en baisse de -3.6%
Le déficit commercial américain des biens s'est rétréci de -3.6 % en glissement mensuel à -70.4 milliards de dollars en septembre, en baisse de -2.7 milliards de dollars par rapport aux 73.1 milliards d'octobre. Les exportations de marchandises se sont élevées à 135.9 milliards USD, soit 2.2 milliards USD de moins que les exportations d'août. Les importations de marchandises se sont élevées à 206.3 milliards USD, soit 4.9 USD par rapport aux importations d'août. Les stocks de gros avancés ont chuté de -0.3 % en glissement mensuel en septembre, contre une prévision de 0.3 % en glissement mensuel.
L'UE Tusk a confirmé l'approbation de la flextension de 3 mois du Brexit
Le président du Conseil européen, Donald Tusk, a annoncé que l'UE27 avait convenu d'accepter la demande britannique de "flextension" du Brexit jusqu'au 31 janvier 2020. Il s'attendait à officialiser la décision par le biais d'une procédure écrite. La décision a été prise après une réunion de 30 minutes des ambassadeurs européens. Il est rapporté que les conditions attachées à l'extension, y compris la « non-renégociabilité » de l'accord, ont été acceptées.
Les ventes au détail du CBI au Royaume-Uni sont passées à -10, les détaillants font face à l'échéance imminente du Brexit
Les ventes réalisées par CBI au Royaume-Uni se sont améliorées à -10 en octobre, mais sont restées en baisse pour le sixième mois consécutif. Rain Newton-Smith, économiste en chef du CBI, a déclaré : « Les détaillants ont maintenant enduré six mois de baisse des ventes, la plus longue période de déclin depuis la crise financière. Le secteur est aux prises avec une perturbation numérique continue, qui s'ajoute aux pressions sur les coûts d'une livre faible et au fardeau cumulé d'un régime de tarifs d'affaires obsolète.
"Les détaillants ont également dû faire face à l'échéance imminente du Brexit, qui a en partie entraîné une hausse record des stocks. Le moment ne pourrait pas être pire : l'approche de Noël est une période cruciale de l'année pour le secteur de la vente au détail, et ne pas savoir où nous serons le 1er novembre ajoute plus de pression à un secteur déjà assiégé. »
Également publié, la masse monétaire M3 de la zone euro a augmenté de 5.5 % en GA en septembre, en deçà des attentes de 5.7 % en GA. Le prix à l'importation de l'Allemagne a augmenté de 0.6 % en glissement mensuel en septembre, bien au-dessus des attentes de 0.1 % en glissement mensuel.
L'ancien BoJ Shirakawa a vu la japonification de la politique dans le monde
L'ancien gouverneur de la BoJ, Masaaki Shirakawa, a déclaré lors d'un sommet à Shanghai qu'il y avait une "japonification" de la politique monétaire et budgétaire dans le monde. Et, « les décideurs politiques et les universitaires traditionnels sont toujours obsédés par le spectre de la déflation ». Il a ajouté que l'objectif des mesures de relance monétaire et budgétaire ne devrait être que de "ramener la demande future vers le présent". Mais, "la capacité d'anticipation sera limitée par le taux de croissance potentiel du pays, qui sera maintenu bas car les taux d'intérêt bas perpétuels maintiendront en vie les entreprises inefficaces".
USD / JPY Mid Day-Outlook
Pivots quotidiens: (S1) 108.53; (P) 108.65; (R1) 108.79; Plus…
À ce stade, le biais intrajournalier sur l'USD/JPY reste d'abord neutre, l'accent étant mis sur le sommet temporaire de 108.93. La cassure reprendra la hausse récente à partir de 104.45. Le biais intrajournalier sera retourné à la hausse pour la résistance clé de 109.31. Une cassure décisive là-bas aura des implications haussières plus importantes. La prochaine cible sera une projection à 100% de 104.45 à 108.47 de 106.48 à 110.50. À la baisse, en cas de nouveau recul, la baisse devrait être contenue par l'EMA à 55 jours (maintenant à 107.85) pour apporter un rebond.
Dans l’ensemble, 104.62 a de nouveau apporté un soutien important. Pourtant, il n'y a pas de confirmation du renversement à moyen terme. Le déclin correctif de 118.65 (décembre 2016) pourrait encore s’étendre plus bas. Mais dans ce cas, nous nous attendions à un support important au-dessus de 98.97 (2016 low) pour contenir les inconvénients et permettre le rebond. Pendant ce temps, à la hausse, la rupture de la résistance clé 112.40 sera un signe fort de la tendance haussière du début à moyen terme.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Indice des prix des services aux entreprises Y/Y Sep | 0.50 % | 0.50 % | 0.60 % | 0.50 % |
| 07:00 | EUR | Indice des prix à l'importation en Allemagne, mois précédent | 0.60 % | 0.10 % | -0.60% | |
| 09:00 | EUR | Masse monétaire M3 de la zone euro Y / Y Sep | 5.50 % | 5.70 % | 5.70 % | 5.80 % |
| 11:00 | GBP | CBI Ventes réalisées M/M oct. | - 10 | - 20 | - 16 | |
| 12:30 | USD | Stocks de gros Aug P | -0.30% | 0.30 % | 0.20 % | 0.00 % |
| 12:30 | USD | Balance des échanges de marchandises (USD) septembre | -70.4B | -73.5B | -72.8B | -73.1B |




 Signal2forex.com - Meilleurs robots et signaux Forex


