
La RBNZ sera la seule grande banque centrale à décider des taux la semaine prochaine, mais cela ne veut pas dire que le calendrier est léger, car de nombreuses données économiques clés sont prêtes à être publiées. Les chiffres de la croissance allemande indiqueront si le joueur vedette de la zone euro est entré en récession technique, alors qu'en Amérique, un témoignage du chef de la Fed, Jay Powell, pourrait fournir des indices sur la récente "pause" des baisses de taux. Au-delà de la conjoncture économique habituelle, les marchés resteront vigilants face à l'actualité euphorique d'un accord partiel, ainsi qu'aux sondages électoraux au Royaume-Uni.
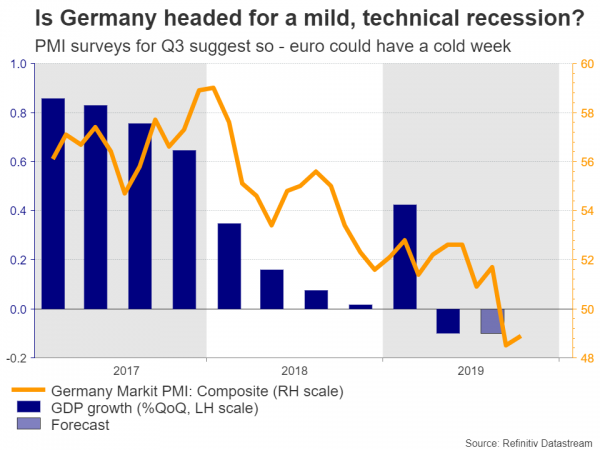
L'Allemagne est-elle entrée dans une récession technique?
La plus grande économie d'Europe sera sous le microscope jeudi, lorsque les données préliminaires sur le PIB de Q3 seront disponibles sur les marchés. Après s'être contracté en Q2, un autre chiffre négatif constituerait désormais une récession technique, ravivant les inquiétudes quant à l'avenir de la zone euro. Compte tenu de la faiblesse des indices PMI allemands tout au long du trimestre, un tel résultat semble malheureusement probable.
Si tel est le cas, la semaine risque d'être très désagréable pour l'euro, car le «sortilège» de ces dernières années revient le hanter. Cela pourrait donner à penser que la Banque centrale européenne (BCE) déploiera des mesures de relance monétaire encore plus poussées sous la direction de Christine Lagarde, ce que les marchés considèrent actuellement peu probable à en juger par les prix des futures baisses de taux.
Toutefois, dans l’ensemble, un léger ralentissement en Allemagne pourrait (paradoxalement) correspondre exactement aux besoins actuels de la zone euro. La politique monétaire européenne étant déjà épuisée, des mesures de relance plus poussées de la part de la BCE - telles que des injections plus importantes d'assouplissements quantitatifs - seraient probablement inefficaces pour relancer l'économie. Au contraire, des mesures de relance budgétaire sont absolument nécessaires, mais le seul pays disposant d'un réel espace budgétaire est l'Allemagne, et Berlin a douloureusement annoncé qu'elle n'ouvrirait que les robinets des dépenses. après une crise frappe. Par conséquent, une récession allemande peu profonde peut être le catalyseur qui pousse enfin les gouvernements à agir, empêchant ainsi une récession encore plus grave.
Dans le même temps, l'enquête allemande ZEW de novembre sera publiée mardi, tandis que la deuxième estimation du PIB Q3 pour l'ensemble de la zone euro est attendue jeudi. En politique, les élections en Espagne ce week-end pourraient faire la une des journaux, mais elles n’auront probablement pas d’impact important sur les marchés.
RBNZ: la réduction des taux dépend des anticipations d'inflation
La Banque de réserve de Nouvelle-Zélande (RBNZ) annoncera sa décision tôt mercredi, et les marchés semblent quelque peu divisés quant à la question de savoir si les décideurs vont réduire les taux. La probabilité implicite d'une réduction est maintenant de 65%, passant d'environ 50% il y a quelques jours.
Pourtant, cela pourrait être un appel beaucoup plus rapproché que ne le suppose la tarification actuelle. Les développements récents ont été encourageants, à la marge. L'inflation était plus forte que ce que la RBNZ avait prévu dans Q3, de même que le marché du travail, tandis que le cessez-le-feu américano-chinois brossait un tableau plus brillant des exportations.
Dans l’état actuel des choses, la situation ne semble pas suffisamment grave pour que la RBNZ tire sur la gâchette, bien que quelque chose puisse changer cela. La banque centrale publiera mardi son enquête trimestrielle sur les anticipations d'inflation, et les résultats détermineront probablement si les taux sont abaissés. Une brusque chute des anticipations a déclenché le cycle d'assouplissement de 2016 et la réduction du «double» taux plus tôt cet été. Il peut donc s'agir de la variable la plus importante pour les décideurs. Si les attentes restent à peu près stables, la RBNZ pourrait tenir le feu et le kiwi pourrait bondir - sinon, les taux pourraient être abaissés et la devise chuter.
Une note finale. Une réduction de taux incorporant 65% de chances signifie que la réaction à la baisse du kiwi si les taux sont effectivement réduits risque d'être inférieure à la hausse correspondante si les taux ne sont pas réduits.
Les ventes au détail américaines et le témoignage de Powell pour guider le puissant dollar
Aux États-Unis, le calendrier est relativement restreint jusqu'à mercredi, lorsque le président de la Fed, Jay Powell, sera présent devant le Comité économique mixte du Congrès. Les investisseurs seront à l'écoute de tout signe de politique monétaire, Powell étant susceptible d'être interrogé sur les récentes baisses de taux et la «pause» annoncée par sa banque centrale.
Hélas, on peut se demander si on entendra quelque chose de nouveau. La Fed a clairement indiqué qu'après avoir déjà réduit ses taux d'intérêt à trois reprises, elle souhaite maintenant prendre du recul et laisser agir les mesures de relance avant d'envisager d'agir à nouveau. En effet, le principal facteur qui déterminera si les taux sont à nouveau réduits est la guerre commerciale, et puisque Powell n’a aucun contrôle sur cela, il est peu probable qu’il fournisse de véritables informations.
Plutôt, les données sur l'inflation IPC mercredi et les ventes au détail vendredi - les deux pour octobre - pourraient être plus importantes pour le dollar, notamment ce dernier. La consommation a été le principal pilier de l’économie américaine ces derniers temps. Par conséquent, la confirmation de la santé de cette dernière pourrait faire baisser les chances d’une réduction à court terme de la part de la Fed, ce qui ferait grimper le billet vert.
Les données britanniques ne risquent pas de détourner l'attention de l'élection
Au Royaume-Uni, il y a une avalanche de données à venir. Les chiffres du PIB pour Q3 sont publiés lundi, les dernières statistiques sur les emplois sont attendues mardi, avant que les chiffres de l'inflation et des ventes au détail d'octobre n'apparaissent sur les marchés mercredi et jeudi respectivement.
Comme d'habitude, toutefois, la livre sterling ne réagira probablement qu'en politique et non en économie. Tous les regards sont tournés vers la campagne électorale et le principal moteur de la livre sterling est peut-être ce que signalent les sondages. D'une manière générale, la livre sterling encouragerait probablement tout signe que l'un ou l'autre des principaux partis peuvent obtenir une majorité claire, car cela impliquerait soit la conclusion de l'accord de Johnson, soit la tenue d'un second référendum. En revanche, tout indice que des partis plus petits gagnent du terrain augmenterait les chances d'un parlement suspendu et donc d'une impasse accrue, ce qui pèserait sur la livre sterling.
La Chine attend la libération d'un accord commercial partiel
Dans la deuxième économie du monde, les chiffres des ventes au détail, de la production industrielle et des investissements en immobilisations du mois d'octobre sont attendus jeudi. Pourtant, le yuan et le climat du marché risquent de réagir davantage à toute évolution du commerce. Sur ce front, des rapports suggèrent que Washington a accepté de revenir sur certains de ses tarifs afin de faire passer la première phase sur la ligne d’arrivée.
Une confirmation officielle de cette situation pourrait apporter un soulagement supplémentaire aux marchés, en aidant à propulser des actifs tels que les actions et les monnaies de matières premières comme l’aussie à la hausse, tout en portant préjudice aux havres de sécurité - notamment le yen.
Cependant, à plus long terme, tout progrès réel après l'accord «phase un» semble douteux. La deuxième phase est consacrée aux questions épineuses, et la Chine a clairement indiqué qu'elle ne ferait pas de compromis sur ces questions, ouvrant la voie à davantage de tensions - peut-être au début de l'année prochaine. Le fait est qu’après que le «battage publicitaire» de la phase 1 s’apaise, l’optimisme quant à de nouveaux progrès pourrait rapidement s’évaporer.
Les données australiennes sur les emplois dans le vif alors que l'aussie monte l'optimisme du commerce
La devise australienne a récemment connu une reprise spectaculaire, avec une amélioration des perspectives commerciales et la RBA indiquant que cela se ferait avec des baisses de taux pendant un certain temps, alimentant la reprise. Les marchés attribuent maintenant une simple% de chance pour une nouvelle réduction en décembre, et cela pourrait chuter vers zéro si l'indice des prix salariaux à venir pour Q15 (mercredi) et les données sur l'emploi d'octobre (jeudi) étaient solides.
PIB japonais: en difficulté
Au pays du soleil levant, les statistiques du PIB pour le troisième trimestre seront révélées jeudi, avec des prévisions indiquant un ralentissement de la croissance, la faiblesse de la demande extérieure pesant sur les exportations. Le bon côté des choses est que la demande intérieure est probablement restée solide, mais cela pourrait changer pour Q4, la taxe de vente ayant été augmentée en octobre. La dernière fois que le Japon a relevé cette taxe en 2014, une récession a suivi, de sorte que la BoJ attendra probablement les résultats de Q4 avant de tirer des conclusions sur l’économie.
En ce qui concerne le yen, les perspectives à court terme semblent sombres dans l'euphorie actuelle des échanges. Cela dit, cet optimisme ne semble pas durable et, si les tensions reviennent au début de l'année prochaine en raison de l'absence de progrès significatifs, la devise pourrait organiser un retour en force.




 Signal2forex.com - Meilleurs robots et signaux Forex


