
Les marchés américains ont été fortement vendus du jour au lendemain après les piètres données de fabrication ISM et les nouvelles menaces tarifaires. Le dollar a également subi une pression de vente importante, conjointement avec le canadien. Cependant, il n’ya pas eu de flux de fonds clairs dans le yen japonais, l’aversion pour le risque ayant été contrée par l’augmentation importante des rendements de la trésorerie. Par contre, les dollars australiens et néo-zélandais sont les plus forts.
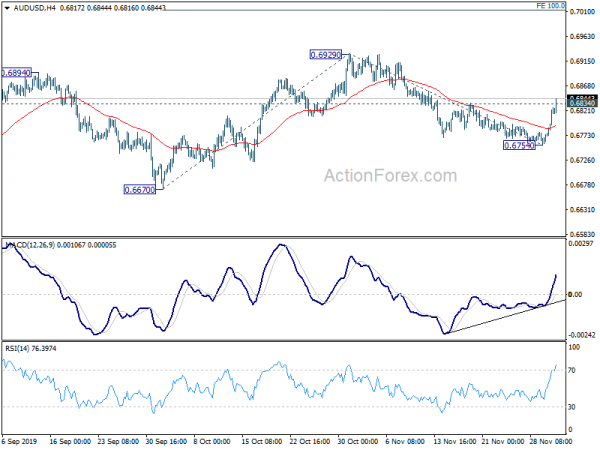
Après la forte vente d'hier, l'attention se porte désormais sur la faiblesse du billet vert. La cassure de la résistance de l'AUD / USD au 0.6834 suggère désormais un creux à court terme pour le 0.6754. Une nouvelle hausse pourrait être observée à la résistance 0.6929. L'EUR / USD cherche maintenant la résistance 1.1097. Une pause indique que le retrait de 1.1179 est terminé et que cette résistance augmente. L'USD / CHF étend la forme de consolidation 1.0027 avec une nouvelle baisse, mais nous nous attendions à un support fort autour de 0.9868 pour contenir la baisse. Cependant, une rupture ferme ajouterait au cas de la tendance baissière globale du dollar.
En Asie, Nikkei recule de -0.66%. Hong Kong HSI est en baisse de -0.15%. China Shanghai SSE est en baisse de -0.11%. Le Singapore Strait Times est en baisse de -0.40%. Le rendement JGB à 10 ans du Japon est en hausse de 0.0226 à -0.019, revenant à 0%. Du jour au lendemain, DOW a chuté de -0.96%. Le S&P 500 a chuté de -0.86%. Le NASDAQ a chuté de -1.12%. Le rendement à 10 ans a augmenté de 0.060 à 1.836, revenant au-dessus de 1.8%.
Trump croit toujours que la Chine veut un accord commercial
Le président américain, Donald Trump, a indiqué qu'il croyait toujours que la Chine souhaitait un accord commercial avec les États-Unis. Mais l'adoption de la loi sur les droits de l'homme et la démocratie de Hong Kong «ne le rend pas meilleur». «Les Chinois négocient toujours. Je suis très heureux où nous sommes », a-t-il ajouté. Les Chinois veulent conclure un marché. Nous allons voir ce qui se passe."
Par ailleurs, le secrétaire au Commerce, Wilbur Ross, a indiqué que le prochain lot de droits de douane sur la Chine entrerait en vigueur «si rien ne se passe d'ici là». Les États-Unis devraient imposer à 15, en décembre 156, environ X% des importations chinoises de 15B en USD environ. Dans l'intervalle, la question de savoir s'il y aura des réductions tarifaires dépendra entièrement du "comportement de la Chine d'ici là".
En outre, l'administration de Trump a annoncé hier une série d'actions liées aux tarifs. Premièrement, les tarifs de l'acier et de l'aluminium sur le Brésil et l'Argentine ont été rétablis. Le représentant américain pour le commerce a déclaré qu'il examinerait l'augmentation des tarifs sur les produits de l'UE et en ajouterait de nouveaux en raison du "manque de progrès" dans le règlement des différends relatifs aux subventions aux aéronefs. USTR a également annoncé son intention de relever de 2.4% les droits de douane sur les produits français, y compris le champagne et les sacs à main, en USD 100B, afin de renforcer la nouvelle taxe française sur les services numériques.
Trump reproche à la Fed de réduire ses activités de fabrication
DOW a fermé du jour au lendemain -0.96%, ou -268.37, comme prévu par les nouvelles menaces tarifaires et le mauvais indice de fabrication ISM. Trump a blâmé que "les fabricants sont retenus par le dollar fort, qui est soutenu par les politiques ridicules de la Réserve fédérale". Il a ensuite exhorté la Fed à "baisser les taux" et à "relâcher", car "il n'y a presque pas d'inflation". Et cela rendrait les États-Unis «concurrentiels par rapport aux autres pays, et l'industrie manufacturière se développera!»
La RBA a maintenu le taux de trésorerie inchangé à 0.75% comme prévu, prêt à alléger si nécessaire
RBA a maintenu son taux de trésorerie inchangé à 0.75% comme prévu. Dans la déclaration, il a noté qu'étant donné "les délais longs et variables dans la transmission de la politique monétaire", la banque centrale était en attente de suivre l'évolution de la situation, "y compris sur le marché du travail". Cependant, il a répété qu'en raison de facteurs à la fois mondiaux et nationaux, "il était raisonnable de s'attendre à ce qu'une période prolongée de taux bas soit nécessaire". La RBA est également «disposée à assouplir davantage sa politique monétaire» si nécessaire.
Lecture suggérée: RBA maintient le taux de trésorerie stable; Souligne la portée pour faciliter davantage.
Sur le front de données
La base monétaire du Japon a progressé de 3.3% en glissement annuel en novembre, contre une prévision de 3.4% en glissement annuel. Le moniteur des ventes au détail BRC au Royaume-Uni a chuté de -4.9% en glissement annuel en novembre par rapport aux attentes de -0.4 en%. L'excédent du compte courant de l'Australie s'est élargi à AUD 7.9B pour Q3, au-dessus des attentes de AUD 6.3B. À l'avenir, la Suisse publiera CPI en session européenne. Le Royaume-Uni publiera le PMI pour la construction tandis que la zone euro publiera le PPI.
Rapport quotidien AUD / USD
Pivots quotidiens: (S1) 0.6779; (P) 0.6802; (R1) 0.6843; Plus…
Le fort rebond de l'AUD / USD et la perte de résistance de 0.6834 suggèrent que le retrait de 0.6929 s'est achevé à 0.6754, dans des conditions de convergence haussière dans le MACD de l'heure 4. Le biais intrajournalier est maintenant légèrement à la hausse pour refaire l’essai en premier sur la résistance à 0.6929. Break There reprendra le rebond de 0.6670 et la projection% de 100 cible de 0.6670 vers 0.6929 de 0.6754 à 0.7013. À la baisse, 0.6754 reprendra sa participation à l’automne 0.6929 pour tester à nouveau le niveau bas de 0.6670.
Dans l’ensemble, la résistance au 0.7082 étant intacte, il n’ya pas encore de confirmation claire du renversement de tendance. C'est-à-dire que la tendance à la baisse depuis 0.8135 (2018 haut) devrait toujours se poursuivre jusqu'à 0.6008 (2008 bas). Cependant, une cassure décisive de 0.7082 confirmera le plancher à moyen terme et ramènera un rallye plus fort à la EMA du mois de 55 (maintenant à 0.7525).
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Base monétaire Y / Y Nov | 3.30 % | 3.40 % | 3.10 % | |
| 00:01 | GBP | Moniteur des ventes au détail BRC Y / Y Nov | -4.90% | -0.40% | 0.10 % | |
| 00:30 | AUD | Solde du compte courant (AUD) Q3 | 7.9B | 6.3B | 5.9B | 4.7B |
| 03:30 | AUD | Décision du taux d'intérêt de la RBA | 0.75 % | 0.75 % | 0.75 % | |
| 07:30 | CHF | IPC M / M Nov | -0.10% | -0.20% | ||
| 07:30 | CHF | IPC a / a novembre | -0.10% | -0.30% | ||
| 09:30 | GBP | Construction PMI Nov | 44.5 | 44.2 | ||
| 10:00 | EUR | IPP de la zone euro M / M Oct | 0.00 % | 0.10 % | ||
| 10:00 | EUR | IPP de la zone euro A / A Oct | -1.90% | -1.20% |




 Signal2forex.com - Meilleurs robots et signaux Forex


