
US Review
Un aperçu du rebond qui aurait pu être
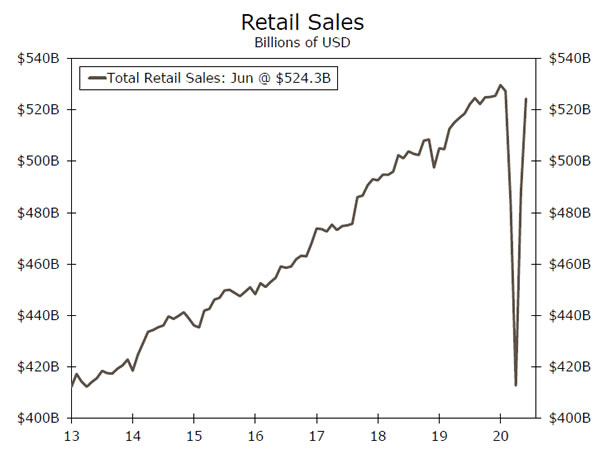
- Deux thèmes compensateurs se sont fait concurrence cette semaine sur les marchés financiers. La première est que pour la plupart, les données économiques continuent de surprendre à la hausse et n'excluent pas encore les perspectives d'une reprise insaisissable en forme de V. Le graphique de droite qui représente le niveau des ventes au détail en offre un bon exemple: c'est à peu près aussi proche d'un V que vous obtenez.
- Mais la reprise risque d'être freinée par ce qui nous a mis dans ce pétrin au départ. Les infections à coronavirus continuent de monter et même d'atteindre un record d'une journée au nord de 78K jeudi, alors que les autorités et les entreprises exigent de plus en plus que les résidents et les clients portent des masques pour aider à arrêter la propagation.
Juste au moment où la confiance des petites entreprises revenait
L'indice d'optimisme des petites entreprises de la NFIB a bondi de 6.2 points à 100.6 en juin, les réouvertures d'entreprises ayant renforcé les attentes et l'embauche. Le rebond de l'optimisme des petites entreprises est encourageant, mais nous craignons qu'il ne soit un peu prématuré. L'enquête est probablement arrivée trop tôt pour refléter l'augmentation soutenue des nouveaux cas de COVID-19, qui ont maintenant suscité une nouvelle série de fermetures.
L'augmentation quotidienne des nouveaux cas signalés aux États-Unis jeudi était un record de 78,389 8.5. Bien qu'une partie de l'augmentation puisse être due à une augmentation des tests, le taux de positivité était de 4.3%, contre XNUMX% plus tôt en juin. Il s'agit donc en partie d'une augmentation des tests, mais près de deux fois plus de personnes qui se font tester repartent avec un diagnostic positif.
Un revirement brutal n'a jamais été dans les cartes pour IP
À mesure que de plus en plus d'usines du pays ont rouvert en juin, la production manufacturière a augmenté de 7.2%. La production d'automobiles et de pièces a enregistré un autre rebond important (en hausse de 105%), les consommateurs ayant commencé à revenir aux lots des concessionnaires. Cependant, le rebond s'est étendu plus largement au-delà du secteur de l'automobile par rapport à mai, la production de toutes les grandes industries manufacturières ayant augmenté en juin. Malgré cela, la production manufacturière est toujours en baisse de 11% depuis janvier.
La production industrielle globale (PI) a augmenté de 5.4% plus modestement, les bas prix du pétrole continuant de peser sur l'extraction d'énergie. L'exploitation minière, qui représente environ 15% de la PI, a chuté de 2.9%. Ce taux de baisse, cependant, est plus faible qu'en mai, car la demande de pétrole et donc les prix se sont un peu raffermis avec la réouverture de l'économie.
Récupération en forme de V dans les ventes au détail
Le rapport sur les ventes au détail de juin était bien meilleur que prévu. La flambée de 7.5% en juin a largement dépassé les attentes et élève le niveau global des ventes au détail à une distance frappante de son sommet d'avant la récession. Les magasins de vêtements (+ 105.1%), les ventes d'automobiles (+ 8.2%) et les restaurants (+ 20.0%) ont représenté la majeure partie de la hausse. Les magasins d'articles de sport ont ajouté 26.5% de plus en juin, portant cette catégorie à un niveau supérieur de plus de 20% à son sommet d'avant la récession.
Le rapport de juin laisse les ventes au détail totales à seulement 1.0% de son pic d'avant le virus, et le groupe témoin 1.4% au-dessus de son pic. Sans le rebond du virus, les ventes au détail seraient sur le point de se rétablir complètement.
Ce rapport pourrait être le meilleur exemple cette semaine de la reprise qui aurait pu être. Cela ne veut pas dire que les ventes sont vouées à baisser, mais il est juste de dire que le rebond pourrait être éphémère alors que le pays se débat avec une réaccélération de la croissance des cas qui pourrait forcer de nouvelles fermetures. Les mois à venir ne seront peut-être pas aussi fluides pour les perspectives de vente au détail. Si les chiffres de mai et juin ont profité d'effets de base faible ainsi que d'un relâchement progressif des commandes au séjour dans de nombreuses régions du pays, juillet n'aura pas le même vent en poupe. Les «gains faciles» qui ont été rendus possibles grâce à des dépenses fortement réduites ont déjà été réalisés. Revenir à la case départ avec un arrêt généralisé n'est pas probable pour de nombreuses raisons, mais le simple fait de ralentir le processus de réouverture entraînera un rebond moins robuste, non seulement des dépenses de consommation, mais également pour d'autres parties de l'économie.
US Perspectives
Les ventes de logements existants • Mercredi
Bien qu'une grande partie du pays était encore bloquée en mai, nous prévoyons un solide rebond des ventes de maisons existantes en juin. Les ventes de maisons en attente, qui ont mené les ventes existantes d'un mois ou deux, ont bondi de 44% en mai. De plus, les demandes de prêt hypothécaire pour l'achat d'une maison ont atteint leur plus haut niveau en 11 ans le mois dernier. Les ventes de maisons neuves, qui seront publiées vendredi, devraient également avoir regagné du terrain en juin.
Alors que la demande refoulée à la suite des commandes au foyer de ce printemps est publiée, nous nous attendons à ce que de nouveaux gains de ventes soient plus progressifs dans les mois à venir. Cela dit, des taux d'intérêt historiquement bas et un marché du travail qui a été moins sévère pour les travailleurs âgés, qui sont plus susceptibles d'être des acheteurs, suggèrent que le marché du logement devrait rester une place relativement brillante dans l'économie.
Précédent: 3.91M Wells Fargo: 4.83M Consensus: 4.75M
Demandes initiales de chômage • Jeudi
Les demandes initiales de chômage ont peu changé la semaine se terminant le 11 juillet, mais restent incroyablement élevées à 1.30 million. Plus encourageante a été la baisse des demandes initiales au titre du programme d’assistance au chômage en cas de pandémie, qui couvre les travailleurs indépendants, les entrepreneurs indépendants et les travailleurs de chantier. Pour la semaine se terminant le 4 juillet, le nombre total de travailleurs recevant des prestations au titre des programmes de chômage réguliers de l'État a chuté de 422K, mais à 17.3 millions, souligne la faiblesse généralisée du marché du travail.
Les chiffres des réclamations de la semaine prochaine donneront une indication opportune de la mesure dans laquelle la reprise du marché du travail pourrait faiblir. Alors que de plus en plus d'États et de localités ont fait marche arrière sur les réouvertures ou la capacité de certaines entreprises, une augmentation des licenciements peut être en magasin.
Précédent: Consensus 1.30M: 1.28M
Indice économique avancé • Vendredi
L'indice économique avancé (LEI) peut sembler un peu dépassé ces jours-ci avec des rapports quotidiens sur les demandes d'itinéraire, les contrôles de passagers TSA et les réservations Open Table étroitement surveillés. Cela dit, il continue d'offrir un aperçu succinct de la façon dont les entreprises, les ménages et les acteurs des marchés financiers envisagent l'avenir. En mai, l'augmentation de 2.8% du LEI a confirmé que l'activité économique avait commencé à se redresser. Nous nous attendons à voir un autre gain en juin. Les nouvelles commandes des fabricants ont bondi en juin, tout comme les attentes des consommateurs quant à l'économie. Pendant ce temps, les cours des actions ont continué de grimper et les réclamations initiales ont chuté.
Alors qu'un certain nombre d'indicateurs prospectifs traditionnels indiquent que l'activité s'est redressée jusqu'en juin, nous prévoyons des progrès plus modérés à court terme suite à la réaccélération de la croissance des cas, au renversement de certaines réouvertures et aux consommateurs restant un peu à la maison. plus ces dernières semaines.
Précédent: 2.8% Wells Fargo: 2.1% Consensus: 2.4%
examen global
Banques centrales en attente; Données chinoises quelque peu mitigées
- La Banque centrale européenne et la Banque du Canada se sont réunies cette semaine. Comme prévu, aucun changement majeur de politique n'a été apporté et les deux banques centrales restent déterminées à maintenir les taux d'intérêt bas et les achats d'actifs en place pour le moment.
- Les données du PIB chinois ont dépassé les attentes, indiquant que la reprise de la deuxième économie mondiale prend de l'ampleur. Alors que les chiffres du PIB du T2 étaient excellents, les ventes au détail de juin ont manqué aux attentes du consensus et pourraient remettre en question la vigueur de la reprise alors que nous nous dirigeons vers la seconde moitié de l'année.
La BCE maintient sa politique stable
La Banque centrale européenne (BCE) s'est réunie jeudi, mais les décideurs n'ont annoncé aucun changement majeur dans la politique monétaire. Au lieu de cela, les décideurs de la BCE ont choisi de maintenir les taux d'intérêt inchangés. La présidente de la BCE, Christine Lagarde, a indiqué que les décideurs politiques ne permettront pas de contraindre la politique monétaire, car la banque centrale cherche à soutenir l'économie de la zone euro à la suite de la crise du COVID-19. Le communiqué de la BCE mentionne également que le programme d'achat d'urgence en cas de pandémie (PEPP) de la BCE restera en place au moins jusqu'en juin 2021 et qu'elle continuera à réinvestir les titres arrivant à échéance au moins jusqu'à la fin de 2022. En ce qui concerne le programme d'assouplissement quantitatif, Lagarde explicitement a mentionné que la banque centrale achètera des actifs totalisant l'objectif initial de 1,350 20 milliards d'euros et que le rythme d'achat d'actifs chaque mois restera constant à XNUMX milliards d'euros. Les commentaires de Lagarde sur une éventuelle réponse budgétaire coordonnée dans tous les pays de la zone euro ont peut-être été plus importants. Elle a continué à souligner l'importance d'un fonds de relance de l'UE. Nous pensons que des progrès seront accomplis vers une approbation formelle d'un stimulus budgétaire supplémentaire de l'UE.
Aucun changement de la Banque du Canada
À l'instar de la BCE, la Banque du Canada (BdC) a choisi de n'apporter aucun changement significatif lors de sa réunion de cette semaine. Au milieu du ralentissement de l'économie nationale provoqué par le COVID-19, la BdC a réduit son taux au jour le jour à 0.25% et a signalé son intention de maintenir les taux à ce niveau pour le moment. En fait, la BdC a suggéré que les hausses de taux ne seraient pas envisagées avant au moins 2023 ou jusqu'à ce que le chômage revienne aux niveaux d'avant la pandémie et que l'inflation revienne à l'objectif de 2% des banques centrales. La Banque du Canada s'est également lancée dans un programme d'assouplissement quantitatif, le premier de son histoire, et s'est engagée à acheter 5 milliards de dollars canadiens d'obligations d'État par semaine. En outre, la BdC a fourni des indications prospectives selon lesquelles les achats d'actifs se poursuivraient jusqu'à ce que la reprise économique soit «bien engagée». Selon nos dernières prévisions, nous prévoyons que l'économie canadienne se contractera d'environ 8% cette année, de sorte que des achats d'actifs et des taux d'intérêt bas sont certainement nécessaires pour lutter contre les effets économiques du COVID-19.
Le PIB chinois dépasse les attentes, mais les risques demeurent
Tard jeudi soir, la Chine a publié des données sur le PIB du deuxième trimestre, les chiffres dépassant les estimations du consensus et offrant l'optimisme quant à la reprise économique en Chine. Le PIB a augmenté de 2% d'un trimestre à l'autre au deuxième trimestre, dépassant notre prévision de 11.5%, tandis que certains autres indicateurs tels que la production industrielle et les investissements en actifs fixes se sont également raffermis plus que prévu. Les publications de données de la Chine ont été majoritairement positives, bien que les ventes au détail de juin aient été légèrement moins stellaires et pourraient être une indication du ralentissement de la dynamique. Les ventes au détail de juin ont manqué les attentes et se sont contractées de 2% d'une année sur l'autre par rapport aux attentes du consensus pour une augmentation de 9.5%. Malgré le manque par rapport au consensus, nous restons constructifs sur les perspectives de l'économie chinoise. À partir de maintenant, nous prévoyons que l'économie augmentera d'environ 1.8% cette année; cependant, nous nous concentrerons sur la publication de données supplémentaires dans les semaines à venir pour évaluer la force de la reprise. De plus, les tensions avec les États-Unis pourraient jouer un rôle dans la reprise, et nous serons attentifs à toute nouvelle escalade.
Perspectives mondiales
PIB de la Corée du Sud • Mercredi
La Corée du Sud est l'un des premiers pays à publier ses données sur le PIB du T2. Nous nous attendons à ce que la contraction économique soit assez sévère. Pendant la majeure partie du deuxième trimestre, la Corée avait mis en place des mesures strictes de verrouillage et de distanciation sociale pour contenir la propagation du COVID-19. Au fil du temps, les verrouillages ont pour la plupart été levés et la mobilité dans tout le pays est revenue aux niveaux d'avant le virus. Cependant, l'économie coréenne est fortement dépendante des exportateurs et, compte tenu de la nature morose de l'économie mondiale, la demande de biens et de services coréens s'est probablement effondrée. Cette semaine, nous avons vu Singapour, autre pays asiatique dépendant des exportations, connaître une contraction historique de son PIB au deuxième trimestre. Alors que les données de la Corée peuvent être légèrement meilleures que celles de Singapour, nous prévoyons une baisse assez forte, qui devrait conduire à une contraction annuelle de l'économie coréenne. Nous prévoyons que la reprise mondiale s'amorcera au troisième trimestre, ce qui devrait aider l'économie à rebondir à l'avenir.
Précédent: -1.3% (trimestre sur trimestre) Consensus: -2.3%
PMI de la zone euro • vendredi
Au cours du mois dernier environ, il y a eu des indications que le pire du ralentissement du COVID-19 pourrait être derrière la zone euro. Nous aurons d'autres preuves de la manière dont la reprise se matérialise la semaine prochaine avec les publications du PMI de fabrication et de services. Les données PMI ont rebondi assez bien par rapport à leurs creux d'avril; cependant, ils restent en dessous du niveau 50, indiquant qu'ils sont toujours en territoire de contraction. Alors que les mesures de verrouillage sont progressivement levées et que la propagation du COVID-19 continue d'être contenue, nous pensons qu'il existe des raisons impérieuses pour lesquelles l'économie de la zone euro continuera de se redresser et que les données sur le sentiment pourraient encore s'améliorer. En outre, nous pensons que des mesures de relance budgétaire supplémentaires devraient être déployées dans toute la zone euro, ce qui soutiendrait davantage la reprise économique à l'avenir. Nous sommes devenus moins pessimistes sur la zone euro à mesure que les données s'améliorent et nous pensons maintenant que l'économie devrait se contracter d'un peu plus de 7.5% cette année.
Précédent: 47.4 (fabrication); 48.3 (services) Consensus: 50.0; 51.0
Politique monétaire de la Russie • Vendredi
Vers la fin de la semaine prochaine, la Banque centrale de Russie se réunira pour déterminer la politique monétaire. Selon toute vraisemblance, les décideurs politiques russes iront de l'avant avec une autre réduction de son taux directeur principal, la question devient de combien. Les estimations consensuelles prévoient une baisse des taux de 25 points de base; cependant, les risques sont orientés vers plus d'assouplissement. L'inflation de l'IPC a augmenté, mais reste bien en deçà de l'objectif de 4.00% de la banque centrale, tandis que les prix du pétrole restent modérés et que la monnaie s'est stabilisée pour le moment. À notre avis, nous pensons que la banque centrale dispose d'une marge de manœuvre adéquate pour réduire plus agressivement si elle le souhaite sans provoquer de perturbation majeure de la monnaie. En regardant au-delà de la réunion de la semaine prochaine, nous pensons également qu'il est probable que la banque centrale s'en tient à son cycle d'assouplissement pour le reste de l'année et continue de réduire les taux d'intérêt. Jusqu'à ce que l'inflation reprenne de manière significative et que l'économie locale montre des signes de reprise, la politique monétaire post-COVID restera probablement assez facile.
Précédent: 4.50% Consensus: 4.25%
Point de vue
Taux d'intérêt Montre
Banques centrales en attente, pour l'instant
Comme nous en avons discuté plus en détail à la page 4, des réunions d'orientation ont eu lieu cette semaine à la Banque centrale européenne (BCE) et à la Banque du Canada (BdC). À la surprise de personne, les deux banques centrales n'ont apporté aucun changement substantiel à leurs politiques respectives. Cela dit, les deux banques centrales ont indiqué qu'elles étaient prêtes à fournir des accommodements supplémentaires, si nécessaire. La prochaine réunion politique est prévue le 9 septembre à la BdC et le 10 septembre à la BCE.
Le Federal Open Market Committee (FOMC) se réunira le 29 juillet, et nous prévoyons que le comité maintiendra sa fourchette cible pour le taux des fonds fédéraux entre 0.00% et 0.25%. Cela dit, le FOMC pourrait éventuellement adopter d'autres mesures de stimulation. Nous discuterons des différentes options politiques auxquelles est confronté le FOMC dans notre prochain «Fed Flashlight Report», que nous avons l'intention de publier la semaine prochaine.
La Banque d'Angleterre (BoE) tiendra sa prochaine réunion politique le 6 août. Le Comité de politique monétaire a abaissé son taux d'escompte à 0.10% en mars (graphique du haut), et le cadre actuel est probablement aussi bas que le MPC est disposé à prendre il. Cependant, le MPC a d'autres outils à sa disposition. Plus précisément, la BoE, comme de nombreuses autres banques centrales, s'est engagée dans des achats d'actifs d'assouplissement quantitatif. Avant mars, la BoE détenait 375 milliards de livres d'actifs, principalement des obligations d'État britanniques, dans son bilan (graphique du milieu). Au cours des derniers mois, le MPC a relevé le montant cible des actifs détenus à 745 milliards de livres sterling, et la BoE est en bonne voie d'atteindre cet objectif.
L'économie britannique a été durement touchée par la pandémie. L'économie s'est contractée de 2.2% (non annualisé) au premier trimestre et nous estimons que le PIB réel a plongé d'environ 15% au deuxième trimestre. Cette estimation semble raisonnable à la lumière des données publiées cette semaine montrant que le PIB n'a augmenté que de 2% en mai après la chute de 1.8% en avril (graphique du bas).
Compte tenu de la faiblesse actuelle de l'économie et des incertitudes liées au Brexit, qui pourraient freiner la croissance plus tard cette année, nous attendons de la BoE qu'elle augmente l'objectif de ses actifs de 100 milliards de livres supplémentaires au quatrième trimestre de cette année.
Informations sur le marché du crédit
Délinquance: signe de dérapage
Le marché du logement est resté un point positif pendant la crise du COVID-19, mais les données de délinquance récemment publiées indiquent le premier signe d'un possible dérapage. Selon le rapport CoreLogic Loan Performance Insights, le taux global de défaillance hypothécaire est passé à 6.1% en avril, soit le taux le plus élevé depuis 2016. Le gain de 2.5 points de pourcentage (pp) de mars a brisé une séquence de deux ans et demi. de déclins.
Les augmentations les plus importantes concernaient les impayés à un stade précoce. La part des prêts hypothécaires qui sont passés de l'état actuel à 30 jours en souffrance a augmenté pour s'établir à 3.4% en avril. À titre de perspective, il s'agit de la lecture la plus élevée en plus de 20 ans, dépassant confortablement le sommet précédent de 2% en novembre 2008. La part des prêts hypothécaires en souffrance depuis 30 à 59 jours a augmenté de 2.5 pp par rapport à l'année précédente. Bien que les choses semblent se détériorer, les mesures plus graves de délinquance sont restées faibles. La part des prêts hypothécaires en souffrance depuis 90 jours ou plus est demeurée à son plus bas depuis 2000, et la part des prêts hypothécaires à un certain stade de la forclusion était la plus faible en plus de 20 ans.
Malgré des pertes d'emplois record, les ménages ont été en grande partie rassurés ces derniers mois par une augmentation des allocations de chômage. Certaines prestations devant expirer à la fin du mois de juillet, les ménages pourraient subir des pressions pour faire face aux paiements hypothécaires, ce qui pourrait entraîner une nouvelle augmentation des impayés. Les taux hypothécaires continuent toutefois de baisser - le taux fixe sur 30 ans est tombé à un niveau record cette semaine - ce qui suggère que la demande d'achat et de refinancement pourrait continuer d'augmenter. Nous surveillerons les impayés dans les mois à venir.
Sujet de la semaine
L'élection de 2020: une mise à jour estivale
L'élection présidentielle américaine de 2020 est prévue pour le 3 novembre, et il y a quelques dates clés à l'horizon qui signalent que le cœur de la saison électorale sera bientôt à nos portes. À l'heure actuelle, Joe Biden a une avance considérable dans les sondages nationaux (graphique du haut), près de trois fois plus grande que celle qu'Hillary Clinton avait à la mi-juillet 2016. Les sondages au niveau du Congrès semblent tout aussi robustes pour les démocrates. Mais dans quelle mesure pouvons-nous vraiment faire confiance aux sondages? Les sondages n'étaient-ils pas fous en 2016?
Dans une certaine mesure, l'élection surprise de Donald Trump en 2016 était le résultat de sondages. Mais en discutant avec les clients, nous en sommes venus à croire que certains acteurs des marchés financiers ont tendance à surpondérer le rôle joué par les erreurs de sondage. Au niveau national, la moyenne des sondages Real Clear Politics (RCP) était en fait plus précise en 2016 qu'elle ne l'avait été lors des dernières élections.
Alors, qu'est-ce-qu'il s'est passé? Un facteur majeur était que, dans les dernières semaines, Donald Trump a rattrapé son retard (graphique du bas). Les sondages à la sortie fournissent des preuves supplémentaires que le président Trump a bien performé parmi les électeurs tardifs. De plus, il y avait plus de problèmes de sondage au niveau des États, en particulier dans le Wisconsin et le Michigan, qui n'avaient pas opté pour un candidat républicain à la présidentielle depuis les années 1980. Dans les quatre États que Trump a remportés avec les plus petites marges, la moyenne des sondages du RCP a sous-estimé le soutien de Trump de 3.7 points de pourcentage en moyenne. Mais à l'heure actuelle, l'avance de Biden dans ces États varie de +5.2 en Floride à +7.5 au Michigan.
Si les élections avaient lieu aujourd'hui, nous soupçonnons que Joe Biden serait à juste titre considéré comme un favori en bonne santé dans le décompte des voix. Mais les élections sont fluides, avec des rebondissements et des points d'inflexion même en temps normal. En 2020, avec une pandémie historique qui fait rage et une incertitude importante sur ce à quoi le monde ressemblera en novembre, nous pensons qu'il est encore plus important de rester attentif aux changements du paysage électoral.




 Signal2forex.com - Meilleurs robots et signaux Forex


