
10% des entreprises du S&P 500 publieront leurs résultats cette semaine. Les grands noms de la technologie, tels que AAPL, FB, AMZN et GOOG, continueront également de déployer leurs résultats. Nous aurons également enfin notre premier aperçu de la seule donnée que les traders attendent depuis des mois: le PIB du T2! La réunion sur les taux d'intérêt de la Réserve fédérale américaine aura lieu mercredi, mais aucun changement n'est attendu. Cependant, alors que les cas de coronavirus continuent d'augmenter, les traders regarderont pour voir comment cela affecte les prévisions de la Fed. Les négociations sur le Brexit entre le Royaume-Uni et l'UE prendront une pause, car les deux parties disent qu'elles sont encore très éloignées. Les relations entre la Chine et les États-Unis continuent de se détériorer, bien que les deux se déclarent attachés à la première phase de l'accord commercial. Cela devrait être une semaine bien remplie avant la fin du mois!
Comme la semaine dernière a commencé, les membres de l'UE n'avaient toujours pas conclu d'accord sur le plan du Fonds de relance de l'UE. Cependant, les 27 membres sont finalement parvenus à un accord sur 390 milliards d'euros de subventions et 360 milliards d'euros de prêts. Bien que loin des 750 milliards d'euros initiaux de «subventions uniquement» proposés, le fait qu'un accord puisse être conclu pour un lien commun est positif pour l'avenir du syndicat.
Malheureusement, on ne peut pas en dire autant des pourparlers sur le Brexit entre le Royaume-Uni et l'UE. Les réunions ont éclaté la semaine dernière, les deux parties étant certes encore très éloignées dans les négociations. Chaque partie blâme l'autre de ne pas avoir fait preuve de sérieux dans les négociations. Au cœur des désaccords se trouvent les soi-disant «règles du jeu équitables» et les pêcheries. Bien qu'un accord ne soit pas conclu avant la date limite de Johnson (auto-déclarée) fin juillet, les pourparlers devraient se poursuivre avec les deux parties dans l'espoir qu'un accord sera conclu en septembre.
Cette semaine, le paquet fiscal sur lequel on travaillera ne se trouvera pas dans l'UE, mais aux États-Unis. Les démocrates contrôlés par la Chambre se sont déjà mis d'accord sur un paquet il y a quelques semaines. Cependant, maintenant, la Maison Blanche et le Sénat contrôlé par les républicains travaillent sur leur propre plan à présenter, d'une valeur d'environ 1 billion de dollars. Au cœur des négociations se trouve la prolongation des allocations de chômage fédérales (qui expireront le 31 juilletst) et les économies d'impôts sur les salaires, que Trump préconise.
La décision sur les taux d'intérêt de la Fed américaine n'est pas en reste cette semaine. On s'attend à ce qu'il n'y ait pas de changement, mais l'accent sera mis sur la déclaration et la conférence de presse à suivre. Les traders seront intéressés de voir si la Fed est préoccupée par la hausse des cas de coronavirus depuis leur dernière réunion. Et si tel est le cas, dans quelle mesure ils sont préoccupés et que feront-ils à ce sujet?
La grande technologie a commencé à déclarer ses revenus la semaine dernière. L'accent était principalement mis sur les conseils. Le marché boursier et le dollar américain n'était pas content que Microsoft prévoie une croissance plus lente du cloud ou qu'Intel s'attende à un retard dans la prochaine génération de puces. Comme mentionné précédemment, cette semaine apporte une pléthore de données sur les bénéfices, qui incluent encore une fois certaines grandes entreprises technologiques. Ceux-ci incluent FB, PYPL, AMZN, AAPL et GOOG. Les revenus supplémentaires dus cette semaine sont MMM, AMGN, V, BA, GE, GM, F, MA, XOM et CAT.
Les PMI flash de la fabrication mondiale ont été meilleurs que prévu pour la majeure partie du monde la semaine dernière! La plupart des PMI étaient supérieurs à 50, indiquant que les économies sont de retour en territoire expansionniste. Cependant, les enquêtes ont été réalisées avant les pics importants de cas de coronavirus aux États-Unis et en Australie. Il sera intéressant de voir les résultats définitifs de juillet lorsqu'ils seront publiés début août. Avec la fin du mois cette semaine apporte une pléthore de données, y compris le premier regard sur le PIB du T2. Bien qu'il s'agisse manifestement d'un chiffre rétrospectif, le monde est curieux de savoir à quel point les choses se sont mal passées au deuxième trimestre. Peut-être un point de données encore plus important publié cette semaine sera les déclarations initiales des États-Unis. Alors que les cas de coronavirus se sont accélérés au cours des dernières semaines aux États-Unis, le nombre de demandes initiales de chômage s'est stabilisé à près de 2 million (en hausse!), Après avoir reculé de 1.4 millions début avril. Si le nombre de cas de coronavirus continue d'augmenter et que les demandes initiales de chômage commencent à augmenter, cela serait extrêmement négatif pour l'économie américaine. Les publications de données économiques supplémentaires sont les suivantes:
Lundi
- Japon: résumé des opinions de la BoJ
- Australie: Discours de la RBA Kent
- Chine: bénéfices industriels (JUN)
- Allemagne: Ifo Business Climate (JUL)
- États-Unis: biens durables (JUN)
Mardi
- États-Unis: Confiance des consommateurs (JUL)
Mercredi
- Australie: taux d'inflation (T2)
- Australie: données IPC (T2)
- Royaume-Uni: BoE Consumer Credit (JUN)
- Royaume-Uni: Approbations hypothécaires (JUN)
- États-Unis: décision de la Fed sur les taux d'intérêt
- Stocks de brut
Jeudi
- Nouvelle-Zélande: ANZ Business Confidence (JUL)
- Australie: Permis de construire (JUN)
- Allemagne: Flash de taux de croissance (T2)
- Allemagne: évolution du chômage (JUL)
- UE: Taux de chômage (JUN)
- UE: Confiance des consommateurs (JUL)
- UE: Sentiment économique (JUL)
- Allemagne: prélude du taux d'inflation (JUL)
- États-Unis: taux de croissance du PIB avancé (T2)
- États-Unis: demandes initiales de chômage (semaine se terminant le 25 juillet)
Vendredi
- Chine: NBS Manufacturing PMI (JUL)
- Chine: PMI non manufacturier (JUL)
- Allemagne: Ventes au détail (JUN)
- UE: taux de croissance du PIB Adv (T2)
- UE: taux d'inflation (JUL)
- Canada: PIB (MAI)
- Canada: PPI (JUIN)
- États-Unis: Dépenses personnelles (JUN)
- États-Unis: Revenu personnel (JUN)
- États-Unis: Indice des prix PCE (JUN)
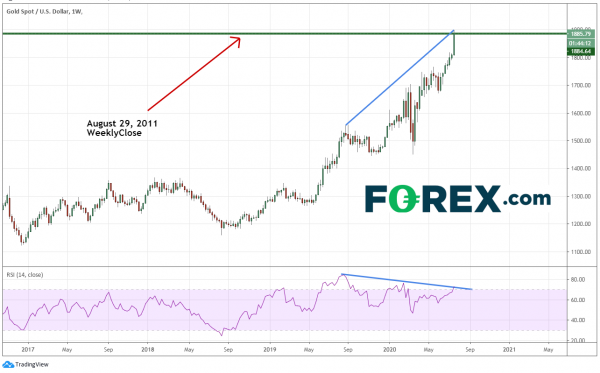
Graphique de la semaine: or au comptant hebdomadaire
Source: Tradingview, FOREX.com
L'or au comptant a connu sa clôture hebdomadaire la plus élevée de tous les temps la semaine dernière à 1885.79, éliminant les plus hauts du 29 aoûtth, 2011 à 1883.10 (les contrats à terme fermés à des plus hauts de tous les temps également). L'or avait lentement dérivé à la hausse depuis le recul de mars, mais alors que les actions reculaient cette semaine, les métaux précieux ont grimpé en flèche. L'or a clôturé en hausse de 4.25% cette semaine. Notre «Graphique de la semaine» de la semaine dernière, l'argent, a clôturé en hausse de 17.72% !! Le S&P 500 n'a baissé que de -0.3%, mais la bougie hebdomadaire est une étoile filante, une bougie d'inversion. Le RSI sur le graphique hebdomadaire de l'or a divergé sur l'hebdomadaire pendant près d'un an. Bien qu'un retrait soit possible, il ne doit pas être utilisé seul pour évaluer les inversions dans un marché aussi fort. Surveillez une nouvelle vigueur au cours des prochains mois, surtout si les actions baissent!
Passez un bon week-end en toute sécurité et n'oubliez pas de toujours vous laver les mains!




 Signal2forex.com - Meilleurs robots et signaux Forex


