
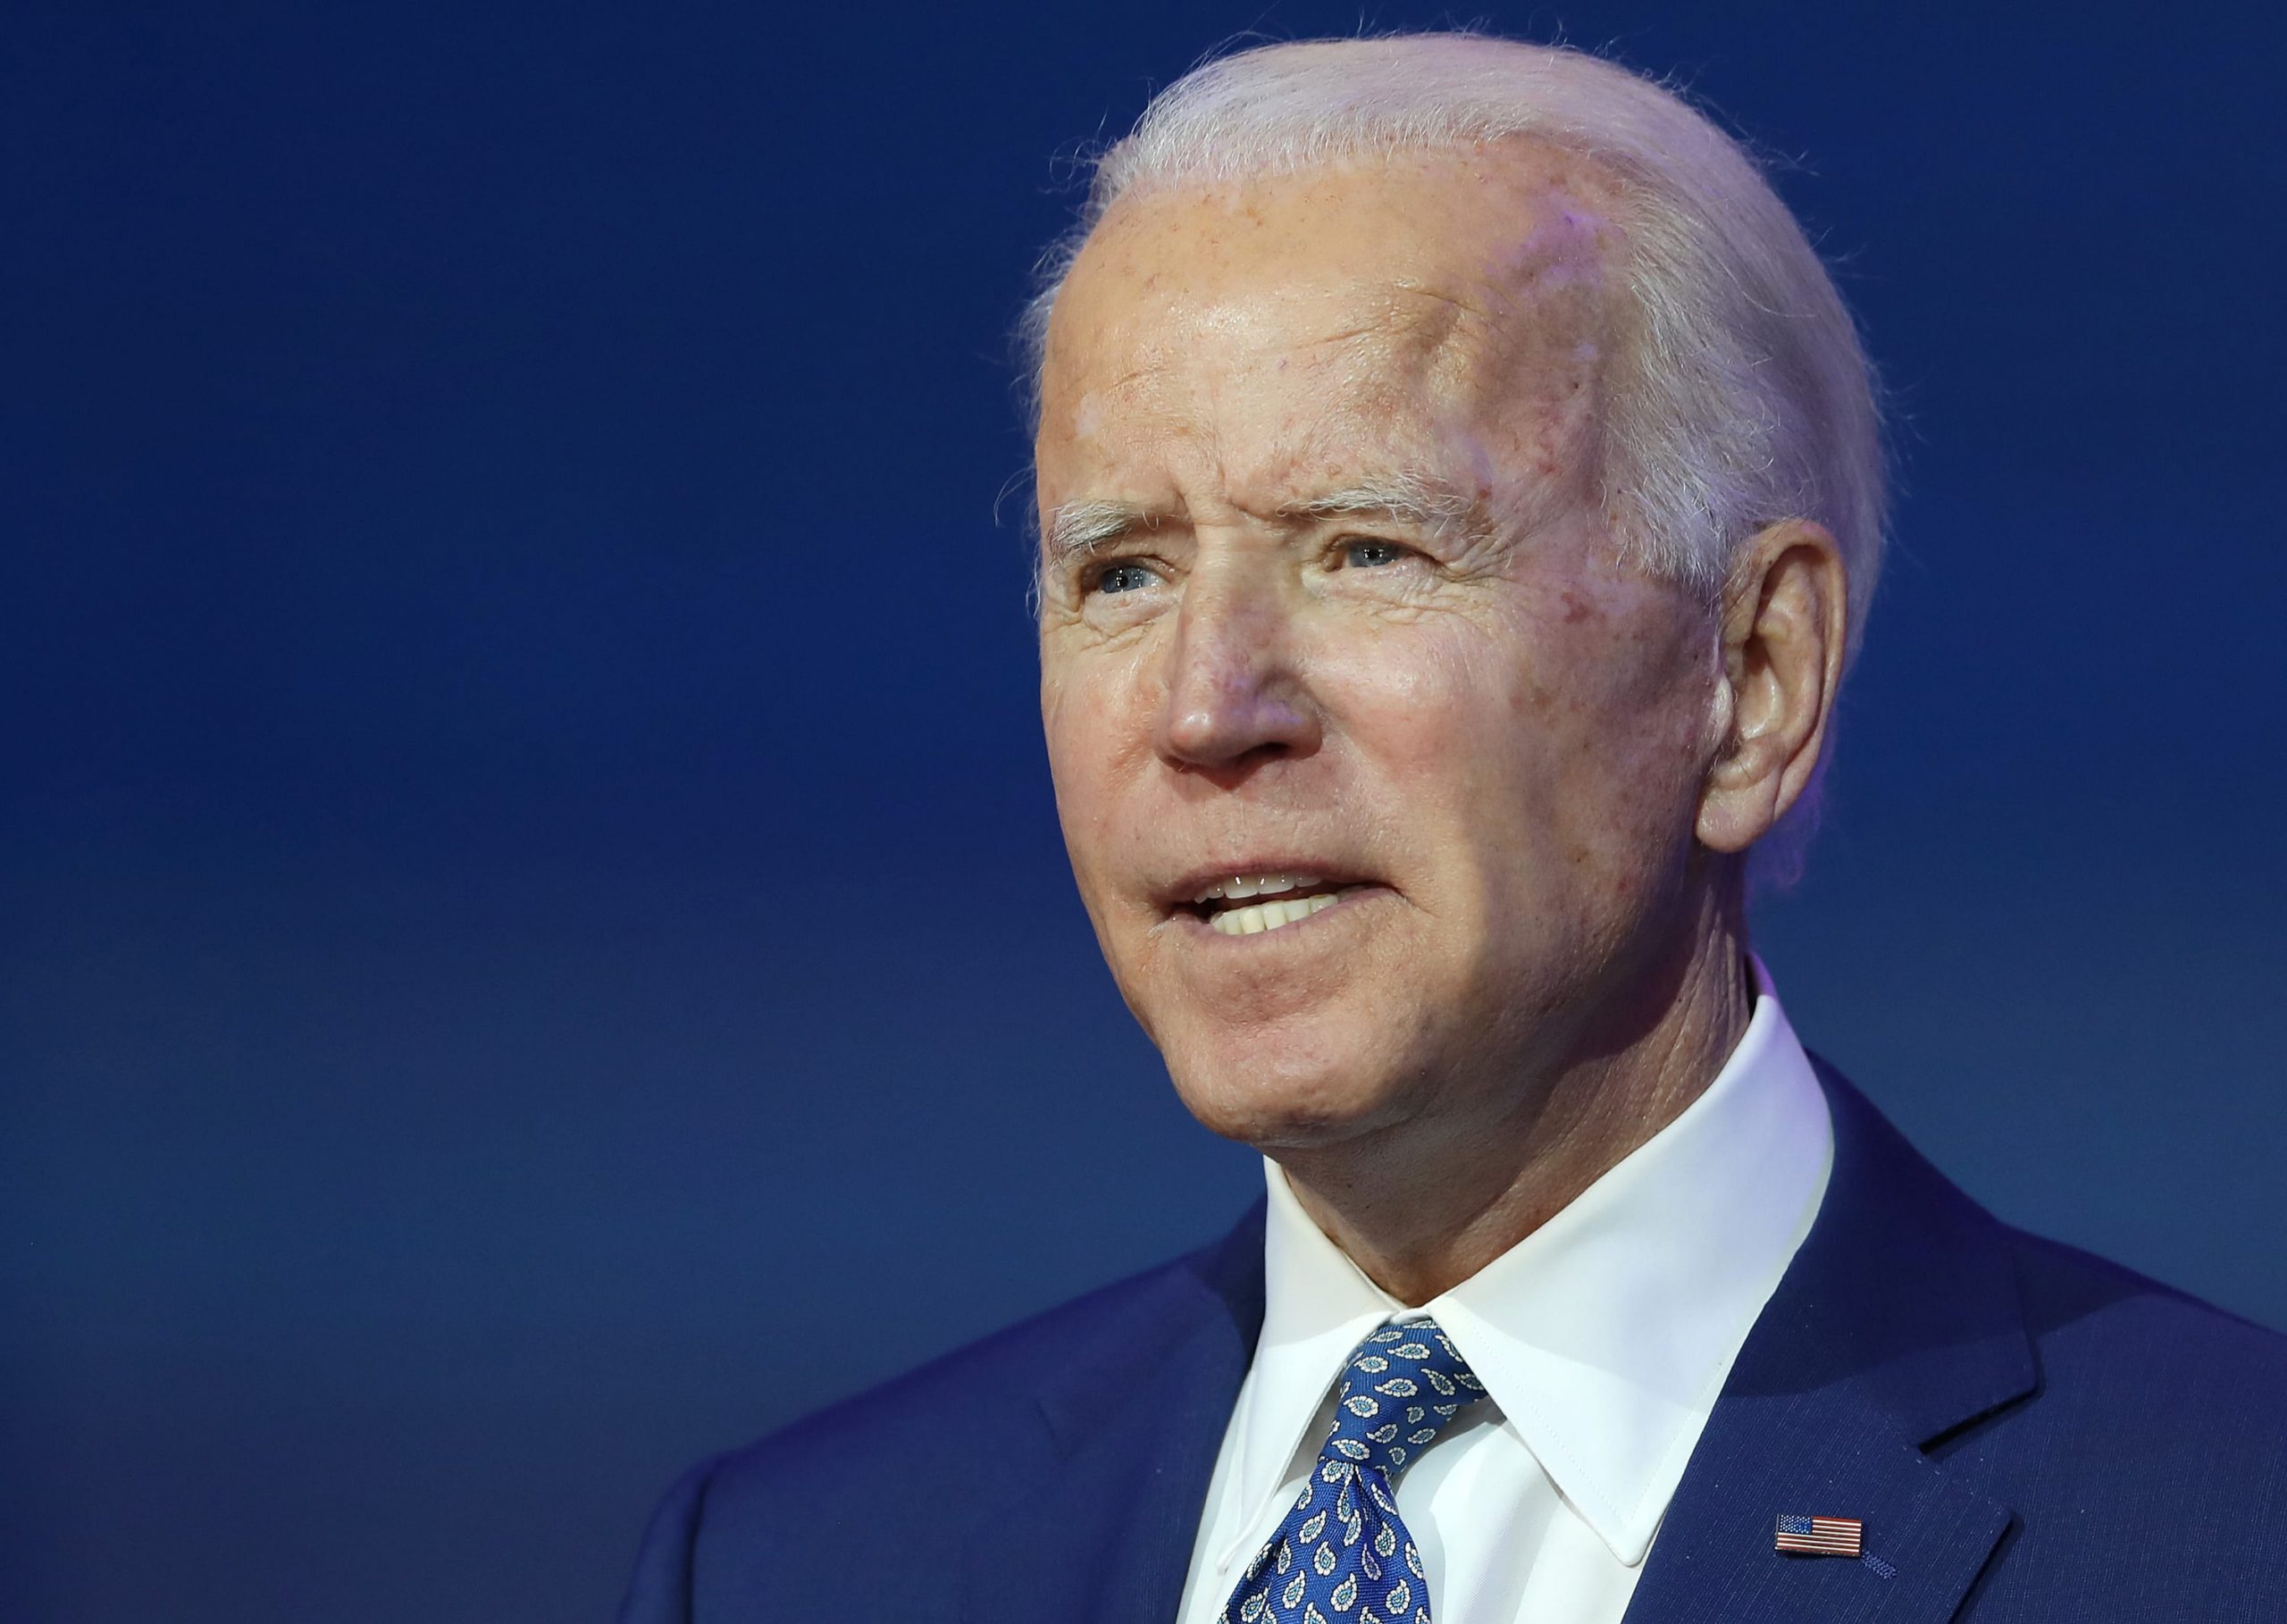
Le président élu Joe Biden le 9 novembre 2020 au Queen Theatre de Wilmington, Delaware.
Joe Raedle | Actualités Getty Images | Getty Images
La présidence de Joe Biden pourrait avoir de grandes implications pour les Américains ordinaires en matière de protection financière.
Le contrôle du Sénat étant toujours en jeu, il reste difficile de savoir dans quelle mesure l’administration Biden sera en mesure de tenir ses promesses de campagne.
Mais il existe d’autres moyens pour le président élu de laisser sa marque. Voici quelques-unes des questions auxquelles Biden et son équipe sont susceptibles de donner la priorité après leur entrée en fonction en janvier.
Protection financière des consommateurs
Selon les défenseurs des consommateurs, atténuer l’impact économique de la pandémie de coronavirus sur les ménages et devenir plus agressif dans la surveillance de Wall Street figureront probablement parmi les principales priorités de l’administration Biden.
L'installation d'un nouveau responsable au Bureau de protection financière des consommateurs, qui s'est montrée plus laxiste dans la réglementation des sociétés financières sous l'ère Trump, sera probablement l'une des premières mesures prises par l'équipe Biden, ont-ils déclaré.
L'agence fédérale, créée par la loi de réforme financière Dodd-Frank au lendemain de la Grande Récession, protège les consommateurs contre les abus financiers et les pratiques prédatrices dans les services financiers courants comme les cartes de crédit, les hypothèques et les prêts.
"Le CFPB a fait un 180 sous Trump", a déclaré Prentiss Cox, professeur à l'Université du Minnesota spécialisé dans le droit de la protection des consommateurs. "Je m'attends à ce qu'un changement de direction se produise très rapidement, et lorsque cela se produira, je pense que vous constaterez un changement très rapide."
Un récent arrêt de la Cour suprême autorise le président à licencier à volonté le directeur du CFPB. Kathy Kraninger, l'actuelle directrice de l'agence de protection des consommateurs, est nommée par Trump. (Elle a remplacé le réalisateur par intérim de l'époque, Mick Mulvaney, en 2018.)
« Le CFPB a travaillé sans relâche sous la direction du directeur Kraninger pour garantir la protection des consommateurs sur le marché financier », a déclaré une porte-parole du CFPB. « Lorsque un préjudice [au consommateur] s'est produit, elle a utilisé avec force l'outil d'application du Bureau pour poursuivre les mauvais acteurs au nom des consommateurs.
« Et pour promouvoir la prévention, elle a mis en avant un programme agressif d’éducation, de réglementation et de supervision pour poursuivre cet objectif », a-t-elle ajouté.
Pandémie de coronavirus
L’administration Biden (via le CFPB et les mesures exécutives, par exemple) cherchera également à atténuer l’impact économique de la pandémie de coronavirus, qui a plongé le pays dans la plus profonde récession de l’histoire moderne.
« Le point de départ naturel en matière de protection des consommateurs est de s'assurer que les gens ne se retrouvent pas davantage dans la détresse », a déclaré Linda Jun, conseillère politique principale chez Americans for Financial Reform, un groupe de défense.
La loi fédérale d’allègement de la loi CARES, promulguée en mars, a étendu certaines protections aux propriétaires et aux locataires, par exemple.
Parmi eux, la loi a empêché les prêteurs ou les gestionnaires de prêts de saisir des maisons bénéficiant d'une hypothèque garantie par le gouvernement fédéral jusqu'au 31 décembre au moins. Les responsables du CFPB surveilleront probablement ces entreprises de plus près pour garantir que les consommateurs ne perdent pas illégalement leur maison, ont déclaré les experts. .
Plus de Personal Finance:
Pourquoi davantage de mesures de relance contre les coronavirus pourraient attendre jusqu’en janvier
Biden pourrait faire de l’annulation des prêts étudiants une réalité
Les États-Unis sont plus proches que jamais du salaire minimum fédéral de 15 dollars après la victoire de Biden
L'agence fédérale est également bien placée pour aider à éviter les expulsions et les saisies de véhicules, à réduire les impayés et les défauts de paiement et à surveiller de près les agents de recouvrement et les agences d'évaluation du crédit, selon une lettre envoyée à Kraninger en avril par d'anciens responsables du CFPB, dont l'ancien directeur. Richard Cordray, nommé par Obama.
Comme l’administration Trump, le camp Biden pourrait également signer des mesures exécutives pour assurer la sécurité financière pendant la crise de Covid-19, selon les experts.
En août, le président Donald Trump a réaffecté les fonds fédéraux en cas de catastrophe pour offrir une augmentation temporaire de 300 dollars par semaine aux allocations de chômage et a suspendu le remboursement des prêts étudiants fédéraux jusqu'à la fin de l'année, par exemple. Les Centers for Disease Control and Prevention ont décrété un moratoire temporaire sur les expulsions en septembre.
Un nouveau directeur du CFPB se concentrerait probablement davantage sur les actes répréhensibles des grandes banques et autres institutions financières, ce qui a été moins une priorité sous l'ère Trump, et chercherait à réécrire certaines règles, comme celle concernant les prêts sur salaire, selon les défenseurs des consommateurs.
Les nouveaux dirigeants se concentreraient également probablement sur la réglementation ayant un impact sur les consommateurs à faible revenu et les minorités, comme le logement équitable, les prêts équitables et les frais de découvert, ont-ils déclaré.
Cela serait conforme à l’équité raciale, définie par l’équipe de transition de Biden comme une priorité.
Une entreprise qui enfreint les règles de prêt équitables, par exemple, peut accorder un taux d'intérêt inférieur aux emprunteurs blancs par rapport aux personnes de couleur, même en contrôlant la solvabilité, selon Patricia McCoy, professeur à la Boston College Law School et ancienne responsable du CFPB.
Le camp Biden a également soutenu l’élargissement de l’accès aux services bancaires, peut-être via des comptes bancaires gratuits ou à faible coût, a déclaré McCoy. Le fait d’être « non bancarisé » affecte de manière disproportionnée les personnes de couleur, a-t-elle déclaré.


 Signal2forex.com - Meilleurs robots et signaux Forex


