
US Review
L'économie américaine continue de démarrer 2021 sur une note positive
- En janvier, les dépenses personnelles ont augmenté à un rythme soutenu de 2.4%, tandis que le revenu personnel a grimpé de 10.0%. Le déflateur PCE de base a augmenté de 0.3% au cours du mois et de 1.5% sur l'année. Le président de la Fed Powell a témoigné devant le Congrès et a souligné l'engagement du FOMC à maintenir la politique monétaire accommodante, alors que l'économie américaine continue de se remettre de la crise COVID.
- Les ventes de maisons en attente ont chuté de 2.8% en janvier, reflétant une certaine modération du marché de l'habitation. Les commandes de biens durables ont bondi de 3.4% en janvier, dépassant les estimations du consensus. Les inscriptions au chômage sont tombées de façon inattendue à 730K au cours de la semaine se terminant le 20 février. L'indice économique avancé (LEI) a bondi de 0.5% en janvier. Le sentiment des consommateurs (Université du Michigan) a chuté à 76.8 en février.
examen global
Banques centrales en attente cette semaine
- La Banque de réserve de Nouvelle-Zélande (RBNZ) s'est réunie cette semaine pour discuter de sa politique, choisissant de maintenir son taux de trésorerie officiel à 0.25% et laissant inchangé son programme de financement des prêts et son programme d'achat d'actifs à grande échelle. Par ailleurs, le gouvernement néo-zélandais a demandé à la RBNZ de garder à l'esprit la viabilité des prix des logements lors de ses décisions politiques.
- La Banque de Corée a également maintenu sa politique stable, laissant son taux repo à sept jours inchangé à 0.50%, un niveau record. La banque centrale a maintenu ses prévisions de croissance, mais a noté que ses anticipations d'inflation pour 2021 avaient augmenté.
- L'économie suédoise s'est contractée de manière inattendue au quatrième trimestre 2020, principalement sous l'effet d'une baisse de la consommation des ménages et de l'évolution des stocks.
US Review
L'économie américaine continue de démarrer 2021 sur une note positive
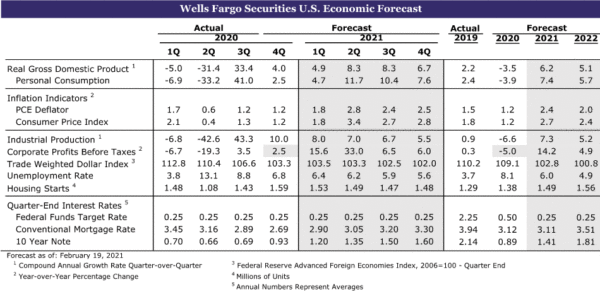
La plupart des données économiques publiées cette semaine ont largement dépassé les attentes du marché, ce qui n'est que le dernier signe que la reprise économique reprend son élan après avoir ralenti vers la fin de 2020. En janvier, les dépenses personnelles ont augmenté à un rythme robuste de 2.4%. La forte hausse mensuelle de la consommation s'est accompagnée d'une hausse de 10.0% des revenus personnels. De nombreux ménages ont reçu une deuxième série de chèques de secours en cas de pandémie au cours du mois, ce qui a contribué à stimuler les dépenses de consommation. Le taux d'épargne a grimpé de 20.5% à 13.4%, ce qui, selon nous, contribuera à propulser les dépenses de consommation dans les mois à venir. La dernière estimation du déflateur des dépenses de consommation personnelle (PCE) a également été rapportée dans le rapport sur le revenu personnel et les dépenses. Le déflateur PCE de base, qui est la mesure préférée de la Fed de l'inflation des prix à la consommation, a augmenté de 0.3% au cours du mois et de 1.5% sur l'année. Ce résultat est légèrement supérieur aux attentes du marché, mais reste bien en deçà de l'objectif d'inflation de 2% de la Fed.
La Fed semble insensible à la hausse des taux à long terme
Le président de la Fed, Powell, a souligné l'engagement du FOMC à maintenir la politique monétaire accommodante alors que l'économie américaine continue de se remettre de la crise du COVID. Powell a comparu devant le comité sénatorial des banques mardi et devant le comité des services financiers de la Chambre mercredi, et a souligné que «l'économie est loin de nos objectifs en matière d'emploi et d'inflation, et il faudra probablement du temps pour que de nouveaux progrès substantiels soient réalisés. atteint. » Les commentaires de Powell sont arrivés dans un contexte de hausse des taux à long terme et des anticipations d'inflation. Cependant, à notre avis, ce n'est que la dernière preuve que la Fed est peu susceptible de modifier le rythme des achats d'actifs ou de relever le taux cible des fonds fédéraux dans un avenir prévisible.
Powell a également commenté le marché du logement chauffé à blanc. Au cours des derniers mois, les faibles taux hypothécaires ont entraîné une augmentation des ventes de maisons. Avec une offre relativement rare sur le marché, l'appréciation des prix des maisons s'est considérablement réchauffée. En décembre, l'indice national des prix des logements S&P CoreLogic s'est accéléré pour atteindre un rythme annuel de 10.4%, le plus rapide depuis 2014. Il y avait des signes de ralentissement sur le marché de l'habitation cette semaine. Au cours de la semaine se terminant le 19 février, les demandes d'achat de prêt hypothécaire ont diminué de 11.6%, soit la troisième baisse consécutive. Les ventes de maisons en attente, qui ont mené les ventes existantes d'un mois ou deux, ont chuté de 2.8% en janvier. Les taux hypothécaires ont légèrement augmenté ces dernières semaines, ce qui explique en partie le récent recul. Pour plus d'informations à ce sujet, veuillez consulter la section Perspectives du marché du crédit.
Dépenses des entreprises à la hausse
Pendant ce temps, les dépenses de fabrication et des entreprises en équipement semblent également avoir bien démarré en 2021. Les commandes de biens durables ont bondi de 3.4% en janvier, bien avant les estimations consensuelles. Les expéditions de biens d'équipement non défenses ont augmenté de 3.5%. Les avions civils ont levé les commandes et les expéditions alors que Boeing reprenait les livraisons du 737-MAX. La vigueur des biens durables s'est étendue au-delà des avions, avec des gains solides dans les métaux primaires et fabriqués, les ordinateurs et les produits connexes, ainsi que le matériel de transport.
Plusieurs indicateurs publiés cette semaine indiquent également que la reprise prend de l'ampleur en février. Les demandes initiales de chômage sont tombées de façon inattendue à 730K au cours de la semaine se terminant le 20 février, soit le niveau le plus bas depuis novembre. La baisse des demandes d'indemnisation est probablement quelque peu surestimée par les rudes conditions météorologiques hivernales qu'a connues une grande partie du pays la semaine dernière. Une partie de la baisse, cependant, peut refléter une réelle amélioration, car les restrictions d'exploitation des entreprises ont été assouplies et les dépenses de consommation se sont améliorées ces dernières semaines.
Cela dit, la voie à suivre n'est pas sans risques. La mesure du sentiment des consommateurs de l'Université du Michigan a chuté à 76.8 en février, un plus bas en six mois. Tant les conditions actuelles que les indicateurs des attentes du sentiment ont glissé au cours du mois. Dans l'ensemble, la baisse mensuelle rappelle que, même si le nombre de nouveaux cas de COVID semble reculer parallèlement à une accélération du rythme des vaccinations, la pandémie pèse toujours lourdement sur les ménages.
Source: Département américain du commerce et Wells Fargo Securities
US Perspectives
ISM Manufacturing • Lundi
Le secteur manufacturier a continué de croître à un rythme impressionnant, soutenu par l'évolution de la demande de biens au milieu de la pandémie. Mais comme la capacité de production de l'économie a eu du mal à suivre le pivot des dépenses en biens, il y a eu une série de goulots d'étranglement dans le secteur. Les ruptures d'approvisionnement en cours ont maintenu les carnets de commandes à la hausse, ce qui maintiendra l'activité en plein essor à court terme, tout comme les faibles niveaux de stocks des clients. Les contraintes d'approvisionnement ajouteront également à la pression sur les prix, et nous prévoyons que la composante des prix payés a continué de croître rapidement en février. De nombreuses industries manufacturières ont cité les pénuries de main-d'œuvre comme un problème au cours des derniers mois, et nous prévoyons que la main-d'œuvre est restée difficile à trouver dans le secteur en février. Les commandes ont probablement continué à rouler ce mois-ci, mais les composants liés aux contraintes d'approvisionnement comme les livraisons des fournisseurs, les arriérés et les prix payés devraient également pousser l'indice ISM manufacturier à la hausse pour février.
- Précédent: 58.7; Wells Fargo: 59.0
- Consensus: 58.6
Services ISM • Mercredi
Après que l'activité de service ait surpris à la hausse en janvier, nous prévoyons que l'activité se poursuivra à un rythme similaire en février. L'amélioration rapide de la situation de la santé publique est particulièrement encourageante pour le secteur, qui a été touché de manière disproportionnée pendant la pandémie. Des goulots d'étranglement affectent les industries de services comme le secteur manufacturier, ce qui se manifeste par une augmentation des arriérés. Les pénuries de main-d'œuvre ont également été signalées comme une contrainte dans le secteur, mais la composante emploi a vraisemblablement continué de s'améliorer en février et sera révélatrice de ce à quoi s'attendre du rapport officiel américain sur la masse salariale publié quelques jours plus tard. L'indice ISM des services peut céder du terrain, mais nous nous attendons à ce qu'il reste solidement en territoire d'expansion.
- Précédent: 58.7; Wells Fargo: 58.5
- Consensus: 58.7
Emploi • Vendredi
L'assouplissement des restrictions COVID et le transfert du programme de soutien budgétaire de décembre ont probablement aidé la reprise du marché du travail à reprendre son élan en février. Les inscriptions au chômage ont affiché une tendance à la baisse au début de la semaine de l'enquête, tandis que les indices des directeurs d'achat régionaux se sont raffermis au cours du mois. Avec le vortex polaire qui a interrompu l'activité au sol dans certaines parties du pays après la semaine de l'enquête, nous nous attendons à voir la masse salariale grimper de 210K.
Malgré une embauche plus forte, nous prévoyons que le taux de chômage demeurera inchangé après avoir fortement baissé à 6.3% en janvier. Une augmentation du taux de participation à la population active, cependant, ne serait pas surprenante et indiquerait une amélioration sous-jacente. Une composition plus équilibrée de l'embauche, les loisirs et l'hôtellerie en particulier bénéficiant de la baisse des cas de COVID, indique une modeste augmentation mensuelle de la rémunération horaire moyenne de 0.2%.
Un autre rapport modéré, semblable à celui de janvier, soulignerait que la reprise du marché du travail a encore un très long chemin à parcourir, et qu'une reprise rapide est loin d'être assurée malgré l'optimisme croissant quant aux perspectives de croissance plus larges. Cependant, un rapport nettement meilleur que prévu suggérerait que des perspectives plus constructives sont justifiées et que la reprise a des jambes qui vont au-delà des mesures de soutien budgétaire temporaires.
- Précédent: 49K; Wells Fargo: 210 XNUMX
- Consensus : 145K
Balance commerciale • Vendredi
Les indices des directeurs des achats dans les économies étrangères indiquent que l'activité a résisté en janvier, et les données avancées sur le commerce des marchandises suggèrent que les exportations ont augmenté de 1.4% au cours du mois. Un contexte mondial plus stable et une amélioration sur le front des vaccins suggèrent que les perspectives globales de croissance mondiale pour 2021 augmentent. La forte demande intérieure américaine de biens de détail et de véhicules a probablement également contribué à la croissance des importations, tout comme des attentes plus positives concernant la consommation et des stocks de détail encore maigres. Les importations de marchandises devraient augmenter d'environ 1% selon le rapport avancé sur le commerce. Les fortes importations sont également soulignées par les rapports anecdotiques faisant état de pics de cargaison provoquant une congestion dans les ports du pays.
Nous attendons une légère augmentation du déficit commercial en janvier. Un élargissement du déficit plus important que prévu pourrait suggérer un stockage intérieur encore plus important que prévu. Un creusement moins important, voire une réduction du déficit, suggérerait que l'économie mondiale retrouve des bases plus solides.
- Précédente: - 66.6 G $; Wells Fargo: - 67.2 G $
- Consensus: -67.3 G $
Revue internationale
Banques centrales en attente cette semaine
La Banque de réserve de Nouvelle-Zélande (RBNZ) a choisi de maintenir les paramètres de politique actuels, en maintenant le taux officiel de trésorerie (OCR) à 0.25%. Elle a également maintenu la taille de son programme d'achat d'actifs à grande échelle (LSAP) à 100 milliards de dollars néo-zélandais et a laissé son opération de financement des prêts (FLP) inchangée, comme prévu. La banque centrale a indiqué qu'elle restait prête à fournir des mesures de relance supplémentaires si nécessaire, y compris en prenant l'OCR négatif. Il a également noté que des mesures de relance monétaire prolongées et beaucoup de temps et de patience sont nécessaires jusqu'à ce qu'il soit convaincu que l'inflation se maintiendra à son point médian cible de 2% et que l'emploi se situera à ou au-dessus de son niveau maximal durable. Dans la déclaration ci-jointe, la banque centrale a noté que la demande dans les secteurs liés au tourisme reste faible et qu'elle ne cherche pas à rouvrir les frontières avant 2022. Cependant, la RBNZ a reconnu que le rebond économique a été plus fort que prévu, et ses nouvelles prévisions reflètent une amélioration des perspectives économiques. La banque centrale espère désormais que la croissance du PIB 2021 rebondira de 3.7%, contre 3.4% dans les prévisions de novembre, tandis que le taux de chômage devrait désormais atteindre 5.2%, contre 6.4%. Après l'annonce, le dollar néo-zélandais a d'abord chuté, mais s'est rapidement rétabli alors que les analystes se tournaient vers les prévisions OCR sans contrainte de la RBNZ, qui ont été révisées à la hausse, laissant entendre que moins de mesures de relance pourraient être nécessaires à l'avenir.
Par ailleurs, le gouvernement néo-zélandais a chargé la RBNZ de prendre en compte l'impact sur le marché du logement lors de la fixation des taux d'intérêt, le nouveau mandat devant entrer en vigueur le 1er mars. Les objectifs de la banque centrale visant à maintenir la stabilité de l'inflation et à contribuer à un emploi maximal restent inchangés. , et le comité conserve son autonomie dans ses décisions; cependant, la banque centrale est désormais tenue d'expliquer également régulièrement l'impact de ses décisions politiques sur les objectifs du gouvernement en matière de logement. Suite à l'annonce de la mission de remplacement, le dollar néo-zélandais a bondi, les investisseurs voyant moins de place pour une politique monétaire expansionniste.
La Banque de Corée (BoK) a maintenu son taux repo sur sept jours à 0.50%, un niveau record, lors de sa réunion de politique cette semaine, comme prévu. La banque centrale a indiqué que l'économie coréenne a continué de se redresser modestement et devrait continuer de se redresser à l'avenir, la reprise étant tirée par les exportations et les investissements. Cela dit, la BoK a maintenu ses prévisions de croissance, en recherchant une croissance du PIB autour de 3% et 2.5% en 2021 et 2022, respectivement. Il a également noté que ses anticipations d'inflation avaient augmenté pour 2021, recherchant désormais un IPC à 1.3% contre 1% en novembre. Pendant ce temps, le gouverneur de la BoK Lee a noté que la trajectoire économique reste dépendante du déploiement du vaccin et a réitéré le plan de la banque centrale de maintenir la politique monétaire accommodante.
L'économie suédoise s'est contractée de manière inattendue au quatrième trimestre
L'économie suédoise s'est contractée de manière inattendue au quatrième trimestre 2020, principalement sous l'effet d'une baisse de la consommation des ménages et de l'évolution des stocks. La croissance du PIB a diminué de 0.2% d'un trimestre à l'autre au quatrième trimestre, par rapport à l'indicateur du PIB du quatrième trimestre qui a augmenté de 4%. Les résultats du quatrième trimestre ont suivi un fort rebond au troisième trimestre, la croissance ayant bondi de 4% d'un trimestre à l'autre, les cas de COVID ayant été largement contenus pendant l'été. Les détails du rapport indiquent que le PIB de l'année 0.5 a diminué de 3% par rapport à 4.9, une contraction encore plus modérée que les autres économies européennes. La consommation finale des ménages a chuté de 2020%, la baisse des dépenses de logement et de la consommation de services d'hôtellerie et de restauration contribuant à la récession. Les stocks ont également pesé sur le PIB global, les variations des stocks ayant décollé de 2.8 point de pourcentage de la croissance. D'un autre côté, les exportations nettes ont contribué à la hausse, ajoutant 2019 point de pourcentage, tandis que le revenu disponible réel des ménages a augmenté de 0.8%. Malgré l'impression décevante du PIB, des données plus récentes suggèrent que l'économie suédoise commence à se redresser. Dans un communiqué séparé, les ventes au détail de janvier ont bondi de 0.7% d'un mois à l'autre, dépassant les attentes du marché pour une augmentation de 0.8%, tandis que les indicateurs de confiance ont continué de s'améliorer en février.
Perspectives internationales
PMI manufacturier et non manufacturier en Chine • Lundi
Pendant la majeure partie de l'année écoulée, l'économie chinoise a surperformé et a été la seule grande économie à connaître une croissance positive. Nous prévoyons que la Chine enregistrera une autre année forte de croissance économique en 2021; Cependant, de nouvelles épidémies de COVID en Chine ont conduit le gouvernement à imposer de nouvelles mesures de verrouillage dans le but de limiter la propagation du virus. Compte tenu des récentes perturbations du COVID, les données du PMI chinois ont glissé en janvier. Le PMI manufacturier est tombé à 51.3, tandis que le PMI non manufacturier a reculé à 52.4. Bien que les deux indicateurs restent en territoire d'expansion (au-dessus du niveau 50), si les cas de COVID augmentent et que le gouvernement met en œuvre des restrictions plus strictes, les données PMI pourraient ralentir à l'avenir. Les données de la semaine prochaine devraient encore s'assouplir, le consensus prévoyant que le PMI manufacturier de février glisse à 51.0, tandis que le PMI non manufacturier devrait baisser de 0.4 point à 52.0.
- Précédent: 51.3 et 52.4
- Consensus: 51.0 et 52.0 (PMI manufacturier et non manufacturier)
IPC de la zone euro • mardi
L'économie de la zone euro est restée résiliente à la fin de l'année dernière, l'économie ayant moins reculé que prévu; cependant, une nouvelle faiblesse économique suivie d'une lente reprise semble probable cette année. Cependant, les risques déflationnistes semblent s'être légèrement atténués pour le moment. Le rapport sur l'inflation de la zone euro de janvier a indiqué que l'IPC global avait bondi de 0.9% d'une année à l'autre par rapport à une baisse de 0.3% le mois précédent, tandis que l'inflation de base - une mesure qui exclut les prix de l'alcool et du tabac - était également plus élevée, augmentant de 1.4% d'une année à l'autre. . Pour la semaine prochaine, nous prévoyons que l'IPC global de la zone euro en février a augmenté de 1.0% d'une année sur l'autre, restant en territoire positif pour un deuxième mois consécutif.
La semaine prochaine, le rapport sur les ventes au détail de janvier est également dû. En décembre, les ventes au détail ont augmenté de 2.0% d'un mois à l'autre, contre des estimations d'un rebond de 2.8%, et sont intervenues après une chute des ventes en novembre.
- Précédent: 0.9%; Wells Fargo: 1.0%
- Consensus: 1.0% (année sur année)
PIB Australie T4 • Mardi
La semaine prochaine, l'Australie publie des données sur le PIB du quatrième trimestre. L'économie australienne a progressé à un rythme plus rapide que prévu au troisième trimestre, augmentant de 3% d'un trimestre à l'autre, et a marqué la plus forte hausse trimestrielle depuis 3.3. Les données sur le trimestre étaient un peu mitigées, l'Australie ayant connu l'émergence de grappes COVID en certaines villes, dont Sydney et Brisbane, conduisent le gouvernement à imposer de nouvelles ordonnances sanitaires pour limiter la propagation du virus. Après une poussée des ventes au détail en novembre, les ménages ont réduit leurs dépenses en décembre. Les ventes au détail ont chuté de 1976% d'un mois à l'autre, cinq des six catégories de vente au détail enregistrant une baisse. D'autres données sur le trimestre étaient cependant plus encourageantes, l'emploi ayant bondi de 4.1 90,000 en novembre, tandis que le rapport sur le marché du travail de décembre montrait que le chômage était tombé à 6.6%, dépassant les attentes du marché. En décembre, l'emploi a également augmenté de 50,000 90, et environ 4% des emplois perdus entre mars et mai ont été récupérés. Pour l'avenir, les analystes s'attendent à ce que la croissance du PIB au quatrième trimestre augmente de 2.4% d'un trimestre à l'autre.
- Précédent: 3.3%
- Consensus: 2.4% (trimestre sur trimestre)
Informations sur le marché du crédit
La hausse des taux hypothécaires va-t-elle faire dérailler le logement?
Les rendements obligataires ont été à la baisse ces dernières semaines, alors que les acteurs du marché anticipent une croissance économique et une inflation plus rapides au cours des prochains trimestres. Le rendement du bon du Trésor à 10 ans, qui est tombé à seulement 0.50% début août, avait augmenté lentement au cours de la deuxième moitié de l'année dernière. Mais, la vente s'est accélérée ces dernières semaines, et le rendement de la note du Trésor de référence a atteint son plus haut niveau depuis plus d'un an cette semaine.
L'hypothèque à taux fixe de 30 ans est déduite du rendement du Trésor à 10 ans, et la hausse de la première a conduit à une certaine augmentation de la seconde ces dernières semaines. Depuis son creux record de 2.65% au cours de la première semaine de 2021, le prêt hypothécaire à taux fixe moyen de 30 ans, tel que suivi par l'enquête nationale de Freddie Mac, a augmenté de plus de 30 points de base. Des taux plus élevés semblent déjà peser sur certaines mesures à haute fréquence de l'activité hypothécaire. Les demandes d'achat d'hypothèques suivies par la Mortgage Bankers Association ont chuté au cours de quatre des six dernières semaines. Bien qu'une partie de la faiblesse la plus récente puisse être le résultat de perturbations résultant de tempêtes hivernales qui ont gelé l'activité économique dans de nombreuses régions des États-Unis, il convient de se demander si des taux plus élevés pourraient ralentir le boom immobilier actuel.
À notre avis, des taux hypothécaires plus élevés ne suffiront probablement pas à eux seuls à freiner la récente hausse de la demande de logements. Les vents favorables démographiques ainsi que les changements dans les préférences pour plus d'espace ont entraîné une hausse des achats de logements au cours de l'année écoulée et il est peu probable qu'ils disparaissent de si tôt. De plus, alors que nous prévoyons une hausse des taux hypothécaires au cours des deux prochaines années, nous ne prévoyons pas une hausse qui modifierait de manière significative la capacité des particuliers à se payer une maison. Si des problèmes d’abordabilité surviennent, ce sera probablement le résultat de la faiblesse de l’offre de logements, qui, parallèlement à une forte demande, a fait grimper les prix des logements à un rythme accéléré. En fin de compte, même s'il y a une certaine modération dans le rythme d'achat d'une maison, nous nous attendons toujours à ce que le rythme des ventes de maisons soit soutenu par rapport à la dernière décennie.
Sujet de la semaine
Produits chauds
Au cours des derniers mois, les prix des produits de base ont fait un bond en avant, faisant un retour marqué après les baisses observées au printemps dernier. L'indice des prix au comptant des métaux du Commodity Research Bureau (CRB) est aussi élevé qu'il l'a été en 10 ans après avoir augmenté de plus de 200 points depuis octobre, plus de la moitié du gain étant intervenu juste depuis le début de cette année. Le pétrole brut West Texas Intermediate (WTI) a emboîté le pas et se situe à 62.6 $ le baril au moment de la rédaction de cet article, qui est entièrement rétabli à son niveau de prix d'avant la pandémie. Bien qu'une partie de la flambée des prix de ce mois-ci puisse refléter des perturbations de l'approvisionnement en pétrole dues aux tempêtes au Texas, les prix au comptant sont plus prospectifs et les données d'aujourd'hui reflètent des pressions à la hausse à long terme sur les prix qui étaient déjà en place.
L'une de ces pressions provient de l'évolution de l'environnement COVID, qui ouvre la voie à la reprise du travail des États-Unis. Le suivi des vaccins de Bloomberg rapporte que 68.3 millions de doses du vaccin ont été administrées aux États-Unis.Cela représente environ 30% des doses administrées dans le monde, et même par habitant, les États-Unis ont établi un rythme impressionnant avec leurs distributions. À ce jour, les États-Unis ont administré environ 21 doses pour 100 personnes, soit plus que la Chine (~ 3 pour 100) et l'Union européenne (~ 7 pour 100) et pas loin derrière le Royaume-Uni (~ 29 pour 100) ). Le nombre moyen de nouveaux cas aux États-Unis a également chuté d'environ 60% au cours des deux derniers mois, dépassant la baisse mondiale du nombre de cas, qui est d'environ 40%. Alors que les vaccinations rattrapent globalement les pays qui sont maintenant en tête, une revitalisation de la fabrication dans le monde dans un contexte de réouvertures généralisées impliquerait une plus grande demande de produits de base.
Bon départ de la fabrication en 2021
La hausse de 3.4% des biens durables, qui a brisé le consensus en janvier, nous a rendus plus confiants quant à notre récente amélioration de l'économie américaine cette année. Comme indiqué dans notre précédent commentaire économique et financier hebdomadaire, le ralentissement de la reprise manufacturière vers la fin de 2020 cède la place à un environnement de demande plus fort jusqu'à présent cette année. Au-delà des améliorations apportées à la lutte contre le virus, d'autres facteurs tels que les commandes en retard et les faibles stocks laissent une marge de manœuvre à la production alors que les fabricants rattrapent le correctif logiciel de la fin de l'année dernière. Nous prévoyons que les dépenses en biens resteront fortes tout au long de 2021 avant de revenir à une croissance plus modérée en 2022. Alors que les prix au comptant des matières premières ont rebondi de manière impressionnante jusqu'à présent, la demande continue du secteur manufacturier contribuera à déterminer où ils atterrissent dans les prochains mois .




 Signal2forex.com - Meilleurs robots et signaux Forex


