
Le franc suisse est de nouveau en pleine vente aujourd'hui alors que le sentiment de risque s'est encore stabilisé sur les marchés. Les indices européens rebondissent largement tandis que les contrats à terme américains pointent vers une ouverture plus élevée. Les marchés obligataires mondiaux sont également devenus mitigés pour le moment. L'euro et le yen suivent comme deuxième plus faible. Pendant ce temps, le dollar canadien mène les autres devises des matières premières à la hausse. Le dollar et la livre sterling sont mélangés pour l'instant.
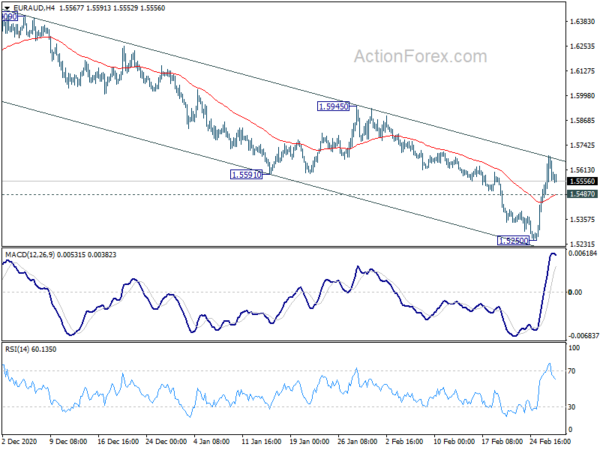
Techniquement, l'EUR/AUD pourrait être au centre des préoccupations avec la décision sur les taux de la RBA présentée lors de la prochaine session asiatique. Il est jusqu'à présent limité à l'intérieur du canal de chute à court terme malgré le fort rebond de la semaine dernière. La cassure du support mineur de 1.5487 suggérera l'achèvement du rebond et amènera un nouveau test du plus bas de 1.5250.
En Europe, actuellement, le FTSE est en hausse de 1.32%. DAX est en hausse de 1.05%. CAC est en hausse de 1.36%. Le rendement à 10 ans de l'Allemagne est en baisse de -0.0602 à -0.319. Plus tôt en Asie, Nikkei a augmenté de 2.41%. Hong Kong HSI a augmenté de 1.63%. Chine Shanghai SSE a augmenté de 1.21%. Le Singapore Strait Times a augmenté de 0.81%. Le rendement JGB à 10 ans du Japon a chuté de -0.0016 à 0.157.
BRI : les banques centrales doivent évaluer les implications de la hausse des rendements obligataires
La Banque des règlements internationaux a déclaré, lors de la publication de sa revue trimestrielle, que "les perspectives d'une reprise économique plus robuste ont soutenu les prix des actifs risqués, avec des signes d'exubérance reflétés dans le comportement des investisseurs de détail". Et, « les courbes de rendement souverain se sont accentuées alors que les investisseurs ont intégré une hausse de l'inflation et un soutien budgétaire ». De plus, "le sentiment envers les actifs des marchés émergents est resté favorable, en particulier en Asie de l'Est".
« La récente frousse du marché confirme que la sauvegarde des rendements obligataires et le commerce de la reflation jettent les perspectives des marchés financiers sous un tout nouveau jour », a déclaré Claudio Borio, chef du département monétaire et économique de la BRI. "Les gens ont juste vu des taux bas à perte de vue, alors que maintenant ils ont commencé à avoir des doutes sur la durée de ces conditions."
Les banques centrales "devront déterminer les implications de cela (la hausse des rendements obligataires) pour leurs objectifs et réagir en conséquence", a ajouté Borio.
PMI manufacturier de la zone euro finalisé à 57.9, l'inflation des coûts la plus rapide en une décennie
Le PMI manufacturier de la zone euro a été finalisé à 57.9 en février, contre 54.8 en janvier. Markit a déclaré que la production et les nouvelles commandes avaient fortement augmenté à mesure que le commerce d'exportation se renforçait. Mais l'allongement brutal des délais de livraison a entraîné l'inflation des coûts la plus rapide en près d'une décennie.
En ce qui concerne certains États membres, l'indice PMI manufacturier allemand a atteint un sommet de 37 mois à 60.7. Les Pays-Bas ont atteint un sommet de 29 mois à 59.6. L'Autriche a atteint son plus haut niveau sur 36 mois à 58.9. L'Italie a atteint son plus haut niveau sur 37 mois à 56.9. La France a atteint son plus haut niveau sur 37 mois à 56.1. Cependant, la Grèce a chuté à un plus bas de 2 mois à 49.4.
Chris Williamson, économiste en chef chez IHS Markit, a déclaré : « La fabrication apparaît comme un point de plus en plus brillant dans l'économie de la zone euro jusqu'à présent cette année. Le PMI a atteint un sommet en trois ans pour se situer à un niveau rarement dépassé en plus de deux décennies d'histoire de l'enquête - notamment pendant la bulle Internet, le rebond initial après la crise financière mondiale et en 2017-18. …
« La poussée de croissance a cependant apporté ses propres problèmes, la demande d'intrants n'étant pas encore satisfaite par l'offre. Les retards d'expédition et les pénuries de matériaux sont largement signalés et ont entraîné des retards de la chaîne d'approvisionnement presque record. Les prix payés pour les intrants augmentent par conséquent au rythme le plus rapide depuis près d'une décennie, laissant présager de nouvelles augmentations de l'inflation des prix à la consommation dans les mois à venir, du moins jusqu'à ce que l'offre et la demande se rééquilibrent.
PMI manufacturier britannique finalisé à 55.1 en février, chaînes d'approvisionnement tendues et augmentation des coûts
Le PMI manufacturier britannique a été finalisé à 55.1 en février, contre 54.1 en janvier. Markit a noté que la croissance était modérée par des chaînes d'approvisionnement tendues et la hausse des coûts. Mais l'optimisme des entreprises a atteint un sommet de près de six ans et demi.
Rob Dobson, directeur chez IHS Markit : « Le secteur manufacturier britannique a de nouveau été touché par des problèmes de chaîne d'approvisionnement, les restrictions liées au COVID-19, le blocage des exportations, les pénuries d'intrants et la hausse des pressions sur les coûts en février. Regardez au-delà du titre PMI et l'enquête révèle une production quasi stagnante, des retards d'expédition et de port généralisés et une confusion après la fin de la période de transition du Brexit.
"En fait, le plus grand contributeur à la lecture du PMI global a été un allongement quasi record des délais de livraison des fournisseurs. Cependant, bien que normalement un signe positif d'une économie de plus en plus occupée, le récent allongement était loin d'être le bienvenu, le plus souvent lié à des problèmes résultant du Brexit et liés au COVID. Les pénuries qui en ont résulté pour une vaste gamme de composants et de matières premières, alors que la demande croissante chassait l'offre restreinte, ont conduit à une nouvelle accélération de l'inflation des coûts des intrants à un sommet de quatre ans.
"Avec les contraintes actuelles susceptibles de se poursuivre dans un avenir prévisible, la pression sur les prix et les volumes de production pourrait rester une caractéristique au cours des prochains mois. Cela dit, l'amélioration de la demande intérieure à mesure que les restrictions de verrouillage s'assouplissent et une nouvelle hausse de l'optimisme des fabricants sont des raisons d'espérer que des temps meilleurs se profilent à l'horizon, et ont déjà soutenu un modeste rebond des effectifs depuis le début de l'année.
Toujours au Royaume-Uni, les approbations de prêts hypothécaires ont chuté à 99 4 en janvier. La masse monétaire M0.7 a augmenté de XNUMX % en glissement mensuel en janvier.
La fabrication chinoise Caixin PMI a chuté à 50.9, la pression inflationniste a continué de croître
China Caixin PMI Manufacturing est tombé à 50.9 en février contre 51.5, ratant l'attente de 51.5. C'est aussi la pire lecture depuis mai dernier. La production a augmenté modestement dans un contexte d'augmentation notablement plus faible des nouveaux travaux. La pandémie a pesé sur les ventes à l'exportation et les performances des fournisseurs. Cependant, la confiance des entreprises s'est améliorée grâce aux espoirs de reprise économique mondiale dans les mois à venir.
Wang Zhe, économiste principal chez Caixin Insight Group, a déclaré : « Pour résumer, l'élan de la reprise manufacturière s'est encore affaibli alors que l'offre et la demande ont augmenté à un rythme plus lent, ce qui a accru la pression sur l'emploi. Les prix des matières premières ont continué d'augmenter et les pressions inflationnistes ont continué de croître. Malgré les vents contraires mentionnés ci-dessus, les fabricants sont devenus plus optimistes quant aux perspectives de leurs activités.
Publié au cours du week-end, le PMI manufacturier NBS officiel est tombé à 50.6 en février, contre 51.3, en dessous des attentes de 51.1. NBS PMI non manufacturier a chuté à 51.4, contre 52.4, en dessous des attentes de 52.1.
Japon PMI manufacturier finalisé à 51.4. Fév, forte hausse des prix des matières premières
Le PMI manufacturier japonais est passé à 51.4 en février, contre 49.8. Il s'agit de la lecture la plus forte depuis décembre 2018, alors que les fabricants se sont progressivement remis de l'impact de la pandémie. Markit a également noté que la production et les nouvelles commandes avaient légèrement augmenté. Les prix des intrants ont augmenté au rythme le plus rapide depuis deux ans. Les sentiments positifs ont atteint leur plus fort depuis juillet 2017.
Usamah Bhatti, économiste chez IHS Markit, a déclaré : « L'inquiétude grandit dans tout le secteur manufacturier japonais concernant la perturbation continue de la chaîne d'approvisionnement, qui a provoqué une forte hausse des prix des matières premières. Les charges de coûts auxquelles sont confrontées les entreprises ont augmenté au rythme le plus rapide en deux ans… Les fabricants japonais ont continué de faire état de perspectives positives au-delà de l'avenir immédiat… conformément aux prévisions d'IHS Markit pour une croissance de la production industrielle de 7.4 % en 2021, bien que ce soit à partir d'un niveau bas. base."
La fabrication australienne d'AiG est passée à 58.8 en février, les prix des intrants ont bondi
L'indice australien AiG Performance of Manufacturing est passé à 58.8 en février, contre 55.3, atteignant le niveau le plus élevé depuis mars 2018. Les prix des intrants ont bondi au-dessus de sa moyenne à long terme (67.4 pts), de 9.7 pts à 74.1, le plus haut depuis octobre 2019. les prix n'ont augmenté que légèrement de 0.4 pt à 51.2.
En regardant d'autres détails, la production a augmenté de 8.9 pts à 65.8. Les nouvelles commandes ont augmenté de 5.3 pts à 59.9. L'emploi a augmenté de 2.7 points à 57.8. Les salaires moyens ont augmenté de 1.8 pour atteindre 58.2. Mais les livraisons des fournisseurs ont chuté de -2.6 à 53.2. Les exportations ont également chuté de -7.3 à 54.1.
Le directeur général d'Ai Group, Innes Willox, a déclaré: «Les fabricants australiens ont augmenté la production et l'emploi en février, les ventes ayant récupéré une grande partie du terrain perdu en 2020. La croissance a été largement répartie dans l'industrie manufacturière… Les fabricants sont généralement positifs quant aux perspectives pour les prochains mois avec les nouvelles commandes arrivent à un rythme plus rapide alors que les restrictions sur l'activité et les voyages transfrontaliers sont, espérons-le, levées.
Toujours en Australie, l'inflation des valeurs mobilières de la TD a augmenté de 0.1 % en glissement mensuel en février. Le résultat brut d'exploitation des entreprises a chuté de -6.6 % t/t au quatrième trimestre.
USD / CHF Mid Day-Outlook
Pivots quotidiens: (S1) 0.9042; (P) 0.9072; (R1) 0.9117; Plus….
Le rallye de l'USD/CHF s'accélère jusqu'à 0.9143 jusqu'à présent aujourd'hui, et le biais intrajournalier reste à la hausse. La hausse actuelle de 0.8756 est en cours pour une projection à 100% de 0.8756 à 0.9044 de 0.8869 à 0.9127 ensuite. La cassure à cet endroit ciblera le support de 0.9181 qui se transformera ensuite en résistance. À la baisse, la cassure du support mineur de 0.9069 rendra le biais intrajournalier neutre en premier.
Dans l'ensemble, la baisse à partir de 1.0237 est considérée comme la troisième étape de la tendance à partir de 1.0342 (plus haut de 2016). Il n'y a pas encore de signe clair d'achèvement. La prochaine cible sera une projection de 138.2% de 1.0342 à 0.9186 de 1.0237 à 0.8639. Dans tous les cas, une rupture de la résistance de 0.9295 est nécessaire pour signaler un creux à moyen terme. Sinon, les perspectives resteront baissières en cas de rebond.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 01:00 | CNY | PMI non manufacturier févr. | 51.4 | 52.1 | 52.4 | |
| 01:00 | CNY | PMI manufacturier NBS février | 50.6 | 51.1 | 51.3 | |
| 21:30 | AUD | Performance AiG de la fabrication Février | 58.8 | 55.3 | ||
| 00:00 | AUD | Valeurs Mobilières TD Inflation M / M Février | 0.10 % | 0.20 % | ||
| 00:30 | AUD | Bénéfice brut d'exploitation de la société Q / Q Q4 | -6.60% | 2.10 % | 3.20 % | |
| 00:30 | JPY | Jibun Bank PMI manufacturier février F | 51.4 | 49.9 | 49.8 | |
| 01:45 | CNY | Caixin Manufacturing PMI Février | 50.9 | 51.5 | 51.5 | |
| 07:30 | CHF | Ventes au détail réelles Y / Y Jan | -0.50% | 4.50 % | 4.70 % | |
| 08:30 | CHF | SVME PMI février | 61.3 | 60 | 59.4 | |
| 08:45 | EUR | Italie PMI manufacturier février | 56.9 | 56.5 | 55.1 | |
| 08:50 | EUR | France PMI manufacturier février F | 56.1 | 55 | 55 | |
| 08:55 | EUR | Allemagne PMI manufacturier février F | 60.7 | 60.6 | 60.6 | |
| 09:00 | EUR | PMI manufacturier de la zone euro, février F | 57.9 | 54.7 | 57.7 | |
| 09:30 | GBP | PMI manufacturier février F | 55.1 | 54.9 | 54.9 | |
| 09:30 | GBP | Approbation hypothécaire janvier | 99K | 100K | 103K | |
| 09:30 | GBP | M4 Masse monétaire M / M Jan | 0.70 % | 0.70 % | 0.60 % | |
| 13:00 | EUR | Allemagne CPI M / M fév P | 0.70 % | 0.50 % | 0.80 % | |
| 13:00 | EUR | Allemagne CPI Y / Y Feb P | 1.30 % | 1.20 % | 1.00 % | |
| 13:30 | CAD | Compte courant (CAD) Q4 | -7.3B | -7.0B | -7.5B | |
| 14:30 | CAD | PMI manufacturier février | 54.4 | |||
| 14:45 | USD | PMI manufacturier février F | 58.5 | 58.5 | ||
| 15:00 | USD | ISM Manufacturing PMI Février | 58.9 | 58.7 | ||
| 15:00 | USD | Prix de fabrication ISM payés en février | 80 | 82.1 | ||
| 15:00 | USD | Indice ISM de l'emploi manufacturier février | 52.6 | |||
| 15:00 | USD | Dépenses de construction M / M Jan | 0.70 % | 1.00 % |




 Signal2forex.com - Meilleurs robots et signaux Forex


