
Résumé
- La Banque centrale européenne (BCE) a annoncé aujourd'hui sa dernière décision de politique monétaire. Alors que les taux d'intérêt directeurs et la taille totale de son programme d'achat d'urgence en cas de pandémie (PEPP) sont restés inchangés, la BCE a apporté un ajustement de politique notable. Dans un effort pour compenser la hausse des rendements obligataires et stimuler les perspectives d'inflation, la BCE a déclaré qu'elle accélérerait les achats d'actifs PEPP «à un rythme nettement plus élevé que pendant les premiers mois de l'année». À notre avis, cette modification de la politique est un changement accommodant du sentiment de politique monétaire et indique l'engagement de la BCE à maintenir la politique monétaire ultra-accommodante dans un avenir prévisible.
- Des projections économiques actualisées de la BCE ont également été publiées ce matin; cependant, les changements prévus étaient moins notables. Les prévisions de croissance sont restées essentiellement inchangées, tandis que les perspectives d'inflation pour 2021 ont été portées à 1.5% contre 1.0% auparavant.
- Séparément, nous avons également reçu plus tôt cette semaine une ventilation plus détaillée des données du PIB du quatrième trimestre de la zone euro. Les détails sous-jacents de l'économie de la zone euro révèlent une activité économique atone et il est probable que l'économie se contractera à nouveau au T4-1. En revanche, les bilans des ménages se sont améliorés vers la fin de l'année dernière, ce qui suggère que lorsque les restrictions liées au COVID seront levées, les perspectives économiques à moyen terme pourraient être soutenues par les dépenses de consommation.
- Compte tenu du langage accommodant de la BCE d'aujourd'hui, nous continuons de croire que l'euro sera restreint à court terme et ne connaîtra que de modestes gains à long terme. Le message d'aujourd'hui est cohérent avec nos récentes révisions à la baisse de nos prévisions EUR / USD, et nous continuons de croire que les risques à la baisse pesant sur nos prévisions sur l'euro restent répandus.
La BCE annonce une accélération des achats d'obligations
La Banque centrale européenne (BCE) a annoncé aujourd'hui sa dernière décision de politique monétaire et, tout en laissant ses principaux paramètres de politique inchangés, elle a apporté d'importants ajustements qui ont livré un message globalement conciliant. Premièrement, en ce qui concerne les paramètres clés qui n'ont pas changé, la BCE a maintenu son taux de dépôt à -0.50% et a maintenu la taille de son programme d'achat d'urgence en cas de pandémie (PEPP) à 1,850 XNUMX milliards d'euros. En outre, la banque centrale a maintenu une approche équilibrée et flexible concernant l'utilisation des achats de PEPP, affirmant que l'enveloppe d'achat pourrait ne pas être pleinement utilisée si les conditions de financement sont favorables, mais aussi que l'enveloppe d'achat pourrait être augmentée si nécessaire.
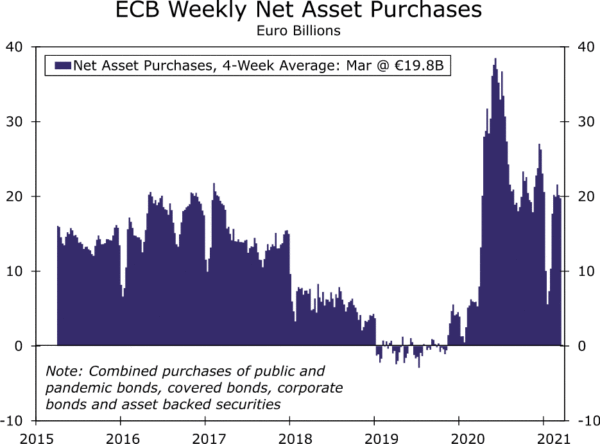
Plus particulièrement, cependant, une modification apportée à l'annonce de la BCE a changé et constitue en fait un nouvel élément qui est absent des décisions de politique monétaire précédentes. La banque centrale a fait remarquer que sur la base «d'une évaluation conjointe des conditions de financement et des perspectives d'inflation, le Conseil des gouverneurs s'attend à ce que les achats dans le cadre du PEPP au cours du prochain trimestre soient effectués à un rythme nettement plus élevé qu'au cours des premiers mois de cette année». Cette modification intervient après une série de commentaires réguliers des décideurs de la BCE ces dernières semaines, notant qu'ils surveillaient de près les rendements obligataires et indiquant une certaine inquiétude quant à une hausse prématurée des rendements obligataires. L'évolution des rendements des emprunts publics allemands à 10 ans est modeste mais notable, avec des rendements en baisse de trois points de base à -0.34% aujourd'hui. Le graphique suivant montre le total des achats d'obligations par la BCE (bien que ces derniers mois aient été dominés par les achats de PEPP), et comment le rythme des achats d'obligations a sensiblement ralenti depuis le début de 2022. En fait, se concentrer sur les deux dernières semaines pour les achats de PEPP À eux seuls, les achats nets au cours de la période se sont élevés en moyenne à seulement 12 milliards d'euros par semaine. Tout en reconnaissant que des rachats plus importants que d'habitude ont déprimé les chiffres des achats nets, il est clair que la BCE semble avoir été un peu moins active que d'habitude récemment. Nous observons également que la BCE a beaucoup de latitude pour accélérer le rythme de ses achats de PEPP dans l'enveloppe actuelle de 1,850 20 milliards d'euros et continuer ces achats pendant une période prolongée. À un rythme d'achat PEPP de 48 milliards d'euros par semaine, la BCE aurait 25 semaines d'achat restantes, tandis qu'à un rythme d'achat PEPP de 39 milliards d'euros par semaine, la BCE aurait XNUMX semaines d'achat restantes.
Enfin, la BCE a également fourni des projections économiques mises à jour, même si des changements modérés par rapport aux perspectives précédentes de décembre n'ont été que modérés. Les prévisions de croissance du PIB sont pratiquement identiques, avec une croissance du PIB en 2021 de 4.0% (contre 3.9% auparavant) et une croissance du PIB en 2022 de 4.1% (contre 4.2% auparavant). Le président de la BCE, Lagarde, a également déclaré que les risques étaient devenus plus équilibrés. Pour l'inflation de l'IPC, la prévision pour 2021 a été portée à 1.5% contre 1.0%, mais il y a eu un changement à peine perceptible dans les prévisions d'inflation pour 2022 et 2023.
Le PIB de la zone euro au quatrième trimestre révèle un sous-ventre économique modéré
Cette semaine a également vu la publication d'une ventilation détaillée des données du PIB de la zone euro au quatrième trimestre, indiquant que la dynamique intérieure avec la région était visiblement modérée à la fin de l'année dernière. Le résultat global du PIB du quatrième trimestre a montré une baisse de 4% d'un trimestre à l'autre et de 4% d'une année à l'autre. Dans le même temps, les détails montrent que les dépenses de consommation ont chuté de 0.7% d'un trimestre à l'autre, tandis que les dépenses d'investissement hors propriété intellectuelle (cette dernière étant une composante volatile), n'ont augmenté que de 4.9%. Par conséquent, notre mesure de la demande intérieure finale sous-jacente a chuté de 3.0% d'un trimestre à l'autre, soit plus que la baisse globale du PIB du quatrième trimestre, signe d'un élan intérieur modeste. Comme nous, la BCE anticipe également une nouvelle contraction de l'économie de la zone euro au T0.3-1.6.
Pour ce qui est de la lueur d'espoir, et il faut bien chercher pour un, le quatrième trimestre a vu la rémunération des employés augmenter de 4% d'un trimestre à l'autre, après une forte augmentation de la rémunération au troisième trimestre. Combinée à la baisse des dépenses de consommation au quatrième trimestre, il est probable que le taux d'épargne des ménages de la zone euro a augmenté au quatrième trimestre par rapport à des niveaux déjà historiquement élevés. Cela devrait laisser les ménages européens bien placés pour conduire à terme une reprise des consommateurs, mais seulement une fois que l'économie sera complètement rouverte et que la population dans son ensemble sera plus complètement vaccinée.
Le biais politique accommodant de la BCE persiste, mais un assouplissement supplémentaire n'est pas encore certain
Compte tenu des commentaires des décideurs politiques de la BCE ces dernières semaines et du «changement de politique» d'aujourd'hui, il nous semble assez clair que le biais de politique monétaire accommodant de la BCE pourrait persister pendant un certain temps. On ne sait pas encore avec certitude si cela conduit à de nouvelles mesures de politique monétaire, comme une baisse des taux d’intérêt ou une autre augmentation de la taille totale du programme d’achat d’actifs. La réalisation d'une telle action politique pourrait dépendre en grande partie de la solidité de la reprise économique à moyen terme de la zone euro et de la vitesse de distribution des vaccins dans la région. Pourtant, même un biais politique conciliant persistant à lui seul pourrait suffire à restreindre l'euro pour le moment. Nous avons récemment révisé à la baisse nos prévisions de taux de change EUR / USD et nous ne prévoyons que des gains très modestes au fil du temps, tandis que nous continuons également à voir des risques à la baisse pour ces prévisions de l'euro révisées à la baisse.




 Signal2forex.com - Meilleurs robots et signaux Forex


