
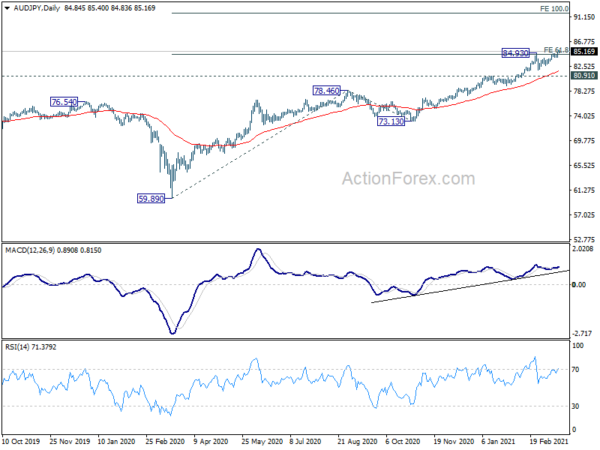
Le dollar a chuté globalement du jour au lendemain alors que les marchés sont passés en mode de risque modéré après la décision de taux du FOMC. De meilleures perspectives économiques ont été peintes par les nouvelles projections économiques. Pourtant, la Fed est claire qu'elle n'envisage même pas de réduire ses achats d'actifs pour le moment. Le DOW et le S&P 500 ont atteint un nouveau record tandis que le rendement à 10 ans a également clôturé à la hausse. Les devises des matières premières sont actuellement les plus fortes de la semaine. Une force supplémentaire est observée en Australie aujourd'hui après des chiffres d'emploi beaucoup plus forts que prévu. L'accent va maintenant se tourner vers la décision de taux BoE.
Techniquement, le dollar australien pourrait être au centre des préoccupations aujourd'hui. La cassure de l'AUD / JPY de la résistance de 84.93 suggère une reprise de la tendance haussière à partir de 59.89. La prochaine cible est une projection à 100% de 59.89 à 78.46 de 73.13 à 91.70. Une cassure de la résistance mineure de 0.7387 de l'AUD / USD indiquera l'achèvement de la correction de 0.8006 et amènera un nouveau test de ce plus haut. La cassure de 1.5250 en EUR / AUD reprendra une tendance baissière plus importante à partir de 1.9799. L'évolution de l'AUD / USD et de l'EUR / AUD pourrait aider à solidifier un autre cycle de tendance haussière en Australie.
En Asie, actuellement, Nikkei est en hausse de 1.07%. Hong Kong HSI est en hausse de 1.46%. China Shanghai SSE est en hausse de 0.58%. Le Singapore Strait Times est en hausse de 1.14%. Le rendement JGB à 10 ans du Japon est en hausse de 0.0128 à 0.106. Du jour au lendemain, DOW a augmenté de 0.58%. Le S&P 500 a augmenté de 0.29%. Le NASDAQ a augmenté de 0.40%. Le rendement à 10 ans a augmenté de 0.020 à 1.641.
Le FOMC a tenu bon, les projets ont de meilleures perspectives
La décision sur les taux du FOMC, les nouvelles projections économiques et la conférence de presse du président Jerome Powell ont généralement été bien accueillies par les investisseurs. Le taux des fonds fédéraux a été maintenu à 0-0.25%. L'achat de titres du Trésor se poursuivra d'au moins 80 milliards USD par mois et les ABS d'au moins 50 milliards USD par mois. Les prévisions de PIB et d'inflation pour 2021 ont été revalorisées, tandis que la Fed s'attend également à une baisse du taux de chômage.
Powell a déclaré lors de la conférence d'après-réunion que «des progrès substantiels» sont nécessaires avant que les décideurs politiques envisagent de reculer les achats d'actifs. «Jusqu'à ce que nous donnions un signal, vous pouvez supposer que nous ne sommes pas encore là», a-t-il souligné. «En l’approchant, bien à l’avance, bien à l’avance, nous donnerons le signal que oui, nous sommes sur la bonne voie pour y parvenir, à envisager de réduire progressivement.»
Au sujet de la hausse des rendements des bons du Trésor, Powell a déclaré que «si vous regardez divers indices de conditions financières, ce que vous verrez, c'est qu'ils montrent généralement que les conditions financières sont globalement très accommodantes». Il vient de répéter que «je serais préoccupé par les conditions désordonnées sur les marchés ou par le resserrement persistant des conditions financières qui menacent la réalisation de nos objectifs.»
Quelques suggestions de lectures sur le FOMC:
L'emploi en Australie a augmenté de 88.7k en février, de retour au niveau d'avant la pandémie
L'emploi en Australie a augmenté de 88.7k en février, bien au-dessus des attentes de 31.5k. Les emplois à temps plein ont augmenté de 89.1k tandis que les emplois à temps partiel ont chuté de -0.5k. Le taux de chômage a chuté de -0.5% à 5.8%, bien inférieur aux attentes de 6.3%. Le taux de participation a augmenté de 0.1% à 66.1%. Le nombre d'heures travaillées par mois a augmenté de 102 millions d'heures à 1.665 million.
Bjorn Jarvis, responsable des statistiques du travail à l'ABS, a déclaré: «La forte croissance de l'emploi ce mois-ci a permis à l'emploi de dépasser 13 millions de personnes et de dépasser 4,000 2020 personnes par rapport à mars XNUMX.»
Le PIB de la Nouvelle-Zélande s'est contracté de -1.0% t / t au T4, une image mitigée au niveau de l'industrie
Le PIB néo-zélandais a chuté de -1.0% t / t au premier trimestre, bien pire que l'attente de 1% t / t. Les industries productrices de biens ont reculé de -0.1% t / t. Les industries de services n'ont progressé que de 3.2% par trimestre. Les industries primaires ont reculé de -0.1% t / t. Le PIB par habitant a reculé de -0.6% t / t. Au cours de l'année se terminant en décembre 1.2, le PIB annuel a diminué de -2020%.
«L'activité au cours du trimestre de décembre montre une image mitigée - certaines industries sont en baisse, mais d'autres ont résisté ou ont augmenté, malgré l'impact continu du COVID», a déclaré le directeur principal des comptes nationaux, Paul Pascoe. Au niveau de l'industrie, 7 industries sur 16 ont diminué. Les deux principaux facteurs de la baisse ont été la construction, le commerce de détail et l'hébergement.
Attend l'avis de la BoE sur la reprise, les rendements et l'inflation
La BoE devrait généralement maintenir son taux bancaire inchangé à 0.10% aujourd'hui et maintenir l'objectif de QE à 875 G GBP. Les deux décisions devraient être prises à l'unanimité 9-0. Le gouverneur Andrew Bailey a semblé optimiste sur l'économie de l'économie dans ses commentaires plus tôt cette semaine, même si cela est venu avec «une grande dose de prudence». Il est également à l'aise avec la hausse des taux d'intérêt réels, car elle était «cohérente avec le changement des perspectives économiques».
A noter l'avertissement de l'économiste en chef Andy Haldane sur l'inflation le mois dernier. Il a déclaré qu'il existe un risque tangible que l'inflation s'avère plus difficile à apprivoiser, obligeant les décideurs monétaires à agir avec plus d'assurance que ce qui est actuellement évalué sur les marchés financiers…. le plus grand risque à l'heure actuelle est la complaisance de la banque centrale permettant au (gros) chat inflationniste de sortir du sac. »
Nous serions à l'affût d'indices sur les opinions générales du MPC sur la question de la croissance, des rendements et de l'inflation. Mais les détails ne pourront être fournis que plus tard dans le rapport sur la politique monétaire de mai.
Voici quelques suggestions de lectures sur BoE
Autre part
La balance commerciale suisse et le PPI, la balance commerciale de la zone euro seront présentés lors de la session européenne. Plus tard dans la journée, le Canada publiera l'indice ADP de l'emploi et des prix des logements neufs. Les États-Unis publieront les demandes de chômage et la fabrication de Philly Fed.
Rapport quotidien AUD / USD
Pivots quotidiens: (S1) 0.7729; (P) 0.7770; (R1) 0.7839; Plus…
L'accent est désormais mis sur la résistance mineure de 0.7837 avec la forte hausse actuelle de l'AUD / USD. Une cassure ferme suggérera que la correction à partir de 0.8006 est terminée. Le biais intrajournalier sera retourné à la hausse pour retester ce sommet. À la baisse, un support inférieur à 0.7620 ciblera un support à 0.7563. Une cassure ferme de 0.7563 indiquera qu'une correction plus profonde est en cours, de retour vers la résistance de 0.7413 devenue support.
Dans l'ensemble, la tendance à la baisse de 1.1079 (plus haut de 2001) devrait déjà s'achever à 0.5506 (plus bas de 2020). La hausse à partir de 0.5506 pourrait être le début d'une tendance haussière à long terme ou une hausse corrective. Les réactions à la résistance clé de 0.8135 révéleront de quel cas il s'agit. Mais dans tous les cas, le rallye à moyen terme devrait se poursuivre tant que la résistance de 0.7413 deviendra support.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:45 | NZD | PIB Q / Q Q4 | -1.00% | 0.10 % | 14.00 % | 13.90 % |
| 0:30 | AUD | Changement d'emploi Feb | 88.7K | 31.5K | 29.1K | 29.5K |
| 0:30 | AUD | Taux de chômage Feb | 5.80 % | 6.30 % | 6.40 % | 6.30 % |
| 7:00 | CHF | Balance commerciale (CHF) fév | 4.10B | 5.05B | ||
| 7:30 | CHF | Prix à la production et à l'importation M / M fév | 0.30 % | |||
| 7:30 | CHF | Prix à la production et à l'importation Y / Y Feb | -2.10% | |||
| 10:00 | EUR | Balance commerciale de la zone euro (EUR) Jan | 28.3B | 27.5B | ||
| 12:00 | GBP | Décision de taux d'intérêt de la BoE | 0.10 % | 0.10 % | ||
| 12:00 | GBP | Facilité d'achat d'actifs de la BoE | 895B | 895B | ||
| 12:00 | GBP | MPC Official Bank Rate Votes | 0-0-9 | 0-0-9 | ||
| 12:00 | GBP | Votes Facility MPC Asset Achat | 0-0-9 | 0-0-9 | ||
| 12:30 | CAD | ADP Emploi Change Février | -231.2K | |||
| 12:30 | CAD | Indice des prix des logements neufs M / M fév | 0.50 % | 0.70 % | ||
| 12:30 | USD | Réclamations initiales de chômage (Mar 12) | 700K | 712K | ||
| 12:30 | USD | Fabrication de la Fed de Philadelphie mars | 24.5 | 23.1 | ||
| 14:30 | USD | Stockage de gaz naturel | -52B |




 Signal2forex.com - Meilleurs robots et signaux Forex


