
Les marchés financiers évoluent aujourd’hui en mode mixte. Les indices boursiers européens sont mitigés tandis que les contrats à terme américains pointent vers une ouverture légèrement en baisse. Les sentiments sont légèrement tournés vers l’aversion au risque face aux préoccupations liées au coronavirus, mais la liquidation est jusqu’à présent relativement superficielle. Il n'y a pas non plus d'élan clair pour que le yen et le dollar prolongent le rebond. Le dollar canadien réagit peu à la hausse des données d'inflation de mars. Elle attend tranquillement l’annonce de la réduction des taux d’intérêt de la Banque du Canada et les nouvelles projections économiques.
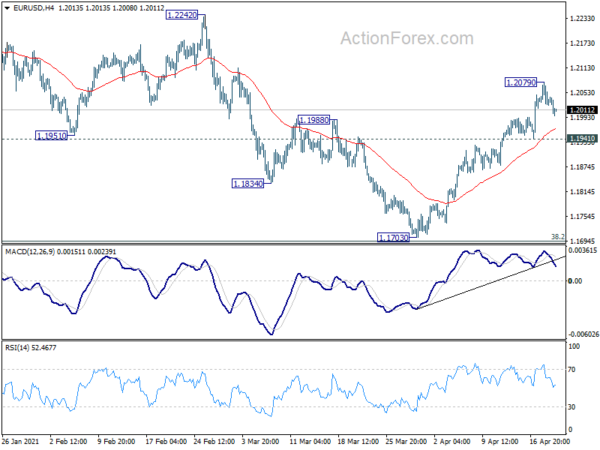
Techniquement, l'un des points à surveiller est le support mineur de 129.56 sur l'EUR/JPY. Une cassure à ce niveau ouvrirait la voie à un recul plus profond vers le support de 128.28. Les réactions qui l'accompagnent sur l'EUR/USD et l'USD/JPY seraient encore plus intéressantes. Une cassure du support mineur de 1.1941 dans l'EUR/USD entraînera une chute plus profonde jusqu'à 1.1703, retestant le plus bas de 1.1703. Une rupture ferme du support de Fibonacci à 107.75 dans l'USD/JPY signalerait un renversement baissier à court terme.
En Europe, au moment de la rédaction de cet article, le FTSE est en hausse de 0.11 %. Le DAX est en baisse de -0.27%. Le CAC est en hausse de 0.30%. Le rendement allemand à 10 ans est en baisse de -0.0099 à -0.268. Plus tôt en Asie, le Nikkei avait chuté de -2.03%. Hong Kong HSI a chuté de -1.76%. Chine Shanghai SSE a clôturé à plat. Le Singapore Strait Times a chuté de -1.16%. Le rendement du JGB japonais à 10 ans a chuté de -0.0096 à 0.075.
L'IPC canadien a bondi à 2.2 % en glissement annuel en mars, accentué par les effets de l'année de référence
L'IPC au Canada s'est accéléré à 2.2 % en glissement annuel en mars, en hausse par rapport aux 1.1 % en glissement annuel de février, légèrement en dessous des attentes de 2.3 % en glissement annuel. L'IPC commun a augmenté à 1.5% en glissement annuel, contre 1.3% en glissement annuel, au-dessus des attentes de 1.4% en glissement annuel. La médiane de l'IPC a augmenté à 2.1 % en glissement annuel, contre 2.0 % en glissement annuel, ce qui correspond aux attentes. La réduction de l'IPC a augmenté à 2.2 % en glissement annuel, contre 1.9 % en glissement annuel, au-dessus des attentes de 2.0 % en glissement annuel.
StatCan a déclaré que la croissance des prix en mars 2021 a été « accentuée par ce que l’on appelle les effets de l’année de base, originaires de mars 2020. « Comme l’impact à la hausse de ces effets temporaires de l’année de référence influencera le mouvement sur 12 mois au cours des prochains mois, les mouvements historiques affectant les tendances de croissance actuelles seront examinés.
L'IPC britannique s'est accéléré à 0.7% en glissement annuel, l'IPC de base a augmenté à 1.1% en glissement annuel
L'IPC britannique s'est accéléré à 0.7% en glissement annuel en mars, contre 0.4% en glissement annuel, ce qui correspond aux attentes. L'IPC de base s'est également accéléré à 1.1 % en glissement annuel, contre 0.9 % en glissement annuel, au-dessus des attentes de 1.0 % en glissement annuel. "Le taux d'inflation a augmenté avec la hausse des prix de l'essence et la reprise des vêtements après les chutes observées en février", a déclaré Jonathan Athow, responsable du Bureau national des statistiques.
Également publié, le RPI s'est accéléré à 1.5% en glissement annuel en mars. L'entrée PPI s'est élevée à 1.3% maman, 5.9% en glissement annuel. La production de l'IPP était de 0.5 % sur une base mensuelle, de 1.9 % sur une base annuelle. Le noyau de production du PPI était de 0.4 % en glissement mensuel, 1.7 % en glissement annuel.
Les ventes au détail en Australie ont augmenté de 1.4 % en glissement mensuel en mars, menées par Victoria et l'Australie occidentale.
Les ventes au détail en Australie ont augmenté de 1.4 % en glissement mensuel, soit 423.9 millions AUD, en mars. Sur l'année, les ventes sont en hausse de 2.3% sur un an. Les hausses ont été menées par Victoria (4 %) et l’Australie-Occidentale (5.5 %), les deux États ayant rebondi après les restrictions de confinement liées au COVID-19 en février. Le Queensland, qui a vu les restrictions liées au COVID-19 avoir un impact en mars 2021, a connu une légère baisse.
L'IPC de la Nouvelle-Zélande a augmenté de 0.8% en glissement trimestriel et de 1.5% en glissement annuel au premier trimestre
L'IPC de la Nouvelle-Zélande a augmenté de 0.8% en glissement trimestriel au premier trimestre, conforme aux attentes. Sur une base annuelle, l'IPC s'est accéléré à 1 % en glissement annuel, contre 1.5 % en glissement annuel. Si l'on regarde certains détails, la hausse des prix a été tirée par les transports, qui ont augmenté de 1.4% en glissement trimestriel, soit la plus forte hausse trimestrielle depuis plus d'une décennie. Les prix des loyers ont augmenté de 3.9% en glissement trimestriel, soit la plus forte hausse trimestrielle depuis un an.
EUR / USD Mid Day-Outlook
Pivots quotidiens: (S1) 1.2013; (P) 1.2046; (R1) 1.2070; Plus….
Un sommet temporaire se forme à 1.2079 pour l'EUR/USD et le biais intrajournalier devient d'abord neutre. Mais un nouveau rallye est attendu tant que le support de 1.1941 tient. Comme indiqué précédemment, la correction à partir de 1.2348 aurait dû se terminer par trois vagues descendantes jusqu'à 1.1703. La cassure de 1.2079 ciblera la zone de résistance 1.2442/2348. Cependant, une cassure de 1.1941 indiquerait que le rebond à partir de 1.1703 est terminé et ramènerait le biais à la baisse pour ce support.
Dans l'ensemble, la hausse à partir de 1.0635 est considérée comme la troisième étape du modèle à partir de 1.0339 (plus bas de 2017). Un autre rallye pourrait être vu comme un groupe de résistance à 1.2555 ensuite, (retracement de 38.2% de 1.6039 à 1.0339 à 1.2516). Cela restera le cas privilégié tant que le support de 1.1602 sera maintenu. Cependant, une cassure soutenue de 1.1602 soutiendra que toute la hausse de 1.10635 est terminée. Une baisse plus profonde serait observée à un retracement de 61.8% de 1.0635 à 1.2348 à 1.1289.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:45 | NZD | IPC Q / Q Q1 | 0.80 % | 0.80 % | 0.50 % | |
| 22:45 | NZD | IPC Y / Y Q1 | 1.50 % | 1.00 % | 1.40 % | |
| 00:30 | AUD | Index avancé de Westpac M / M Mar | 0.38 % | 0.02 % | ||
| 01:30 | AUD | Ventes au détail M/M Mar P | 1.40 % | 0.80 % | -0.80% | |
| 06:00 | GBP | IPC M / M Mar | 0.30 % | 0.30 % | 0.10 % | |
| 06:00 | GBP | IPC O / O Mar | 0.70 % | 0.70 % | 0.40 % | |
| 06:00 | GBP | IPC de base Y / Y Mar | 1.10 % | 1.00 % | 0.90 % | |
| 06:00 | GBP | RPI M / M Mar | 0.30 % | 0.30 % | 0.50 % | |
| 06:00 | GBP | RPI Y / Y Mar | 1.50 % | 1.50 % | 1.40 % | |
| 06:00 | GBP | Entrée PPI M / M Mar | 1.30 % | 0.60 % | 0.90 % | |
| 06:00 | GBP | Entrée PPI Y / Y Mar | 5.90 % | 2.60 % | 2.60 % | 3.30 % |
| 06:00 | GBP | Sortie PPI M / M Mar | 0.50 % | 0.30 % | 0.60 % | 0.70 % |
| 06:00 | GBP | Sortie PPI Y / Y Mar | 1.90 % | 1.70 % | 0.90 % | |
| 06:00 | GBP | Sortie PPI Core M / M Mar | 0.40 % | 0.10 % | 0.30 % | |
| 06:00 | GBP | Sortie PPI Core Y / Y Mar | 1.70 % | 1.40 % | 1.70 % | |
| 12:30 | CAD | IPC M / M Mar | 0.50 % | 0.60 % | 0.50 % | |
| 12:30 | CAD | IPC O / O Mar | 2.20 % | 2.30 % | 1.10 % | |
| 12:30 | CAD | CPI Commun Y / Y Mar | 1.50 % | 1.40 % | 1.30 % | |
| 12:30 | CAD | IPC médian Y / Y Mar | 2.10 % | 2.10 % | 2.00 % | |
| 12:30 | CAD | CPI Trimmed Y / Y Mar | 2.20 % | 2.00 % | 1.90 % | |
| 14:00 | CAD | Décision sur les taux de la BoC | 0.25 % | 0.25 % | ||
| 14:30 | USD | Les stocks de pétrole brut | -3.7M | -5.9M | ||
| 15:00 | CAD | Conférence de presse de la BoC |




 Signal2forex.com - Meilleurs robots et signaux Forex


