
Le yen a considérablement baissé du jour au lendemain et reste sous pression lors de la séance asiatique, les marchés étant de retour en mode risque. Le NASDAQ a clôturé à un nouveau record tandis que le DOW et le S&P 500 ont également progressé. Les principaux indices asiatiques suivent avec de solides gains à Hong Kong. Le dollar a également prolongé le recul de cette semaine, mais les pertes sont jusqu'à présent limitées. Pendant ce temps, les devises liées aux matières premières prolongent également la reprise.
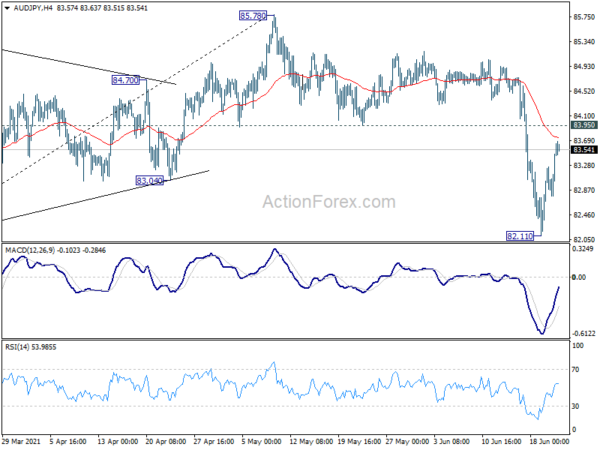
Techniquement, la rupture de la résistance à 110.81 par l'USD/JPY suggère une reprise de la hausse saccadée de 107.47 à 110.95. La cassure de la résistance GBP/JPY de 154.10 suggère que la correction de 156.05 s'est déjà achevée à 151.28. De même, l'EUR/JPY revient vers la résistance de 132.63 et la cassure alignera les perspectives avec le GBP/JPY. En outre, la cassure de la résistance de 83.95 en AUD/JPY suggérera également l'achèvement de la correction à partir de 85.78.
En Asie, le Nikkei est en hausse de 0.03%. Hong Kong HSI est en hausse de 1.46%. Chine Shanghai SSE est en hausse de 0.46%. Singapore Strait Times est en hausse de 0.56 %. Le rendement du JGB japonais à 10 ans est en baisse de -0.0007 à 0.054. Du jour au lendemain, le DOW a augmenté de 0.20%. Le S&P 500 a augmenté de 0.51 %. Le NASDAQ a augmenté de 0.79% à 14253, nouveau record. Le rendement à 10 ans a chuté de -0.012 à 1.472.
Fed Powell ne s'attend pas à ce que l'inflation des années 1970 se produise
Le président de la Fed, Jerome Powell, a insisté lors d'une audition devant un panel de la Chambre sur le fait que "nous n'augmenterons pas les taux d'intérêt de manière préventive car nous craignons une éventuelle apparition de l'inflation". Au lieu de cela, "nous attendrons des preuves d'inflation réelle ou d'autres déséquilibres". Il a réitéré que les facteurs transitoires qui ont fait monter l'inflation devraient "se résoudre d'eux-mêmes" dans les mois à venir. Et, "ils ne parlent pas d'une économie globalement tendue et du genre de choses qui ont conduit à une inflation plus élevée au fil du temps".
"Je dirai que ces effets ont été plus importants que prévu et qu'ils pourraient s'avérer plus persistants que prévu", a-t-il expliqué. "Mais les données entrantes sont très cohérentes avec l'idée que ce sont des facteurs qui s'atténueront avec le temps, et l'inflation diminuera ensuite vers nos objectifs et nous surveillerons cela attentivement."
"Vous avez une banque centrale qui s'est engagée en faveur de la stabilité des prix et a défini ce qu'est la stabilité des prix et est fortement préparée à utiliser ses outils pour nous maintenir autour de 2% d'inflation", a-t-il déclaré. "Toutes ces choses me suggèrent qu'un épisode comme celui que nous avons vu dans les années 1970 … Je ne m'attends pas à ce que quelque chose comme ça se produise."
Les exportations australiennes de marchandises atteignent un nouveau record, menées par la Chine et Hong Kong
Selon une estimation préliminaire, les exportations australiennes de marchandises ont augmenté de 11.0% en glissement mensuel pour atteindre 39.2 milliards de dollars australiens en mai. Les importations de marchandises ont augmenté de 1.0% en glissement mensuel à 25.9 milliards AUD. L'excédent commercial des marchandises s'est élargi à 13.3 milliards AUD, contre 9.7 milliards AUD. Il s'agit d'un excédent commercial record, car le minerai de fer, associé à de fortes exportations de charbon et de viande, a contribué à porter les exportations totales à un nouveau record.
Les exportations vers la Chine ont bondi de 2271 millions AUD ou 16%, vers Hong Kong de 622 millions AUD ou 69%, vers Singapour de 133 millions ou 9%. Les exportations vers le Japon ont chuté de 160 millions AUD ou -4%, vers la Corée du Sud de 280 millions AUD ou -11%.
Le composite PMI australien a chuté à 56.1, la dynamique de croissance s'est ralentie et est restée forte
L'indice PMI manufacturier australien est retombé à 58.4 en juin, contre 60.4 en mai. Les services PMI ont chuté à 56.0, contre 58.0. Le PMI Composite est tombé à 56.1 contre 58.0.
Jingyi Pan, directeur associé de l'économie chez IHS Markit, a déclaré : « La dynamique de croissance du secteur privé australien s'est encore ralentie en juin, mais est restée à un niveau élevé pour indiquer une amélioration continue des conditions économiques pendant la reprise après la pandémie de COVID-19. Les restrictions de mouvement renouvelées dans l'État de Victoria et les contraintes d'approvisionnement sont ressorties comme deux raisons principales pesant sur la dynamique de croissance de l'Australie dans les données flash PMI de juin, qui méritent d'être examinées de près. Pendant ce temps, les entreprises du secteur privé étaient également légèrement moins optimistes en ce qui concerne la production au cours des 12 prochains mois au milieu de la situation incertaine du virus et de l'approvisionnement. »
Japon PMI manufacturier a chuté à 51.5, la production de nouveau en contraction
Le PMI manufacturier du Japon a chuté à 51.5 en juin, contre 53.0 en mai. La production manufacturière a chuté à 49.1 contre 53.7, de nouveau en contraction pour la première fois depuis janvier. PMI Services a légèrement augmenté à 47.2 contre 46.5. Le PMI Composite est tombé à 47.8, contre 48.8.
Usamah Bhatti, économiste chez IHS Markit, a déclaré : « L'activité des entreprises du secteur privé japonais est restée en territoire de contraction… Les membres du panel ont généralement associé la perturbation des conditions d'exploitation aux restrictions COVID-19 en cours, associées à de fortes pressions sur la chaîne d'approvisionnement, notamment pour les fabricants.
"Cela dit, une note positive était que les entreprises du secteur privé au Japon ont continué d'augmenter leurs niveaux d'emploi malgré des conditions de demande modérées… Malgré les restrictions liées à la pandémie en cours sur l'économie japonaise, les entreprises du secteur privé étaient optimistes quant à l'amélioration des conditions commerciales au cours de l'année à venir, et dans une plus grande mesure que celle observée en mai.
Cap sur l’avenir
Les PMI de la zone euro et du Royaume-Uni seront au cœur de la session européenne. Plus tard dans la journée, le Canada publiera les ventes au détail; Les États-Unis publieront les PMI, les ventes de logements neufs et le compte courant.
GBP / JPY Perspectives Daily
Pivots quotidiens: (S1) 153.48; (P) 153.98; (R1) 154.85; Plus…
La cassure de la paire GBP/JPY du support 154.10 devenu résistance suggère que la correction à partir de 156.05 s'est déjà achevée à 151.28. Le biais intrajournalier est de retour à la hausse pour un nouveau test de plus haut de 156.05. La cassure ferme y reprendra une tendance haussière plus importante à partir de 123.94. Néanmoins, la consolidation à partir de 156.05 pourrait encore se prolonger avec une autre jambe en baisse. La cassure du support mineur de 153.07 ramènera le biais à la baisse pour 151.28 à nouveau.
Dans l'ensemble, la hausse à partir de 123.94 est considérée comme la troisième étape du modèle à partir de 122.75 (plus bas de 2016). L'accent est désormais mis sur la résistance de 156.59 (plus haut de 2018). Une cassure soutenue devrait confirmer le renversement de tendance haussière à long terme. La prochaine cible est un retracement de 61.8% de 195.86 (plus haut de 2015) à 122.75 à 167.93. A la baisse, une cassure du support de 149.03 est nécessaire pour être le premier signe d'achèvement de la hausse depuis 123.94. Sinon, les perspectives resteront haussières même en cas de recul important.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:00 | AUD | ABC manufacturier PMI juin P | 58.4 | 60.4 | ||
| 23:00 | AUD | CBA Services PMI juin P | 56 | 58 | ||
| 23:50 | JPY | Minutes de la BoJ | ||||
| 0:30 | JPY | Fabrication PMI Jun P | 51.5 | 53.2 | 53 | |
| 7:15 | EUR | France PMI manufacturier juin P | 59 | 59.4 | ||
| 7:15 | EUR | France Services PMI Jun P | 59.4 | 56.6 | ||
| 7:30 | EUR | Allemagne PMI manufacturier juin P | 63 | 64.4 | ||
| 7:30 | EUR | Allemagne Services PMI Jun P | 55.5 | 52.8 | ||
| 8:00 | EUR | PMI manufacturier zone euro Jun P | 62.1 | 63.1 | ||
| 8:00 | EUR | Services de la zone euro PMI Jun P | 57.6 | 55.2 | ||
| 8:30 | GBP | Fabrication PMI Jun P | 64 | 65.6 | ||
| 8:30 | GBP | Services PMI juin P | 63 | 62.9 | ||
| 12:30 | CAD | Ventes au détail M / M Apr | -5.10% | 3.60 % | ||
| 12:30 | CAD | Ventes au détail ex Autos M / M Apr | 2.20 % | 4.30 % | ||
| 12:30 | USD | Compte courant (USD) Q1 | -205B | -188B | ||
| 13:00 | CHF | Bulletin trimestriel BNS T2 | ||||
| 13:45 | USD | Fabrication PMI Jun P | 61.5 | 62.1 | ||
| 13:45 | USD | Services PMI juin P | 70 | 70.4 | ||
| 14:00 | USD | Ventes de maisons neuves M/M Mai | 876K | 863K | ||
| 14:30 | USD | Les stocks de pétrole brut | -7.4M |




 Signal2forex.com - Meilleurs robots et signaux Forex


