
📑 Table des matières
- 1. Quelle est la position de la Réserve fédérale sur les cryptomonnaies ?
- 2. Pourquoi la Fed craint-elle les stablecoins ?
- 3. Stablecoins vs CBDC vs USD électronique — Principales différences
- 4. Qu’est-ce qui a changé depuis 2021 ? — Mise à jour 2026
- 5. Avis d'experts : Pourquoi les stablecoins sont là pour durer
- 6. Questions fréquemment posées
1. Quelle est la position de la Réserve fédérale sur les cryptomonnaies ?
La relation de la Réserve fédérale avec les cryptomonnaies a été l'une des scepticisme prudent Depuis les débuts du Bitcoin, la Réserve fédérale, bien qu'elle ne « déteste » pas explicitement les cryptomonnaies, a toujours exprimé des inquiétudes quant à leurs implications pour la politique monétaire, la stabilité financière et la protection des consommateurs.
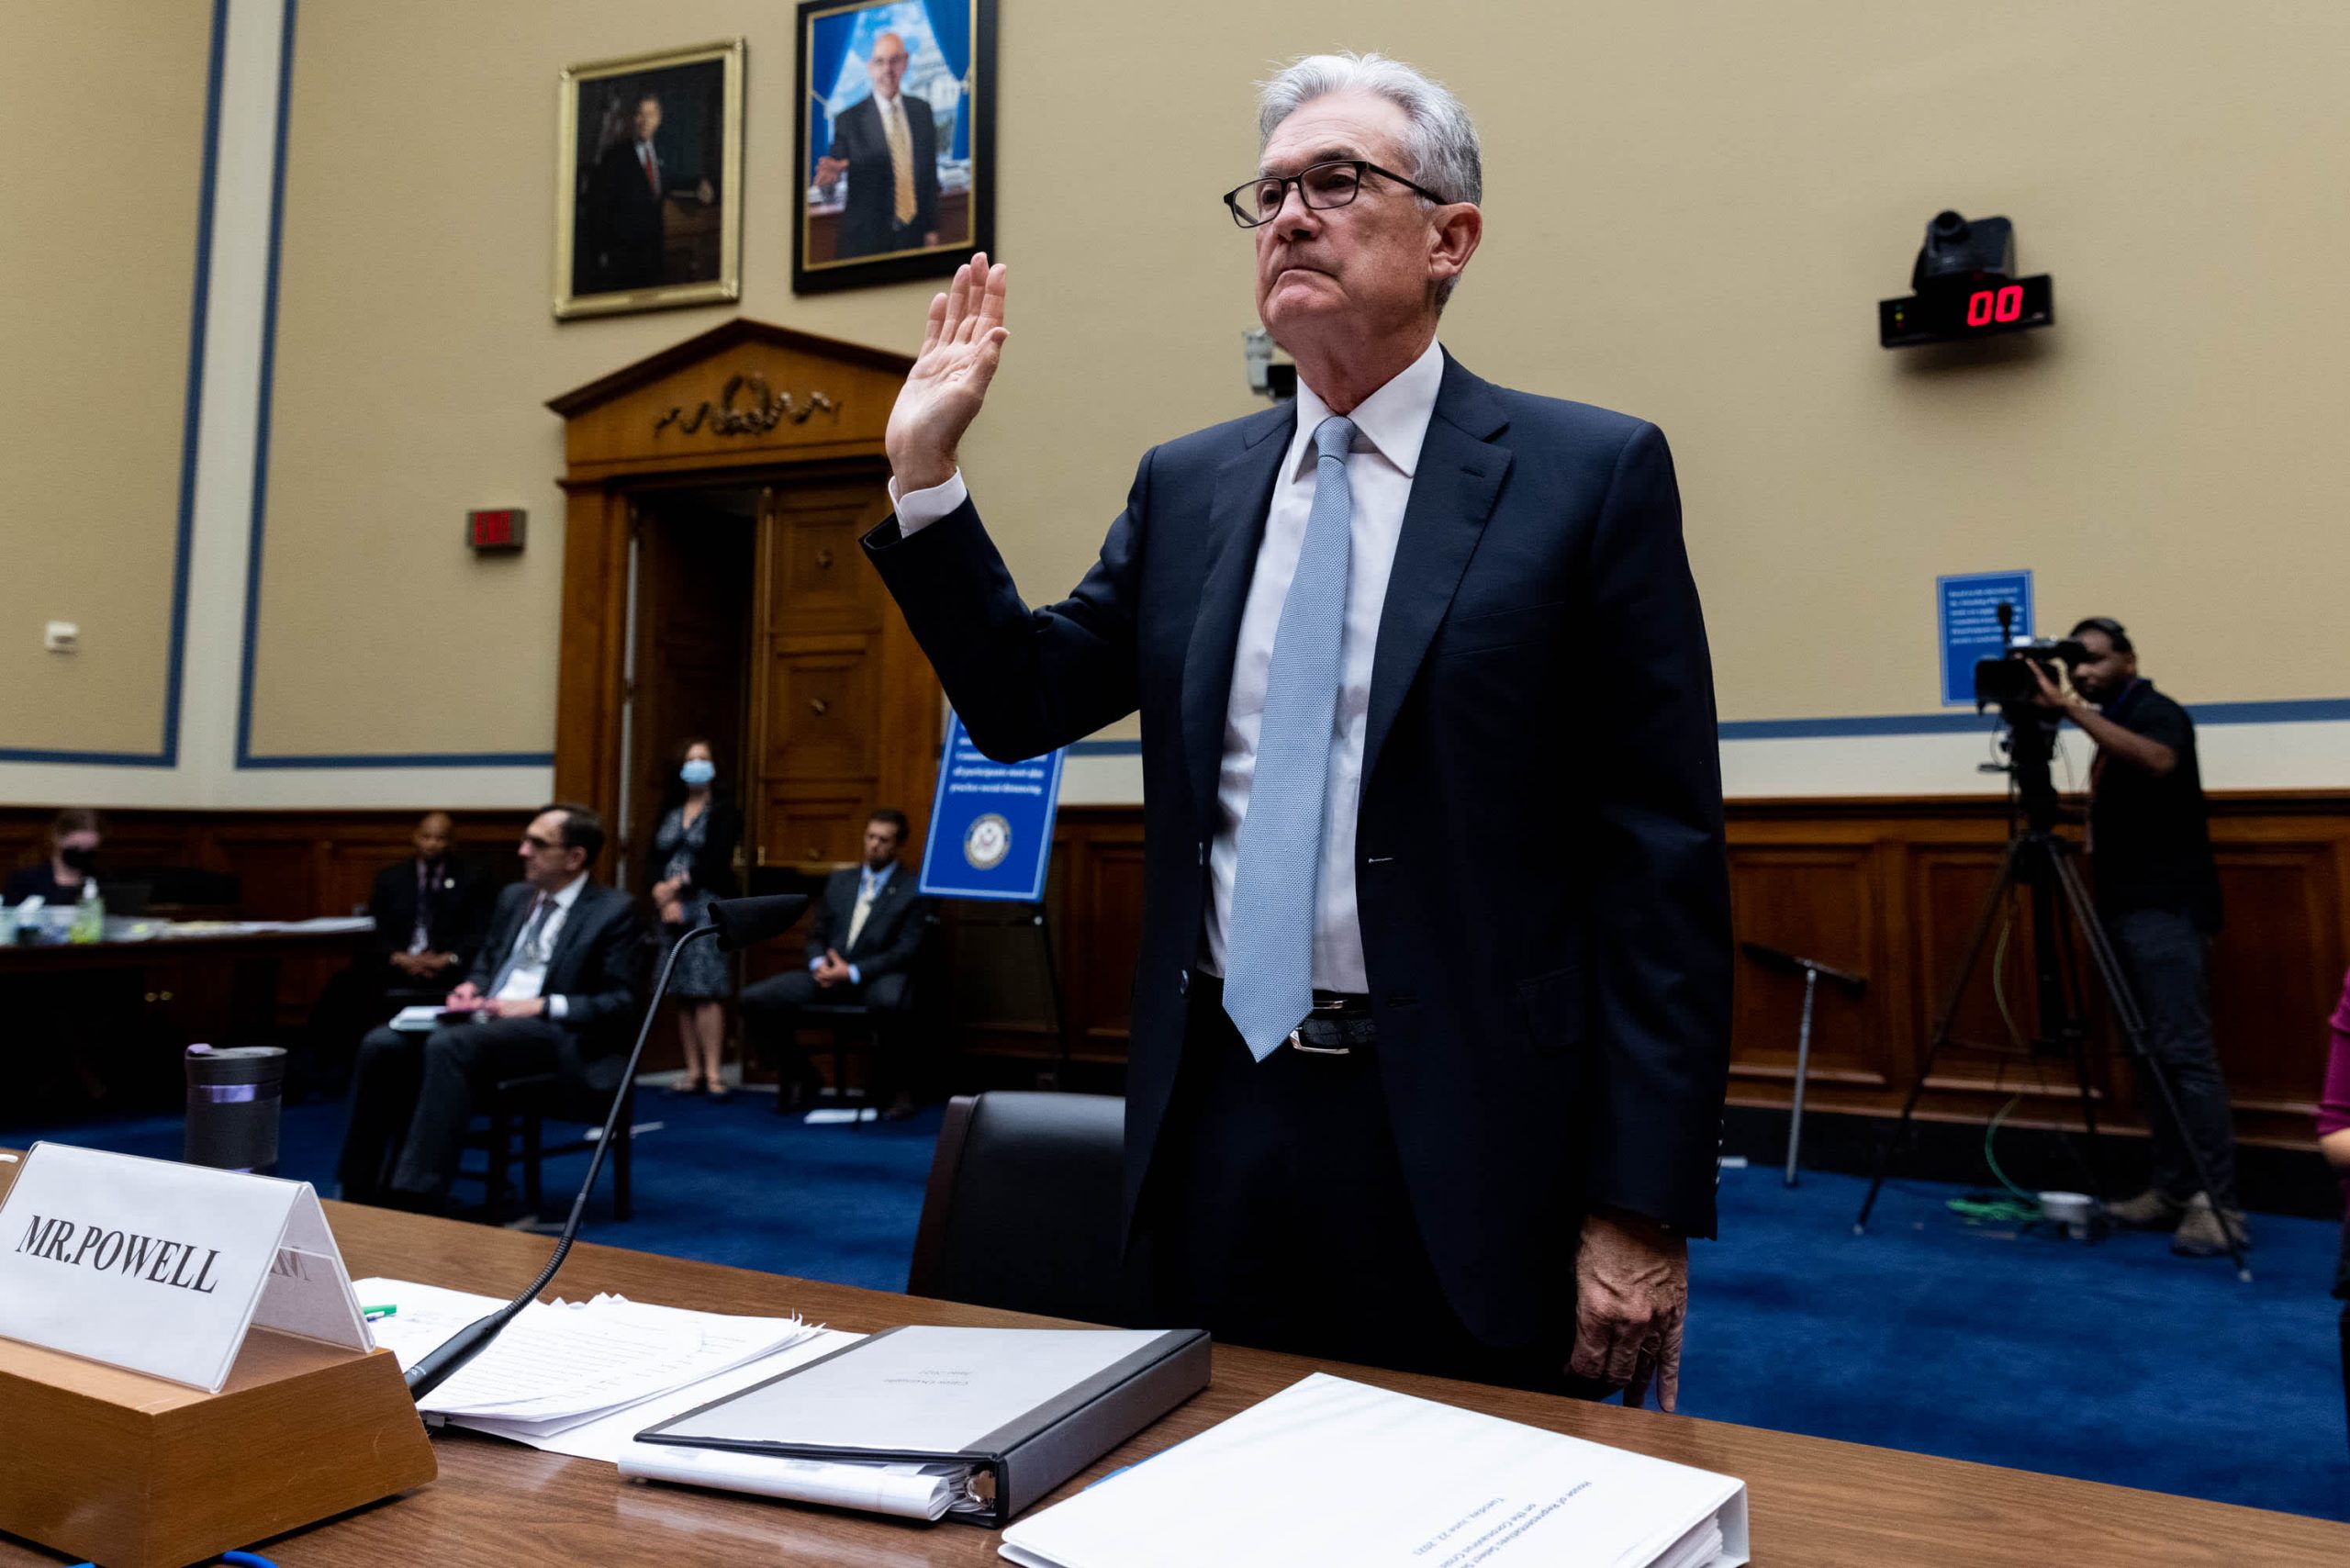
En 2021, le président de l'époque Jerome Powell a témoigné devant la commission bancaire du Sénat que les stablecoins auraient besoin « un cadre approprié » — un signal clair indiquant que la Fed considérait les monnaies numériques privées comme une menace potentielle pour le système financier existant. Powell a également déclaré qu'un dollar numérique éliminerait le besoin de cryptomonnaies, soulignant ainsi la préférence de la Fed pour une monnaie numérique de banque centrale (MNBC) par rapport aux alternatives privées.
En 2026, le paysage avait radicalement changé. Avec la nomination de Kévin Warsh en tant que président de la Fed et l'adoption de la Loi GENIUS En 2025, la position de la Fed a évolué, passant d'une opposition catégorique à une approche plus nuancée : réglementation plutôt qu'interdiction.
2. Pourquoi la Fed craint-elle les stablecoins ?
Les préoccupations de la Réserve fédérale concernant les stablecoins portent sur trois points principaux :
2.1 Perte de contrôle monétaire
Les stablecoins fonctionnent en dehors du système bancaire traditionnel. S'ils venaient à être largement adoptés comme moyen d'échange, la Réserve fédérale pourrait perdre sa capacité à influencer efficacement la masse monétaire et les taux d'intérêt. raison principale Pourquoi la Fed considère les stablecoins comme une menace pour la souveraineté monétaire.
2.2 Risques liés à la stabilité financière
La stabilité des stablecoins dépend de leurs réserves. fonctionne avec un stablecoin — où les détenteurs se précipitent pour échanger leurs jetons — pourrait déclencher une panique financière plus large, surtout si les réserves de stablecoins sont investies dans des actifs risqués. La Réserve fédérale a mis en garde à plusieurs reprises contre le manque de transparence des réserves de stablecoins.
2.3 Financement illicite et arbitrage réglementaire
Les stablecoins, pouvant être transférés anonymement et instantanément à l'étranger, posent des défis en matière de lutte contre le blanchiment d'argent (LCB) et le financement du terrorisme (FT). La Réserve fédérale a appelé à exigences d'identification des clients plus strictes pour répondre à ces préoccupations.
3. Stablecoins vs CBDC vs USD électronique — Principales différences
Ce tableau présente une comparaison côte à côte des trois formes de dollars numériques : le dollar électronique traditionnel (dépôts bancaires), les stablecoins privés (USDT, USDC) et une éventuelle CBDC (dollar numérique émis par la Réserve fédérale).
| Fonctionnalité | USD électroniques (dépôts bancaires) | Stablecoins (USDT, USDC) | CBDC (Dollar numérique) |
|---|---|---|---|
| Emetteur | Les banques commerciales | Entreprises privées (Tether, Circle) | réserve fédérale |
| Support | Réserves fractionnaires | Actifs de réserve (espèces, bons du Trésor) | pleine foi du gouvernement américain |
| Règlement | Entièrement réglementé | Réglementation partielle (loi GENIUS) | Entièrement réglementé |
| Politique de confidentialité | Modérée | Pseudonyme | Potentiellement limité |
| Speed | Lent (jours pour le passage de la frontière) | Rapide (minutes) | Rapide (instantané) |
| Prix | Haut niveau pour l'international | Low | Low |
| L’accès | Compte bancaire requis | Portefeuille Internet/crypto | Portefeuille numérique |
| Contrôle monétaire | Contrôle total de la Fed | Aucun contrôle fédéral | Contrôle total de la Fed |
| Analyse | risque de faillite bancaire | Risque de réserve, désancrage | Aucun risque de défaut |
📌 USD électronique fait référence aux dépôts bancaires traditionnels. Stablecoins Ce sont des monnaies numériques privées indexées sur le dollar. CBDC Il s'agirait d'un dollar numérique émis par la Réserve fédérale.
4. Qu’est-ce qui a changé depuis 2021 ? — Mise à jour 2026
Depuis la publication de l'article original en 2021, le cadre réglementaire des cryptomonnaies et des stablecoins a connu une évolution importante. transformation complèteVoici les principaux développements :
4.1 La loi GENIUS — Légalisation officielle des stablecoins (2025)
En 2025, le Congrès américain a adopté la Loi GENIUS, qui a officiellement légalisé les stablecoins aux États-Unis. Cette loi a établi un cadre réglementaire pour les émetteurs de stablecoins, notamment des exigences en matière de capital, de transparence des réserves et de règles d'identification des clients. Cela a marqué un tournant. changement important en raison de l'incertitude réglementaire qui a caractérisé le paysage de 2021.
4.2 Le président de la Fed, Kevin Warsh — Pas de renflouement pour les cryptomonnaies (2026)
Avec la nomination de Kévin Warsh En tant que président de la Fed début 2026, Powell a fait évoluer la position de cette dernière, passant d'un scepticisme prudent à une approche plus pragmatique. Warsh a clairement indiqué que Il n'y aura pas de renflouement pour les cryptomonnaies. — une position qui distingue l'approche de la Fed des garanties implicites qui existent dans le système bancaire traditionnel.
4.3 Interdiction des monnaies numériques de banque centrale (MNBC) par le Sénat jusqu'en 2030 (2026)
Contre toute attente, le Sénat américain a adopté mi-2026 une loi qui interdit à la Réserve fédérale d'émettre une monnaie numérique de banque centrale (MNBC) jusqu'en 2030.Cela bloque de fait le développement d'un dollar numérique dans un avenir prévisible, laissant les stablecoins comme principale forme de dollar numérique pour les prochaines années.
4.4 Proposition de la Fed sur l'identification des clients (juin 2026)
En juin 2026, la Réserve fédérale a proposé de nouvelles règles exigeant Identification du client pour les transactions en stablecoinrapprochant ainsi les stablecoins du cadre réglementaire applicable aux banques traditionnelles.
5. Avis d'experts : Pourquoi les stablecoins sont là pour durer
Malgré les inquiétudes de la Fed, de nombreux experts estiment que les stablecoins sont ne pas partirVoici quelques-uns des arguments les plus convaincants :
Nic Carter (Castle Island Ventures) affirme que les stablecoins sont « un réseau de paiements alternatifs » qui peuvent fonctionner en parallèle du système bancaire traditionnel. Il souligne que les stablecoins offrent des paiements transfrontaliers plus rapides et moins coûteux que les virements bancaires classiques.
Alyse Killin (Stillmark) note qu'une CBDC serait « Subissent le même frottement que les fils de banque »Les stablecoins, quant à eux, offrent la programmabilité et la rapidité de la technologie blockchain. Cela les rend plus intéressants pour certains cas d'utilisation, comme la finance décentralisée (DeFi).
Ronit Ghose (Citi) compare les stablecoins à « regarder un film doublé » — ils permettent aux utilisateurs lambda de bénéficier des avantages des actifs numériques sans la volatilité des cryptomonnaies comme le Bitcoin.
Christopher Waller (Le gouverneur de la Réserve fédérale) a déclaré que les stablecoins sont « Des outils de paiement, ni mauvais ni dangereux »Cela reflète l'évolution du point de vue de la Fed selon lequel les stablecoins peuvent coexister avec le système financier traditionnel, à condition d'être correctement réglementés.
En août 2026, le marché des stablecoins avait atteint plus de 110 milliards de dollars en valeur totale, l'USDT et l'USDC dominant le marché. Cette croissance souligne le durabilité des stablecoins en tant qu'innovation financière.
6. Questions fréquemment posées
Pourquoi la Réserve fédérale déteste-t-elle les cryptomonnaies ?
La Réserve fédérale craint une perte de contrôle monétaire, des risques pour la stabilité financière et l'utilisation des stablecoins à des fins de financement illicite. Son président, Jerome Powell, a déclaré qu'un dollar numérique rendrait les cryptomonnaies superflues.
Que sont les stablecoins et pourquoi la Fed s'inquiète-t-elle ?
Les stablecoins sont des cryptomonnaies indexées sur des actifs du monde réel, comme le dollar américain. La Réserve fédérale s'inquiète car elles fonctionnent en dehors du système bancaire traditionnel et pourraient nuire à la politique monétaire.
Quelle est la différence entre un stablecoin et une CBDC ?
Les stablecoins sont émis par des entreprises privées, tandis qu'une monnaie numérique de banque centrale (MNBC) serait émise par la Réserve fédérale. Les MNBC sont entièrement réglementées et garanties par l'État, tandis que les stablecoins bénéficient de niveaux de garantie et de réglementation variables.
La Fed interdira-t-elle les stablecoins en 2026 ?
Non. La loi GENIUS (2025) a officiellement légalisé les stablecoins aux États-Unis. La Fed se concentre désormais sur leur réglementation plutôt que sur leur interdiction.
Qu’est-ce que le GENIUS Act et quel est son impact sur les stablecoins ?
La loi GENIUS, promulguée en 2025, a officiellement légalisé les stablecoins aux États-Unis et établi un cadre réglementaire pour les émetteurs de stablecoins, incluant des exigences d'identification des clients.
Comment les politiques de la Fed affectent-elles les traders forex utilisant MT4 et MT5 ?
Bien que la position de la Fed sur les cryptomonnaies affecte les marchés des actifs numériques, les cambistes utilisant MetaTrader 4 (MT4) et MetaTrader 5 (MT5) Les plateformes devraient également suivre ces évolutions, car elles peuvent avoir un impact sur la valeur du dollar et sur le sentiment général du marché. Les politiques de la Fed concernant les stablecoins et les monnaies numériques de banque centrale (MNBC) témoignent de son approche globale de l'innovation financière, ce qui peut influencer la force du dollar.
📌 Vue d'ensemble : Alors que la Fed s'efforce de réglementer les stablecoins, le monde financier dans son ensemble est déjà en marche. Découvrez pourquoi. Les stablecoins vont changer le fonctionnement de la monnaie. — des paiements transfrontaliers plus rapides aux nouveaux modèles d’échange de valeur susceptibles de remodeler le système financier mondial.
📊 Calendrier réglementaire : La position actuelle de la Fed ne s'est pas imposée du jour au lendemain. Il faut remonter à 2021, lorsque… La secrétaire au Trésor, Janet Yellen, a réuni les régulateurs pour discuter des stablecoins. — un moment charnière qui a jeté les bases du cadre réglementaire actuel.




 Signal2forex.com - Meilleurs robots et signaux Forex


