
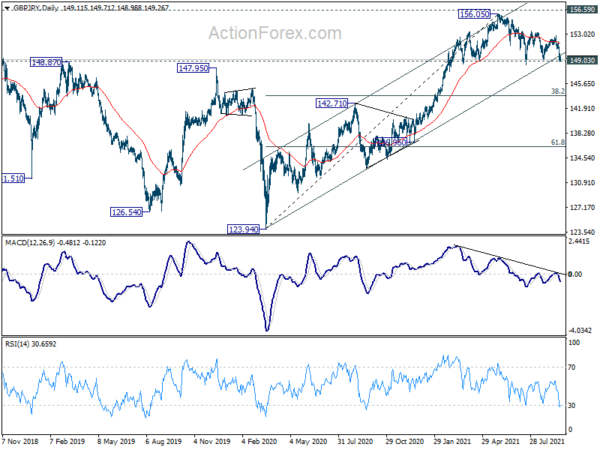
Le trading sur les marchés des changes est plutôt modéré aujourd'hui, alors que la décision politique du FOMC, le dot plot et les projections économiques sont attendus. Les marchés pourraient revenir à la vie s'il y a des rebondissements dans les projections de la Fed. Pour l'instant, Sterling reste en mode vente, même si l'élan a un peu diminué. Le yen est également faible aujourd'hui, mais il ne fait que digérer certains des gains de cette semaine. D'un autre côté, l'Aussie se redresse légèrement, avec le Kiwi, alors que le sentiment de risque se stabilise.
Techniquement, l'EUR/GBP s'approche maintenant de la résistance de 0.8126 et la cassure reprendra la hausse de 0.8448 à 0.8668 résistance structurelle clé. La paire GBP/JPY appuie sur la zone de support clé de 149.03 et une cassure soutenue reprendrait la chute de 156.05 vers 143.78 niveau de Fibonacci. La paire GBP/USD se dirige également vers le support de 1.3601 et une cassure à cet endroit consoliderait la dynamique baissière à travers le support de 1.3570 vers le support à moyen terme de 1.3482. Les mouvements pourraient intervenir avant la décision de taux de la BoE demain, si le FOMC déclenche une certaine volatilité sur les marchés.
En Europe, au moment de la rédaction, le FTSE s'échange en hausse de 1.38%. Le DAX est en hausse de 0.72%. Le CAC est en hausse de 1.22%. Le taux allemand à 10 ans est en hausse de -0.0085 à -0.321. Plus tôt en Asie, le Nikkei a chuté de -0.67%. Chine Shanghai SSE a augmenté de 0.40%. Singapore Strait Times a chuté de -0.49%. Le rendement du JGB japonais à 10 ans a chuté de -0.0038 à 0.036. Hong Kong était en vacances.
La Fed n'est pas encore prête pour le tapering, quelques aperçus
Aucun changement de politique n'est attendu du FOMC aujourd'hui et la Fed n'est probablement pas encore prête à annoncer un tapering. Le président Jerome Powell voudrait simplement réitérer que "des progrès supplémentaires substantiels" ont été "réalisés pour l'inflation", et qu'il y a également eu "des progrès clairs vers un emploi maximal". En outre, il est approprié de commencer à diminuer « si l'économie a évolué globalement comme prévu
Un point important dans le diagramme à points médian, où deux hausses de taux ont été inscrites au crayon d'ici 20223. Pour 2022, 7 participants sur 18 anticipaient une ou deux hausses. La situation globale pourrait pencher du côté belliciste si seulement un ou deux membres avancent leurs prévisions de taux à 2022. Dans le même temps, les nouvelles projections économiques du personnel retiendront également l'attention.
Voici quelques lectures suggérées sur Fed :
BCE Muller : On devrait pouvoir mettre fin au PEPP en mars
Le membre du Conseil des gouverneurs de la BCE, Madis Muller, a déclaré : « compte tenu de la reprise que nous observons dans l'économie, ainsi que des perspectives d'inflation et surtout des conditions de financement extrêmement favorables que nous continuons d'avoir dans la zone euro, nous devrions être en mesure de mettre fin à PEPP en mars tel qu'il a été communiqué et tel qu'il a été le plan initial. Il a ajouté: "Si vous demandez quel est le résultat le plus probable, alors pour moi personnellement, c'est le cas de base."
Muller a également fait valoir que l'inflation pourrait commencer plus forte que les prévisions de la BCE. "En regardant les facteurs possibles qui pourraient faire monter les prix et ceux qui pourraient les faire baisser, les facteurs qui poussent les prix à la hausse semblent être plus forts pour le moment", a-t-il déclaré. « Il est plus probable que nous ayons une inflation, par exemple, en 2023 supérieure à 1.5% plutôt que inférieure. Il en va probablement de même pour la prévision d'inflation de 1.7% pour 2022. »
Cependant, "ce serait un problème s'il y avait un effet de falaise très marqué à la fin du programme d'achat d'urgence en cas de pandémie", a-t-il noté. "Une partie de la discussion que nous aurons sur la façon de supprimer progressivement le PEPP et ce que cela signifierait pour les achats d'actifs à l'avenir." Une augmentation potentielle du programme APP était en cours de discussion. Mais, "bien sûr, la décision dépendra des conditions du marché au printemps prochain et des perspectives économiques à ce moment-là".
L'Ifo abaisse la prévision de croissance du PIB de l'Allemagne à 25 % en 2021, relevée à 5.1 % en 2022
L'Ifo a fortement abaissé les prévisions de croissance de l'Allemagne pour 2021 de 3.3% à 2.5%. Mais la prévision de croissance 2022 a été revue à la hausse de 0.8% à 5.1%.
"La forte reprise après la crise des coronavirus, initialement attendue pour l'été, est encore reportée", a déclaré l'économiste en chef de l'Ifo, Timo Wollmershaeuser.
« La production industrielle diminue actuellement en raison de goulots d'étranglement d'approvisionnement pour d'importants biens intermédiaires. Dans le même temps, les prestataires de services se remettent fortement de la crise du coronavirus. »
La BoJ tient bon, note les contraintes du côté de l'offre
La BoJ a laissé sa politique monétaire inchangée aujourd'hui. Dans le cadre du contrôle de la courbe des taux, le taux d'intérêt directeur à court terme est maintenu à -0.10 %. L'objectif de rendement du JGB à 10 ans est maintenu autour de 0%, sans plafonnement des achats d'obligations. La décision a été prise par 8 voix contre 1, avec la dissidence de Goushi Kataoka comme d'habitude, poussant pour un renforcement de l'assouplissement. Il s'est également engagé à surveiller de près l'impact de la pandémie et "n'hésitera pas à prendre des mesures d'assouplissement supplémentaires si nécessaire".
L'évaluation globale de l'économie a été maintenue car elle s'est "représentée comme une tendance" mais "est restée dans une situation grave" en raison de la pandémie au pays et à l'étranger. Mais il a noté que certaines exportations et productions ont été "affectées par des contraintes du côté de l'offre". Des faiblesses ont été observées dans certaines industries en ce qui concerne les investissements fixes des entreprises. L'emploi et les revenus « sont restés faibles » tandis que la consommation privée est restée « stagnante ». L'IPC de base se situe aux alentours de 0 % et les anticipations d'inflation sont « plus ou moins inchangées ».
BoJ Kuroda : La consommation va se renforcer, la demande extérieure reste solide
Lors de la conférence de presse qui a suivi la réunion, le gouverneur de la BoJ, Haruhiko Kuroda, a déclaré que la récente baisse de la consommation était « d'une manière inattendue ». Mais il reste optimiste sur les perspectives de consommation. Il a ajouté que la baisse n'était pas due au manque de revenus des ménages, mais davantage à la pandémie qui les empêchait d'augmenter les dépenses. Il a ajouté: "à mesure que la pandémie s'est calmée, la consommation devrait se renforcer".
Kuroda a également déclaré qu'il s'attendait à ce que "la demande extérieure reste solide" et qu'il n'y ait pas lieu de prévoir un "clair ralentissement" de la croissance américaine et chinoise. Il a ajouté que les indicateurs économiques réels, la consommation et la production augmentaient très régulièrement aux États-Unis. Les malheurs d'Evergrande sont perçus comme l'enjeu « purement » et individuel de l'entreprise, et celui du secteur immobilier.
L'indice avancé de l'Australie a chuté à -0.5% en août, plus de faiblesse en cours
L'indice avancé Australie Westpac-MI est passé de 1.4% à -0.5% en août. Westpac a déclaré que "le Leading Index a étonnamment bien résisté pendant ce ralentissement, mais il semble probable qu'il y ait plus de faiblesse en cours". Par exemple, les prix des matières premières et les actions devraient encore faire baisser l'indice sur la base des évolutions de septembre.
Westpac ne s'attend pas à ce que RBA modifie les paramètres de stratégie avant février de l'année prochaine. Il s'attend à ce que les achats d'actifs soient entièrement annulés d'ici mai/août de l'année prochaine.
GBP / USD Mid Day-Outlook
Pivots quotidiens: (S1) 1.3636; (P) 1.3665; (R1) 1.3688; Plus…
La chute du GBP/USD par rapport à 1.3912 est toujours en cours et le biais intrajournalier reste à la baisse pour la zone de support 1.3570/3601. Une baisse plus importante à partir de 1.4248 devrait reprendre et la cassure de 1.3570 ciblera le niveau de support clé de 1.3482. Une cassure soutenue à cet endroit entraînera une implication baissière plus importante et ciblera le niveau de Fibonacci 1.3163. À la hausse, une résistance mineure au-dessus de 1.3691 ramènera le biais intrajournalier à la hausse pour une résistance de 1.3912 à la place.
Dans l'ensemble, tant que la résistance de 1.3482 devient un support, nous continuerons de traiter les actions de prix à partir de 1.4248 comme un mouvement correctif. C'est-à-dire que la tendance à la hausse à partir de 1.1409 (plus bas de 2020) est favorable à la reprise. Une cassure décisive de la résistance clé de 1.4376 (plus haut de 2018) aurait en effet des implications haussières à long terme. Cependant, une cassure soutenue de 1.3482 entraînera au moins une chute plus profonde à 38.2% de retracement de 1.1409 à 1.4248 à 1.3164, ou même plus loin à 61.8% de retracement à 1.2493.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 0:30 | AUD | Westpac Indice avancé M / M Aug | -0.30% | -0.10% | ||
| 3:00 | JPY | Décision de la BoJ sur les taux d'intérêt | -0.10% | -0.10% | -0.10% | |
| 13:00 | CHF | Bulletin trimestriel BNS T3 | ||||
| 14:00 | EUR | Confiance des consommateurs de la zone euro Sep P | -6 | -5 | ||
| 14:00 | USD | Ventes de maisons existantes août | 5.89M | 5.99M | ||
| 14:30 | USD | Les stocks de pétrole brut | -6.4M | |||
| 18:00 | USD | Décision de la Fed sur les taux d'intérêt | 0.25 % | 0.25 % |




 Signal2forex.com - Meilleurs robots et signaux Forex


