
Le dollar regagne du terrain lors de la séance asiatique d'aujourd'hui, la vente massive d'hier ayant été relativement bien contenue jusqu'à présent. La livre sterling se redresse également, avec l'euro, contre d'autres. D'autre part, le dollar australien devient plus doux après une décision sans incident sur les taux de la RBA. Les autres devises liées aux matières premières sont également faibles. Dans l'ensemble, les marchés se tourneront vers les services ISM pour obtenir des conseils sur le prochain mouvement.
Techniquement, il n'y a aucune indication accablante d'un renversement baissier à court terme du dollar. L'EUR/USD se maintient sous la résistance mineure de 1.1682, l'AUD/USD sous la résistance mineure de 0.7315, l'USD/CHF au-dessus du support de 0.9214, l'USD/JPY au-dessus du support de 110.44. La cassure de la résistance de 1.3608 du GBP/USD n'est pas nette non plus. Tant que ces niveaux se maintiennent, l'achat de dollars est plus susceptible de revenir à court terme que pas.
En Asie, au moment où nous écrivons, le Nikkei est en baisse de -2.32%. L'indice HSI de Hong Kong est en hausse de 0.32 %. Singapore Strait Times est en baisse de -0.77%. Le rendement du JGB à 10 ans au Japon est en hausse de 0.0046 à 0.056. La Chine est toujours en vacances. Du jour au lendemain, le DOW a chuté de -0.94%. Le S&P 500 a chuté de -1.30 %. Le NASDAQ a chuté de -2.14%. Le rendement à 10 ans a augmenté de 0.016 à 1.481.
La RBA maintient le taux à 0.10 %, poursuit le QE jusqu'en février 2022 au moins
La RBA a laissé sa politique monétaire inchangée comme largement attendu. Le taux de trésorerie est maintenu à 0.10 %. Le rendement cible des obligations du gouvernement australien pour avril 2024 est également maintenu à 0.10 %. Le programme d'achat d'actifs se poursuivra à 4 milliards AUD par semaine jusqu'à au moins mi-février 2022. La RBA a également soutenu que la condition de hausse des taux "ne sera pas remplie avant 2024".
Il a soutenu que le recul de l'expansion de l'économie par l'épidémie du Delta « ne devrait être que temporaire ». Dans le scénario central, l'économie renouera avec la croissance au quatrième trimestre et devrait "revenir autour de sa trajectoire pré-Delta au second semestre de l'année prochaine".
Sur le marché du travail, la RBA a déclaré que ses données sur les liaisons commerciales et les offres d'emploi suggèrent que "de nombreuses entreprises cherchent à embaucher des travailleurs avant la réouverture prévue en octobre et novembre". Les pressions sur les salaires et les prix restent "modérées" et la perturbation des chaînes d'approvisionnement mondiales sur l'inflation globale "reste limitée".
L'excédent commercial de l'Australie a atteint un nouveau record en août
Les exportations australiennes de biens et de services ont augmenté de 1923 millions AUD ou 4% en glissement mensuel pour atteindre 48.52 milliards AUD en août. La poussée des exportations a été menée par le GNL, le charbon cokéfiable dur et le charbon thermique, à la fois sur des prix et des volumes plus élevés. Les importations de biens et services ont chuté de -506 millions AUD ou 1 % en glissement mensuel à 33.44 milliards AUD. L'excédent commercial est passé de 12.65 milliards AUD à 15.08 milliards AUD, au-dessus des attentes de 10.10 milliards AUD, et a atteint un nouveau record.
Également publiées, les ventes au détail ont chuté de -1.7 % en glissement mensuel, -0.7 % en glissement annuel en août. Ben James, directeur des enquêtes trimestrielles sur l'ensemble de l'économie, a déclaré: «Le chiffre d'affaires du commerce de détail continue d'être affecté négativement par les restrictions de verrouillage, chacun des États de l'est du continent connaissant des baisses conformes à leur niveau respectif de restrictions. En contraste direct, les États sans verrouillage ont bien performé, l'Australie-Occidentale et l'Australie-Méridionale bénéficiant de fortes hausses car les magasins physiques étaient ouverts au commerce.
L'indice AiG de performance de la construction a fortement augmenté, passant de 38.4 à 53.3 en septembre. Le responsable de la politique du groupe Ai, Peter Burn, a déclaré: «Le rebond du PCI australien en septembre était en grande partie dû au fait que beaucoup moins de constructeurs et de constructeurs ont signalé de nouvelles baisses d'activité après que la grande majorité a vu l'activité s'effondrer en août… des restrictions, et la reprise du travail mis en veilleuse devrait voir une amélioration plus décisive du secteur dans les mois à venir ».
L'indice PMI des services du Japon a été finalisé à 47.9, mais les entreprises sont optimistes quant à la fin éventuelle de la pandémie
Le PMI japonais des services a été finalisé à 47.8 en septembre, contre 42.9 en août. Le PMI Composite a été finalisé à 47.9, contre 45.5 en août. Markit a déclaré que les contractions de la production et des nouvelles affaires se sont atténuées. L'emploi a augmenté au rythme le plus rapide depuis avril. L'optimisme des entreprises s'est également renforcé pour atteindre un sommet de trois mois.
Usamah Bhatti, économiste chez IHS Markit, a déclaré: «L'activité globale du secteur privé a connu une baisse soutenue, quoique plus douce, en septembre, entraînée par une baisse plus lente du secteur des services dans son ensemble. Dans le même temps, la production manufacturière et les nouvelles commandes ont toutes deux diminué pour la première fois depuis fin 2020.
« Les entreprises du secteur privé japonais ont également noté les plus fortes pressions sur les coûts depuis 13 ans, alors que la perturbation de la chaîne d'approvisionnement a continué de freiner l'activité nationale et mondiale. Les hausses de prix ont notamment été fortes pour les matières premières, le personnel et le carburant. Indépendamment de cela, les entreprises étaient optimistes quant à la fin éventuelle de la pandémie au cours des 12 prochains mois et donnerait une impulsion généralisée à la demande et à l'activité. En conséquence, IHS Markit s'attend à ce que l'économie enregistre une croissance de 2.5 % en 2021. »
Toujours au Japon, le cœur de l'IPC de Tokyo est passé à 0.1 % en glissement annuel en septembre, contre 0.0 % en glissement annuel, ratant l'attente de 0.2 % en glissement annuel.
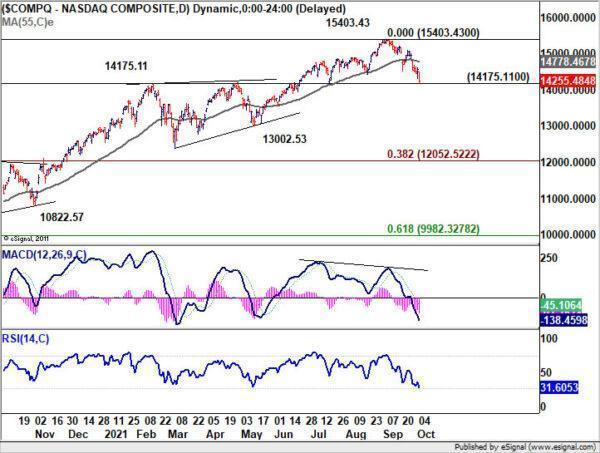
Le NASDAQ à un stade technique après la vente
Le NASDAQ appuie maintenant sur le niveau de support clé à 14175.11 après la baisse de -2.41 % d'hier, et il se trouve maintenant à un stade technique. Un fort rebond par rapport au niveau actuel, suivi d'une cassure de l'EMA de 55 jours (maintenant à 14778.46) maintiendra une tendance haussière à moyen terme. Dans ce cas, une cassure du plus haut record de 15403.43 est plus probable avant d'avoir une correction à plus grande échelle.
Cependant, une cassure soutenue de 14175.11 suggérera que le NASDAQ est déjà en correction vers une tendance haussière totale à partir de 6631.42. Dans ce cas, une chute plus profonde serait observée jusqu'à l'EMA de 55 semaines (maintenant à 134174.13), ou même après un retracement de 38.2 % de 6631.42 à 15403.43 à 12052.52 avant de terminer la correction. Si cela se produit, le sentiment baissier persistera probablement tout au long du quatrième trimestre.
Cap sur l’avenir
La production industrielle française, la version finale des services PMI de la zone euro et l'IPP, la version finale des services PMI du Royaume-Uni seront publiés lors de la session européenne. Plus tard dans la journée, le Canada et les États-Unis publieront leur balance commerciale. Mais l'accent sera mis sur les services ISM.
Rapport quotidien AUD / USD
Pivots quotidiens: (S1) 0.7259; (P) 0.7281; (R1) 0.7312; Plus…
Le biais intrajournalier sur l'AUD/USD reste neutre et une nouvelle baisse est légèrement favorable avec une résistance mineure de 0.7315 intacte. A la baisse, en dessous de 0.7169, un test sur le plus bas de 0.7105 sera ciblé. La cassure ferme là-bas reprendra toute la baisse à partir de 0.8006 pour le support de 0.6991 ensuite. À la hausse, une résistance mineure au-dessus de 0.7315 ramènera le biais à la hausse pour une résistance de 0.7477 à la place.
Dans l'ensemble, avec un support de cluster de 0.6991 (retracement de 38.2% de 0.5506 à 0.8006 à 0.7051) intact, nous voyons l'action des prix à partir de 0.8006 comme une correction uniquement. C'est-à-dire que la tendance à la hausse à partir du plus bas de 0.5506 reprendrait une fois la correction terminée. Dans ce cas, l'accent sera mis sur la résistance clé de 0.8135 (plus haut de 2018). Une cassure soutenue y entraînera des implications haussières plus importantes. Cependant, une cassure soutenue de 0.6991 soutiendra que toute la tendance à moyen terme s'est en effet inversée.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:30 | AUD | Indice de performance de la construction AiG Sep | 53.3 | 38.4 | ||
| 23:30 | JPY | Tokyo IPC Core Y / Y Sep | 0.10 % | 0.20 % | 0.00 % | |
| 0:30 | AUD | Balance commerciale (AUD) août | 15.08B | 10.10B | 12.12B | 12.69B |
| 3:30 | AUD | Décision de tarification de la RBA | 0.10 % | 0.10 % | 0.10 % | |
| 6:45 | EUR | France Production Industrielle M / M Août | 0.40 % | 0.30 % | ||
| 7:50 | EUR | France Services PMI Sep F | 56 | 56 | ||
| 7:55 | EUR | Allemagne Services PMI Sep F | 56 | 56 | ||
| 8:00 | EUR | Services de la zone euro PMI Sep F | 56.3 | 56.3 | ||
| 8:30 | GBP | Services PMI Sep F | 54.6 | 54.6 | ||
| 9:00 | EUR | IPP de la zone euro M / M Août | 1.30 % | 2.30 % | ||
| 9:00 | EUR | IPP de la zone euro A / A Août | 13.50 % | 12.10 % | ||
| 12:30 | CAD | Balance commerciale (CAD) août | 0.3B | 0.8B | ||
| 12:30 | USD | Balance commerciale (USD) août | -70.5B | -70.1B | ||
| 13:45 | USD | Services PMI Sep F | 54.4 | 54.4 | ||
| 14:00 | USD | ISM Services PMI sept. | 59.8 | 61.7 | ||
| 14:00 | USD | Indice ISM de l'emploi dans les services sept. | 53.7 |




 Signal2forex.com - Meilleurs robots et signaux Forex


