
La semaine dernière, les gros titres ont été dominés par l'inflation, l'IPC américain étant bien plus chaud que prévu. Serait-ce le dernier clou dans le cercueil qui a mis un sommet dans les indices boursiers ? Ce thème devrait se poursuivre cette semaine, car les traders reçoivent une multitude de données sur l'inflation du monde entier. Si une inflation élevée ne peut pas mettre un sommet dans les actions, quel pourrait être le prochain événement catalyseur ou cygne noir qui pourrait provoquer une vente ? Le pétrole fait également toujours la une des journaux alors que le WTI recule à près de 80 $. Est-ce juste une correction, ou les prix vont-ils encore baisser cette semaine ? En plus des données sur l'inflation cette semaine, les États-Unis, le Royaume-Uni et le Canada publieront les ventes au détail et les principaux magasins de détail publieront leurs bénéfices. Les gens ont-ils réduit leurs dépenses en raison de la hausse des prix ?
Inflation
Avec les grandes banques centrales en pause la semaine dernière, les marchés se sont tournés vers la « surveillance des données », à la recherche de signes indiquant que les banques centrales ont tort et qu'elles seront obligées de relever les taux plus tôt qu'elles ne l'avaient prévu. Les marchés ont peut-être trouvé ce qu'ils cherchaient, sous forme d'inflation. Tout d'abord, l'IPP américain a été publié mardi, correspondant à l'impression de septembre à 8.6 %, qui est la lecture la plus élevée depuis novembre 2010. Ensuite, l'IPC américain a été publié mercredi, qui a montré une augmentation de 6.2 % du nombre global, la plus importante depuis novembre 1990. ! Enfin, vendredi, la lecture préliminaire de l'indice de confiance des consommateurs du Michigan de novembre a été publiée, qui est tombée à 66.8 contre 71.7, son plus bas niveau depuis novembre 2011. La lecture basse était principalement basée sur des attentes d'inflation plus élevées. L'anticipation d'inflation sur 1 an a augmenté à 4.9 % tandis que l'anticipation d'inflation sur 5 ans est restée inchangée à 2.9 %. Petit rappel que la Fed vise 2% d'inflation. Sur la base du rythme actuel de réduction des obligations de la Fed, le programme se terminera en juin 2022. Les marchés n'ont pas tardé à repousser leurs attentes d'une hausse des taux de la Fed jusqu'en juin. Le président de la Fed, Powell, a déclaré que la banque centrale agirait si nécessaire. Cependant, à la dernière réunion du FOMC, l'inflation était encore transitoire.
S & P 500
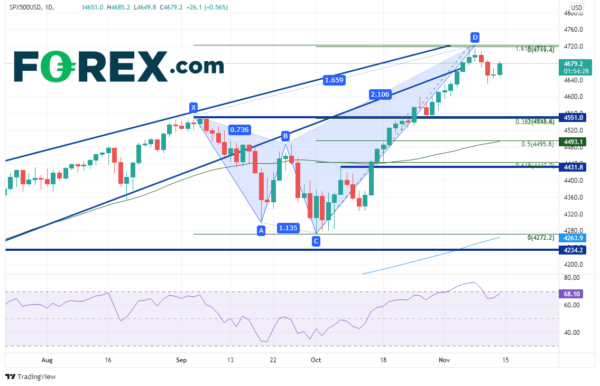
Les indices boursiers américains avaient reculé dans la publication des données sur l'inflation, alors que l'indice S&P 500 se dirigeait vers l'extension Fibonacci de 161.8 % des sommets du 3 septembre.rd au plus bas du 1 octobrest.
Source : Tradingview, Pierre X
Il s'agit d'une formation harmonique connue sous le nom de motif de requin, et cible les retracements de Fibonacci sur le recul, près de 4551, 4495.6 et 4443. Cependant, les indices boursiers ont augmenté en fin de semaine, la plupart des principaux indices américains fermant en moyenne. , près de 1 %.
Indices européens
De nombreux indices européens étaient proches de leurs plus hauts historiques la semaine dernière, notamment le FTSE 100, le DAX 40 et le CAC 40. Cependant, est-il temps pour les indices européens de reculer ? Et si oui, qu'est-ce qui pourrait provoquer cela? Cette semaine, un certain nombre de pays ont communiqué des données sur l'inflation, non seulement en Europe, mais dans le monde entier. Le Royaume-Uni déverse une charge d'inflation mercredi, alors que l'UE publie l'IPC. L'Allemagne publie également le PPI vendredi. De plus, des informations sur l'inflation seront publiées cette semaine au Canada, aux États-Unis et en Nouvelle-Zélande. Si les données d'inflation sont aussi fortes que celles des États-Unis, les indices reculeront probablement tandis que les devises pourraient obtenir un coup de pouce par rapport au dollar américain (le dollar américain a atteint des sommets de 16 mois la semaine dernière).
Huile
Le pétrole fait toujours la une des journaux alors que le WTI est revenu à près de 80 $. L'OPEP a révisé à la baisse ses prévisions de demande de pétrole pour 2022. Vendredi, le président américain Joe Biden a supplié l'OPEP de libérer plus de pétrole. Qu'il s'agisse de l'OPEP fournissant plus de pétrole aux États-Unis ou de Joe Biden libérant des réserves du SPR, les négociants en pétrole pensent qu'il y aura plus d'approvisionnement sur les marchés. Attendez-vous à plus de commentaires cette semaine !
Regarder les gros titres
Les autres titres susceptibles d'affecter les marchés cette semaine sont les suivants :
- Le pic des cas de coronavirus en Europe (l'Allemagne atteint des sommets historiques en nombre de nouveaux cas)
- Le problème de l'immigration en Biélorussie.
- La Russie prépare des troupes à la frontière ukrainienne ?
- Vidage des données de la Chine lundi
- Choix du président de la Fed : Powell ou Brainard ?
Semaine de la vente au détail
C'est aussi la « Retail Week » ! Les ventes au détail seront publiées cette semaine aux États-Unis, au Royaume-Uni et au Canada. Mon collègue Matt Weller écrit ce qui suit concernant les prochaines données sur les ventes au détail :
"S'attaquant d'abord aux ventes au détail aux États-Unis, les consommateurs devraient avoir augmenté leurs dépenses de 1.2 % m/m, le chiffre de base (hors automobile) augmentant de 1.0 % m/m. Les chaînes d'approvisionnement mondiales étant toujours encrassées, il est possible que de nombreux consommateurs reportent leurs achats de Noël de la fenêtre habituelle de novembre à octobre pour éviter tout risque de retards d'expédition qui gâchent leurs vacances (… ou était-ce juste ma femme ?), donc un avantage la surprise est possible à partir du rapport américain, et une dynamique similaire est également en jeu au Royaume-Uni et au Canada.
En regardant les résultats des détaillants spécifiques, "The Big 4" à surveiller la semaine prochaine sera comme suit (toutes les sorties sont avant la cloche d'ouverture):
- Walmart (WMT): mardi – 1.39 $ de BPA attendu sur 135.7 G$ de revenus
- Dépôt à domicile (HD): mardi – 3.38 $ de BPA attendu sur 34.5 G$ de revenus
- Cible (TGT): Mercredi – 2.81 $ de BPA attendus sur 24.6 G$ de revenus
- Basses (FAIBLE): Mercredi – 2.40 $ de BPA attendus sur 21.6 G$ de revenus »
Revenus
La saison des résultats tire à sa fin. Cependant, il y a quelques publications de résultats la semaine prochaine à surveiller en plus des Big 4 mentionnés ci-dessus. Ils sont les suivants : HD, WMT, NTES, BIDU, CSCO, TGT, LOW, MANU, BABA, AMAT, INTU, JD
Données Économiques
Nous avons déjà mentionné les données sur l'inflation et les données sur les ventes au détail qui seront publiées cette semaine. En outre, le Japon publie son premier aperçu du PIB du troisième trimestre, le Royaume-Uni son rapport sur le nombre de demandeurs pour octobre et l'Australie publie le compte rendu de la RBA de sa dernière réunion. Les autres données économiques importantes sont les suivantes :
Lundi
- Nouvelle-Zélande : Services NZ PSI (OCT)
- Japon : Taux de croissance du PIB Prel (T3)
- Chine : Production industrielle (PTOM)
- Chine : Ventes au détail (OCT)
- Chine : taux de chômage (OCT)
- Japon : production industrielle finale (SEP)
- Allemagne : prix de gros (OCT)
- UE : balance commerciale (SEP)
- États-Unis : NY Empire State Manufacturing Index (NOV)
Mardi
- Australie: procès-verbal de la réunion de la RBA
- Australie : discours du gouverneur de la RBA, Lowe
- Royaume-Uni : Modification du nombre de demandeurs (OCT)
- UE : prél. évolution de l'emploi (T3)
- UE : taux de croissance du PIB 2nd Estimation (T3)
- Canada : IPP (PTOM)
- Canada : Mises en chantier (PTOM)
- États-Unis : ventes au détail (OCT)
- États-Unis : prix à l'importation (OCT)
- États-Unis : prix à l'exportation (OCT)
- États-Unis : production industrielle (PTOM)
- États-Unis : production manufacturière (OCT)
- États-Unis : utilisation de la capacité (OCT)
- États-Unis : indice du marché du logement NAHB (NOV)
Mercredi
- Japon : balance commerciale (PTOM)
- Japon : Commandes de machines (SEP)
- Australie : indice des prix des salaires (T3)
- Royaume-Uni : données sur l'inflation (OCT)
- UE : IPC (PTOM)
- UE : Production de la construction (SEP)
- Canada : IPC (PTOM)
- États-Unis : Mises en chantier (OCT)
- États-Unis : Permis de construire (OCT)
- Stocks de brut
Jeudi
- Nouvelle-Zélande: PPI (Q3)
- Nouvelle-Zélande: attentes d'inflation des entreprises (T4)
- États-Unis : indice manufacturier de la Fed de Philadelphie (NOV)
Vendredi
- Japon : IPC (OCT)
- Allemagne : PPI (OCT)
- Royaume-Uni : Ventes au détail (OCT)
- Canada : Indice des prix des logements neufs (OCT)
- Canada : Ventes au détail (SEP)
Graphique de la semaine : indice hebdomadaire du dollar américain (DXY)
Source : Tradingview, Pierre X
L'indice du dollar américain (DXY) a dépassé la résistance clé à son plus haut niveau depuis juillet 2020 ! Le DXY était en hausse depuis la semaine du 24 maith, lorsqu'il a atteint un plus bas à 89.535. Cette semaine. le DXY s'est échangé au-dessus du retracement de Fibonacci de 38.2 % des sommets de mars 2020 aux creux de janvier 2021, à 94.47. En outre, il a dépassé une ligne de tendance haussière à long terme (rouge) qui remonte à avril 2011. Il y a de la place pour courir vers le DXY, mais il doit franchir la résistance horizontale à 95.71 et le retracement de 50 % par rapport à la période récemment mentionnée à 96.10. . Au-dessus, il y a le retracement de Fibonacci de 61.8 % à 97.73. Si la cassure à la hausse s'avère être une fausse cassure, le plus bas de la semaine fournit un premier support à 93.87, puis une ligne de tendance haussière à partir des plus bas de mai à 93.28. En dessous, il y a un support horizontal à 91.78. (Rappelez-vous que le DXY a une forte corrélation avec l'EUR/USD, c'est pourquoi la paire se négocie à son plus bas niveau en 16 mois !)
Selon Christine Lagarde, "l'inflation, l'inflation et l'inflation" est tout ce dont ils ont parlé lors de la réunion de la BCE il y a quelques semaines. La semaine dernière, l'inflation semble être la seule chose dont les marchés parlent également. Le thème devrait se poursuivre cette semaine, car davantage de données sur l'inflation devraient être publiées dans d'autres parties du monde, en plus des États-Unis. Surveillez les signes d'une hausse continue de l'inflation, ainsi que les données sur les ventes au détail. Les gens ont-ils reporté leurs achats parce que les prix étaient trop élevés ? Nous le saurons cette semaine !
Bonne fin de semaine!




 Signal2forex.com - Meilleurs robots et signaux Forex


