
Le sentiment de risque continue de s'effondrer sur les marchés d'avant les vacances. Les principaux indices européens et les contrats à terme américains se négocient légèrement à la hausse. Le franc suisse, le yen et le dollar se négocient généralement à la baisse, tandis que le kiwi et l'aussie se négocient à la hausse avec la livre sterling. Le dollar canadien semble être peu soutenu par des données de ventes au détail meilleures que prévu.
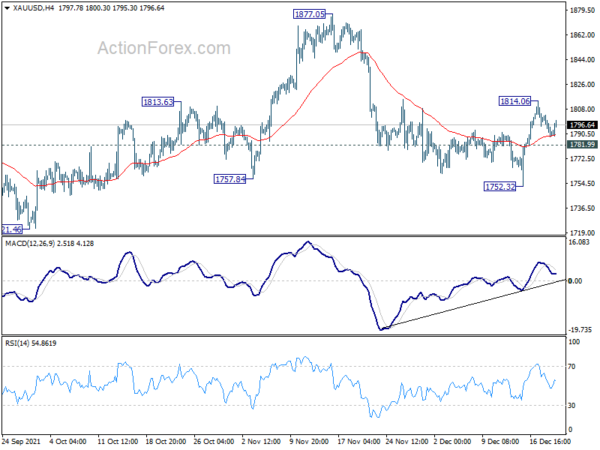
Techniquement, l'or semble être soutenu par une EMA de 4 heures 55 et se redresse. Il a pourtant regagné 1800 poignées pour le moment. Pour l'instant, une nouvelle hausse est en faveur tant que le support mineur de 1781.99 est maintenu. La cassure de 1814.06 ciblera la résistance de 1877.05. Cependant, en dessous de 1781.99, un nouveau test du support de 1752.32 sera à la place.
En Europe, au moment d'écrire ces lignes, le FTSE est en hausse de 0.99%. Le DAX est en hausse de 1.14%. Le CAC est en hausse de 1.06%. Le taux allemand à 10 ans est en hausse de 0.0462 à -0.320. Plus tôt en Asie, le Nikkei a augmenté de 2.08%. Le HSI de Hong Kong a augmenté de 1.0%. Chine Shanghai SSE a augmenté de 0.88%. Le Singapore Strait Times a augmenté de 0.39 %. Le rendement du JGB à 10 ans au Japon a augmenté de 0.0163 à 0.055.
Les ventes au détail au Canada ont augmenté de 1.6 % en glissement mensuel en octobre, pour augmenter encore de 1.2 % en novembre
Les ventes au détail au Canada ont augmenté de 1.6 % en glissement mensuel à 57.6 milliards de dollars canadiens en octobre, au-dessus des attentes de 1.2 % en glissement mensuel. La croissance a été menée par des ventes plus élevées chez les concessionnaires de véhicules automobiles et de pièces (+2.2 %), alors que les ventes des concessionnaires de voitures neuves (+2.8 %) ont rebondi. Les ventes ont augmenté dans 7 des 11 sous-secteurs, représentant 59.9 % du commerce de détail. Les ventes au détail de base, à l'exclusion des stations-service et des concessionnaires de véhicules automobiles et de pièces, ont augmenté de 1.5 % en glissement mensuel.
Selon une estimation anticipée, les ventes au détail ont augmenté de 1.2 % en glissement mensuel en novembre.
Allemagne La confiance des consommateurs Gfk a chuté à -6.8, en baisse par rapport à Omicron et aux prix
Allemagne Gfk La confiance des consommateurs pour janvier a fortement chuté de -1.8 à -6.8. En décembre, les attentes économiques sont passées de 31.0 à 17.1, leur plus bas niveau depuis avril. Les attentes de revenus sont passées de 12.9 à 6.9. La propension à acheter est passée de 9.7 à 0.8.
Rolf Bürkl, expert en consommation chez GfK, a déclaré : « Le sentiment des consommateurs continue d'être soumis à de fortes pressions des deux côtés alors que l'année tire à sa fin. Le nombre élevé de cas en raison de la quatrième vague de la pandémie de Corona avec de nouvelles restrictions, ainsi que des prix considérablement augmentés, mettent de plus en plus de pression sur le sentiment des consommateurs…. Les perspectives pour le début de l'année prochaine sont également mitigées dans le contexte de la propagation rapide de la variante Omicron. »
Également publié lors de la séance d'Europaen, l'excédent commercial suisse s'est élargi à CHF 6.16 milliards en novembre, contre une attente de CHF 5.43 milliards. Les emprunts nets du secteur public britannique ont atteint 16.6 milliards de livres sterling en novembre, contre une attente de 12.0 milliards de livres sterling.
Gouvernement japonais : l'économie montre des mouvements de reprise
Dans le dernier rapport économique mensuel, le Cabinet Office du Japon a amélioré son évaluation économique pour la première fois en 17 mois. Il a déclaré: "L'économie japonaise montre des mouvements de reprise récemment alors que la situation grave due au nouveau coronavirus s'atténue progressivement". En novembre, il a déclaré que l'économie "continue de montrer une faiblesse dans la reprise".
La consommation privée « reprend », baisse « alors qu'une certaine faiblesse persiste ». Cependant, les investissements des entreprises « semblent marquer une pause pour reprendre ». Les exportations sont «presque plates». La production industrielle continue de sembler « marquer une pause pour reprendre ». Les bénéfices des entreprises « reprennent ». La situation de l'emploi montre « une reprise dans certaines composantes », par rapport à celle de novembre « montre un mouvement constant ». Les prix à la consommation continuent de « montrer des mouvements constants.
Les minutes de la RBA ont proposé trois options sur le QE, patient sur les taux
Dans le procès-verbal de la réunion du 21 décembre, la RBA a réitéré que la décision concernant le programme d'achat d'obligations sera prise en février. Les critères à prendre en compte incluent « les progrès vers les objectifs du Conseil en matière d'emploi et d'inflation, les actions d'autres banques centrales et le fonctionnement du marché obligataire australien ». Les informations comprennent l'IPC de décembre, les données du marché du travail de décembre et de janvier et l'impact global d'Omicron.
Trois options possibles ont également été discutées.
- La première option était de réduire le rythme des achats à partir de mi-février avec une attente d'un point final probable en mai 2022. Cette option est cohérente avec les prévisions de novembre pour l'emploi et l'inflation.
- La deuxième option était de réduire le rythme des achats et de le revoir à nouveau en mai 2022. Cette option est plus forte si les progrès ont été plus lents que prévu.
- La troisième option était de cesser complètement les achats à la mi-février. En cas de progrès meilleurs que prévu, la troisième option deviendrait plus appropriée.
En ce qui concerne le taux d'intérêt, « le Conseil n'augmentera pas le taux de trésorerie tant que l'inflation réelle ne sera pas durablement comprise dans la fourchette cible de 2 à 3 % ». Et, « cela prendra probablement un certain temps et le conseil d'administration est prêt à être patient ».
USD / CHF Mid Day-Outlook
Pivots quotidiens: (S1) 0.9188; (P) 0.9220; (R1) 0.9246; Plus….
L'USD/CHF est toujours limité dans une fourchette de négociation au-dessus de 0.9156 et le biais intrajournalier reste neutre. À la baisse, en-dessous de 0.9156 ciblera le support de 0.9084. Une cassure ferme là-bas devrait confirmer que la hausse saccadée de 0.8925 est terminée et suggère que la chute de 0.9471 reprend. Une baisse plus profonde serait observée jusqu'à 0.8925. A la hausse, une cassure de 0.9293 suggérera que le retrait de 0.9372 est terminé. Le biais intrajournalier sera retourné à la hausse pour 0.9372.
Dans l'ensemble, la structure corrective du rebond depuis 0.8925 indique que la chute depuis 0.9471 n'est pas encore terminée. Il pourrait s'agir soit de la deuxième étape du modèle à partir de 0.8756 (plus bas de 2021), soit de la reprise d'une tendance à la baisse plus importante à partir de 1.0237 (plus haut de 2018). Nous prêterions attention à la dynamique baissière et évaluerions les chances plus tard. Mais pour l'instant, les perspectives à moyen terme seront au mieux neutres tant que la résistance de 0.9471 sera maintenue.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 00:30 | AUD | Minutes de la RBA | ||||
| 07:00 | EUR | Allemagne Gfk Confiance des consommateurs Jan | - 6.8 | - 2.5 | - 1.6 | - 1.8 |
| 07:00 | CHF | Balance commerciale (CHF) nov | 6.16B | 5.43B | 5.65B | |
| 07:00 | GBP | Emprunt net du secteur public (GBP) nov. | 16.6B | 12.0B | 18.0B | 11.6B |
| 13:30 | USD | Compte courant (USD) Q3 | -215B | -204B | -190B | |
| 13:30 | CAD | Ventes au détail, mois d'octobre | 1.60 % | 1.20 % | -0.60% | |
| 13:30 | CAD | Ventes au détail hors autos M / M Oct | 1.30 % | 0.80 % | -0.20% | |
| 15:00 | EUR | Confiance des consommateurs de la zone euro Dec P | -8 | -7 |




 Signal2forex.com - Meilleurs robots et signaux Forex


