
Le dollar se négocie comme le moins performant de la journée et ne reçoit aucun soutien des données solides sur les emplois privés d'ADP. Le billet vert est quelque peu alourdi par le recul prolongé des rendements américains de référence. D'autre part, l'euro est soutenu par la hausse des rendements de référence allemands, après que l'inflation à la consommation ait atteint son plus haut niveau en plus de 40 ans. Pourtant, les haussiers de l'euro ne sont toujours pas trop déterminés à le pousser plus haut, car l'espoir d'un cessez-le-feu russe reste incertain. Le yen est le plus fort pour aujourd'hui, essayant de prolonger la reprise.
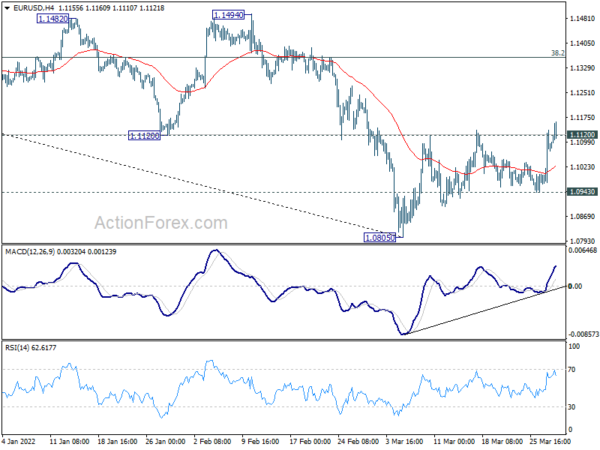
Techniquement, nous réitérons que certains niveaux de résistance à court terme doivent être éliminés avec conviction avant que l'euro ne puisse prouver sa force sous-jacente. les niveaux incluent le support de 1.1120 devenu résistance en EUR/USD, la résistance structurelle de 0.8476 en EUR/GBP et la résistance de 1.0400 en EUR/CHF. Quant au dollar, il devra probablement attendre le rapport sur la masse salariale non agricole pour avoir une chance de revenir.
En Europe, au moment de la rédaction, le FTSE est en hausse de 0.02 %. Le DAX est en baisse de -1.64%. Le CAC est en baisse de -1.10%. Le rendement à 10 ans de l'Allemagne est en hausse de 0.051 à 0.683. Plus tôt en Asie, le Nikkei a chuté de -0.80 %. L'indice HSI de Hong Kong a augmenté de 1.39 %. Chine Shanghai SSE a augmenté de 1.96 %. Le détroit de Singapour a augmenté de 0.25 %. Le rendement du JGB à 10 ans au Japon a chuté de -0.0328 à 0.220.
Les emplois ADP aux États-Unis ont augmenté de 455 XNUMX, une croissance généralisée
L'emploi privé ADP aux États-Unis a augmenté de 455 450 en mars, légèrement au-dessus des attentes de 90 188. Par taille d'entreprise, les petites entreprises ont ajouté 177 79 emplois, les moyennes entreprises 377 XNUMX, les grandes entreprises XNUMX XNUMX. Par secteur, les emplois dans la production de biens ont augmenté de XNUMX XNUMX tandis que les emplois dans les services ont augmenté de XNUMX XNUMX.
"La croissance de l'emploi a été généralisée dans tous les secteurs en mars, contribuant à la création de près de 1.5 million d'emplois au premier trimestre 2022", a déclaré Nela Richardson, économiste en chef chez ADP. «Les entreprises embauchent, en particulier parmi les prestataires de services qui avaient le plus de retard à rattraper en raison des premières pertes liées à la pandémie. Cependant, une offre de main-d'œuvre restreinte reste un obstacle à la croissance continue des industries en contact direct avec les consommateurs.
La BCE Lagarde met l'accent sur les principes d'optionnalité, de progressivité et de flexibilité
La présidente de la BCE, Christine Lagarde, a déclaré dans un discours que l'impact économique de la guerre en Ukraine est un "choc d'offre" qui "fait simultanément monter l'inflation et réduit la croissance". Trois principales faveurs sont susceptibles de faire monter l'inflation, notamment les goulots d'étranglement de l'énergie, de l'alimentation et de la fabrication.
La guerre présente également des «risques importants» pour la croissance, impliquant une perte de 150 milliards d'euros dans l'économie en un an. Le conflit « épuise également la confiance » par au moins deux canaux. Premièrement, les ménages deviennent plus pessimistes et réduisent leurs dépenses. Deuxièmement, l'investissement des entreprises devrait être affecté.
Quant à la BCE, Lagarde a déclaré que la meilleure façon de naviguer dans cette incertitude est de mettre l'accent sur les "principes d'optionnalité, de progressisme et de flexibilité". L'optionnalité signifie que si les données entrantes confirment que l'inflation à moyen terme ne s'affaiblira pas après la fin des achats nets d'actifs, l'APP sera conclu au troisième trimestre. Mais la BCE se tient également prête à revoir le calendrier des achats nets d'actifs en termes de taille et/ou de durée. La progressivité signifie que les ajustements des taux d'intérêt auront lieu « quelque temps » après la fin des achats nets et seront graduels. La flexibilité signifie que la BCE utilisera sa boîte à outils pour s'assurer que la politique est transmise uniformément dans toutes les parties de la zone euro.
Le sentiment économique de la zone euro a chuté à 108.5, l'UE à 107.5
L'indicateur du climat économique de la zone euro est passé de 113.9 à 108.5 en mars. La confiance de l'industrie a chuté de 14.1 à 10.4. La confiance dans les services est passée de 12.9 à 14.4. La confiance des consommateurs est passée de -8.8 à -18.7. La confiance du commerce de détail a chuté de 5.5 à 0.2. La confiance dans la construction est passée de 9.9 à 9.8. L'indicateur des attentes d'emploi est passé de 116.4 à 115.5.
Le sentiment économique de l'UE est passé de 112.8 à 107.5. Parmi les plus grandes économies de l'UE, l'ESI a fortement baissé en France (-7.1), en Espagne (-6.5), en Allemagne (-4.3) et, dans une moindre mesure, en Pologne (-3.0) et en Italie (-2.6), alors qu'il légèrement éclairci aux Pays-Bas (+0.5).
Le KOF suisse chute à 99.7, reprise éclipsée par la guerre en Ukraine
Le baromètre économique suisse du KOF est passé de 105 à 99.7 en mars, pire que prévu de 101.0. L'indice est désormais légèrement inférieur à sa moyenne de long terme.
Le KOF a déclaré : « La reprise après les conséquences économiques de la pandémie est désormais éclipsée par la guerre en Ukraine. Dans l'ensemble, on peut s'attendre à un développement modéré de l'économie suisse dans un avenir proche.»
« La baisse est principalement due aux indicateurs du secteur manufacturier, suivis de ceux de la consommation privée. Les autres indicateurs inclus dans le baromètre ne montrent pratiquement aucun changement.
La BoJ augmente la taille des achats de JGB pour défendre le plafond de rendement
La BoJ a annoncé qu'elle augmenterait la taille de ses achats de JGB pour défendre son plafond de rendement sur 10 ans imposé dans le cadre du contrôle de la courbe des taux.
Il a augmenté la taille d'achat de JGB avec des échéances de 3 à 10 ans aujourd'hui, d'un JPY 450B combiné à JPY 1325B. Il achètera en outre 150 GJPY de JGB avec des échéances comprises entre 10 et 25 ans et 100 GJPY avec une échéance supérieure à 25 ans.
"La BOJ augmentera le nombre de dates d'enchères et le montant des achats purs et simples de JGB selon les besoins, en tenant compte des conditions du marché", a déclaré la BOJ dans un communiqué.
En provenance du Japon, les ventes au détail ont chuté de -0.8 % en glissement annuel en février, pire que les attentes de -0.3 % en glissement annuel.
La confiance des entreprises néo-zélandaises ANZ a atteint -41.9, les attentes d'inflation ont encore augmenté
La confiance des entreprises néo-zélandaises ANZ est passée de -51.8 à -41.9 en mars. Les perspectives d'activité propre passent de -2.2 à 3.3. En regardant certains détails, les intentions d'exportation sont passées de 0.9 à 7.9. Les intentions d'investissement sont passées de 4.5 à 5.2. Les intentions d'embauche sont passées de 2.3 à 12.3. Les intentions de prix sont passées de 74.1 à 80.5. Les prévisions de coûts sont passées de 92.0 à 95.9. Les anticipations d'inflation sont remontées de 5.29 à 5.51.
ANZ a déclaré: "Avec des pressions inflationnistes désormais si extrêmes et la crédibilité de la RBNZ en matière de ciblage d'inflation, les hausses de taux sont à toute vapeur - nous prévoyons des hausses de 50 points de base en avril et en mai.
"Cela pourrait bien être un parcours difficile, mais le maintien de la stabilité des prix à moyen terme est la meilleure contribution que la politique monétaire puisse apporter aux perspectives économiques globales de la Nouvelle-Zélande à partir de ce point de départ très difficile."
Toujours en Nouvelle-Zélande, les permis de construire ont augmenté de 10.5 % en glissement mensuel en février.
EUR / USD Mid Day-Outlook
Pivots quotidiens : (S1) 1.0992 ; (P) 1.1064 (R1) 1.1159 ; Suite…
Le biais intrajournalier sur l'EUR/USD est légèrement favorable, l'accent étant mis sur le support de 1.1120 devenu résistance. Une cassure soutenue là-bas fera valoir qu'elle corrige au moins la baisse à partir de 1.2265. Un nouveau rallye devrait alors être observé jusqu'au retracement de 38.2 % de 1.2265 à 1.0805 à 1.1363. À la baisse, cependant, la cassure du support de 1.0943 relancera la tendance baissière à court terme et amènera un nouveau test du plus bas de 1.0805.
Dans l'ensemble, la baisse depuis 1.2348 (plus haut de 2021) devrait se poursuivre tant que la résistance de 1.1494 se maintiendra. Une cassure ferme de 1.0635 (plus bas de 2020) augmentera les chances de reprise de la tendance baissière à long terme et ciblera un nouveau test sur 1.0339 (plus bas de 2017) ensuite. Néanmoins, la cassure de 1.1494 maintiendra les perspectives neutres à moyen terme et étendra la fourchette de termes en premier.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Permis de bâtir M / M Feb | 10.50 % | -9.20% | -8.70% | |
| 23:01 | GBP | Indice des prix de la boutique BRC Y / Y Feb | 2.10 % | 1.80 % | ||
| 23:50 | JPY | Commerce de détail Y / Y Feb | -0.80% | -0.30% | 1.10 % | |
| 00:00 | NZD | ANZ Confiance des entreprises Mar | - 41.9 | - 51.8 | ||
| 07:00 | CHF | Indicateur avancé du KOF Mar | 99.7 | 101 | 105 | 105.3 |
| 08:00 | CHF | Attentes économiques du Credit Suisse mars | - 27.8 | 9 | ||
| 09:00 | EUR | Indicateur du sentiment économique de la zone euro Mar | 108.5 | 110 | 114 | 113.9 |
| 09:00 | EUR | Zone Industrielle Confiance Mar | 10.4 | 8.9 | 14 | 14.1 |
| 09:00 | EUR | Sentiment des services de la zone euro mars | 14.4 | 10 | 13 | 12.9 |
| 09:00 | EUR | Confiance des consommateurs dans la zone euro Mar F | - 18.7 | - 18.7 | - 18.7 | |
| 12:00 | EUR | Allemagne CPI M / M Mar P | 2.50 % | 1.60 % | 0.90 % | |
| 12:00 | EUR | Allemagne CPI Y / Y Mar P | 7.30 % | 6.10 % | 5.10 % | |
| 12:15 | USD | ADP Emploi Changement Mar | 455K | 450K | 475K | 486K |
| 12:30 | USD | PIB annualisé Q4 F | 6.90 % | 7.10 % | 7.00 % | |
| 12:30 | USD | Indice des prix du PIB Q4 F | 7.10 % | 7.10 % | 7.10 % | |
| 14:30 | USD | Les stocks de pétrole brut | -2.0M | -2.5M |




 Signal2forex.com - Meilleurs robots et signaux Forex


