
Le rallye du dollar se poursuit aujourd'hui et devrait terminer la semaine sur une note positive. L'aversion au risque et la hausse du rendement de référence profitent toutes deux au billet vert. Le franc suisse se renforce également beaucoup. Les ventes se concentrent principalement sur la livre sterling, l'euro et le yen, même si les devises des matières premières sont également faibles.
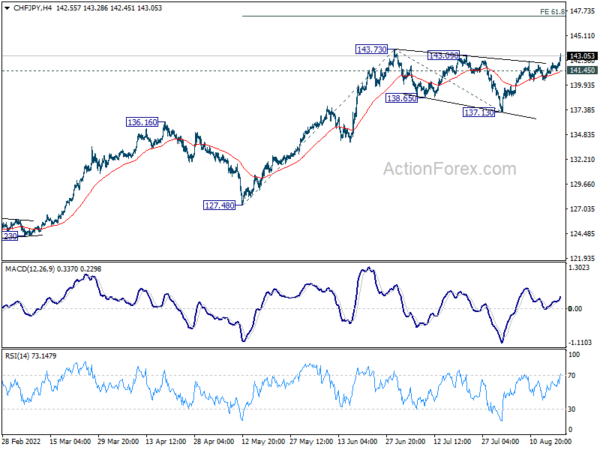
Techniquement, le rallye du CHF/JPY est plutôt impressionnant, et il confirme le cas que la correction de 143.73 s'est achevée avec trois vagues jusqu'à 137.13. Autrement dit, une tendance à la hausse plus large est prête à reprendre. Pour l'instant, un nouveau rallye est attendu tant que le support de 141.45 se maintient. Une cassure ferme de 143.73 (probablement la semaine prochaine) ouvrira la voie à une projection à 61.8 % de 127.48 à 143.73 de 137.13 à 147.17.
En Europe, au moment où nous écrivons, le FTSE est en hausse de 0.17 %. Le DAX est en baisse de -0.66%. Le CAC est en baisse de -0.55%. Le rendement à 10 ans de l'Allemagne est en hausse de 0.1122 à 1.214. Plus tôt en Asie, le Nikkei a chuté de -0.04 %. L'indice HSI de Hong Kong a augmenté de 0.05 %. Chine Shanghai SSE a chuté de -0.59 %. Le détroit de Singapour a chuté de -0.82 %. Le rendement du JGB à 10 ans au Japon a augmenté de 0.0011 à 0.201.
Les ventes au détail au Canada ont augmenté de 1.1 % en glissement mensuel en juin, les ventes de base en hausse de 0.2 % en glissement mensuel
Les ventes au détail au Canada ont augmenté de 1.1 % en glissement mensuel pour atteindre 63.1 milliards de dollars canadiens en juin, au-dessus des attentes de 0.4 % en glissement mensuel. C'est aussi la sixième augmentation mensuelle consécutive. Les ventes ont augmenté dans 8 des 11 sous-secteurs, représentant 76.8 % du commerce de détail. Les ventes au détail de base, à l'exclusion des stations-service et des véhicules automobiles et pièces détachées, ont augmenté de 0.2 % en glissement mensuel.
Dans l'estimation anticipée, les ventes au détail ont chuté de -2.0 % en glissement mensuel en juillet.
Le volume des ventes au détail au Royaume-Uni a augmenté de 0.3 % en glissement mensuel en juillet
En termes de volume, les ventes au détail au Royaume-Uni ont augmenté de 0.3 % en glissement mensuel en juillet, mieux que les attentes de -0.2 % en glissement mensuel. Les ventes hors auto ont augmenté de 0.4 % en glissement mensuel. Par rapport à il y a un an, les ventes au détail ont chuté de -3.4 % en glissement annuel, tandis que les ventes hors automobile ont chuté de -3.0 % en glissement annuel.
En valeur, les ventes au détail ont augmenté de 1.3 % en glissement mensuel et de 7.8 % en glissement annuel. Les ventes hors auto ont augmenté de 1.4 % en glissement mensuel, de 5.7 % en glissement annuel.
En Allemagne, l'IPP a augmenté de 5.3 % en glissement mensuel, 37.2 % en glissement annuel en juillet, au-dessus des attentes de 0.5 % en glissement mensuel, 31.5 % en glissement annuel.
La confiance des consommateurs britanniques de Gfk a chuté à -44, un autre record
La confiance des consommateurs britanniques Gfk a chuté de -41 à -44 en août, atteignant un nouveau record. La situation financière personnelle au cours des 12 mois suivants est passée de -26 à -31. La situation économique générale au cours des 12 prochains mois est passée de -57 à -60, établissant un nouveau record.
Joe Staton, directeur de la stratégie client, GfK déclare : « L'indice global a chuté de trois points en août à -44, le plus bas depuis le début des records en 1974. Toutes les mesures ont chuté, reflétant des inquiétudes aiguës alors que le coût de la vie monte en flèche. Un sentiment d'exaspération à propos de l'économie du Royaume-Uni est le principal moteur de ces conclusions.
Le cœur de l'IPC du Japon a atteint 2.4 % en glissement annuel, son plus haut niveau depuis 2014
L'IPC global du Japon est passé de 2.4 % en GA à 2.6 % en GA en juillet, au-dessus des attentes de 2.2 % en GA. L'IPC de base (tous les éléments hors produits alimentaires frais) est passé de 2.2 % en glissement annuel à 2.4 % en glissement annuel, ce qui correspond aux attentes. L'IPC core-core (tous éléments hors alimentation, énergie) est passé de 1.0 % en GA à 1.2 % en GA, au-dessus des attentes de 0.6 % en GA.
L'inflation sous-jacente a maintenant dépassé l'objectif de 2 % de la BoJ pendant quatre mois consécutifs et a atteint son plus haut niveau depuis décembre 2014. La lecture core-core était également la plus rapide depuis décembre 2015, tandis que la lecture globale était la plus forte depuis 2008.
Le Premier ministre Fumio Kishida et le gouverneur de la BoJ, Haruhiko Kuroda, ont appelé à des gains salariaux solides pour garantir que l'inflation est durable. Mais les marchés s'attendent à une certaine pression sur la BoJ pour qu'elle agisse sur la politique monétaire si l'IPC atteint 3 %.
Les exportations de marchandises néo-zélandaises ont augmenté de 16% en glissement annuel en juillet, les importations ont augmenté de 26% en glissement annuel
Les exportations de biens de la Nouvelle-Zélande ont augmenté de 16 % en glissement annuel pour atteindre 6.7 milliards de dollars néo-zélandais en juillet. Les importations de marchandises ont augmenté de 26 % en glissement annuel pour atteindre 7.8 milliards de dollars néo-zélandais. Le déficit commercial s'est établi à -1.1 milliard de NZD, comparant les attentes d'un excédent de 105 millions de NZD.
La Chine a mené la hausse mensuelle des exportations, en hausse de 13 %. Les exportations vers l'Australie ont baissé de -1.1 %, les États-Unis en hausse de 5.8 %, l'UE en hausse de 7.5 %, le Japon en hausse de 18 %. Les importations en provenance de Chine ont augmenté de 19 %, de l'UE de 3.0 %, de l'Australie de 16 %, des États-Unis de 34 % et du Japon de 54 %.
GBP / USD Mid Day-Outlook
Pivots quotidiens: (S1) 1.1876; (P) 1.1978; (R1) 1.2033; Plus…
La chute du GBP/USD s'accélère jusqu'à un niveau aussi bas que 1.1814 jusqu'à présent et le biais intrajournalier reste baissier pour retester le support de 1.1759. La cassure ferme reprendra une tendance baissière plus importante. La prochaine cible est le plus bas de 1.1409. À la hausse, au-dessus de 1.2002, le support devenu résistance deviendra d'abord neutre en termes de biais intrajournalier. Mais le risque restera à la baisse tant que la résistance de 1.2292 se maintiendra.
Dans l'ensemble, la chute de 1.4248 (plus haut de 2018) pourrait être une jambe à l'intérieur de la configuration de 1.1409 (plus bas de 2020), ou reprendre la tendance baissière à plus long terme. Une baisse plus profonde est attendue tant que la résistance de 1.2666 se maintient. Le prochain objectif est le plus bas de 1.1409. Cependant, une cassure ferme de 1.2666 ramènera une hausse plus forte à l'EMA de 55 semaines (maintenant à 1.2897).
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Balance commerciale (NZD) juil | -1092M | 105M | -701M | -1102M |
| 23:01 | GBP | Confiance du consommateur de GfK août | - 44 | - 42 | - 41 | |
| 23:30 | JPY | IPC national Core Y / Y Jul | 2.40 % | 2.40 % | 2.20 % | |
| 06:00 | EUR | Allemagne PPI M / M Jul | 5.30 % | 0.50 % | 0.60 % | |
| 06:00 | EUR | Allemagne PPI Y / Y Juil | 37.20 % | 31.50 % | 32.70 % | |
| 06:00 | GBP | Ventes au détail M / M juil. | 0.30 % | -0.20% | -0.10% | -0.20% |
| 06:00 | GBP | Ventes au détail en juillet / juillet | -3.40% | -3.30% | -5.80% | -6.10% |
| 06:00 | GBP | Ventes au détail hors carburant M / M Jul | 0.40 % | -0.20% | 0.40 % | 0.20 % |
| 06:00 | GBP | Ventes au détail hors carburant Y / Y Juil | -3.00% | -2.80% | -5.90% | -6.20% |
| 06:00 | GBP | Emprunts nets du secteur public (GBP) juil. | 4.2B | 25.3B | 22.1B | 20.1B |
| 08:00 | EUR | Compte courant de la zone euro (EUR) juin | 4.2B | -3.3B | -4.5B | -6.9B |
| 12:30 | CAD | Ventes au détail M / M Jun | 1.10 % | 0.40 % | 2.20 % | 2.30 % |
| 12:30 | CAD | Ventes au détail hors Autos M / M juin | 0.80 % | 0.90 % | 1.90 % |




 Signal2forex.com - Meilleurs robots et signaux Forex


