
Faits saillants américains
- Une bonne semaine pour les données économiques alors que l'indice ISM manufacturier et le rapport sur la masse salariale ont surpris à la hausse.
- Les détails des deux rapports ont montré des améliorations du côté de l'offre de l'économie en raison de la baisse de l'apport des fabricants
- prix et une forte amélioration de la population active se sont fait sentir.
- La Fed a toujours les mains pleines pour maîtriser l'inflation, mais des améliorations du côté de l'offre pourraient rendre la tâche beaucoup plus facile.
Faits saillants canadiens
- Le PIB n'a pas répondu aux attentes, mais il est toujours au-dessus de la tendance alors que les ménages continuent de consommer.
- L'épargne des ménages a diminué au deuxième trimestre mais reste élevée par rapport aux niveaux d'avant la pandémie.
- Selon les récentes données des comptes nationaux, l'économie canadienne est toujours dans une période de demande excédentaire et de nouvelles hausses de taux seront nécessaires la semaine prochaine de la part de la Banque du Canada.
États-Unis – Bonnes nouvelles sur l'offre globale
Les marchés ont continué de vendre cette semaine, car des données meilleures que prévu ont réduit les espoirs d'une hausse de 50 points de base par la Fed lors de sa prochaine réunion de septembre. Cependant, le rapport ISM manufacturier et l'enquête sur l'emploi des ménages ont émis des signaux rassurants indiquant que l'offre de l'économie continue de s'améliorer et pourrait contribuer à modérer l'inflation. La Fed poursuivra son cycle de hausse, mais les améliorations du côté de l'offre pourraient simplement faciliter un peu la maîtrise de l'inflation.
Les données solides sur les offres d'emploi de mardi issues de l'enquête JOLTS ont fait la une des journaux. Les ouvertures privées en juillet étaient au nord de 10 millions. Bien que les offres d'emploi très élevées soient devenues la norme, elles sont remarquables par rapport à l'histoire et représentent l'ampleur du problème que la Fed cherche à résoudre. Pour maîtriser l'inflation, les responsables espèrent faire baisser le taux d'ouvertures d'emplois, sans augmenter de manière significative le taux de chômage. Il y a peu de précédents historiques pour cela, mais il y a aussi peu de précédents historiques modernes pour ce qui s'est passé dans l'économie au cours des deux dernières années. Néanmoins, avec des offres d'emploi toujours élevées, le marché du travail signale que la demande d'emploi est restée robuste en juillet malgré la hausse des taux d'intérêt.
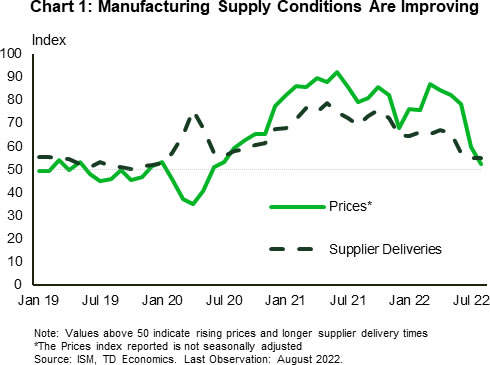
Les bonnes nouvelles économiques se sont poursuivies hier alors que l'indice ISM manufacturier a surpris à la hausse en août, enregistrant une belle impression de 52.8. La croissance et la production ont été nettement plus lentes qu'au début de la reprise, mais il fallait s'y attendre, car l'économie continue de fonctionner en territoire de demande excédentaire. Les détails du rapport étaient également solides. Les nouvelles commandes ont renoué avec la croissance et l'emploi a augmenté pendant le mois. Pour la Fed, il y a eu de bonnes nouvelles sur les chaînes d'approvisionnement, car l'indice de livraison des fournisseurs est resté inchangé et la croissance des prix des intrants a ralenti à son taux le plus bas depuis l'été 2020 [Graphique 1].
Tout cela était une accumulation au rapport sur l'emploi d'aujourd'hui. Les attentes consensuelles étaient de près de 300 312 nouveaux travaux, une impression qui serait considérée comme "bonne" lors de toute expansion, sans parler d'une impression qui a si peu rebondi dans le taux de participation. Eh bien, les données sont légèrement meilleures que prévu, la masse salariale ajoutant 786 2 emplois, mais c'est le rapport sur les ménages qui contient des éléments positifs. Le mois d'août a montré qu'il y avait enfin un important mouvement de retour sur le marché du travail, 0.3 62.4 pour être exact [Graphique 3.7]. Cela a contribué à faire monter le taux d'activité de 0.3 point de pourcentage, à 0.5 %, et a apporté une offre indispensable au marché du travail. Comme la population active a augmenté plus rapidement que l'emploi, le taux de chômage a atteint XNUMX %. Avec juste un peu plus d'offre de main-d'œuvre, les salaires hebdomadaires moyens se sont modérés à XNUMX % en glissement mensuel, contre XNUMX % le mois précédent.
La Fed verra ce rapport comme une bonne nouvelle. Le marché du travail tendu est un facteur clé dans l'établissement des attentes salariales, et avec plus de travailleurs qui arrivent sur la touche, cela signifie juste un peu moins de pression salariale. Cela dit, les marchés du travail restent tendus car la croissance des salaires est toujours de 5.2 % en glissement annuel et l'inflation est toujours élevée. La Fed continuera d'augmenter les taux pour lutter contre l'inflation, mais les données de cette semaine suggèrent que certains des facteurs liés à l'offre à l'origine de la croissance actuelle des prix commencent enfin à s'atténuer.
Canada – A toute vapeur pour augmenter les tarifs
Tous les yeux étaient tournés vers les chiffres du PIB cette semaine avant l'annonce des taux d'intérêt de la Banque du Canada le 7 septembre. Les chiffres du PIB du Canada au deuxième trimestre ont atteint 3.3 % de croissance trimestrielle annualisée (t/t), et bien que ce soit inférieur aux attentes, il est toujours au-dessus de la tendance et surpasse nos homologues mondiaux. Bien qu'il y ait des signes de ralentissement, ce rapport sur le PIB justifie le sentiment exprimé dans le plus récent Rapport sur la politique monétaire de la Banque du Canada selon lequel l'économie connaît une demande excédentaire et nécessitera de nouvelles hausses des taux d'intérêt. Reflétant cette attente, les rendements obligataires ont augmenté, le taux canadien de 2 ans atteignant un sommet de 3.7 %, le plus haut niveau en 14 ans.
La croissance canadienne au deuxième trimestre a été dominée par la vigueur de la consommation des ménages, des investissements non résidentiels et des stocks (graphique 1). Les consommateurs canadiens ont augmenté leurs dépenses de 9.7 % t/t, la consommation de services étant le principal moteur (16.4 % t/t). Cela reflète la force de la réouverture de l'économie après les fermetures de covid et le basculement des biens vers les services. Les investissements non résidentiels en structures (11.1 % t/t) ainsi que les machines et équipements (19.3 % t/t) ont également soutenu la croissance. Cela a été alimenté par l'expansion des entreprises du secteur pétrolier et gazier dans les provinces de l'Ouest qui profitent de la hausse des prix de l'énergie. En revanche, la croissance des constructions résidentielles a nettement reculé (-27.6 % t/t), reflétant l'impact du cycle agressif de hausse des taux de la Banque du Canada. En effet, dans notre dernier rapport sur les perspectives du logement au Canada, nous notons que les prix nationaux des maisons canadiennes au deuxième trimestre ont diminué de 9 % t/t et qu'ils pourraient encore baisser. Cela devrait peser sur l'investissement résidentiel, ce qui exercera une pression à la baisse sur la croissance du PIB à l'avenir.
Bien que le PIB réel ait été inférieur aux attentes de la plupart des prévisionnistes, la croissance du PIB nominal a atteint 18 % t/t, contre 16 % t/t au premier trimestre. Cela a stimulé le revenu disponible nominal des ménages au deuxième trimestre (3.9 %), les salaires et traitements ayant augmenté de 7.8 %. Avec ce gain de revenus, conjugué à une consommation des ménages toujours élevée, le taux d'épargne est passé de 6.2% à 9.5% (graphique 2). Comme l'inflation devrait rester élevée et que les taux d'intérêt devraient encore augmenter, nous nous attendons à ce que les consommateurs réévaluent leurs habitudes de dépenses, ce qui pourrait entraîner une nouvelle baisse du taux d'épargne au prochain trimestre.
Avec ce rapport sur le PIB dans sa poche arrière, nous nous attendons à ce que la Banque du Canada continue d'augmenter les taux la semaine prochaine, avec 50 points de base comme plancher, alors que les marchés anticipent déjà une hausse de 75 points de base. Il est clair que l'économie continue de fonctionner bien au-delà de sa capacité excédentaire et qu'elle a besoin de taux d'intérêt plus élevés pour calmer les pressions inflationnistes actuelles.




 Signal2forex.com - Meilleurs robots et signaux Forex


