
Illustration: Jonathan Williams
Le gradualisme est mort en Argentine.
A sa place, une nouvelle stratégie a été élaborée pour faire face aux défis monétaires et budgétaires du pays. Il commence tout juste à être mis en œuvre.
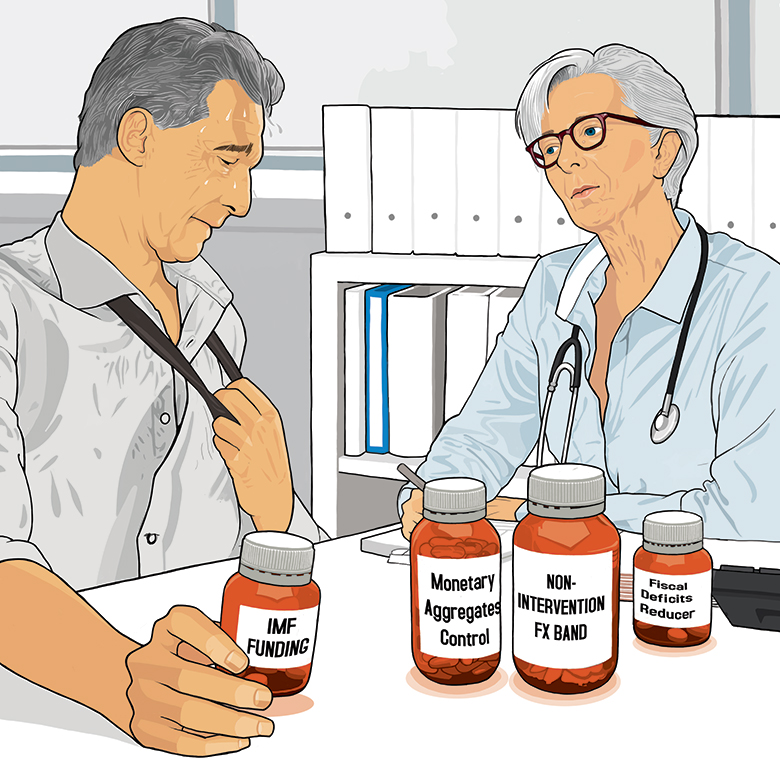
Mais il s'agira d'un médicament puissant contre l'inflation, comportant de nombreux effets secondaires graves et inévitables, ainsi qu'un niveau de toxicité pouvant entraîner la mort de la capacité de l'administration à gouverner.
L'effet secondaire le plus évident sera une récession profonde déjà en cours et qui devrait entraîner une contraction d'environ -2.5% cette année. Cela prolongera également et conduira probablement à une croissance négative de 2019 - une année d’élection présidentielle.
Entre temps, le secteur bancaire du pays a retrouvé la position de survie qu'il avait adoptée sous l'ancienne présidente, Cristina Kirchner.
Avec la récession et les taux d’intérêt supérieurs à 70%, la demande de crédit s’est évaporée, à l’exception des personnes en difficulté et des personnes désespérées. Tout le monde surveille la qualité des actifs, qui a commencé à se dégrader et risque de s’aggraver.
La crise a déjà commencé à se faire sentir dans le secteur financier non garanti pour les consommateurs, où le crédit ne peut pas être revu à la hausse sans que les impayés ne montent en flèche. Le secteur des petites et moyennes entreprises montre également déjà des signes de stress. Les analystes s’attendent à ce que certaines banques fragiles s’effondrent et que les grandes banques en pâtissent.
Le pays est également effectivement bloqué sur les marchés des capitaux internationaux - à partir du souverain. Le portefeuille de transactions en actions et en titres de créance qui aurait été très important au début de cette année est maintenant en suspens et on ne sait pas quand ces transactions pourraient redevenir viables.
Les entreprises locales mettent de côté leurs projets d’investissement alors que l’économie se bloque et que les investisseurs internationaux ont tourné le dos au pays.
Maintenant que le gradualisme est terminé, il se peut que les ajustements budgétaire et monétaire soient si importants qu'ils pèsent sur le recouvrement des impôts et rendent l'ajustement financier intenable.
- Notation de Todd Martinez, Fitch
Entre-temps, les fonds du FMI devront couvrir les importants besoins de financement extérieur du pays jusqu'à et au-delà de ces élections critiques. Il existe déjà de nombreuses théories sur l'incidence des difficultés économiques à venir sur l'élection présidentielle du pays en octobre 2019.
Le succès du parti au pouvoir Cambiemos, le parti politique formé par le président Mauricio Macri au sein de 2015, devrait enfin permettre à l’économie de profiter des avantages des investissements que cette continuité et cette stabilité apporteraient.
Une victoire pour les péronistes de l’opposition menacerait cela. Une victoire pour Kirchner serait certainement le démanteler.
Avec le sort et le contrôle des énormes réserves de pétrole et de gaz de Vaca Muerta, qui commencent tout juste à être mis en service, les enjeux ne pourraient être plus importants.
Le temps presse. L'histoire nous dit peu.
Il y a eu peu d'exemples réussis de régimes monétaires ciblant la base monétaire, qui est l'ancre que le nouveau président de la banque centrale, Guido Sandleris, utilise pour remplacer l'ancrage défaillant de ciblage de l'inflation. Et aucune de celles-ci n'a été mise en œuvre avec une contraction budgétaire simultanée de la taille requise ici.
Plus important encore, aucune de ces études de cas n'a été basée en Argentine, où la crédibilité des institutions financières est difficilement acquise et facilement gaspillée.
Saignement fiscal
Lorsque Macri a accédé au pouvoir en décembre, 2015 (qui a chassé Kirchner) a décidé de transformer l'économie. Il a délibérément entrepris de procéder à un ajustement lent et progressif dans le respect des contraintes politiques. Son parti, Cambiemos, avait une minorité de sièges dans les deux chambres du gouvernement, ce qui limitait sa capacité à faire adopter des politiques radicales et l'incitait à renforcer sa position après les élections de mi-mandat de 2017.
Pour aider Macri à endiguer la saignée fiscale au cours des quatre années de son mandat, les marchés internationaux se sont régalés des rendements des marchés émergents en Argentine, convaincus que le souverain était un rare pari à sens unique pour une amélioration du crédit.
Tous les types d’investisseurs et tous les grands noms avaient une exposition surpondérée.
Les taux d'intérêt élevés qui accompagnaient le nouveau régime de ciblage de l'inflation ont augmenté ces entrées de capitaux au fur et à mesure que le carry trade brillait, renforçant encore la devise et aidant à ancrer l'inflation alors qu'elle se rapprochait de ses objectifs à un chiffre.
Les progrès étaient lents, mais ils venaient. Et, effectivement, la monnaie chère exacerbait le compte courant du pays - les importations y affluant et les Argentins emportant leur pouvoir de dépenser à l'étranger -, mais la plupart du temps, cette faiblesse a été saluée par un haussement d'épaules. Vous ne pouvez pas tout avoir.
Le succès de Macri à mi-parcours en octobre 2017 a renforcé la confiance des investisseurs en leur bon jugement: les chances de réélection du gouvernement au sein de 2019 étaient désormais extrêmement bonnes. Cela complète les deux autres points principaux de la thèse de l'investissement de l'Argentine: que le gouvernement continue à progresser dans l'équilibre du compte budgétaire et continue à lutter contre l'inflation, quel qu'en soit le coût.
Au cours de la seconde moitié de son mandat, le gouvernement a entamé son programme de réforme fiscale progressive. Premièrement, il s’agissait des retraites - une modification relativement légère de la formule d’indexation compliquée et légèrement illogique des retraites d’État. Les fonctionnaires ont informé que le gouvernement allait avancer avec confiance; il ne faudrait pas regarder les chiffres d'un sondage avant un an pour s'attaquer au défi financier.
Cette promesse a duré environ 10 jours, puisqu'un grave recul sur la question des retraites a coûté au gouvernement des points de pourcentage 10 dans les sondages. Le gouvernement a paniqué: il a assisté à un ralentissement de la croissance économique, ce qui compliquerait encore son défi financier en matière de recettes. La monnaie était forte. Cela risquait d'assouplir la politique monétaire et de faire d'une pierre deux coups.
Ces ajustements à la politique monétaire - une nouvelle cible et quelques coupes mineures - se sont retournés contre nous de manière dramatique. Au lieu d’allonger les perspectives du PIB 2018 de 3 à 2.5%, il a déclenché une crise de confiance qui a frappé les investisseurs surpondérés.
Une précipitation pour réduire les positions a envoyé le gouvernement Macri directement au FMI. Des communications bâclées et une course au peso ont vu le premier plan (essentiellement un mécanisme de soutien renforçant la confiance) transformé en un véritable financement en devises fortes de ses engagements de dette en 2020, alors que le FMI et l'Argentine ont réalisé que le pays était gelé du capital international marchés.
À un moment donné, les investisseurs nationaux ont compris ce qui se passait et se sont précipités pour convertir des pesos en dollars. Le taux de change - de Ps18 par rapport au dollar à la fin de l’année dernière - s’est approché de Ps39 à la fin du mois d’août 2018. La panique n'était pas un mot trop fort. Le FMI a accéléré ses décaissements. Le président de la banque centrale, Luis Caputo, en place depuis trois mois seulement pour tenter de renforcer sa crédibilité, a démissionné.
«Les marchés ont été fermés pour l'Argentine, mais celui-ci présentait toujours ces importants déficits de financement budgétaire et extérieur», explique Juan Barboza, économiste en chef chez Itaú en Argentine. «Le premier plan consistait à obtenir un appui financier du FMI dans l’espoir que l’Argentine retrouverait l’accès aux marchés. L'idée n'était pas de retirer toutes les recettes du FMI, mais de mettre en place un train de mesures suffisant pour réduire les primes de risque du pays et stabiliser la monnaie.
«Cela n'a pas fonctionné et l'Argentine a dû retourner au FMI pour demander plus d'argent - et non à titre de précaution. Cela a conduit à passer d'un ajustement budgétaire progressif à un ajustement brutal et à une discussion sur le remplacement du régime de ciblage de l'inflation; la seule alternative viable était de contrôler les agrégats monétaires. "
La crédibilité de la banque centrale et sa politique de ciblage de l'inflation étant mortes, le gouvernement, le FMI et Sandleris se sont tournés vers un instrument de politique monétaire brutal: le contrôle de l'agrégat de la base monétaire. La banque centrale s'est engagée à maintenir la croissance de sa base monétaire (choisie parce que c'est l'ensemble qu'elle contrôle pleinement) à un% nominal de 0 jusqu'au mois de juin 2019.
Il existe certaines subtilités, mais cela entraînera incontestablement une forte contraction lorsque l'inflation se dirigera vers 50% (le gouvernement annule toujours les subventions aux dépenses qui entraîneront une hausse des prix réglementés dans les prochains mois).
En contrôlant la base monétaire, les taux d'intérêt seront fixés par le marché, mais la banque centrale s'est également engagée à respecter un niveau minimal de 65% pour les prochains mois. (Les taux d’intérêt devraient être volatils et se sont maintenus au-dessus de 70% jusqu’à présent sous le nouveau régime).
«La nouvelle politique entraîne un resserrement de la politique monétaire nécessaire pour contrôler l'inflation», déclare Edward Glossop, économiste à Capital Economics. «Les taux réels ont augmenté - tout indique que cela devrait réussir, mais les effets secondaires sont très importants. Cela entraînera une récession très profonde. "
La plupart des économistes prévoient une contraction du% 2.5 du PIB cette année, avec une fourchette d’attentes allant de -1.5% à zéro pour la croissance du PIB l’année prochaine.
Change
La nouvelle stratégie monétaire comporte également une composante en devises. La banque centrale a créé une large bande «de non-intervention» qui a débuté entre Ps34 et Ps44 par rapport au dollar et qui sera ajustée de 3% mensuellement pour refléter l'inflation de l'économie. Le groupe finira l'année chez Ps37 à Ps48.
Mais plutôt que de considérer cela comme une fourchette d’évaluation à défendre, il faut plutôt penser à une fourchette au-delà de laquelle le gouvernement interviendra avec une puissance de feu limitée - un million de 150 par jour - non pour défendre l’évaluation mais pour permettre une création monétaire limitée, relâchant des pressions sur la politique monétaire restrictive (la banque centrale ne s'engage pas à compenser ses actions de change).
En plus de donner un poids lourd à l’économie, cette politique vise à rétablir la crédibilité de la banque centrale, qui fait cruellement défaut.
«Le président précédent n'était pas considéré comme indépendant. Vous devez être en mesure de coordonner les politiques monétaire et fiscale, mais vous avez également besoin d'autonomie», a déclaré Daniel Marx, directeur exécutif de la société de recherche Quantum Finanzas basée à Buenos Aires. «Le nouveau programme vise à ancrer les attentes et le grand test consistait à arrêter la dollarisation en Argentine. La grande complication est que la banque centrale a une crédibilité très limitée et qu'elle doit se faire une réputation. "
Sur cette épreuve, la politique a été un succès; la demande de dollars est en baisse depuis la crise - au détriment de ces taux d’intérêt très élevés. La plupart des économistes s'attendent à ce que ces taux élevés durent aussi longtemps qu'il faut pour réduire l'inflation et renforcer la crédibilité. La logique du plan brutal et le fait qu’il n’existe pas de plan «B» donne à penser que le médicament sera imposé au pays, quels que soient les effets secondaires.
Mais tous ne sont pas convaincus.
Juan Pazos, stratège en chef à la banque d’investissement locale Puente, est un des sceptiques. Il a examiné les détails du nouveau régime et a découvert trois tricheurs potentiels (il préfère le terme «soupapes d'échappement») qui pourraient amener la banque centrale à être beaucoup plus expansionniste dans 2019 que le marché ne le prévoit.
Le premier est la désaisonnalisation de la base monétaire. Pazos souligne que la politique autorise un ajustement à la hausse d’environ 10% ou de milliards de Ps100 (milliards de 2.74) en décembre 2018 et June 2019, mais ne nécessite pas d’ajustement négatif similaire pendant les mois de basse saisonnalité.
Il y a ensuite cet engagement à maintenir un taux plancher% 65 - il affirme que cet engagement apparemment belliciste va, pour des raisons mathématiques, expirer dès décembre. Si la banque centrale était vraiment déterminée à maîtriser l'inflation, il aurait adopté un engagement beaucoup plus explicite, par exemple en maintenant ces taux jusqu'à ce que l'inflation mensuelle chute de manière durable sous 1.5% par mois.
La troisième est un manque d’engagement à ajuster la création monétaire au sens large: avec des réserves obligatoires avoisinant maintenant 34% (et beaucoup plus élevées dans certaines circonstances), par rapport à une moyenne annuelle de 10 de 15%, la banque a créé ses règles à un moment où le multiplicateur de monnaie est au plus bas historique.
La banque pourrait supprimer les réserves obligatoires non payantes du fait de taux d’intérêt plus bas. Pazos prévoit des taux d’intérêt compris entre 45% et 50% dès que le premier trimestre, qui sonne fort en termes nominaux mais, en termes réels, compte tenu de l’inertie inhérente à l’inflation argentine, pourrait stimuler la demande de crédit.
Si l'économie traverse une profonde récession et que les sondages du gouvernement diminuent beaucoup plus rapidement que l'inflation, la banque centrale sera incitée à assouplir les conditions monétaires avant que la lutte contre l'inflation ne soit gagnée. Semble familier?
Pazos pense-t-il vraiment que la banque centrale pourrait à nouveau faire la même erreur?
"C'est bien sûr une possibilité", dit-il. "Le gouvernement mise sur la récolte de soja de l'année prochaine qui sera si bonne qu'il sera en mesure d'assouplir la politique monétaire sans avoir à réactiver la volatilité des taux de change."
Cette réponse est inquiétante pour deux raisons. La première est que Pazos est prompt à concéder le pari qui sous-tend la future politique. La seconde est sa confusion automatique entre une question sur la politique monétaire de la banque centrale et la politique future du gouvernement.
|
Hernán García, |
Même ceux qui ont tendance à croire que la banque centrale évitera de répéter les erreurs du passé ne communiquent pas une confiance énorme.
«Il y a toujours un risque en Argentine parce que la banque centrale n'a pas suffisamment de crédibilité pour faire en sorte que cela ne se produise pas», déclare Hernán García, économiste en chef de Banco Galicia. "Mais j'ai tendance à penser qu'un accord soutenu par le FMI aidera à s'assurer qu'ils ne relâchent pas les restrictions monétaires trop rapidement."
«Boucle funeste»
Il existe également des risques réels pour les plans budgétaires. Face à l'aggravation de la récession, le danger évident est celui d'une "boucle funeste" budgétaire.
«Maintenant que le gradualisme est terminé, les ajustements budgétaire et monétaire sont si importants qu'ils pèsent lourdement sur le recouvrement des impôts et rendent l'ajustement financier intenable», déclare l'analyste souverain Todd Martinez de Fitch Ratings. "C'est le pire scénario, mais ce n'est pas notre base."
Glossop est encore plus sombre.
«Là où l'austérité conduit les gouvernements à réduire les dépenses de manière si abrupte qu'elle pèse sur l'activité et diminue les recettes fiscales, elle compense en partie les avantages de la situation budgétaire résultant des coupes budgétaires», a-t-il déclaré. "Cela pourrait se produire en Argentine - ce sera probablement le cas - mais les temps désespérés appellent des mesures désespérées et il n'y a pas beaucoup d'options."
La performance de la collecte des impôts chaque mois de Q3 2018 n’était pas bonne, il y a eu des baisses en termes réels. L'Argentine ne peut pas se permettre une récession en 2019
- Juan Barboza, Itaú
M. Barboza d'Itaú a déclaré qu'il était impératif d'éviter la récession sur 2019 afin d'éviter une telle boucle négative, ce qui ne fait que renforcer la possibilité d'une politique monétaire expansionniste prématurée.
«S'il y a une récession, cela pourrait ancrer les attentes en matière d'assainissement budgétaire», dit-il. «Les performances de perception fiscale de Q3 2018 chaque mois étaient médiocres, il y a eu des baisses en termes réels. L'Argentine ne peut pas se permettre une récession en 2019. ”
|
Juan Barboza, |
Barboza a également souligné que même si le gouvernement atteignait son objectif 2019 d'un déficit budgétaire primaire de 0%, le déficit budgétaire réel (combinant les paiements d'intérêts de la dette) avoisinerait 3.3%, ce qui est important pour un pays qui n'a pas accès aux marchés internationaux. celui qui devrait afficher un ratio dette / PIB compris entre% 75 et 83% lors de la prochaine élection.
L'ajustement projeté est facilement critiqué comme étant de faible qualité - il repose sur des augmentations temporaires d'impôts et des réductions des investissements publics - mais les préoccupations sont plus larges. Toutefois, selon M. Martinez de Fitch, étant donné les contraintes financières et politiques, un déficit primaire nul serait toujours un succès.
Il y a également un danger politique dans la façon dont Macri sera probablement capable de pousser son budget d'austérité pour 2019 par le biais du parlement.
«L'ajustement fiscal est conforme aux conditions de l'opposition», affirme Martinez. «Augmenter les taxes sur le secteur des exportations est une page du livre de jeu sur le péronisme, tout comme taxer le capital étranger des personnes fortunées.»
|
Todd Martinez, |
Martinez a également déclaré que le fait que l'opposition accepte de réduire les subventions au transport s'explique par le fait que cela correspond aux intérêts de l'opposition: la douleur sera ressentie plus profondément dans la province de Buenos Aires et cela pourrait nuire au gouverneur de l'État et au pays le plus populaire du pays. homme politique, María Eugenia Vidal.
Vidal met l'accent sur la question clé de l'année prochaine: l'élection présidentielle. Des personnes proches de l'administration Macri ont déclaré que le président avait bien l'intention de se représenter, mais tout porte à croire qu'il pourrait - en fonction de sa popularité personnelle à l'approche des élections - se ranger de côté pour un autre candidat et que Vidal serait son remplaçant le plus probable.
Variables
De nombreuses variables relatives à l'économie et à la récession, à l'opposition et à la corruption entrent en jeu.
La capacité de Kirchner à rester en prison aura une incidence sur la dynamique du scrutin de premier tour et sa capacité à diviser le vote de l'opposition pourrait permettre à Cambiemos de passer à travers un tour (un gagnant a besoin de 40% du vote et d'un point de pourcentage 10 au deuxième rang).
Cela soulève des questions sur la politisation de la procédure judiciaire à laquelle elle est confrontée et les scissions potentielles que cela pourrait causer à Cambiemos.
La probabilité que le prochain gouvernement maintienne les politiques de l'administration actuelle déterminera les prix des actifs l'année prochaine.
Puente's Pazos pense que les chances sont bonnes pour un tel résultat, mais pense que les premiers sondages (au plus près des profondeurs de la récession) montreront à Kirchner un niveau proche de celui de Macri, ce qui entraînera parfois une flambée de la volatilité des taux de change et des prix des actifs. appelé "une opportunité" par les investisseurs avec une constitution forte.
Cependant, même si les élections 2019 se déroulent bien pour les marchés, des risques subsisteront tout au long du processus.
L'analyste souverain de Standard & Poor, Sebastian Briozzo, soutient que le prochain gouvernement devra passer rapidement à un déficit primaire d'environ 2.5% pour stabiliser le profil d'endettement du pays. Cela obligerait les investisseurs encore surpondérés à reconduire leur dette sans qu'on leur demande de fournir de l'argent neuf.
Compte tenu de la nature transitoire des recettes supplémentaires tirées des taxes à l'exportation, cela impliquerait un ajustement fiscal d'environ quatre points de pourcentage. Et, compte tenu de la réaction du public aux modifications apportées à l'indexation des pensions, la tâche sera ardue.
Selon Briozzo, la croissance du secteur public (elle a doublé pour atteindre environ 40% du PIB au cours des dernières années 20) offrira la possibilité de procéder à des réductions.
D'autres, tels que Pazos, craignent une réforme de la sécurité sociale «qui est le troisième pilier: touchez-le et vous mourrez».
Vaca Meurta est un point lumineux potentiel. De telles réserves de gaz non conventionnelles (308 milliards de pieds cubes), qui font partie des réserves totales de gaz de schiste et de pétrole techniquement récupérables de l’Argentine, risquent de générer d’importants revenus. Les réserves totales représentent 802 milliards de pieds cubes de gaz et 27 milliards de barils de pétrole.
Bien canalisés, ils pourraient fournir la clé pour rembourser le FMI et créer un espace pour permettre les réformes structurelles du travail, de la fiscalité et des marchés financiers qui devront être mises en place si le profil de crédit fondamental de l'Argentine doit s'améliorer au cours des prochaines années. parlement.
Mal géré, cela pourrait conduire à la corruption et à une monnaie surévaluée.
Le pont en construction aux élections 2019 conduira-t-il le pays vers un avenir radieux comme celui de la Norvège ou sombre comme celui du Venezuela?
Comme toujours avec l'Argentine, il y a de grands espoirs et de plus grands défis. Et encore plus d'incertitude.
Les emplois impossibles?
Les personnes chargées de gérer la transformation économique de l'Argentine depuis l'arrivée au pouvoir du président Macri ont vu leur réputation autrefois étincelante ternie…
Alfonso Prat-Gay
Alfonso Prat-Gay était la première victime du gouvernement du président Mauricio Macri. Le ministre des Finances a pris un bon départ pour superviser le retour du souverain sur les marchés internationaux, faire flotter le peso argentin, réformer les agences de données et introduire une amnistie fiscale sur le rapatriement des avoirs argentins détenus à l'étranger. Mais après seulement un an, il est contraint de démissionner par Macri.
Cette décision a pris les marchés par surprise et a révélé ouvertement, pour la première fois, les tensions au sein du gouvernement sur la politique financière et économique.
Marcos Peña, chef du cabinet Macri, a expliqué que la demande de démission de Prat-Gay faite par le président était liée à des divergences entre le ministre des Finances et d'autres ministres, responsables et gouverneur de la banque centrale, ce qui menaçait la "cohérence" de l'équipe économique. Il a déclaré que la décision reposait sur: "Des désaccords concernant la structure et le fonctionnement de l'équipe et non à cause des politiques économiques."
À l'époque, les marchés avaient interprété le départ de Prat-Gay principalement en raison d'une querelle semi-publique avec le président de la banque centrale de l'époque, Federico Sturzenegger, après que la banque eut suspendu les baisses de taux en décembre 2016 en raison d'une flambée de l'inflation .
Rétrospectivement, la décision de Macri de scinder le ministère en deux, avec Luis Caputo au poste de ministre des Finances, responsable du financement de l’État, de la dette publique et du budget, et d’un ministère du Trésor distinct dirigé par Nicolás Dujovne, pourrait bien être la véritable motivation. Dujovne avait la réputation d'être un faucon budgétaire et avait pour mandat d'augmenter la croissance économique et de réduire un déficit budgétaire persistant.
La destitution de Prat-Gay a également révélé la nervosité croissante de l'administration Macri concernant le manque de progrès sur les deux fronts avant les élections de mi-mandat de 2017.
Federico Sturzenegger
En décembre 2017, environ un an après le départ de Prat-Gay, Peña a convoqué une autre conférence de presse. L'événement médiatique a suivi des semaines de spéculation du marché sur un changement de politique économique. Peña, accompagnée de Caputo, Dujovne et Sturzenegger, a annoncé l'assouplissement des objectifs d'inflation du pays.
Certains ont perçu la conférence commune comme une humiliation pour un banquier central cherchant à acquérir une crédibilité en tant que gestionnaire indépendant de la politique monétaire. Cette erreur a ensuite été fatalement aggravée par la décision ultérieure de la banque centrale de réduire à deux reprises son taux de base de 75, ce qui entraînerait directement la démission de Sturzenegger.
Ces réductions ont eu lieu en dépit de pressions inflationnistes considérables et de beaucoup de travail pour atteindre les nouveaux objectifs 2018. L’inflation globale a mis fin à 2017 à 24.7%, chiffre qui se situait avant les fortes hausses de tarifs dans le cadre de l’ajustement budgétaire.
Sturzenegger a duré six autres mois, mais il n'a finalement pas eu d'autre choix que de partir, le peso étant victime d'une dépréciation soutenue. Les tentatives de Sturzenegger de défendre la valeur du peso en relevant les taux d’intérêt de 27.25% à 40% n’ont rien fait pour arrêter la panique croissante du marché. Lorsque le FMI est entré, Sturzenegger a quitté la scène.
Luis 'Toto' Caputo
Luis Caputo était une figure clé du début de l'administration Macri. Il a personnellement dirigé les négociations avec les soutiens qui ont permis à l’Argentine de revenir sur les marchés internationaux.
C’était Caputo qui était le visage de ces transactions d’obligations - de nombreux investisseurs à l’époque ont déclaré qu’ils passaient des ordres en raison de leur confiance en «Toto», l’ex-banquier de la Deutsche Bank, et son équipe.
Lorsque Prat-Gay a démissionné, Caputo a été promu au poste de ministre des Finances, responsable du financement de l'État, de la dette publique et du budget. Puis, lorsque Sturzenegger a démissionné, Caputo a été parachuté pour diriger la banque centrale, renforçant immédiatement sa crédibilité.
En fin de compte, sa nomination n'a toutefois pas permis de dissiper les inquiétudes concernant le manque d'indépendance de la banque par rapport à la politique gouvernementale. Ses antécédents commerciaux ont également montré, avec une intervention constante sur les marchés des changes pour défendre le peso, qui s’avérait cher, futile et impopulaire, alors que le nouveau patron nommait l’Argentine - le FMI.
Caputo a démissionné après seulement trois mois, réclamant en privé son épuisement, bien que des informations parues dans la presse locale aient révélé des tensions croissantes avec Dujovne.
Nicolás Dujovne
Il est tentant de décrire Dujovne en tant que figure machiavélique dans l'administration de Macri. Après tout, il a bénéficié de la démission de Prat-Gay, a repris le ministère de Caputo lorsqu'il est parti pour la banque centrale, puis s'est affronté avec Caputo au cours de son bref mandat à la banque centrale. Enfin, le sous-ministre de Dujovne a été choisi pour devenir le nouveau président de la banque centrale.
Dujovne est un allié de longue date de Macri. L'ex-économiste en chef de Banco Galicia faisait auparavant partie du groupe de réflexion économique Macri, Fundacion Pensar, et est devenu le membre le plus influent de l'équipe des finances de Macri.
Dujovne avait ouvertement envisagé les avantages de solliciter un prêt auprès du FMI pendant le mandat de Prat-Gay. Il estimait que le déficit budgétaire était insoutenable et que les marchés ne continueraient pas à financer l’Argentine indéfiniment.
Dujovne a clairement défini la voie à suivre pour accélérer l'ajustement budgétaire vers un budget nul en 2018 - bien que de nombreux économistes se demandent si ce resserrement peut ou non être obtenu en une année électorale. L'ajustement est principalement dû aux taxes à l'exportation temporaires et à la réduction des investissements publics.
L’évaluation finale de la montée en puissance de Dujovne au sein de l’équipe financière de Macro reposera sur sa capacité à réaliser un véritable ajustement budgétaire au cours de la seconde administration de Cambiemos - en supposant bien sûr que la récession dans laquelle le pays a été plongé n’a pas conduit son parti à perdre l'élection présidentielle de l'année prochaine.
Guido Sandleris
Guido Sandleris est le troisième président de la banque centrale depuis la prise de pouvoir de Macri. Il était également l'adjoint de Dujovne au ministère des Finances.
Sandleris aura deux défis immédiats: maîtriser l'inflation grâce à la nouvelle politique monétaire et restaurer la crédibilité de la banque centrale. Il est relativement inconnu, à la fois localement et internationalement. Il a une formation universitaire et est titulaire d'un doctorat en économie de l'Université Columbia, mais n'a aucune expérience en banque centrale.
Une personne qui le connaît bien admet avoir une tâche énorme à accomplir: «Je le connais extrêmement bien, mais je reconnais que peu de gens le savent.»
Sa proximité avec Dujovne pourrait être une épée à double tranchant. Cela pourrait aider à la coordination - et à prévenir les luttes de pouvoir qui ont affecté ses prédécesseurs - mais pourrait également faire échec à ses tentatives de reconstruire la réputation d'indépendance de la banque.
Si la nouvelle politique monétaire de la banque centrale entraînait la récession et la hausse de l'emploi qui perdurera jusqu'au premier trimestre de l'année prochaine, le gouvernement pourrait être tenté de s'appuyer sur la banque pour adopter une politique monétaire expansionniste et finir par commettre la même erreur à nouveau en poussant pour la croissance avant l'inflation est vaincu. Si cela se produisait, la réputation de la banque centrale serait en ruine.




 Signal2forex.com - Meilleurs robots et signaux Forex


