
Les rendements de trésorerie mondiaux sont stimulés par les données solides de la Chine à ce jour. Le rendement allemand de l'année 10 a atteint un sommet comme 0.104 et est maintenant revenu autour de 0.08. Les dépassements de rendement américains de l'année 10 ont frappé 2.614 et tente maintenant de posséder un identifiant 2.6. Ce sont deux signes d'amélioration des sentiments du marché, la stabilisation du ralentissement en Chine étant un facteur clé de la reprise de l'économie mondiale au second semestre. Cependant, un tel optimisme ne se reflète pas beaucoup dans les stocks surachetés, en particulier aux États-Unis. Dow vient d'ouvrir la journée à plat, légèrement en rouge.
Sur les marchés des changes, le dollar australien est clairement gagnant pendant la majeure partie de la journée. Toutefois, Canadien devient le plus fort après l’IPC de base qui s’est accéléré de manière inattendue en mars. L’euro est le troisième plus fort pour l’instant, ignorant la dégradation des perspectives de croissance du gouvernement allemand. Le dollar néo-zélandais est le plus faible pour aujourd'hui, car de mauvaises données sur l'IPC laissent présager une réduction imminente du taux de la RBNZ lors de la prochaine réunion. Le franc suisse est le deuxième plus faible, suivi par la livre sterling, tandis que l'IPC britannique n'a pas accéléré.
Aux États-Unis, DOW est actuellement en baisse de -0.16%. Le S&P 500 est en hausse de 0.07%. Le NASDAQ est en hausse de 0.36%. Le rendement à 10 ans est en hausse de 0.0030 à 2.599. En Europe, le FTSE est en hausse de 0.04%. DAX est en hausse de 0.72%. CAC est en hausse de 0.66%. Le rendement allemand à 10 ans est en hausse de 0.009 à 0.080. Plus tôt en Asie, Nikkei a augmenté de 0.25%. Hong Kong HSI a chuté de -0.02%. Chine Shanghai SSE a augmenté de 0.29%. Le Singapore Strait Times a augmenté de 0.50%. Le rendement JGB à 10 ans du Japon a augmenté de 0.01 à -0.01.
Le dollar canadien fait un bond en raison de l'accélération de l'IPC de base en mars
Le dollar canadien s'apprécie en début de séance aux États-Unis, l'inflation sous-jacente dépassant les attentes. L’IPC global a augmenté de 1.9% en avril, s’est accéléré par rapport à 1.5 en% mais a répondu aux attentes. La valeur de base commune de l'IPC était inchangée à 1.8% yoy, ce qui correspond aux attentes. Toutefois, la médiane de base de l'IPC s'est accélérée à 2.0% yoy, en hausse par rapport à 1.8% yoy et a dépassé les attentes de 1.8% yoy. La valeur de base de l’IPC a atteint 2.1% yoy, une hausse par rapport à 1.9% yoy et a dépassé les attentes de 1.8% yoy.
Également publié, l'excédent commercial du Canada était inférieur à celui attendu en dollars canadiens en février. Le déficit commercial des États-Unis a été ramené à USD -2.9B en février.
L'IPC britannique est resté inchangé à 1.9%, le noyau à 1.8%, la livre sterling est stable
En mars, l'IPC du Royaume-Uni était inchangé à 1.9% yoy, inférieur aux attentes de 2.0% yoy. L'IPC de base est également resté inchangé à 1.8% yoy, inférieur aux attentes de 1.9% yoy. RPI a ralenti à 2.4% yoy, en baisse de 2.5% yoy et manque les attentes de 2.6% yoy.
Les entrées PPI ont chuté de -0.2% maman, ont augmenté de 3.7% yoy, en deçà des attentes de 0.3% maman, de 3.9% yoy. La production d'IPP a augmenté de 0.3% maman, 2.4% yoy, par rapport aux attentes de 0.2% maman, 2.1% yoy. Le cœur de la production d'IPP a augmenté de 0.02% maman, 2.2% aaa par rapport aux attentes de 0.1% maman, 2.2% yoy.
L’indice des prix des logements a augmenté de 0.6% en glissement annuel en février, bien en deçà des attentes de 1.3% en glissement annuel.
IPC de la zone euro confirmé à 1.4%, noyau à 0.8%
L’IPC de la zone euro a été finalisé à 1.4% yoy en mars, sans révision, en baisse par rapport à 1.5% yoy en février. L'IPC de base a été finalisé à 0.8% yoy, inchangé par rapport à la lecture de février. L'inflation de EU28 a été confirmée à 1.6% yoy.
La contribution la plus élevée au taux d'inflation annuel de la zone euro est venue de l'énergie (+0.52 point de pourcentage, pp), suivie des services (+0.51 pp), de l'alimentation, des alcools et du tabac (+0.34 pp) et des produits industriels non énergétiques (+0.04) pp).
L'Allemagne divise par deux ses prévisions de croissance de 2019 à 0.5%
Le ministère allemand de l'Economie a abaissé ses prévisions de croissance de 2019 à un simple 0.5%, soit à peine la moitié des prévisions de janvier de 1.0% (déclassées par rapport à 1.8%). Si cela se réalisait, ce serait la croissance la plus lente depuis six ans. Pour 2020m, la croissance devrait atteindre jusqu'à 1.5%.
Le ministre de l'Economie, Peter Altmaier, a déclaré à l'extérieur que le ralentissement de la croissance mondiale, les tensions commerciales et les incertitudes liées au Brexit pèsent sur l'économie. En interne, l'introduction de la nouvelle réglementation sur les émissions des voitures et les niveaux d'eau inhabituellement bas du Rhin sont des facteurs négatifs.
Le ministère a également noté que l'économie mondiale devrait retrouver un certain élan. Une forte importation signifierait une contribution négative à la croissance de 2019, «purement mathématique».
Le PIB de la Chine Q1 a augmenté de 6.4%. La production, les ventes et les investissements ont rebondi
Un autre lot de données chinois publié aujourd'hui a surpris à la hausse. La croissance du PIB s’est établie à 6.4% AY pour Q1, soit un niveau identique à celui du trimestre précédent et a dépassé les attentes de 6.3% AY.
En mars, la production industrielle a fortement augmenté de 8.5% ytd yoy, a accéléré par rapport à 5.3% et a dépassé les attentes de 5.6%. Les ventes au détail ont augmenté de 8.7% ytd yoy, de 8.2% et ont dépassé les attentes de 8.3%. L’investissement en immobilisations a augmenté de 6.3% ytd yoy, en hausse de 6.1% yoy et correspond aux attentes de 6.3%. Le taux de chômage a également augmenté de 5.3% à 5.2%.
Des données récentes en provenance de Chine continuent de brosser un tableau de la stabilisation en période de ralentissement et font naître l'espoir que la reprise se prépare. C'est une condition importante pour l'amélioration des perspectives mondiales.
L'IPC de la Nouvelle-Zélande a ralenti pour atteindre 1.5%, ce qui renforce le besoin d'assouplissement imminent de la RBNZ
Le dollar néo-zélandais chute fortement après des chiffres d'inflation de la consommation moins bons que prévu. L'IPC a augmenté de 0.1% qoq dans Q1, en deçà des attentes de 0.3% qoq. Chaque année, l’IPC ralentissait à 1.5% yoy, en baisse de 1.9% yoy et n’attendait pas l’attente de 1.7% yoy. L'IPC échangeable a chuté de -0.4% alors que l'IPC non échangeable a augmenté de 2.8% yoy.
L'IPC a été constamment faible et est resté au-dessous du point médian de la fourchette cible 1-3% de RBNZ pour le huitième trimestre consécutif. En effet, CPI n'a dépassé le niveau% 2 qu'une seule fois dans Q1 2017 (2.2%) depuis 2011. Hier, le gouverneur de la RBNZ, Adrian Orr, a déclaré que "le parti pris de la RBNZ avait déjà pris en compte les chiffres de l'inflation au premier trimestre". La surprise à la baisse donne à Orr une image encore pire et renforce le besoin imminent d'assouplissement des politiques.
En Australie, le principal indice Westpac a augmenté de 0.2% en mars.
Les exportations japonaises ont chuté en mars, suscitant l'inquiétude de la contraction du PIB de Q1
En mars, en tendance, les exportations japonaises ont chuté de -2.4% sur un an en JPY 7.20T. Les importations ont augmenté de 1.1% sur un an pour atteindre le JPY 6.67T. L'excédent commercial s'est inscrit à JPY 0.53T, en hausse par rapport au JPY 0.33T du mois précédent. Après correction des variations saisonnières, les exportations ont chuté de -1.0% en glissement annuel à JPY 6.61T. Les importations ont augmenté de 2.1% sur un an pour atteindre le JPY 6.78T. Le déficit commercial était à JPY -0.18T.
Les exportations vers la Chine, premier partenaire commercial du Japon, ont chuté de -9.4% en glissement annuel, contre une croissance de 5.6 en février. Les exportations à destination de l’ensemble de l’Asie ont chuté de -5.5% sur un an, ce qui représente un cinquième mois de baisse consécutif. La chute des exportations pourrait freiner les investissements et la croissance de la consommation privée. Et il est à craindre que l'économie se contracte à nouveau dans Q1.
Également au Japon, la production industrielle a été finalisée à 0.7% mam en février.
USD / CAD Perspectives à la mi-journée
Pivots quotidiens: (S1) 1.3329; (P) 1.3366; (R1) 1.3387; Plus…
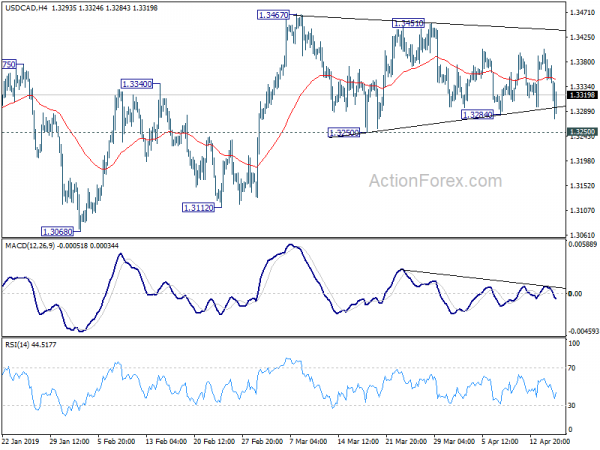
L'USD / CAD chute brusquement à 1.3274 mais reste au-dessus du support 1.3250. Les perspectives restent inchangées et le biais intrajournalier reste neutre. La consolidation à partir de 1.3467 est en cours et pourrait s’étendre, mais une éruption à la hausse est attendue tôt ou tard. A la hausse, une cassure ferme de 1.3467 confirmera ce cas haussier et ciblera la résistance à 1.3664 à la suite. Cependant, une cassure décisive de 1.3250 fera revenir le biais à la baisse pour la zone de support 1.3068 / 3112.
Dans l’ensemble, l’USD / CAD reste bien dans le canal en hausse à moyen terme (support chez 1.3212). Ainsi, même si la dynamique et la structure à la hausse ne sont pas convaincantes, une nouvelle hausse est toujours en faveur. La rupture décisive du% de retracement 61.8 de 1.4689 (2016 high) vers 1.2061 sur 1.3685 et 1.3793 ouvrira la voie à une nouvelle tentative de 1.4689 (2015 high). Cependant, une rupture ferme du support de canal devrait indiquer un renversement baissier, après le rejet de 1.3793, et une chute plus profonde du support 1.3068 pour confirmation.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:45 | NZD | IPC Q / Q Q1 | 0.10 % | 0.30 % | 0.10 % | |
| 22:45 | NZD | IPC Y / Y Q1 | 1.50 % | 1.70 % | 1.90 % | |
| 23:50 | JPY | Balance commerciale (JPY) Mar | -0.18T | -0.30T | 0.12T | 0.03T |
| 00:30 | AUD | Index avancé de Westpac M / M Mar | 0.20 % | 0.00 % | ||
| 02:00 | CNY | PIB Y / Y Q1 | 6.40 % | 6.30 % | 6.40 % | |
| 02:00 | CNY | Production industrielle YTD Y / Y Mar | 8.50 % | 5.60 % | 5.30 % | |
| 02:00 | CNY | Ventes au détail YTD Y / Y Mar | 8.70 % | 8.30 % | 8.20 % | |
| 02:00 | CNY | Immobilisations Ex Rural YTD Y / Y Mar | 6.30 % | 6.30 % | 6.10 % | |
| 02:00 | CNY | Taux de chômage recensé en mars | 5.20 % | 5.30 % | ||
| 04:30 | JPY | Production industrielle M / M Feb F | 0.70 % | 1.40 % | 1.40 % | |
| 08:00 | EUR | Compte courant de la zone euro (EUR) fév | 26.8B | 33.2B | 36.8B | |
| 08:30 | GBP | IPC M / M Mar | 0.20 % | 0.20 % | 0.50 % | |
| 08:30 | GBP | IPC O / O Mar | 1.90 % | 2.00 % | 1.90 % | |
| 08:30 | GBP | IPC de base Y / Y Mar | 1.80 % | 1.90 % | 1.80 % | |
| 08:30 | GBP | RPI M / M Mar | 0.00 % | 0.20 % | 0.70 % | |
| 08:30 | GBP | RPI Y / Y Mar | 2.40 % | 2.60 % | 2.50 % | |
| 08:30 | GBP | Entrée PPI M / M Mar | -0.20% | 0.50 % | 0.60 % | 1.00 % |
| 08:30 | GBP | Entrée PPI Y / Y Mar | 3.70 % | 4.10 % | 3.70 % | 4.00 % |
| 08:30 | GBP | Sortie PPI M / M Mar | 0.30 % | 0.30 % | 0.10 % | 0.30 % |
| 08:30 | GBP | Sortie PPI Y / Y Mar | 2.40 % | 2.20 % | 2.20 % | 2.40 % |
| 08:30 | GBP | PPI Output Core M / M Mar | 0.00 % | 0.10 % | 0.10 % | 0.20 % |
| 08:30 | GBP | Noyau de sortie PPI Y / Y Mar | 2.20 % | 2.20 % | 2.20 % | 2.30 % |
| 08:30 | GBP | Indice des prix des logements Y / Y Feb | 0.60 % | 1.30 % | 1.70 % | |
| 09:00 | EUR | Balance commerciale de la zone euro (EUR) fév | 19.5B | 16.8B | 17.0B | 17.4B |
| 09:00 | EUR | IPC zone euro M / M Mar | 1.00 % | 0.30 % | 0.30 % | |
| 09:00 | EUR | IPC de la zone euro Y / Y Mar F | 1.40 % | 1.40 % | 1.50 % | |
| 09:00 | EUR | IPC Core de la zone euro Y / Y Mar F | 0.80 % | 0.80 % | 0.80 % | |
| 12:30 | CAD | Le commerce international de marchandises (CAD) fév | 2.90B | 3.50B | -4.25B | -3.09B |
| 12:30 | CAD | IPC M / M Mar | 0.70 % | 0.60 % | 0.70 % | |
| 12:30 | CAD | IPC O / O Mar | 1.90 % | 1.90 % | 1.50 % | |
| 12:30 | CAD | IPC Core - Commun Y / Y Mar | 1.80 % | 1.80 % | 1.80 % | |
| 12:30 | CAD | IPC Core - Médiane Y / Y Mar | 2.00 % | 1.80 % | 1.80 % | |
| 12:30 | CAD | CPI Core - Ajustement Y / Y Mar | 2.10 % | 1.80 % | 1.90 % | |
| 12:30 | USD | Balance commerciale (USD) février | -49.4B | -53.5B | -51.1B | |
| 14:00 | USD | Stocks de gros M / M février | 0.40 % | 1.20 % | ||
| 14:30 | USD | Les stocks de pétrole brut | 1.6M | 7.0M | ||
| 18:00 | USD | Réserve fédérale Beige Book |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


