
Points forts
- Les prix du pétrole ont connu une reprise régulière depuis le début de l'année, augmentant de plus de 50% par rapport à leur point bas de décembre.
- Une bonne partie de la remontée peut être attribuée à une amélioration générale du sentiment du risque, mais un resserrement de l'équilibre offre-demande du brut suggère que les niveaux de prix récents sont durables.
- Les perspectives pour la demande de pétrole sont mitigées. La croissance de la demande s'est récemment affaiblie, en particulier dans les pays de l'OCDE. Néanmoins, les craintes d'un ralentissement mondial prolongé se sont modérées et les attentes concernant 2019 annoncent une amélioration de la croissance.
- Les facteurs liés à l’offre occupent cependant une place centrale. Le respect par l'OPEP + de la mise en œuvre d'une réduction de 1.2 d'un million de bpj et de réductions involontaires dans d'autres pays a été le principal moteur du retour à un marché légèrement plus équilibré.
- Les capacités inutilisées de l'OPEP, conjuguées à la hausse persistante de la production de schiste aux États-Unis et à ses coûts de rentabilité relativement bas, serviront à limiter toute accélération significative des prix d'ici.
- En conséquence, nos perspectives de prix pour le WTI restent celles d’un profil relativement plat, dans une fourchette allant de 60 USD à 65 USD au cours des deux prochaines années. En ce qui concerne les points de repère canadiens, tout indique que le différentiel WTI-WCS se creuse à moyen terme.
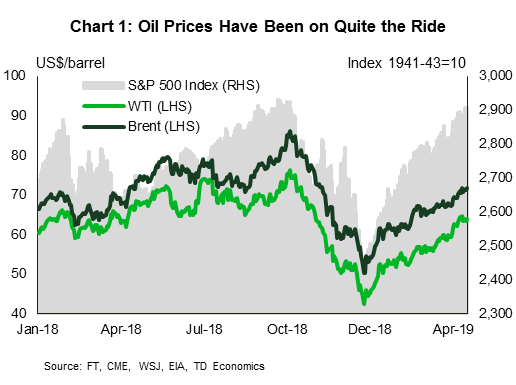
Les prix mondiaux du pétrole ont connu une course folle au cours de la dernière année. Après avoir culminé à un sommet de quatre dollars américains en octobre dernier, le cours du West Texas Intermediate (WTI) a chuté de plus de 76% à la fin du marché boursier 40 (graphique 2018). Depuis lors, les prix ont enregistré un retour impressionnant, le WTI revenant au niveau 1 USD. La reprise a coïncidé avec une amélioration de la confiance face au risque, une réduction des risques de récession et des prévisions de stabilisation de la demande. Néanmoins, l’offre a joué un rôle plus important, les réductions opérées par l’OPEP + ayant permis de supprimer un excédent de production non négligeable sur le marché mondial du pétrole. En effet, l’offre mondiale totale de pétrole brut est actuellement estimée entre 66 et 2.5 millions de bpj en dessous de son sommet de novembre 3.1.
Les prix étant maintenant globalement conformes aux fondamentaux, nous prévoyons que le WTI et les autres indices de référence mondiaux seront susceptibles d’échanger latéralement au cours des prochains trimestres. À notre avis, tout mouvement au-dessus du sommet de la fourchette de 60 USD à 65 USD sera probablement de courte durée. Dans un tel scénario, nous nous attendrions à ce que l’offre entre sur le marché assez rapidement. Les perspectives concernant les indices de référence du pétrole canadien sont légèrement moins favorables, l’escompte sur l’indice de référence du WCS étant appelé à s’élargir (voir encadré 1). Ces prévisions tiennent compte de problèmes de transport de longue date, de l’atténuation des effets du plan de réduction et de la baisse récente des expéditions de brut par rail.
Encadré 1: Le point sur les points de repère du pétrole canadien
Les marges du pétrole canadien ont considérablement diminué depuis que le gouvernement de l'Alberta a annoncé un plan de réduction de la production en décembre dernier. Depuis lors, les prix ont bien suivi la hausse des indices de référence mondiaux, l’écart WTI-WCS étant stable et affichant une moyenne inhabituellement étroite de 10 USD depuis le début de l’année. Le plan de réduction des émissions est conçu comme une solution temporaire à un problème de surabondance d’approvisionnement qui a permis à des réductions d’atteindre des niveaux record l’automne dernier, y compris pour les variations de pétrole plus faibles et le brut synthétique. À partir de février, les limites de production ont été progressivement assouplies à la suite d'une réaction gouvernementale visant à améliorer les prix et à réduire les stocks à l'époque.
Néanmoins, nous doutons que cette faible décote puisse être maintenue à court et à moyen terme compte tenu des stocks toujours élevés et du récent effondrement des expéditions de brut par rail. Selon les reportages et les annonces de certains producteurs, les écarts actuels (de l'ordre de 10 US $) sont trop bas pour justifier le coût marginal des expéditions de brut par rail (fourchette 15 US-20 USD environ). La récente baisse des volumes d’exportation d’énergie 2 et des expéditions de brut par rail devrait probablement ralentir l’apparition des stocks à court terme, ce qui alourdira les incertitudes (graphique 2). En effet, le rabais s’est élargi (bien que légèrement) au cours des deux dernières semaines et se rapproche maintenant de 12.5 USD.
À plus long terme, les inducteurs de la demande pour le pétrole lourd canadien demeurent relativement forts, une grande partie des raffineries américaines étant configurées pour le pétrole lourd comme matière première. Étant donné que la production américaine est principalement une variante plus légère (WTI) et que les sources de pétrole lourd de remplacement font défaut et / ou diminuent, ceci devrait maintenir la demande stable de pétrole lourd canadien dans un avenir proche.
Le manque de capacité des pipelines reste l’un des principaux obstacles à long terme aux prix du pétrole lourd au Canada. L'incertitude a été aggravée par un récent retard sur Line 3, initialement utilisé pour le démarrage des opérations d'ici la fin de 2019, le pipeline devant désormais être achevé au cours de la seconde moitié de 2020. Dans le même temps, les pipelines TransMountain (TMX) et Keystone XL n'ont guère progressé du point de vue de la réglementation. Une décision fédérale sur le TMX est attendue (bien que non garantie) en juin. L’annulation éventuelle de la capacité ferroviaire supplémentaire prévue par le précédent gouvernement de l’Alberta, qui effacerait environ la capacité de transport prévue pour 120K, ainsi que la réglementation de l’Organisation maritime internationale sur les bouchons de soufre entrant en vigueur l’année prochaine (IMO 2020).
Dans l’ensemble, nous estimons que la décote actuelle sur le pétrole lourd canadien est probablement trop faible et nous prévoyons qu’elle reprendra pour atteindre des niveaux proches de la fourchette 15 - 20 US $ d’ici la fin de l’année. Ces prévisions reflètent l’atténuation des effets du plan de réduction des activités de l’Alberta (et de l’assouplissement des limites de production), l’impact potentiel de la récente baisse des expéditions de brut par rail et des volumes d’exportation sur les stocks, ainsi que l’absence de progrès en matière de capacité de transport et de pipeline . Alors que les retards de pipeline sont toujours à l’horizon et que le plan de réduction de la production est en train de s’achever, le pétrole brut par chemin de fer reste l’option marginale pour le transport, ce qui justifie une réduction dans la fourchette susmentionnée.
Le sentiment du risque s'est amélioré depuis la fin du 2018
L'été dernier, les participants au marché étaient plutôt optimistes quant aux prix du pétrole. En octobre, le prix du baril de WTI et de Brent avait augmenté respectivement de l'ordre de 16 USD et de 20 USD depuis le début de l'année. Mais avec le début de l’automne s’ajoute un brusque changement de décor. En quelques semaines 12, le WTI est passé d'un sommet de 76 USD à un creux de 42 USD, surprenant les participants du marché et les producteurs. Une grande partie de ce changement a coïncidé avec une dégradation soudaine des perspectives économiques mondiales et de l'appétit pour le risque.
Depuis décembre, le sentiment de risque s'est nettement amélioré et a été compensé par un mouvement similaire sur les marchés pétroliers. Par exemple, les positions non commerciales nettes sur les contrats à terme sur le pétrole (utilisées comme indicateur des positions spéculatives) ont fortement rebondi, sans toutefois atteindre les sommets enregistrés lors de la montée en flèche des prix de l'année dernière (graphique 3). Alors que le moment de la baisse du WTI et du rebond qui en a résulté a été identique à celui des autres actifs à risque majeurs (y compris l'indice S&P 500 comme le montre le graphique 1), l'ampleur du swing a été relativement prononcée.
La tendance au «risque» qui s’est produite jusqu’à présent cette année s’est accompagnée d’un resserrement constant de l’équilibre offre / demande de brut. Au cours de la seconde moitié de 2018, la production mondiale quotidienne dépassait la consommation d'un million de barils 2.5 par jour, entraînant une forte augmentation des stocks mondiaux. L’excédent de production journalière a été rapidement résolu depuis le début de l’année.
Les attentes de la demande sont mitigées, mais se stabilisent
L’incertitude mondiale accrue qui s’est produite l’année dernière a entraîné une baisse importante de la croissance à court terme du PIB mondial et des projections de consommation de pétrole. Les perspectives économiques mondiales publiées récemment par le FMI situaient la croissance mondiale à 3.3% (2019) (graphique 4). Il s'agit d'une nouvelle dégradation par rapport à octobre (3.7%), ce qui équivaut à plus d'un milliard de 300 USD, déduit du PIB mondial. Notre analyse de sensibilité suggère qu'un choc en ppt 0.3 sur la croissance du PIB mondial se traduirait par une chute d'environ 200K bpd de la demande mondiale de pétrole (graphique 5).
Du côté positif, les données récentes, telles que celles concernant les enquêtes mondiales sur le climat des affaires, commencent à tourner. Une pause dans les hausses de taux et une inclination accommodante de la part des grandes banques centrales ont favorisé les prévisions de croissance. En outre, la relance des dépenses de relance et d'infrastructure en Chine devrait soutenir l'amélioration de la confiance envers 2019. Dans le même temps, l'inquiétude suscitée par l'escalade de la guerre commerciale sino-américaine s'est dissipée, de même que les craintes d'une récession imminente. Cela augure bien pour un raffermissement de la consommation d'huile plus tard cette année.
Une analyse approfondie de la demande pays par pays révèle que la Chine, l'Inde et les États-Unis sont à l'origine d'une part importante de la croissance de la demande au cours des dernières années (graphique 6). Pour ces pays, la croissance liée à la consommation et à la fabrication reste relativement soutenue. C'est la demande des économies avancées (ex-États-Unis) qui est menacée, y compris le Japon, la Corée du Sud et les pays européens. Cela coïncide avec les prévisions du FMI, qui réduisent les attentes de croissance les plus importantes des économies avancées.
En résumé, les prévisions de croissance (année / année) vont de 1.2 à 1.4 millions de bpj en 2019 dans son ensemble. Nous nous attendons à ce que la croissance de 3 se situe dans la partie inférieure de cette fourchette, compte tenu de nos prévisions relativement conservatrices de croissance mondiale en% 2019. La croissance du PIB mondial stabilisé devrait être suffisante pour au moins maintenir la demande stable à l'horizon de prévision à court terme et l'empêcher de chuter de manière significative en dessous de cette fourchette.
Les facteurs liés à l'offre font le gros du travail
Le facteur le plus important derrière le redressement fondamental du pétrole est l’offre. L'offre mondiale totale a diminué de plus de 2.5 millions de bpj depuis son sommet de novembre, principalement en raison des réductions prévues et imprévues de l'OPEP +. L’OPEP +, dirigé par l’Arabie saoudite, a réduit sa production encore plus que son engagement en 1.2 millions de bpj lors de sa réunion de décembre à Vienne. La conformité de la plupart des producteurs de l'OPEP + a été bien supérieure à 100% 4. La production de l'Arabie saoudite à elle seule a chuté de plus de 1 millions de bpj, avec de nouvelles baisses dans la plupart des pays de l'OPEP +. Des baisses imprévues et involontaires ont également réduit l'offre du marché en raison de la crise actuelle au Venezuela (plus de 400K bpd). Au Canada, le plan de compression prescrit par le gouvernement de l'Alberta, qui regroupe les sables bitumineux, a vu la production de pétrole brut brut et de bitume chuter en moyenne de -275K bpd dans Q15 (voir l'encadré 1 pour une analyse détaillée à ce sujet).
Le territoire de retour au déficit (graphique 7) de la position globale mondiale de l’offre et de la demande a permis de supprimer un obstacle majeur qui déprime les prix du pétrole. Les stocks ont été lents à réagir, compte tenu de leur point de départ élevé, 6, et de la surabondance formée par la fin de 2018. Cependant, des signes de resserrement et de stabilisation commencent à apparaître. Par exemple, les stocks de l’OCDE ont diminué (quoique lentement) et se rapprochent maintenant de leur moyenne quinquennale.
Un développement récent, dans le cadre duquel les États-Unis ont totalement éliminé toutes les dérogations concernant le pétrole iranien sanctionné, devrait creuser davantage le déficit à court terme. Néanmoins, un tel impact à la hausse sur les prix et les équilibres ne devrait pas tarder, en particulier avec la capacité de réserve de l'OPEP actuellement supérieure à un million de barils de 3 par jour et avec une production de schiste relativement élastique aux États-Unis. L'OPEP a toujours compensé les réductions inattendues de l'offre mondiale de pétrole (graphique 7). Avec la récente élimination des dérogations iraniennes, nous prévoyons que l'OPEP + annulera progressivement certaines des coupes opérées récemment au cours du deuxième semestre de l'année, à la suite de sa réunion de juin.
D'un autre côté, la production de schiste aux États-Unis devrait continuer à augmenter. La production annuelle moyenne était supérieure à 500K bpd par rapport aux estimations initiales dans 2018. Selon les prévisions de l'EIE, la production devrait augmenter d'environ 1.4 millions de bpj en 2019 et d'un autre 0.7 millions de bpj en 20208. Le taux comparable affiché dans 2018 était de 1.6 millions de bpj. Cela entraînerait une augmentation significative de l'offre, bien que moindre que celle de 2018. Ce ralentissement de la croissance de la production est cohérent avec le nombre de plates-formes pétrolières en exploitation. Nous avons observé ici une légère baisse depuis la chute des prix de l’automne 2018 (graphique 9). Le nombre d'appareils de forage reste bien en deçà de leurs niveaux d'investissement élevés pré-2014. Il est important de noter que l'élasticité de la production de schiste vis-à-vis des variations de prix est relativement élevée et que le nombre d'appareils de forage va probablement répondre rapidement à toute attente de hausse soutenue des prix.
Les résultats de l’enquête trimestrielle sur l’énergie de la Réserve fédérale fédérale de Dallas indiquent que le seuil de rentabilité permettant de forer de manière rentable un nouveau puits se situe dans la gamme 48 USD-54 USD (graphique 10), avec une moyenne de 50 USD. En effet, le nombre d'appareils de forage a diminué à la baisse de 2018, les prix étant tombés en dessous de cette fourchette. Bien entendu, le schiste américain n'est pas le seul facteur déterminant les prix, mais avec des niveaux de rentabilité relativement bas, il est maintenant supposé être un facteur important pour maintenir les prix dans la fourchette. Ce coût marginal pour forer un nouveau puits dans le schiste américain constitue un point d'ancrage dans nos prévisions de prix.
Perspectives de prix
En résumé, le marché du pétrole brut semble être dans une situation idéale, les prix du pétrole se rapprochant de leur niveau fondamental à long terme, la production augmentant au rythme de la consommation et les stocks en voie de devenir conformes aux normes historiques. Ainsi, notre scénario de base suppose que les prix WTI évolueront dans la fourchette 60 US $ 65 US $ (graphique 11) au cours des deux prochaines années. Cette fourchette implique également que les prix du pétrole continueront de s'échanger à un prix supérieur au coût marginal de la nouvelle production de schiste américain. Notre scénario de référence repose sur des prévisions de croissance mondiale à court terme stables autour de 3.2% et sur le fait que l'OPEP + maintient certaines des réductions mises en place au mois de décembre des mois à venir afin de maintenir l'équilibre de l'offre et de la demande.
Les risques à la hausse pour les prévisions concernent principalement les caractères génériques, à savoir les ruptures d’approvisionnement et les facteurs géopolitiques. Cela inclut de nouvelles baisses de la production vénézuélienne, des perturbations en Libye et au Nigéria, ou un impact plus important que prévu des sanctions iraniennes sur le marché du brut, ce qui pourrait forcer la prime de risque impliquée dans le prix du pétrole. À la baisse, le risque le plus notable est un ralentissement plus marqué que prévu de la croissance mondiale et une nouvelle vague de pessimisme sur les marchés financiers mondiaux.
Notes de fin
- D'après des données de Energy Intelligence Group (OMI) et du rapport d'avril sur le marché pétrolier de l'Agence internationale de l'énergie.
- Statistique Canada mentionne que la déclaration tardive des transactions de pétrole brut signifie que les statistiques sur ces données doivent être estimées dans la publication du mois courant (février). Voir: https://www150.statcan.gc.ca/n1/daily-quotidien/190417/dq190417b-fra.htm
- Ceci est basé sur les prévisions les plus récentes de: IEA, EIA, OPEP et Energy Intelligence Group (OMI).
- Sur la base de données de l’AIE et du groupe Energy Intelligence (OMI).
- Voir: https://www.alberta.ca/oil-production-limit.aspx
- Causée par les niveaux de production élevés des trois plus grands producteurs mondiaux (Russie, Arabie saoudite, États-Unis), combinée à une croissance réduite de la demande à l'époque.
- Basé sur les données du rapport d'avril de l'AIE sur le marché du pétrole. Voir: https://www.iea.org/media/omrreports/fullissues/2019-04-11.pdf
- Basé sur le dernier rapport sur les perspectives à court terme de l'EIE. Voir: https://www.eia.gov/outlooks/steo/
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


