
L'appétit pour le risque fait son retour alors qu'une nouvelle semaine commence, stimulé par la mesure chinoise de baisse des taux débiteurs. Toutefois, la réaction des marchés des changes est plutôt modérée. Pour le moment, les paires et croisements majeurs sont bloqués dans la fourchette de vendredi. Le dollar et l'euro sont les plus fermes tandis que l'aussie et le kiwi sont les plus faibles. Mais la situation peut facilement changer.
Techniquement, la faiblesse de l'euro sera au centre des préoccupations aujourd'hui. L'EUR/USD est toujours en bonne voie pour retester le plus bas de 1.1026. L'EUR/JPY presse le support de 117.51. L'EUR/CHF poursuit sa récente baisse malgré une faible dynamique baissière. La reprise de la livre sterling la semaine dernière a été largement considérée comme corrective et la récente chute pourrait reprendre à tout moment. Le GBP/USD et le GBP/JPY sont tous deux maintenus en dessous des niveaux de résistance mineurs de 1.2209 et 130.06 et restent baissiers. Par conséquent, tout rebond de l'EUR/GBP pourrait être dû uniquement à de nouvelles ventes de la livre sterling plutôt qu'à une reprise de l'euro. Nous verrons dans quelle direction cela se passe.
Publié en Asie, l'indice PPI néo-zélandais a augmenté de 0.3% en glissement trimestriel au deuxième trimestre, contre une attente de -2% en glissement trimestriel. La production de l'IPP a augmenté de 0.6% en glissement trimestriel contre une attente de -0.5% en glissement trimestriel. Le déficit commercial du Japon s'est élargi à -0.4T JPY en juillet contre une attente de -0.13T JPY. Le prix de l'immobilier Rightmove au Royaume-Uni a chuté de -0.15 % en août.
Sur les marchés asiatiques, le Nikkei est actuellement en hausse de 0.51%. Hong Kong HSI est en hausse de 1.82%. La Chine Shanghai SSE est en hausse de 0.79%. Le Singapore Strait Times est en hausse de 0.54%. Le rendement japonais du JGB à 10 ans est en hausse de 0.0119 à -0.225.
La Chine a annoncé une réforme pour réduire les coûts de financement
Les marchés asiatiques rebondissent fortement aujourd'hui en réaction positive à la dernière réforme des taux d'intérêt en Chine, qui réduit les coûts de financement des entreprises. La PBoC a annoncé ce week-end qu'elle améliorerait le mécanisme utilisé pour établir le taux préférentiel des prêts (LPR) à partir de ce mois-ci. La banque centrale s’est également engagée à « approfondir la réforme des taux d’intérêt basée sur le marché, à améliorer l’efficacité de la transmission des taux d’intérêt et à réduire les coûts de financement de l’économie réelle ».
Les nouvelles cotations du LPR seront basées sur les taux des opérations d'open market, et le centre national de financement interbancaire publiera le taux chaque mois le 20, à partir du mois d'août. Les banques doivent fixer les taux des nouveaux prêts en se référant principalement au LPR et utiliser le LPR comme référence pour fixer les taux de prêt flottants.
La PBoC s’attend à ce que le nouveau LPR soit davantage axé sur le marché. Il est donc difficile pour les banques de coordonner la limite inférieure implicite du taux d’intérêt du prêt. Briser la limite inférieure implicite peut entraîner une baisse du taux d’intérêt du prêt
Au moment de la rédaction de cet article, Nikkei est en hausse de 0.68 %. La Chine Shanghai SSE est en hausse de 0.44%. Le Singapore Strait Times est en hausse de 0.45%. Hong Kong HSI a creusé un écart à l'ouverture et est actuellement en hausse d'environ 1.5 %. HSI avait déjà atteint le support du plus bas de 2018 à 24540.63 24899.93. Une consolidation supplémentaire serait observée au-dessus du plus bas de XNUMX à court terme.
Trump n'est pas prêt à conclure un accord commercial avec la Chine ni à faire des affaires avec Huawei
Le président américain Donald Trump a déclaré dimanche qu'il n'était "pas encore prêt à conclure un accord" avec la Chine sur le commerce. Au lieu de cela, il a répété son désir de voir d’abord « Hong Kong fonctionner de manière très humanitaire ». Il a ajouté : « Je pense que ce serait très bon pour l'accord commercial. Trump a également indiqué qu'il n'était pas encore prêt à faire des affaires avec le géant chinois de la technologie Huawei. Il a déclaré : « En ce moment, il semble bien plus que nous n'allons pas faire d'affaires… parce qu'il s'agit d'une menace pour la sécurité nationale et je crois vraiment que les médias ont couvert la question un peu différemment de cela. »
Plus de 1.7 million de personnes ont participé dimanche à une manifestation massive à Hong Kong. Ironiquement, la manifestation s’est terminée dans le calme, avec une présence policière minimale. Le mouvement, motivé par l'opposition à un projet de loi d'extradition vers la Chine, a duré plus de 11 semaines. Cela s'est également transformé en un mouvement contre l'intervention du Parti communiste chinois dans cette ville hautement autonome, en condamnant les violences policières excessives et en exigeant une véritable démocratie. D’autres manifestations sont prévues et le groupe « vaillant » pourrait reprendre le pouvoir si les revendications pacifiques ne sont pas satisfaites.
WH Navarro : Techniquement, nous n’avons pas eu d’inversion de la courbe des taux
Le conseiller commercial de la Maison Blanche, Peter Navarro, a déclaré que « techniquement, nous n’avons pas eu d’inversion de la courbe des taux ». Il a expliqué qu '«une courbe de rendement inversée nécessite un écart important avant les positions courtes et longues». Mais « tout ce que nous avons eu, c’est une courbe plate ».
Il a également souligné que « nous avons l’économie la plus forte au monde et que l’argent vient ici pour notre marché boursier. Il vient également ici pour chasser les rendements sur nos marchés obligataires.
Navarro a également minimisé l'impact des droits de douane sur les importations chinoises. Il a noté que « nous appliquons des droits de douane depuis plus d'un an » et que « les Chinois en ont supporté tout le fardeau en réduisant leurs prix et en réduisant la valeur de leur monnaie de 12 % ».
German Merkel : nous sommes prêts à toute issue sur le Brexit, même sans accord
La chancelière allemande Angela Merkel rencontrera mercredi soir le Premier ministre britannique Boris Johnson pour discuter du Brexit. Avant cela, Merkel a déclaré dimanche : « Nous sommes heureux de chaque visite, et vous devez parler et trouver de bonnes solutions ». Mais aussi : « nous sommes prêts à toute issue, nous pouvons le dire, même si nous n’obtenons pas d’accord ».
Merkel a déclaré : « En tout état de cause, je m’efforcerai de trouver des solutions – jusqu’au dernier jour des négociations ». Et : « Je pense qu'il est toujours préférable de repartir avec un accord plutôt que sans. Mais si cela n'est pas possible, nous serons également prêts à affronter l'alternative.»
Le discours de Powell à Jackson Hole, point culminant de la semaine
Pour l’avenir, le discours du président de la Fed, Jerome Powell, lors du symposium de Jackson Hole vendredi sera l’événement le plus important de la semaine. Les contrats à terme sur les fonds fédéraux évaluent à 100 % la probabilité d'une nouvelle baisse des taux en décembre. Powell n’a pas la possibilité d’affirmer ou de corriger de telles attentes. Avant cela, la Fed publiera également les minutes du FOMC de juillet, qui devraient montrer l'intensité des débats en faveur d'une baisse des taux.
Les comptes des réunions de la BCE seront également examinés. On s’attend beaucoup à ce que la BCE annonce une sorte de programme d’assouplissement important en septembre. Nous espérons que les comptes pourraient révéler de quel type de package il pourrait s’agir. Les indices PMI de la zone euro réaffirmeraient probablement la nécessité d’un tel assouplissement.
Ailleurs, le Canada publiera l'IPC et les ventes au détail. Le Japon publiera l'IPC et le PMI manufacturier. L'Australie publiera les minutes de la RBA et le PMI, la Nouvelle-Zélande publiera le PPI et les ventes au détail.
Voici quelques points forts de la semaine:
- Lundi : IPP de la Nouvelle-Zélande ; Balance commerciale du Japon ; Compte courant de la zone euro, IPC final.
- Mardi : procès-verbaux de la RBA ; Balance commerciale suisse; IPP allemand ; Ventes manufacturières au Canada.
- Mercredi : indice avancé de l'Australie ; Emprunt net du secteur public britannique ; IPC canadien ; Ventes de maisons existantes aux États-Unis, minutes du FOMC.
- Jeudi : PMI australiens ; Japon PMI manufacturier, indice toutes industries ; PMI de la zone euro, comptes des réunions de la BCE ; Ventes en gros au Canada ; Inscriptions au chômage aux États-Unis, PMI, indice avancé.
- Vendredi : ventes au détail en Nouvelle-Zélande ; IPC du Japon ; Ventes au détail au Canada ; Ventes de maisons neuves aux États-Unis.
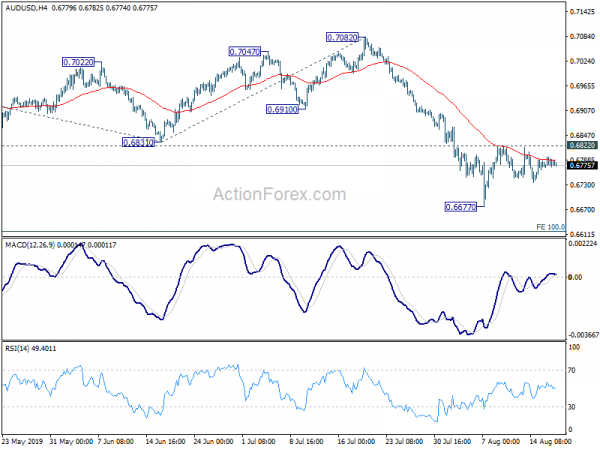
AUD / USD par jour d'Outlook
Pivots quotidiens: (S1) 0.6771; (P) 0.6783; (R1) 0.6795; Plus…
Le biais intrajournalier sur l'AUD/USD reste neutre et la consolidation à partir de 0.6677 pourrait s'étendre. À la hausse, une cassure de 0.6822 prolongerait le rebond à partir de 0.6677. Mais la hausse devrait être limitée en dessous de 0.6910, le support devenu résistance pour amener la reprise à l'automne. À la baisse, une cassure de 0.6677 ciblera des projections à 100 % de 0.7295 à 0.6831, de 0.7082 à 0.6618.
Dans l’ensemble, le déclin de 0.8135 (2018 high) est considéré comme la reprise de la tendance à la baisse à long terme de 1.1079 (2011 high). Une cassure ferme de 0.6826 (2016 low) devrait confirmer cette vue baissière. 0.6008 (2008 low) doit ensuite être observé. À la hausse, la rupture de la résistance au 0.7082 est nécessaire pour être le premier signe de la baisse à moyen terme. Sinon, les perspectives resteront baissières même en cas de fort rebond.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Entrée PPI Q / Q Q2 | 0.30 % | -0.60% | -0.90% | |
| 22:45 | NZD | Sortie PPI Q / Q Q2 | 0.50 % | -0.40% | -0.50% | |
| 23:01 | GBP | Prix des maisons Rightmove M/M août | -1.00% | -0.20% | ||
| 23:50 | JPY | Balance commerciale (JPY) juil. | -0.13T | -0.15T | -0.01T | -0.03T |
| 08:00 | EUR | Compte courant de la zone euro (EUR) juin | 32.2B | 29.7B | ||
| 09:00 | EUR | IPC de la zone euro p / p juil | -0.40% | 0.20 % | ||
| 09:00 | EUR | IPC de la zone euro A / A Juil F | 1.10 % | 1.30 % | ||
| 09:00 | EUR | IPC de la zone euro Core Y / Y Jul F | 0.90 % | 0.90 % |




 Signal2forex.com - Meilleurs robots et signaux Forex


