
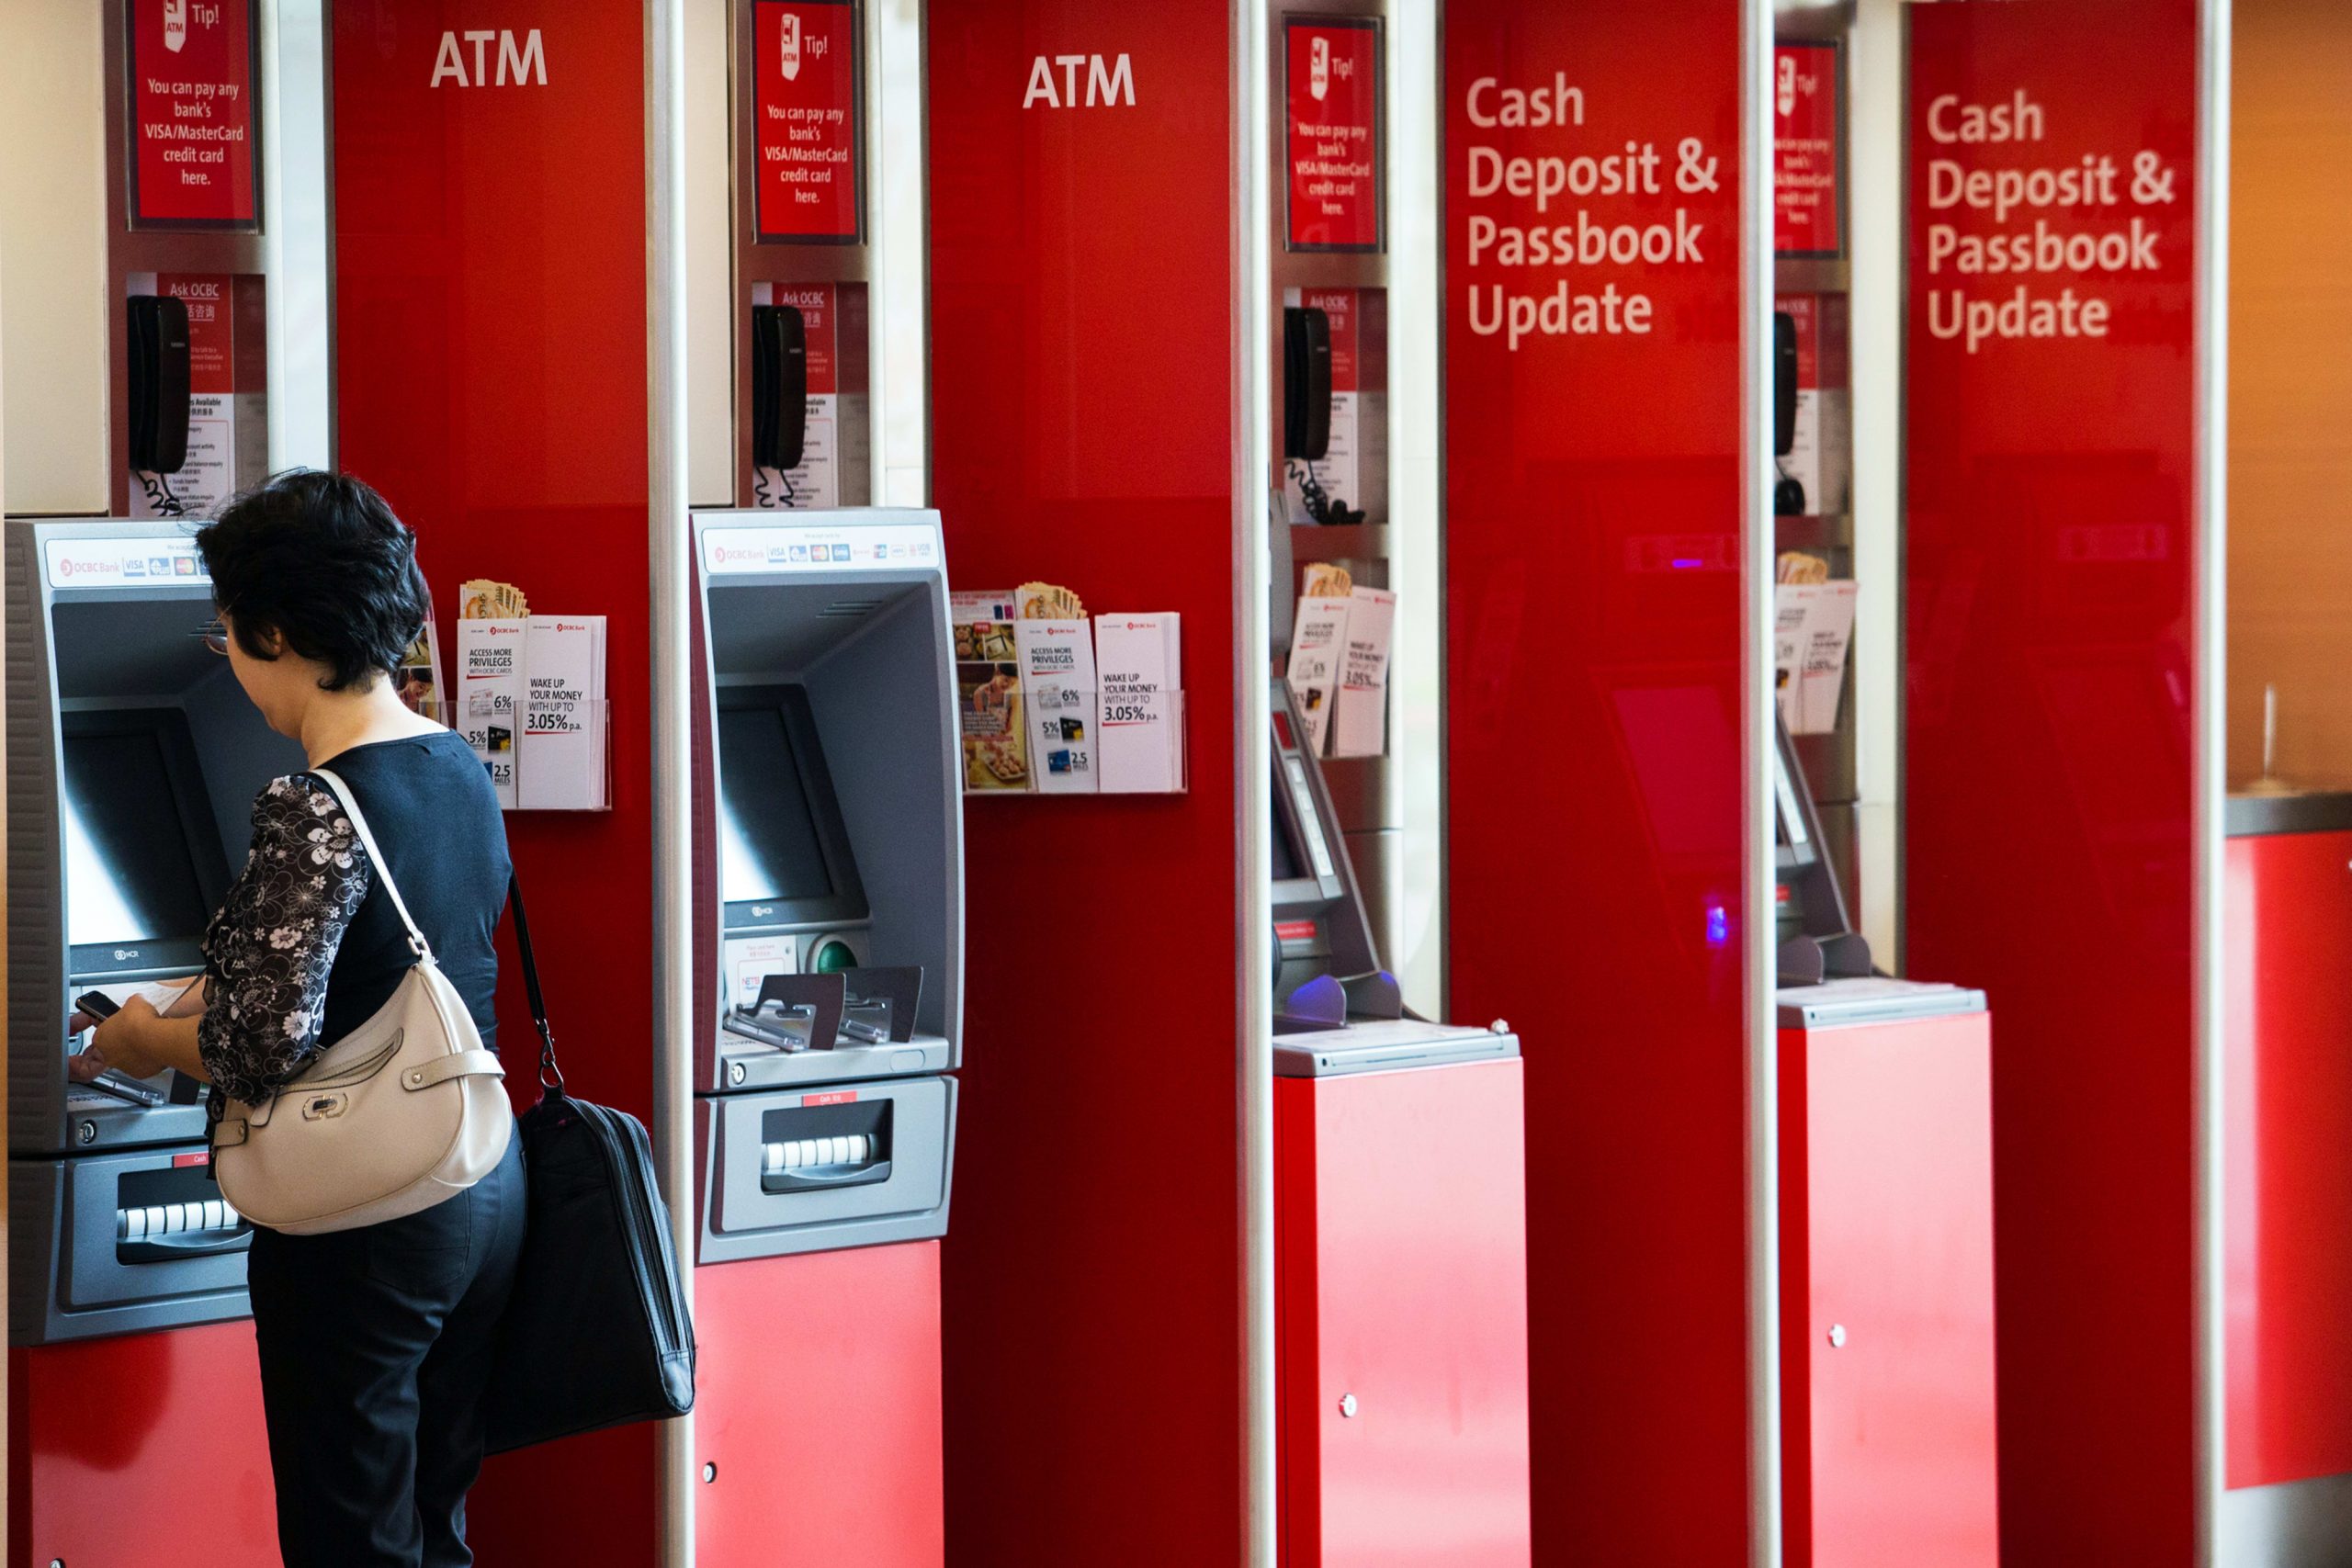
Un client utilise un guichet automatique à Singapour.
Nicky Loh | Bloomberg | Getty Images
Singapour est sur le point de transformer son secteur bancaire pour la première fois en deux décennies - une initiative qui permettrait aux acteurs de la technologie et aux sociétés non bancaires de défier les prêteurs traditionnels. La perturbation pourrait être une situation gagnant-gagnant pour les consommateurs, selon la société de services d’information marketing JD Power.
L'Autorité monétaire de Singapour a annoncé jeudi qu'elle accepterait désormais les demandes de cinq nouvelles licences de banque numérique jusqu'à la fin de l'année.
MAS, à la fois régulateur et banque centrale de Singapour, a annoncé en juin que des licences de banque virtuelle seraient émises dans le cadre du «voyage de libéralisation bancaire de Singapour».
Le régulateur distribuera jusqu'à deux licences numériques complètes, ce qui permettra aux entités non bancaires d'accepter des dépôts de clients particuliers. Il envisage également de délivrer jusqu'à trois licences de banque de gros numérique aux entreprises pour desservir les petites et moyennes entreprises et les autres segments de la vente au détail.
Les candidats doivent satisfaire à un certain nombre de critères d’éligibilité, notamment démontrer qu’ils peuvent gérer une activité de banque numérique durable et démontrer une expérience dans les secteurs de la technologie ou du commerce électronique.
Je pense que c'est un gagnant-gagnant-gagnant pour les clients en ce moment.
Anthony Chiam
JD Power
Les candidats à une banque complète numérique doivent être «ancrés à Singapour, contrôlés par des Singapouriens et ayant leur siège à Singapour», selon MAS. Les banques numériques de gros, quant à elles, peuvent être contrôlées par des Singapouriens ou des entités étrangères.
Qui gagne?
«Il est bien tardé, en termes de plus de choix pour les clients», a déclaré Anthony Chiam, chef de la pratique régionale pour l'intelligence d'affaires mondiale chez JD Power, à CNBC.
Le secteur bancaire de Singapour est dominé par trois grandes banques locales - DBS Group, Oversea-Chinese Banking Corp et United Overseas Bank. Un certain nombre de banques internationales avec des opérations comparativement plus petites sont également des acteurs clés. Pourtant, les progrès technologiques dans la cité-État ont conduit à la présence d'une variété de technologies financières, ou sociétés de technologie financière, qui fournissent des paiements numériques, des transferts d'argent en ligne et des services d'envoi de fonds, entre autres.
La décision de MAS de délivrer ces licences est intervenue après La Hong Kong Monetary Authority a octroyé huit licences bancaires virtuelles cette année dans un secteur dominé par de grands prêteurs tels que HSBC, Standard Chartered et diverses banques chinoises. Les mesures prises par les autorités de réglementation de Singapour et de Hong Kong s'inscrivent dans une tendance plus générale, qui consiste de plus en plus en Asie à se tourner vers les services bancaires en ligne.
Les nouvelles données du cabinet d’études et de conseil Forrester ont révélé que de nombreux utilisateurs de la région estimaient pouvoir réaliser toute tâche financière sur un appareil mobile.
«L'adoption de la banque numérique est sur le point de s'accélérer et d'atteindre de nouveaux niveaux d'échelle en Asie-Pacifique. Des pionniers tels que WeBank et Kakao ont annoncé ce qui se passait, mais ce n'est que le début », ont écrit les analystes de Forrester dans un rapport intitulé« Le pouls des clients des services financiers en Asie-Pacifique », publié le mois dernier.
Chiam de JD Power a expliqué que les entités sélectionnées qui recevraient finalement les licences de banque numérique à Singapour auraient été soigneusement contrôlées par les normes strictes de l'autorité monétaire, ce qui les rendrait plus fiables. «Je pense que c'est un gagnant-gagnant-gagnant pour les clients en ce moment», a déclaré Chiam.
Qui peut demander les licences
MAS a déclaré que les prochaines licences de prêt numérique seraient étendues aux acteurs non bancaires pour maintenir le secteur bancaire de Singapour compétitif et résilient. «Ces nouvelles banques numériques s'ajoutent à toutes les banques numériques que les groupes bancaires de Singapour pourraient déjà établir dans le cadre réglementaire existant de la MAS», a déclaré le régulateur dans un communiqué.
Suite à l'annonce initiale en juin, un certain nombre de sociétés non bancaires, dont Singapore Telecommunications et le géant Grab, originaire de la région, ont fait part de leur intérêt pour une demande de licence.
Grab, qui possède une importante activité financière en Asie du Sud-Est, qui comprend un service de paiement numérique et un porte-monnaie électronique, a déclaré étudier de près le cadre récemment publié par MAS.
«Nous pensons que les digibanks rendront les services bancaires et financiers accessibles et plus pratiques pour un plus grand nombre de personnes à Singapour», a déclaré un porte-parole de Grab à CNBC par courrier électronique. «Nous serons ravis de demander la licence une fois que nous aurons évalué le cadre.»
La société de fabrication de matériel de jeu Razer, qui possède également une entreprise de paiement numérique, est une autre société qui s'est déclarée intéressée à demander l'une de ces licences.
«Razer est impatient d'explorer la demande de licence bancaire complète numérique via notre branche Razer Fintech», a déclaré Jasmine Ng, PDG de Razer Fintech, dans un communiqué jeudi dernier. «Depuis que nous avons annoncé notre intérêt pour la licence de banque numérique en juin, de nombreuses parties nous ont contactés pour des partenariats.»
La signalisation de l'Autorité monétaire de Singapour (MAS) est affichée à l'extérieur du siège de la banque centrale à Singapour.
Sam Kang Li | Bloomberg | Getty Images
Étant donné que le nombre total de licences disponibles est limité à cinq personnes, il est probable que de nombreuses entreprises se regrouperaient en consortiums pour appliquer, selon Varun Mittal, leader mondial de la technologie financière pour les marchés émergents chez EY. Il a expliqué que ces partenariats seraient constitués autour de quatre domaines principaux: la distribution, la technologie et les opérations, le produit et le capital.
«Je m'attendrais à ce que la plupart des gagnants soient (des consortiums). Le nombre de licences est limité, c'est fixe », a-t-il déclaré à CNBC. «Il vaut mieux que vous fassiez le consortium à l'avance car le principe est que vous n'avez que quatre mois.»
Pour sa part, le MAS a déclaré que les groupes bancaires de Singapour, qui sont déjà régis par le cadre bancaire uniquement sur Internet de la ville-État, peuvent prendre des participations minoritaires dans les entités qui demanderont les licences de banque numérique. Les banques étrangères peuvent prendre une participation minoritaire dans les candidats à une banque numérique complète et toute participation dans des entités de banque de gros numérique.
Que disent les banques traditionnelles
Les banques exclusivement numériques devraient gagner du terrain sur les prêteurs traditionnels dans la région Asie-Pacifique au cours des prochaines années, selon Forrester. À Singapour, environ un cinquième des personnes interrogées par Forrester ont déclaré qu'elles envisageraient de passer à des banques exclusivement numériques dans les deux prochaines années.
Mais les banques locales ont semblé être optimistes quant à ce que les cinq nouvelles licences de prêt numérique impliquent pour le secteur.
«Nous nous félicitons de la diversité que les nouveaux acteurs peuvent apporter avec les licences de banque numérique à octroyer», a déclaré un porte-parole de l'UOB à CNBC.
L'inclusion de ces acteurs supplémentaires va resserrer le paysage concurrentiel.
Gonzalo Luchetti
responsable de la banque grand public pour APAC et EMEA chez Citi
Pendant ce temps, Pranav Seth, responsable du numérique et de l'innovation chez OCBC Bank, a déclaré à CNBC que la banque était prête à former de nouveaux partenariats et entreprises pour servir de nouveaux segments et marchés. Les rapports des médias suggèrent qu'OCBC est en pourparlers avec des entreprises, dont Singtel, pour l'une des licences bancaires.
Le PDG de DBS, Piyush Gupta, a déclaré lors de sa réunion d'information sur les résultats du deuxième trimestre en juillet que le plus grand prêteur de Singapour était relativement confiant quant à relever les défis potentiels posés par les banques numériques entrant sur le marché. «Avec l'essor du numérique, nous nous sommes concentrés sur la réinvention de la banque», a déclaré un porte-parole de DBS à CNBC séparément par e-mail.
«Les opérateurs historiques continuent de mettre l’accent sur l’innovation pour développer le type de capacités que les banques numériques pourront offrir à leurs clients. L'inclusion de ces acteurs supplémentaires resserrera le paysage concurrentiel », a déclaré à CNBC Gonzalo Luchetti, responsable des services bancaires aux consommateurs pour l'Asie-Pacifique et la région EMEA chez le prêteur américain Citi. Citi a une présence établie à Singapour.
La concurrence inciterait les banques à faire plus avec la technologie et à fournir de meilleurs services, a expliqué Luchetti. Il a ajouté que les investissements continus de Citi dans les technologies numériques et la concentration sur les partenariats stratégiques le rend bien placé pour gérer les perturbations dans le secteur des services bancaires.
MONTRE: Qu'est-ce que la fintech?
Trading sur le forex




 Signal2forex.com - Meilleurs robots et signaux Forex


