
Le dollar néo-zélandais s'envole à nouveau aujourd'hui, alors que la lecture de l'IPC au plus haut de la décennie a suscité davantage de spéculations sur les hausses de taux de la RBNZ. Cela aide quelque peu à stabiliser la vente de l'aussie et du huard. D'un autre côté, le yen semble s'assouplir légèrement alors que le rallye s'est essoufflé. Le dollar, l'euro et la livre sterling sont mélangés. En ce qui concerne la semaine, Kiwi est largement le plus fort, mais Loonie et Aussie sont les moins performants jusqu'à présent.
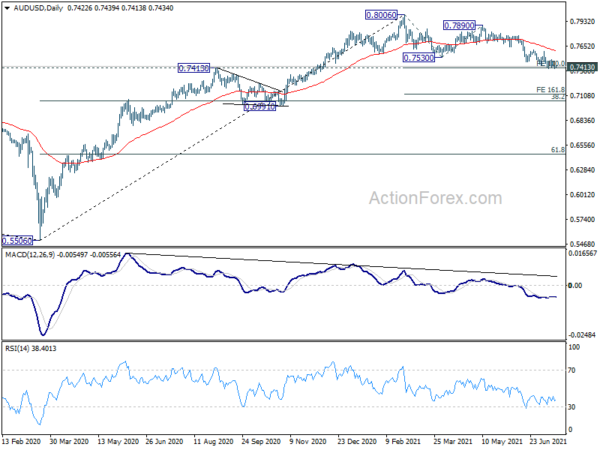
Techniquement, l'accent restera sur le dollar aujourd'hui, en particulier avec les données sur les ventes au détail présentées. La cassure de la résistance de 1.2589 USD/CAD suggère une reprise du rallye à partir de 1.2005. Mais aucun mouvement correspondant n'est encore observé dans les autres paires de dollars. Sur la base du développement de cette semaine ailleurs, nous porterions une attention particulière à la réaction de l'AUD/USD au niveau de support clé de 0.7413, qu'il défend toujours. Une cassure soutenue indiquerait qu'une correction plus profonde à moyen terme est en cours, probablement de retour vers 0.7.
En Asie, Nikkei a clôturé en baisse de -0.98 %. Hong Kong HSI est en hausse de 0.31%. Chine Shanghai SSE est en baisse de -0.60%. Singapore Strait Times est en hausse de 0.41%. Le rendement du JGB japonais à 10 ans est en hausse de 0.0083 à 0.023. Du jour au lendemain, le DOW a augmenté de 0.15%. Le S&P 500 a chuté de -0.33%. Le NASDAQ a chuté de -0.70%. Le rendement à 10 ans a chuté de -0.059 à 1.297, repassant sous la poignée de 1.3.
La BoJ tient bon et améliore ses prévisions d'inflation
La BoJ a maintenu sa politique monétaire inchangée aujourd'hui. Dans le cadre de contrôle de la courbe des taux, le taux d'intérêt à court terme est maintenu à -0.1 %. L'objectif de rendement du JGB à 10 ans est maintenu autour de 0%, sans plafond d'achats de JGB. La décision a été prise par 8 voix contre 1, Goushi Kataoka étant à nouveau dissident, poussant à un renforcement supplémentaire de la facilité monétaire, en abaissant les taux d'intérêt à court et à long terme. La BoJ continuera également à acheter des ETF et des J-REITS avec une limite supérieure de JPY 12T et JPY 180B respectivement.
Dans les nouvelles prévisions économiques, la BoJ :
- Baisse de la croissance du PIB pour l'exercice 2021 à 3.8% (contre 4.0% en avril)
- Augmentation de la croissance du PIB pour l'exercice 2022 à 2.7 % (au lieu de 2.4 %).
- Maintien de la croissance du PIB pour l'exercice 2023 à 1.3 % (inchangé).
- Amélioration de l'indice de base de l'IPC pour l'exercice 2021 à 0.6 % (au lieu de 0.1 %).
- Amélioration de l'indice de base de l'IPC pour l'exercice 2022 à 0.9 % (au lieu de 0.8 %).
- Maintien de l'IPC de base pour l'exercice 2023 à 1.0 % (inchangé).
L'IPC néo-zélandais a augmenté de 1.3% en glissement trimestriel et de 3.3% en glissement annuel au deuxième trimestre, la spéculation sur la hausse de la RBNZ s'intensifie
L'IPC néo-zélandais a augmenté de 1.3% en glissement trimestriel au deuxième trimestre, bien au-dessus des attentes de 2% en glissement trimestriel. Pour les 0.7 mois. L'IPC s'est accéléré à 12 % en GA, contre 3.3 % en GA, bien au-dessus des attentes de 1.5 % en GA. Le taux annuel est le plus élevé depuis près d'une décennie. En outre, les chiffres étaient bien au-dessus des prévisions de la RBNZ d'une inflation de 2.8% en glissement annuel à 0.6% en glissement annuel.
Les spéculations sur une hausse précoce de la RBNZ se sont encore intensifiées après la publication. Westpac s'attend désormais à une hausse de l'OCR de 0.25% en août, avec une autre hausse lors des réunions d'octobre et de novembre. Les développements ont poussé l'AUD/NZD à travers le support de 1.0597 aujourd'hui pour reprendre la chute à court terme de 1.0944. Une baisse plus profonde pourrait être observée vers la partie inférieure de la fourchette à moyen terme à 1.0415.
La fabrication de la Nouvelle-Zélande BusinessNZ est passée à 60.7, face à des pénuries de main-d'œuvre et à des perturbations logistiques
La performance de la Nouvelle-Zélande BusinessNZ de l'indice manufacturier est passée de 58.6 à 60.7 en juin. En regardant quelques détails, la production a légèrement baissé de 64.8 à 64.5. L'emploi est passé de 52.0 à 56.5. Les nouvelles commandes ont légèrement augmenté de 63.5 à 63.6. Les stocks finis sont passés de 53.6 à 57.3. Les livraisons sont passées de 53.4 à 55.0.
Catherine Beard, directrice exécutive de la fabrication de BusinessNZ, a déclaré : « Malgré la reprise globale de l'activité, la proportion de commentaires négatifs (53.1 %) est restée supérieure aux commentaires positifs (46.8 %). De nombreux commentaires positifs ont souligné une demande accrue, mais cela est contrebalancé par d'importantes pénuries de main-d'œuvre et des perturbations logistiques auxquelles de nombreux fabricants sont désormais confrontés. »
Cap sur l’avenir
L'IPC final de la zone euro, la balance commerciale et la balance commerciale de l'Italie seront présentés lors de la session européenne. Plus tard dans la journée, le Canada publiera les mises en chantier, les achats de titres étrangers et les ventes totales. Les ventes au détail aux États-Unis seront le principal objectif, tandis que le sentiment et les stocks des entreprises de l'U du Michigan seront également présentés.
USD / CAD Perspectives Daily
Pivots quotidiens: (S1) 1.2527; (P) 1.2570; (R1) 1.2639; Plus…
La hausse de l'USD/CAD à partir de 1.2005 reprend en prenant 1.2589 aujourd'hui. Le biais intrajournalier est de retour à la hausse pour la résistance structurelle de 1.2653. Une cassure décisive là-bas confirmerait un renversement haussier plus important et ciblerait ensuite le niveau de Fibonacci de 1.3022. A la baisse, une cassure du support de 1.2423 est nécessaire pour indiquer un sommet à court terme. Sinon, les perspectives resteront légèrement haussières en cas de recul.
Dans l'ensemble, la chute de 1.4667 est considérée comme la troisième étape de la configuration corrective à partir de 1.4689 (plus haut de 2016). Il pourrait s'être achevé après avoir atteint 1.2061 (plus bas de 2017) et un retracement de 50 % de 0.9406 à 1.4689 à 1.2048. Une cassure soutenue du retracement de 38.2% de 1.4667 à 1.2005 à 1.3022 ouvrira la voie à un retracement de 61.8% à 1.3650. Dans l'ensemble, les perspectives à moyen terme restent au pire neutres avec la zone de support 1.2048/61 intacte.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:30 | NZD | Indice manufacturier BusinessNZ | 60.7 | 58.6 | ||
| 22:45 | NZD | IPC Q / Q Q2 | 1.30 % | 0.70 % | 0.80 % | |
| 3:00 | JPY | Décision de la BoJ sur les taux d'intérêt | -0.10% | -0.10% | -0.10% | |
| 8:00 | EUR | Balance commerciale de l'Italie (EUR) mai | 5.87B | |||
| 9:00 | EUR | Balance commerciale de la zone euro (EUR) mai | 8.2B | 9.4B | ||
| 9:00 | EUR | IPC de la zone euro M / M juin F | 0.30 % | 0.30 % | ||
| 9:00 | EUR | IPC de la zone euro Y / Y Jun F | 1.90 % | 1.90 % | ||
| 9:00 | EUR | IPC de la zone euro Core M / M Jun F | 0.30 % | 0.30 % | ||
| 9:00 | EUR | IPC Core de la zone euro Y / Y Jun F | 0.90 % | 0.90 % | ||
| 12:15 | CAD | Les mises en chantier d'habitations Jun | 270.0K | 275.9K | ||
| 12:30 | CAD | Achats de titres étrangers (CAD) mai | 9.95B | |||
| 12:30 | CAD | Ventes en gros M / M mai | -0.90% | 0.40 % | ||
| 12:30 | USD | Ventes au détail M / M Jun | -0.60% | -1.30% | ||
| 12:30 | USD | Ventes au détail hors Autos M / M juin | 0.40 % | -0.70% | ||
| 14:00 | USD | Indice du sentiment des consommateurs du Michigan, juillet P | 86.5 | 85.5 | ||
| 14:00 | USD | Inventaires commerciaux mai | 0.40 % | -0.20% |




 Signal2forex.com - Meilleurs robots et signaux Forex


