
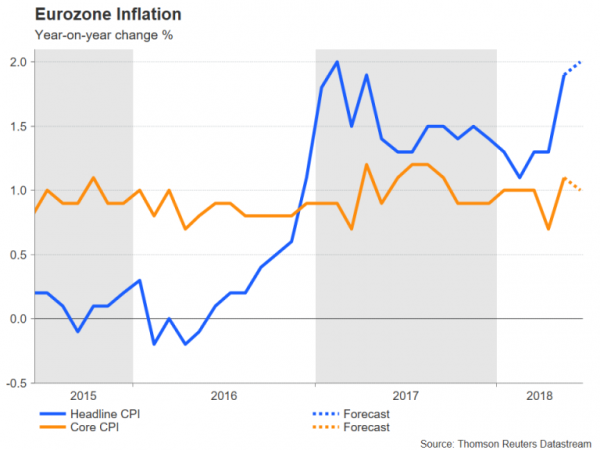
Les données sur l'inflation seront observées dans la zone euro et aux États-Unis alors que les deux pays progressent vers leurs objectifs de prix. Les chiffres du PIB seront également mis en évidence lorsque les estimations définitives seront publiées aux États-Unis et au Royaume-Uni, tandis que le Canada publiera des chiffres de croissance mensuels. L'activité des banques centrales proviendra de la Banque de réserve de Nouvelle-Zélande, tandis qu'un sommet de l'UE fera assurément les gros titres des dirigeants européens pour discuter du Brexit.
L'IPC de la zone euro atteint 2%
Alors que la Banque centrale européenne se lance dans un plan de sortie de son programme d'achat d'obligations, les investisseurs ont choisi de fixer leur attention sur la trajectoire de la BCE. Avec le moment d'une hausse des taux repoussée jusqu'à la fin de l'été 2019, l'euro a été ramené au plus bas de 11 mois. Cependant, les lectures éclair de l'IPC attendues vendredi devraient nous rappeler à quel point la zone euro s'est remise de son territoire déflationniste. L'estimation préliminaire de vendredi devrait montrer que l'inflation globale a atteint 2% sur une base annuelle en juin. Mais avec une inflation sous-jacente qui devrait revenir à 1% à partir de 1.1%, les anticipations de hausse des taux ne devraient pas bouger.
Selon d'autres données sur la zone euro, l'indice du climat des affaires allemand Ifo sera surveillé lundi, tandis que l'indicateur du sentiment économique de la Commission européenne attirera des intérêts jeudi.
RBNZ pour maintenir les taux
La semaine n'a pas été bonne pour les dollars australiens, néo-zélandais et canadiens liés aux matières premières. La hausse des risques et les craintes liées à une éventuelle guerre commerciale ont fait baisser l'aussie et le loonie à un plus bas d'un an, alors que le kiwi a touché des creux de mois 6. Les traders australiens ne devraient pas placer leurs paris sur des données économiques bien que la seule publication d'importance sera les chiffres de vendredi sur les prêts du secteur privé. Le huard a de meilleures chances de bénéficier d'un coup de pouce à mesure que le chiffre mensuel de la croissance du PIB est publié vendredi. Une lecture forte pourrait aider à sortir le huard de son marasme.
Le plus grand risque, toutefois, concerne le kiwi, la RBNZ annonçant sa dernière décision de politique monétaire jeudi. Suite aux données du PIB de cette semaine qui montrent que le taux de croissance trimestriel de la Nouvelle-Zélande a ralenti à 0.5% au cours des trois mois à mars (le plus faible depuis le quatrième trimestre de 2016), la RBNZ devrait rester neutre et garder ses options ouvertes pour une hausse ou une hausse de taux comme c'est le prochain mouvement. Cependant, tout changement dans la formulation de la déclaration de la Banque qui suggère que les décideurs sont de plus en plus préoccupés par les perspectives de croissance pourrait entraîner des pertes encore plus importantes pour le kiwi. En prévision de la décision de la RBNZ, les chiffres du mois de mai seront examinés mercredi.
Semaine chargée pour les données japonaises
Le yen japonais a connu une bonne semaine, l'aversion accrue pour le risque ayant maintenu la demande en monnaie refuge. Les indicateurs économiques seront largement disponibles la semaine prochaine mais ne devraient pas avoir d'impact majeur sur le yen. Les ventes au détail ont grimpé en premier jeudi, le reste étant dû vendredi, y compris le taux de chômage et la lecture préliminaire de la production industrielle pour le mois de mai. Un ensemble de données positives rassurerait les investisseurs que l'économie japonaise rebondit au deuxième trimestre.
Mais un plus grand risque pour les cross de yen sera le résumé des opinions de lundi par la Banque du Japon. Le résumé de la réunion de politique de juin de la BoJ sera regardé pour un aperçu de la pensée des décideurs politiques. Cependant, comme le conseil comprend maintenant entièrement des colombes et une ultra-colombe, il est peu probable qu'il y ait de nouvelles divergences de vues.
Le rebond de la livre risque de ne pas avoir d'accord au sommet de l'UE
Le calendrier britannique sera relativement léger au cours des sept prochains jours, le seul point culminant étant les estimations finales de la croissance du PIB au premier trimestre de vendredi. La croissance devrait rester non révisée à 0.1% en glissement trimestriel. Les chiffres trimestriels sur l'investissement des entreprises et le solde du compte courant seront publiés en même temps que le chiffre du PIB. L'investissement au Royaume-Uni a diminué de 0.2% selon l'estimation précédente. Une révision à la baisse ajouterait aux inquiétudes concernant l'incertitude du Brexit pesant sur les dépenses des entreprises.
Le principal objectif de la semaine prochaine sera le sommet européen de juin 28-29. En l'absence d'accord sur la question frontalière avec l'Irlande du Nord et le gouvernement britannique reportant la publication de son projet Brexit après le sommet, il est peu probable que les dirigeants européens parviennent à s'entendre sur les relations commerciales post-Brexit avec le Royaume-Uni. Mais avec un accord qui ne semble pas très probable la semaine prochaine, les investisseurs évalueront le ton du sommet. Une impasse dans les pourparlers pourrait réduire le rebond de la livre sterling cette semaine suite à la dissension surprise de 6-3 lors du vote du MPC lors de la réunion politique de la BoE. D'un autre côté, certains progrès dans les domaines clés du sommet pourraient aider la livre à étendre considérablement ses gains.
L'inflation US PCE à venir
Ce sera une semaine bien remplie en termes de données pour les États-Unis, la plus importante étant les dépenses de consommation personnelle (rapport) dues à la fin de la semaine. Avant cela, cependant, le nombre de logements dominera, à commencer par les ventes de maisons neuves pour mai lundi et l'indice des prix des maisons urbaines S & P / Case-Shiller 20 pour avril mardi. Mardi également, l'indice de confiance des consommateurs du Conference Board. La jauge étroitement surveillée devrait rester inchangée à 128.0 en juin. Mercredi, les principales données porteront sur les ventes de logements en attente, la publication anticipée de la balance commerciale des biens et les commandes de biens durables, le tout pour mai. Les commandes de biens durables - un bon indicateur des dépenses des entreprises - devraient augmenter de 0.2% en glissement mensuel en mai, se remettant légèrement de la baisse de 1.6% observée en avril. Cependant, toute faiblesse inattendue des données pourrait susciter des inquiétudes quant au fait que les tensions commerciales croissantes commencent à peser sur l'activité commerciale. Jeudi, aucune révision n'est attendue de l'impression finale de la croissance du PIB du premier trimestre, qui s'établissait à 2.2% dans l'estimation précédente.
Enfin, vendredi, le PMI de Chigaco pour juin et les chiffres des revenus personnels et des dépenses vont compléter la semaine. Le revenu personnel devrait s'accélérer légèrement à 0.4% m / m en mai, tandis que la consommation devrait modérer de 0.6% à 0.4% m / m au cours de la même période. L'indice des prix PCE, qui est la mesure d'inflation préférée de la Fed, sera également à l'honneur. L'indice de base des prix des PCE, qui exclut les produits alimentaires et énergétiques, devrait être plus élevé que 1.9% en glissement annuel en mai. Un nombre plus élevé que prévu renforcerait l'opinion selon laquelle la Fed relèvera son taux de référence deux fois de plus cette année, ce qui pourrait porter le dollar américain à de nouveaux sommets, après avoir atteint un sommet de 11 cette semaine.




 Signal2forex.com - Meilleurs robots et signaux Forex


