
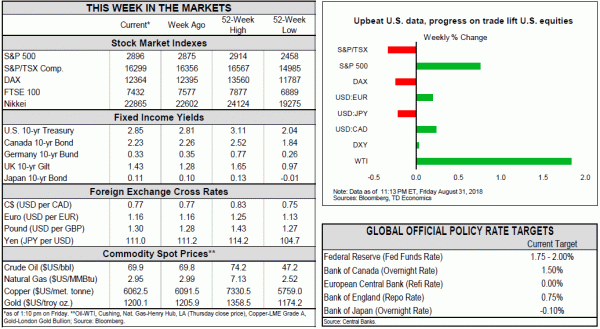
अमेरिका हाइलाइट्स
- बाज़ारों ने इस घटनाक्रम पर सकारात्मक प्रतिक्रिया व्यक्त की कि अमेरिका और मेक्सिको एक व्यापार समझौते पर पहुँच गए हैं। कनाडा की स्थिति सहित विवरण को अभी भी अंतिम रूप दिया जाना बाकी है। एक संशोधित, त्रिपक्षीय समझौता आज हासिल होने की संभावना नहीं दिख रही है।
- इस सप्ताह डेटा मोटे तौर पर सकारात्मक था। दूसरी तिमाही के सकल घरेलू उत्पाद को थोड़ा संशोधित किया गया, और कर-पश्चात निगम। मुनाफ़ा 2012 के बाद से उच्चतम वर्ष-दर-वर्ष गति तक बढ़ गया। वास्तविक खर्च में जुलाई में 0.2% की वृद्धि तीसरी तिमाही की खपत के लिए एक अच्छी शुरुआत का प्रतीक है।
- जुलाई में कोर पीसीई में साल-दर-साल 2% की बढ़ोतरी हुई। मार्च के बाद से लक्ष्य पर या उसके निकट स्थिर मुद्रास्फीति, फेड को प्रोत्साहन में क्रमिक कटौती जारी रखने की गुंजाइश देती है। फेड की अगली बढ़ोतरी सितंबर में आने की उम्मीद है।
कनाडाई हाइलाइट्स
- अमेरिका और मैक्सिको एक नए व्यापार समझौते पर पहुंचे, जिसमें कनाडा को सप्ताह के अंत तक समझौते में शामिल होने के लिए कहा गया। यूएस-मेक्सिको समझौते में कनाडा के लिए फायदे और नुकसान दोनों शामिल हैं।
- संघीय अपील न्यायालय ने ट्रांस माउंटेन पाइपलाइन की मंजूरी के खिलाफ फैसला सुनाया - जो तेल उत्पादकों के लिए एक नकारात्मक परिणाम था। हालाँकि, इस परियोजना के लिए अभी भी एक रास्ता हो सकता है, क्योंकि संघीय सरकार इसे पूरा करने के लिए प्रतिबद्ध है।
- दूसरी तिमाही की जीडीपी बैंक ऑफ कनाडा की उम्मीदों पर लगभग धमाकेदार रही, हालांकि जून में सुस्त गतिविधि तीसरी तिमाही के विकास में मंदी की ओर इशारा करती है।
अमेरिका-मेक्सिको व्यापार समझौते का इस सप्ताह बाजारों ने स्वागत किया। सकारात्मक डेटा प्रवाह के साथ, अमेरिकी शेयरों ने मध्य सप्ताह में और बढ़त हासिल की। समझौते में ऑटो के लिए संवर्धित मूल नियम, मजबूत बौद्धिक संपदा सुरक्षा और श्रम और पर्यावरण के लिए बढ़ी हुई सुरक्षा शामिल थी। कनाडा की स्थिति सहित विवरण को अभी भी अंतिम रूप दिया जाना बाकी है। त्रिपक्षीय समझौते के लिए आज की समय सीमा असंभव लगती है। एक अद्यतन नाफ्टा समझौता अमेरिका को चीन के साथ अपने व्यापार विवाद को सुलझाने पर ध्यान केंद्रित करने की अनुमति देगा। समाचार रिपोर्टों में अनुमान लगाया गया है कि राष्ट्रपति ट्रम्प अगले सप्ताह 200 अरब डॉलर के अतिरिक्त चीनी आयात पर टैरिफ लगाएंगे, जिससे सप्ताह के अंत तक इक्विटी लाभ को कम करने में मदद मिलेगी।
व्यापार की बदलती सुर्खियों को देखते हुए, डेटा के मोर्चे पर समझने के लिए बहुत कुछ था। लंबित गृह बिक्री के अलावा, जो जुलाई में लगातार 7वें महीने कम हुई और इस तथ्य को रेखांकित किया कि आवास एक गंभीर समस्या बनी हुई है, डेटा मोटे तौर पर सकारात्मक था। दूसरी तिमाही की जीडीपी को थोड़ा सा संशोधित कर 4.2% कर दिया गया, जो कि मामूली गिरावट की उम्मीदों को मात देता है। उसी दिन जारी कॉर्पोरेट लाभ डेटा ने उत्साहवर्धक स्वर जोड़ा। कॉरपोरेट करों में एक साल पहले की तुलना में 33% की गिरावट आई है, जिससे कर-पश्चात मुनाफ़ा दूसरी तिमाही में 16% बढ़ गया है - जो 2 के बाद से सबसे अच्छा वर्ष-वर्ष लाभ है। कर कटौती वास्तव में फल दे रही है, और वे घरों की तुलना में व्यवसायों के लिए कहीं अधिक फायदेमंद रहे हैं ( चार्ट 2012).
जुलाई के लिए व्यक्तिगत आय और खर्च के आंकड़े भी सकारात्मक साबित हुए। नाममात्र आय (+0.3% m/m) और व्यय (+0.4%) में ठोस लाभ दर्ज किया गया जो पिछले महीनों के अनुरूप था। मुद्रास्फीति-समायोजित आधार पर, खर्च में 0.2% प्रति माह की वृद्धि हुई, जिससे वास्तविक लाभ का सिलसिला पांच महीने तक बढ़ गया और तीसरी तिमाही की अच्छी शुरुआत हुई। पिछली तिमाही में खपत में 3.8% की बढ़ोतरी को दोहराना मुश्किल होगा। फिर भी, उत्साहित उपभोक्ता विश्वास, जो 18 साल के उच्चतम स्तर पर है, साथ ही निरंतर रोजगार लाभ और बढ़ती आय, शेष वर्ष के लिए 2½ से 3% रेंज में स्वस्थ उपभोक्ता खर्च वृद्धि की ओर इशारा करते हैं।
कीमतों के मामले में, फेड के मुद्रास्फीति के पसंदीदा उपाय को लक्ष्य पर बनाए रखना उत्साहजनक था। जुलाई में कोर पीसीई में 2% की वृद्धि हुई, और मार्च के बाद से यह 1.9% से 2% के बीच रही है (चार्ट 2)। मुद्रास्फीति न बहुत गर्म है, न बहुत ठंडी - यह बिल्कुल सही है। इससे फेड को प्रोत्साहन में क्रमिक कटौती जारी रखने की अनुमति मिलनी चाहिए। इस प्रकार, लगभग निश्चित रूप से सितंबर में बढ़ोतरी के बाद दिसंबर में एक और बढ़ोतरी होने की संभावना है।
यद्यपि अमेरिकी अर्थव्यवस्था स्वर्णिम क्षण का अनुभव कर रही है, लेकिन उसके कई अंतरराष्ट्रीय समकक्षों के लिए ऐसा नहीं कहा जा सकता है। तुर्की और अर्जेंटीना में वित्तीय समस्याओं के कारण वहां के नीति निर्माता गिरती मुद्राओं और बढ़ती मुद्रास्फीति से जूझ रहे हैं। अर्जेंटीना के केंद्रीय बैंक ने इस सप्ताह अपनी नीति दर बढ़ाकर 60% कर दी - जो दुनिया में सबसे अधिक है। सभी ने बताया, हालांकि कुछ उभरते बाजारों में व्यापार नीति की अनिश्चितता और उथल-पुथल का प्रभाव अब तक सीमित है, फिर भी वे घरेलू और वैश्विक, आर्थिक दृष्टिकोण के लिए स्पष्ट नकारात्मक जोखिम बने हुए हैं।
व्यापार चर्चा और ट्रांस माउंटेन पाइपलाइन परियोजना को झटका इस सप्ताह सुर्खियों में रहा। सोमवार को अमेरिका और मैक्सिको के बीच नए व्यापार समझौते पर सहमति बनी। कनाडा के बाजारों ने लूनी के बढ़ने और टीएसएक्स में तेजी के साथ अनुकूल प्रतिक्रिया व्यक्त की, इसे नाफ्टा समाधान की दिशा में एक सकारात्मक कदम के रूप में देखा। समझौते के साथ ही कनाडा पर सप्ताह के अंत तक समझौते में शामिल होने का दबाव आ गया। ऐसा करने से निवर्तमान मैक्सिकन राष्ट्रपति नीटो को 1 दिसंबर को कार्यालय छोड़ने से पहले इस पर हस्ताक्षर करने की अनुमति मिल जाएगी। लेखन के समय तक, कोई नया समझौता नहीं हुआ है, हालांकि थोड़े समय में समझौता होने की संभावना बनी हुई है।
अमेरिका और मैक्सिको के बीच हुए समझौते में कनाडा के लिए उत्तरदायी कुछ बिंदु शामिल हैं। उदाहरण के लिए, यह ऑटोमोबाइल के लिए क्षेत्रीय सामग्री आवश्यकताओं को 75% (62.5% से) तक बढ़ाता है। कनाडाई वाहन निर्माताओं को इस बाधा को दूर करने में सक्षम होना चाहिए। कनाडा की पूर्व मांगों के अनुरूप, अमेरिका ने भी सनसेट क्लॉज पर अपना रुख नरम कर दिया, नए समझौते की प्रभावी अवधि 16 साल थी। यह व्यवसायों के लिए उस 5-वर्षीय अवधि की तुलना में अधिक निश्चितता प्रदान करता है, जिस पर अमेरिका इस प्रक्रिया में पहले जोर दे रहा था। एक प्रमुख बिंदु जिसे अभी तक स्पष्ट नहीं किया गया है वह कनाडा के ऑटो निर्यात पर अमेरिका द्वारा कोटा लगाने की संभावना से संबंधित है, जैसा कि उन्होंने कथित तौर पर मेक्सिको के साथ बातचीत की है। ऐसा परिणाम कनाडा के ऑटो उद्योग के लिए नकारात्मक होगा।
बाद में सप्ताह में, खबर आई कि संघीय अपील न्यायालय ने ट्रांस माउंटेन पाइपलाइन की कैबिनेट मंजूरी को रद्द कर दिया। यह तेल उत्पादकों के लिए एक नकारात्मक विकास है, क्योंकि पाइपलाइन ने निर्यात बाजारों में विविधता लाने और बहुत जरूरी पाइपलाइन क्षमता जोड़ने का मौका दिया है। हालाँकि, आशा की एक किरण है, क्योंकि संघीय सरकार इस परियोजना के लिए प्रतिबद्ध है। इस प्रकार, अभी भी पूरा होने का रास्ता हो सकता है, भले ही इसमें काफी देरी हो।
इसके अलावा दूसरी तिमाही की जीडीपी रिपोर्ट भी सुर्खियों में रही। दूसरी तिमाही में अर्थव्यवस्था उपरोक्त प्रवृत्ति 2.9% (वार्षिक) की गति से बढ़ी - जो कि बैंक ऑफ कनाडा के नवीनतम पूर्वानुमान के लगभग बराबर है। विकास व्यापक-आधारित था, जिसमें कई व्यय श्रेणियां शीर्षक में सकारात्मक योगदान दे रही थीं (चार्ट 1)। हालाँकि, व्यापारिक निवेश छह तिमाहियों में सबसे धीमी गति से बढ़ा, जो निश्चित रूप से हैरानी पैदा करने वाला है। मासिक डेटा भी कम उत्साहवर्धक नहीं था, जून में जीडीपी स्थिर रही, जिसका कारण सेवा क्षेत्र में मामूली बढ़त थी, जो माल उत्पादन में गिरावट से संतुलित थी (चार्ट 2)। यह तीसरी तिमाही के लिए नरम रुख प्रदान करता है, जो हमारे मजबूत, लेकिन धीमी वृद्धि के पूर्वानुमान के अनुरूप है।
इस सप्ताह की घटनाओं ने कम से कम अल्पावधि में, बैंक ऑफ कनाडा के लिए डायल को स्थानांतरित करने के लिए बहुत कम काम किया है। हालाँकि व्यापार के मोर्चे पर अब तक विकास उत्साहजनक रहा है, लेकिन अभी भी बहुत कुछ बातचीत बाकी है। इसके अलावा, दूसरी तिमाही की जीडीपी रिपोर्ट ठोस होते हुए भी वैसी ही आई जैसी बैंक को उम्मीद थी। हमारा मानना है कि अगली बढ़ोतरी का सबसे संभावित समय अक्टूबर है। बाजार सहमत दिख रहे हैं, आज सुबह तक संभावना 2% से अधिक है।
अमेरिकी रोजगार - अगस्त
रिलीज दिनांक: सितंबर 7
पिछला: 157k, बेरोजगारी दर: 3.9%
टीडी पूर्वानुमान: 190k, बेरोजगारी दर: 3.8%,
आम सहमति: 194k, बेरोजगारी दर: 3.8%
हमें उम्मीद है कि सेवाओं में पूर्व नरमी समाप्त होने पर अगस्त में वेतन भुगतान में 190 की बढ़ोतरी होगी। आईएसएम नौकरियों के संकेतकों के अनुरूप, माल-उत्पादक नौकरियों में मजबूती के आधार पर ठोस विकास जारी रहना चाहिए। हालाँकि, अगस्त का वेतन ADP के साथ-साथ आम सहमति के पूर्वानुमानों से भी कमतर प्रदर्शन करता है, इसलिए हम मजबूत +200k प्रिंट के पक्ष में हैं। पेरोल (221 हजार 6 मिलियन औसत) में ठोस रुझान के आधार पर, हम उम्मीद करते हैं कि बेरोजगारी दर 3.8% के पिछले निचले स्तर पर वापस आ जाएगी। वेतन के मामले में, हमें उम्मीद है कि औसत प्रति घंटा आय 0.2% प्रति माह बढ़ेगी, जिससे वर्ष दर वर्ष की गति 2.7% रहेगी। संदर्भ सप्ताह (महीने की 12 तारीख रविवार को पड़ने के साथ) एक कमजोर एम/एम बिंदु दर्शाता है, हालांकि एक व्यापक फैलाव (-0.1% से 0.4%) भी है। यह देखते हुए कि जुलाई से पहले की वृद्धि अपेक्षाकृत मजबूत (0.3%) थी, हम अगस्त में अपेक्षाकृत मामूली वृद्धि के पक्षधर हैं।
बैंक ऑफ कनाडा दर निर्णय
रिलीज दिनांक: सितंबर 5
पिछला: 1.50%
टीडी पूर्वानुमान: 1.50%
आम सहमति: 1.50%
हम उम्मीद करते हैं कि बैंक ऑफ कनाडा अपनी सितंबर की बैठक में नीतिगत दरों को अपरिवर्तित रखेगा। हालाँकि बैंक निस्संदेह डेटा निर्भरता पर भारी ध्यान देने के साथ क्रमिक सामान्यीकरण पथ पर जोर देना जारी रखेगा, हमें उम्मीद है कि बैंक पिछले छह सप्ताह के आर्थिक आंकड़ों से प्रोत्साहित होगा। विशेष रूप से, आवास बाजार ने थोड़ी सी स्थिरता प्राप्त कर ली है, जबकि पोलोज़ ने लगातार कहा है कि बैंक टैरिफ लागू होने पर ही उन्हें अपने पूर्वानुमान में शामिल करेगा। नतीजतन, हम उम्मीद करते हैं कि विज्ञप्ति में अपेक्षाकृत आशावादी स्वर होगा। दूसरी तिमाही की जीडीपी पर आम सहमति से थोड़ा नीचे रहने के बाद सितंबर में दरों में बढ़ोतरी की शेष उम्मीदें लगभग पूरी तरह से गायब हो गईं, लेकिन बाजार अभी भी अक्टूबर में सख्ती के आसपास मजबूती से टिके हुए हैं। हमें उम्मीद है कि सितंबर विज्ञप्ति प्रभावी ढंग से (हालांकि स्पष्ट रूप से नहीं) बाजार की उम्मीदों की पुष्टि करेगी।
अंतर्राष्ट्रीय पण्य व्यापार - जुलाई
रिलीज दिनांक: सितंबर 5
पिछला: - $ 0.63bn
टीडी पूर्वानुमान: - $ 1.0bn
आम सहमति: - $ 1.0bn
अनुमान है कि जुलाई में अंतरराष्ट्रीय व्यापारिक व्यापार घाटा बढ़कर 1.0 अरब डॉलर हो जाएगा, जो आयात में उछाल के कारण पिछले महीनों की कुछ कमी को दर्शाता है। निर्यात में थोड़ा बदलाव दिखना चाहिए क्योंकि तेल रेत में शटडाउन के कारण कच्चे तेल के शिपमेंट में कमी आई है, जो मजबूत गैर-ऊर्जा निर्यात की भरपाई करती है। मोटर वाहन गैर-ऊर्जा घटक के लिए मुख्य चालक हैं, जैसा कि अमेरिकी आयात में बढ़ोतरी से पता चलता है। समीकरण के दूसरी ओर, स्टील, एल्युमीनियम और उपभोक्ता वस्तुओं की एक विस्तृत श्रृंखला पर प्रतिशोधात्मक टैरिफ से आयात में कमी आएगी, जिसके परिणामस्वरूप महीने के लिए केवल मामूली वृद्धि होगी।
कनाडाई रोजगार - अगस्त
रिलीज दिनांक: सितंबर 7
पिछला: 54.1k, बेरोजगारी दर: 5.8%
टीडी पूर्वानुमान: 0k, बेरोजगारी दर: 5.9%
आम सहमति: 0k, बेरोजगारी दर: 5.9%
टीडी को उम्मीद है कि सार्वजनिक क्षेत्र में गिरावट के कारण अगस्त में रोजगार अपरिवर्तित रहेगा। सार्वजनिक क्षेत्र ने पिछले महीने सृजित कुल 50 हजार नौकरियों में से 54 हजार का योगदान दिया, और क्षेत्रीय एकाग्रता (लगभग सभी ओन्टारियो में स्थित थीं) एक बार की उपस्थिति का सुझाव देती है जो कम हो जाएगी। सार्वजनिक क्षेत्र की कमजोरी संभवतः शिक्षा और स्वास्थ्य देखभाल के माध्यम से उद्योग के टूटने में दिखाई देगी, जिसने रिकॉर्ड पर भर्ती की सबसे मजबूत गति के लिए जुलाई में 67k श्रमिकों को जोड़ा। जुलाई में विनिर्माण और निर्माण क्षेत्र में संयुक्त रूप से 30 हजार नौकरियाँ खत्म होने के बाद माल क्षेत्र में उछाल से निजी रोजगार को लाभ होना चाहिए। हमारा पूर्वानुमान बेरोजगारी दर के 5.9% तक बढ़ने के अनुरूप है, जबकि स्थायी श्रमिकों के लिए वेतन वृद्धि आधार-प्रभाव पर 2.9% वर्ष/वर्ष तक कम होनी चाहिए।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


