
अमेरिकी समीक्षा
सितंबर में मुद्रास्फीति ने फेड को पटरी पर रखा
- यद्यपि सितम्बर माह के ताजा मुद्रास्फीति के आंकड़े कमोबेश हमारी अपेक्षा के अनुरूप ही आए हैं, फिर भी तेल की ऊंची कीमतों और हाल ही में लागू किए गए टैरिफों के कारण हमें मुद्रास्फीति के बारे में अपना दृष्टिकोण बढ़ाना पड़ा है।
- कीमतों में एक बार के ऊपर की ओर बदलाव से उत्पन्न वृद्धि की प्रकृति के कारण, हम अभी भी फेड को Q3-2019 तक हर तिमाही में एक बार दरें बढ़ाने के ट्रैक पर देखते हैं।
- उत्पादक कीमतों में 0.2% की वृद्धि हुई, जबकि उपभोक्ता कीमतों में मामूली 0.1% की वृद्धि हुई। पेट्रोलियम कीमतों में उछाल के कारण सितंबर में आयात कीमतों में 0.5% की वृद्धि हुई।
सितंबर में मुद्रास्फीति ने फेड को पटरी पर रखा
आर्थिक आंकड़ों के लिहाज से यह एक शांत सप्ताह था, लेकिन हमें तीन मुद्रास्फीति उपायों, उत्पादक मूल्य सूचकांक (पीपीआई), उपभोक्ता मूल्य सूचकांक (सीपीआई) और आयात मूल्य सूचकांक के लिए सितंबर के ताज़ा आंकड़े मिले। जबकि अधिकांश डेटा कमोबेश हमारी उम्मीद के मुताबिक ही आए, उच्च तेल की कीमतों और हाल ही में लागू किए गए टैरिफ ने हमें मुद्रास्फीति के लिए अपने दृष्टिकोण को बढ़ाने के लिए मजबूर किया है। वृद्धि की प्रकृति के कारण, हम अभी भी फेड को 2019 की तीसरी तिमाही तक हर तिमाही में एक बार दरें बढ़ाने के लिए ट्रैक पर देखते हैं।
सितंबर में उत्पादक कीमतों में 0.2% की वृद्धि हुई, लेकिन साल-दर-साल आधार पर यह 2.6% तक कम हो गई (शीर्ष चार्ट)। इस वृद्धि का मुख्य कारण सेवाओं में वृद्धि थी, जो महीने भर में 0.3% बढ़ी, जबकि परिवहन और गोदाम की कीमतों में 1.8% की भारी वृद्धि हुई। इसके कारण कोर मुद्रास्फीति का हमारा पसंदीदा उपाय, जिसमें खाद्य, ऊर्जा और व्यापार सेवाएँ शामिल नहीं हैं, अपेक्षा से अधिक 0.4% बढ़ गया। हालाँकि, पिछले 12 महीनों में, "कोर-कोर" 2.9% पर रहा। इनपुट कीमतों के अंतिम कीमतों से आगे रहने के साथ, उपभोक्ता मूल्य मुद्रास्फीति में धीरे-धीरे वृद्धि जारी रहने की संभावना है।
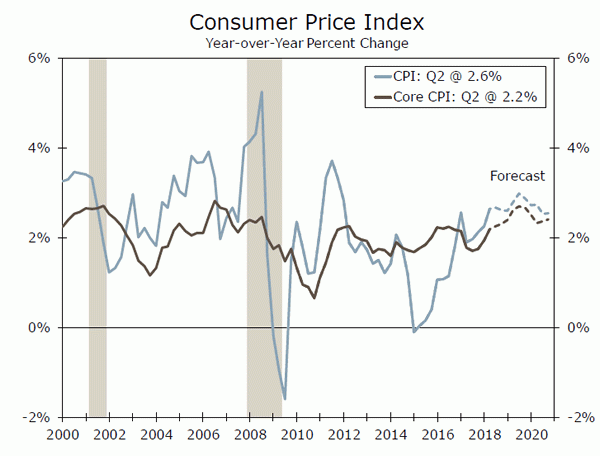
उपभोक्ता मोर्चे पर, कीमतें अपेक्षा से थोड़ी कम रहीं, हेडलाइन और कोर CPI माप दोनों के लिए 0.1% की वृद्धि हुई। ऊर्जा में 0.5% की गिरावट ने हेडलाइन मुद्रास्फीति को कम रखा, जबकि कोर कीमतों में इसी तरह की मामूली वृद्धि को कोर वस्तुओं में 0.3% की गिरावट से जोड़ा जा सकता है। यहाँ कमजोरी मुख्य रूप से प्रयुक्त ऑटो कीमतों में 3.0% की कमी के कारण थी। लेकिन, हम उम्मीद नहीं करते कि यह कमजोरी बनी रहेगी क्योंकि मैनहेम प्रयुक्त कार सूचकांक हाल के महीनों में बढ़ा है, और हाल ही में आए तूफानों से प्रतिस्थापन मांग में तेजी आएगी। हालांकि, कोर सेवाएँ मजबूत रहीं, महीने भर में 0.2% की वृद्धि हुई। जबकि कोर मुद्रास्फीति साल-दर-साल आधार पर 2.2% पर रही, हेडलाइन CPI में 2.3% की वृद्धि हुई, जो पिछले कुछ महीनों को देखते हुए अधिक मामूली रीडिंग है, लेकिन पिछले दो वर्षों (मध्य चार्ट) की औसत दर के अनुरूप है।
सितंबर में आयात की कीमतों में 0.5% की वृद्धि हुई। हालांकि, तेल और खाद्य पदार्थों की बढ़ती कीमतें इस वृद्धि के पीछे थीं, क्योंकि ईंधन को छोड़कर, कीमतें स्थिर थीं और खाद्य और ईंधन दोनों को छोड़कर, कीमतें 0.1% कम थीं। पिछले 12 महीनों में, आयात की कीमतें 3.5% (नीचे चार्ट) बढ़ी थीं।
सितंबर के लिए मिश्रित मुद्रास्फीति के आंकड़ों के बावजूद, तेल की ऊंची कीमतों और हाल ही में लागू किए गए टैरिफ के प्रभावों के कारण हमें आने वाले महीनों में मुद्रास्फीति के मजबूत होने की उम्मीद है। हमने अपने मुद्रास्फीति पूर्वानुमान को ऊपर की ओर संशोधित किया है, और उम्मीद है कि सीपीआई चौथी तिमाही में 2.6% तक बढ़ जाएगा, 4 में 2.8% तक चढ़ने से पहले (पृष्ठ 2019 पर चार्ट)।
आपूर्ति और परिवहन बाधाओं के कारण तेल की कीमतें इस साल के बाकी समय और अगले साल की तुलना में पहले से अधिक रहने की संभावना है। हालांकि, टैरिफ के शुरुआती दौर के विपरीत, जो मुख्य रूप से मध्यवर्ती उत्पादों पर केंद्रित थे, चीन से हाल ही में $200 बिलियन के आयात अब टैरिफ के अधीन हैं, जिसमें तैयार माल शामिल हैं। कई व्यवसायों के पास मूल्य अनुबंध होने के कारण, या कुछ के पास बढ़ी हुई लागतों का हिस्सा वहन करने की क्षमता होने के कारण, टैरिफ का प्रभाव संभवतः लंबा चलेगा।
ये गतिशीलता वर्ष के अंतिम महीनों में और 2019 के पहले कुछ महीनों में उपभोक्ता कीमतों को बढ़ाएगी। हालांकि, कीमतों में एक बार के ऊपर की ओर बदलाव से यह उछाल आया है, लेकिन हमारा अनुमान है कि फेड मुद्रास्फीति की वृद्धि पर विचार करेगा, जब तक कि मुद्रास्फीति की उम्मीदें अस्थिर न हो जाएं।
यूएस आउटलुक
खुदरा बिक्री • सोमवार
अगले सप्ताह की शुरुआत तीसरी तिमाही के अंतिम महीने में उपभोक्ता खर्च की मजबूती और स्थायित्व पर एक और नज़र डालने से होगी। अगस्त में खुदरा बिक्री में 3% की वृद्धि 0.1% की वृद्धि की उम्मीदों से कम रही, लेकिन पिछले महीनों में काफी वृद्धि हुई थी। ऐसा कहा जाता है कि, इस बात के स्पष्ट प्रमाण हैं कि अर्थव्यवस्था के ब्याज दर-संवेदनशील क्षेत्रों में ठंडक शुरू हो रही है; अगस्त में ऑटो बिक्री (खुदरा बिक्री का पाँचवाँ हिस्सा) में लगातार तीसरी मासिक गिरावट दर्ज की गई। लेकिन, अगस्त में खर्च की नौ श्रेणियों में अभी भी वृद्धि हुई है, केवल फर्नीचर, कपड़े और डिपार्टमेंट स्टोर में गिरावट आई है। तूफान फ्लोरेंस के बाद सितंबर में खर्च में संभावित वृद्धि भी हो सकती है।
शेष डेटा अभी भी सुझाव देता है कि उपभोक्ता खर्च तीसरी तिमाही में जीडीपी वृद्धि के रुझान से ऊपर रहने में सहायक होगा। उपभोक्ता विश्वास और छोटे व्यवसाय आशावाद सभी समय के उच्चतम स्तर से थोड़ा दूर है। ब्याज दरों में वृद्धि के साथ, उपभोक्ताओं को अभी भी खर्च करने के लिए वर्तमान से बेहतर समय नहीं दिखता है, और हमें उम्मीद है कि सितंबर में खुदरा बिक्री 3% बढ़ेगी।
पिछला: 0.1% वेल्स फ़ार्गो: 0.6% आम सहमति: 0.7% (महीना-ओवर-महीना)
औद्योगिक उत्पादन • मंगलवार
मंगलवार को ध्यान औद्योगिक क्षेत्र पर जाएगा, जहां अगस्त में उत्पादन में 0.4% की ठोस वृद्धि हुई थी। अधिक प्रभावशाली 4.9% की साल-दर-साल वृद्धि थी, जो 2010 के बाद से सबसे मजबूत गति को दर्शाती है। खनन - औद्योगिक उत्पादन का 14% - ने साल-दर-साल 14.1% की भारी वृद्धि देखी, क्योंकि ऊर्जा उत्पादन रिकॉर्ड ऊंचाई पर पहुंच गया है। विनिर्माण उत्पादन अधिक मामूली था, जो महीने में 0.2% बढ़ा। हालांकि, व्यावसायिक उपकरण उत्पादन 1.2% बढ़ा, जो वास्तविक उपकरण खर्च के लिए हमारी तीसरी तिमाही में लगभग 4% की गति से विस्तार करने की हमारी अपेक्षा के लिए अच्छा संकेत है। ISM विनिर्माण सर्वेक्षण आसमान छू रहा है, और क्षेत्रीय फेड सर्वेक्षणों ने भी निरंतर क्षेत्र की मजबूती की ओर इशारा किया है। हमें सोमवार को एम्पायर मैन्युफैक्चरिंग सर्वेक्षण से देश के औद्योगिक क्षेत्र के बारे में कुछ और जानकारी भी मिलेगी।
आगे बढ़ते हुए, हम उम्मीद करते हैं कि डॉलर का मूल्यवृद्धि, उच्च ब्याज दरें और व्यापार अनिश्चितता उपकरण खर्च पर दबाव डालेगी, जो आने वाली तिमाहियों में थोड़ा कम हो जाएगा।
पिछला: 0.4% वेल्स फ़ार्गो: 0.2% आम सहमति: 0.2% (महीना-ओवर-महीना)
आवास शुरू होता है • बुधवार
सप्ताह का समापन सुस्त हाउसिंग मार्केट के बारे में अधिक डेटा के साथ होता है, जिसमें बुधवार को हाउसिंग की शुरुआत और शुक्रवार को मौजूदा घरों की बिक्री शामिल है। अगस्त में शुरूआत महीने के मुकाबले 9.2% अधिक थी, लेकिन यह काफी हद तक अस्थिर मल्टीफैमिली श्रेणी में 29.3% की उछाल के कारण था। हालाँकि, इस शोर के पीछे शायद एक संकेत है - कि अपार्टमेंट बिल्डिंग में अंतर्निहित मजबूती वहनीयता और आपूर्ति संबंधी चिंताओं का परिणाम है, जो किराएदारों की खरीद करने की क्षमता को सीमित करती है। इसके अलावा, अगस्त में परमिट में 5.7% की गिरावट आई और अब यह शुरूआत से नीचे चल रही है। शुरूआत के आंकड़ों में यह कमजोरी होमबिल्डर सर्वेक्षणों से चल रही आशावादी रीडिंग के विपरीत है।
हम अभी भी उम्मीद करते हैं कि आने वाली तिमाहियों में घर निर्माण में सुधार होगा, लेकिन हमने अपने पूर्वानुमान में सुधार की डिग्री कम कर दी है। फिर भी, शेष गिरावट में शुरुआत में तेजी देखी जा सकती है। लकड़ी की कीमतें हाल के उच्च स्तर से काफी गिर गई हैं, और अधिकृत लेकिन अभी तक शुरू नहीं हुई इकाइयों की सूची में वृद्धि जारी है।
पिछला: 1,282K वेल्स फारगो: 1,221K आम सहमति: 1,210K
वैश्विक समीक्षा
अमेरिकी मजबूती के बावजूद वैश्विक विकास थोड़ा कमजोर
- अंतर्राष्ट्रीय आर्थिक आंकड़ों के लिए अपेक्षाकृत शांत सप्ताह में, अंतर्राष्ट्रीय मुद्रा कोष (आईएमएफ) ने अपना अर्धवार्षिक विश्व आर्थिक परिदृश्य जारी किया।
- आईएमएफ ने एक विषय पर ध्यान दिया है जिसे हमने अपनी कई हालिया रिपोर्टों में उजागर किया है: संयुक्त राज्य अमेरिका के मजबूत प्रदर्शन के बावजूद इस वर्ष वैश्विक विकास दर अपेक्षा से थोड़ी कम रही है।
- उत्साहजनक बात यह है कि हाल ही में यूनाइटेड किंगडम जैसी कुछ उन्नत अर्थव्यवस्थाओं से आर्थिक आंकड़े थोड़े बेहतर रहे हैं, जबकि उभरते बाजारों में परेशानियों के बावजूद कुछ उज्ज्वल क्षेत्र भी हैं, जैसे भारत में मजबूत विकास।
अमेरिकी मजबूती के बावजूद वैश्विक विकास थोड़ा कमजोर
अंतरराष्ट्रीय आर्थिक आंकड़ों के लिए अपेक्षाकृत शांत सप्ताह में, अंतर्राष्ट्रीय मुद्रा कोष (IMF) ने अपना द्विवार्षिक विश्व आर्थिक परिदृश्य जारी किया। IMF ने एक विषय पर ध्यान दिया जिसे हमने कई हालिया रिपोर्टों में उजागर किया है: संयुक्त राज्य अमेरिका के मजबूत प्रदर्शन के बावजूद इस साल वैश्विक विकास अपेक्षा से थोड़ा कम रहा है। अधिक विशेष रूप से, IMF ने अपने अप्रैल अनुमानों के सापेक्ष 0.2 और 2018 दोनों के लिए अपने वैश्विक वास्तविक सकल घरेलू उत्पाद विकास पूर्वानुमान को 2019 प्रतिशत अंक घटा दिया।
2017 में अधिकांश विकसित अर्थव्यवस्थाओं में समकालिक रूप से तेजी आई, लेकिन 2018 में इसमें बहुत अधिक भिन्नता देखी गई। इस वर्ष संयुक्त राज्य अमेरिका में आर्थिक वृद्धि में तेजी आई है, और IMF ने अप्रैल से अपने 2.9% अमेरिकी विकास अनुमान को अपरिवर्तित रखा है। हालांकि, इस वर्ष यूरो क्षेत्र के लिए विकास अनुमानों में 0.4 प्रतिशत अंकों की गिरावट आई है, जबकि प्रमुख देशों में व्यापक आधार पर कमजोरी देखी गई है। इसी तरह, इस वर्ष ब्रिटेन में आर्थिक वृद्धि ने निराश किया है, और IMF ने 1.4 के लिए अपने पूर्वानुमान को घटाकर केवल 2018% कर दिया है।
उत्साहजनक रूप से, यूनाइटेड किंगडम से आर्थिक डेटा हाल ही में थोड़ा मजबूत रहा है (मध्य चार्ट)। इस सप्ताह जारी किए गए डेटा से पता चला है कि अगस्त तक साल-दर-साल आधार पर विनिर्माण उत्पादन उम्मीद से थोड़ा मजबूत था, और इस सप्ताह जारी की गई मासिक जीडीपी श्रृंखला से पता चलता है कि यूके में Q3 जीडीपी वृद्धि लगभग 0.7 प्रतिशत (अनुक्रमिक और वार्षिक नहीं) के आसपास चल रही है। हालांकि मजबूत से बहुत दूर, यूके में विकास में स्थिरता उत्साहजनक है। मार्च 2019 ब्रेक्सिट की समय सीमा के साथ, यूके में स्थिर अगर मामूली वृद्धि एक ऐसी अर्थव्यवस्था से बेहतर है जो काफी अनिश्चितता के सामने धीमी होती जा रही है।
आईएमएफ ने विकासशील अर्थव्यवस्थाओं के लिए अपने विकास अनुमानों को 0.2 में 2018 प्रतिशत अंक और 0.4 में 2019 प्रतिशत अंक घटा दिया। आईएमएफ ने अपने संशोधनों के लिए कई कारकों का हवाला दिया, जैसे कि बढ़ती संरक्षणवादी व्यापार नीतियां, सख्त वित्तीय स्थितियां और उच्च तेल की कीमतें। हमने अन्य रिपोर्टों में उभरती बाजार अर्थव्यवस्थाओं के सामने आने वाली चुनौतियों पर प्रकाश डाला है, लेकिन हाल ही में एक उज्ज्वल बिंदु भारतीय अर्थव्यवस्था रही है।
भारत में वास्तविक जीडीपी लगातार चार तिमाहियों से बढ़ रही है, जो कि Q8.2-2 में साल-दर-साल 2018 प्रतिशत की मजबूत गति पर पहुंच गई है। भारतीय नीति निर्माताओं ने पिछले कुछ वर्षों में संरचनात्मक आर्थिक सुधारों की एक श्रृंखला शुरू की, जिसके कारण, आंशिक रूप से, नीचे दिए गए चार्ट में दिखाई गई वृद्धि में मंदी आई। हालाँकि, इन व्यवधानों से विकास में बाधा स्पष्ट रूप से कम हो रही है, और भारत की अनुकूल जनसांख्यिकी के साथ संयुक्त दीर्घकालिक लाभ निकट अवधि और संभावित विकास दोनों के लिए सकारात्मक दृष्टिकोण का सुझाव देते हैं।
ऐसा कहा जाता है कि भारतीय अर्थव्यवस्था अपनी चुनौतियों से रहित नहीं है। मजबूत विकास और बढ़ती वास्तविक ब्याज दरों के बावजूद, इस साल डॉलर के मुकाबले रुपये में गिरावट आई है। बजट घाटे की चिंता बनी हुई है, और वर्तमान में, उपभोक्ता मूल्य मुद्रास्फीति भारतीय रिजर्व बैंक के 4-6% के लक्ष्य बैंड से थोड़ी कम है। जबकि उच्च तेल की कीमतें उच्च मुद्रास्फीति के लिए उत्प्रेरक हो सकती हैं, यह बाहरी घाटे को भी खराब कर सकती है, क्योंकि भारत एक शुद्ध ऊर्जा आयातक है। ऊपर वर्णित अनुकूल परिस्थितियों के बावजूद, आईएमएफ ने उभरते बाजारों के सामने आने वाली व्यापक चुनौतियों के बीच भारतीय वास्तविक जीडीपी विकास के लिए अपने पूर्वानुमान को कम कर दिया।
वैश्विक आउटलुक
यूनाइटेड किंगडम सीपीआई • बुधवार
यूनाइटेड किंगडम में मुद्रास्फीति में कमी आ रही है क्योंकि पाउंड में भारी गिरावट के बाद कीमतों में वृद्धि की गति धीमी पड़ने लगी है। हालांकि, अगस्त के सीपीआई डेटा ने इस प्रवृत्ति को उलट दिया, क्योंकि हेडलाइन और कोर सीपीआई दोनों ब्लूमबर्ग सर्वसम्मति से बहुत मजबूत थे, जिसके कारण दाईं ओर चार्ट में तेजी देखी गई।
अधिकांश आर्थिक आंकड़ों की तरह, मुद्रास्फीति के आंकड़े महीने-दर-महीने आधार पर शोरगुल वाले हो सकते हैं। गिरावट की प्रवृत्ति की वापसी से बैंक ऑफ इंग्लैंड (BoE) के नीति निर्माताओं को राहत मिलेगी। तीसरी तिमाही में आर्थिक वृद्धि में उछाल आया है, इसलिए उम्मीद से अधिक तेजी से मुद्रास्फीति नीति निर्माताओं को मार्च 2019 में ब्रेक्सिट की समयसीमा को देखते हुए असहज स्थिति में डाल देगी। हमें उम्मीद है कि मुद्रास्फीति में गिरावट का रुख फिर से शुरू होगा और BoE के Q3-2019 तक स्थिर रहने की उम्मीद है, जिस समय तक हम उम्मीद करते हैं कि ब्रेक्सिट के आसपास अनिश्चितता कम होने लगेगी, जिससे BoE दरों में बढ़ोतरी के लिए अधिक ग्रहणशील हो जाएगा।
पिछला: 2.7% वेल्स फ़ार्गो: 2.6% आम सहमति: 2.6% (वर्ष-पर-वर्ष)
जापान सीपीआई • गुरुवार
यूनाइटेड किंगडम के विपरीत, जापान में मौद्रिक नीति निर्माता बहुत अधिक मुद्रास्फीति के बजाय बहुत कम मुद्रास्फीति से जूझ रहे हैं। हाल के महीनों में जापान में हेडलाइन सीपीआई मुद्रास्फीति अस्थिर रही है, जबकि कोर मुद्रास्फीति (ताजा खाद्य और ऊर्जा को छोड़कर) बैंक ऑफ जापान (बीओजे) के 2% लक्ष्य से काफी पीछे रही है।
BoJ इस महीने के आखिर में 30 अक्टूबर को बैठक करेगा, और इस बैठक में आर्थिक गतिविधि और कीमतों के लिए केंद्रीय बैंक के दृष्टिकोण का अद्यतन शामिल होगा, जो तिमाही में एक बार होता है। जुलाई के अपने अद्यतन में, नीति निर्माताओं ने वर्ष के लिए अपने मुद्रास्फीति पूर्वानुमान को नीचे की ओर संशोधित किया और लगातार कम मुद्रास्फीति अपेक्षाओं को भौतिक रूप से बदलने की चुनौती का उल्लेख किया। उच्च मुद्रास्फीति के लिए कुछ उत्साहजनक संकेत हैं, जैसे कि तेजी से तंग होते श्रम बाजार के बीच मजदूरी वृद्धि में तेजी। हालांकि, अगर यह परिदृश्य तेज मुद्रास्फीति को बढ़ावा देता है, तो भी उच्चतर कदम संभवतः धीमी गति से होगा, जैसा कि BoJ द्वारा मौद्रिक नीति समायोजन को धीरे-धीरे हटाने से होगा।
पिछला: 1.3% वेल्स फ़ार्गो: 1.3% आम सहमति: 1.3% (वर्ष-पर-वर्ष)
चीन जीडीपी • गुरुवार
तीसरी तिमाही में चीनी अर्थव्यवस्था में कुछ महत्वपूर्ण विकास देखने को मिले, क्योंकि संयुक्त राज्य अमेरिका और चीन के बीच व्यापार युद्ध लगातार बढ़ता जा रहा है। हालाँकि संयुक्त राज्य अमेरिका को $200 बिलियन के चीनी निर्यात पर टैरिफ का सबसे हालिया दौर तिमाही के अंत में ही प्रभावी हुआ, लेकिन स्टील, एल्युमीनियम और अन्य $50 बिलियन के चीनी सामानों पर लगाए गए टैरिफ तीसरी तिमाही के अधिकांश समय तक प्रभावी रहे।
चीनी नीति निर्माताओं ने विकास को प्रोत्साहित करने के लिए उपाय किए हैं, जिनमें सबसे हालिया कदम इस सप्ताह की शुरुआत में आरक्षित आवश्यकता अनुपात में 100 बीपीएस की कटौती है, जिससे वित्तीय प्रणाली में तरलता बढ़ाने और अंतर-बैंक ब्याज दरों को कम करने में मदद मिलेगी। जैसा कि हमने पहले लिखा है, हमें उम्मीद नहीं है कि हाल ही में लागू किए गए टैरिफ चीनी अर्थव्यवस्था को पूरी तरह से पटरी से उतार देंगे। हालाँकि, हमें उम्मीद है कि आर्थिक विकास धीमा हो जाएगा, जो इस साल 6.6% से 6.3 में 2019% और 6.1 में 2020% हो जाएगा।
पिछला: 6.7% वेल्स फ़ार्गो: 6.5% आम सहमति: 6.6% (वर्ष-पर-वर्ष)
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
फेडरल रिजर्व की समझदारी
हाल ही में फेड द्वारा की गई सख्ती पहले की अवधि की तुलना में कुछ भी नहीं है। 1976 और 1980 के बीच, संयुक्त राज्य अमेरिका में सीपीआई मुद्रास्फीति की साल-दर-साल दर 5% से कम से 14% से अधिक हो गई (शीर्ष चार्ट)। उस युग के अंत (1979) के करीब, राष्ट्रपति कार्टर ने पॉल वोल्कर को फेडरल रिजर्व का प्रमुख नियुक्त किया।
फ़ेड के अध्यक्ष के रूप में, वोल्कर ने ब्याज दरों और मुद्रा आपूर्ति दोनों को लक्षित करने के लिए कदम उठाए। "आसान ऋण" के वर्षों के बाद उधार लेने की लागत तेज़ी से बहुत महंगी हो गई। प्राइम लेंडिंग दर 20% से ऊपर और 30-वर्षीय बंधक दरें 18% से ऊपर चढ़ गईं। वोल्कर की नीतियों के तहत, डॉलर का मूल्य काफी गिर गया, बेरोजगारी दर दोहरे अंकों में चढ़ गई और 1980 के दशक की शुरुआत में दोहरी मंदी आई (मध्य चार्ट)।
उस समय कई लोगों ने सोचा होगा कि "फेड पागल हो गया है।" लेकिन मौद्रिक नीति में उनके साहसिक बदलाव और कई दर्दनाक वर्षों तक उस पर कायम रहने के दृढ़ संकल्प के बिना, अमेरिकी अर्थव्यवस्था में 1970 के दशक की गिरावट और मुद्रास्फीति की प्रवृत्ति जारी रहती।
वोल्कर ने फेड को बहुत अधिक विश्वसनीयता दिलाई। कई बाजार सहभागी और विद्वान वोल्कर द्वारा उठाए गए कदमों को 1980 और 1990 के दशक के विस्तार को संभव बनाने वाला मानते हैं। गवर्नर बोर्ड के लिए ट्रम्प द्वारा नामित अर्थशास्त्री मार्विन गुडफ्रेंड, जो वर्तमान में पुष्टि की प्रतीक्षा कर रहे हैं, ने कहा कि वोल्कर ने उन वर्षों में जो किया वह "निश्चित रूप से अमेरिकी इतिहास के पिछले 50 वर्षों की सबसे व्यापक रूप से चर्चित और दृश्यमान व्यापक आर्थिक घटना थी।"
फेड की स्वतंत्रता और मुद्रास्फीति से लड़ने में इसकी विश्वसनीयता ही मुख्य कारण है कि अमेरिकी डॉलर व्यावहारिक रूप से दुनिया की आरक्षित मुद्रा है और वैश्विक भुगतान के लिए पहली पसंद है।
चेयरमैन पॉवेल विश्वसनीयता बनाए रखने की परंपरा को आगे बढ़ा रहे हैं। फेड फंड्स रेट में वर्तमान 2.25% तक की वृद्धि 20 और 1980 में 1981% पर फेड फंड्स रेट की तुलना में बहुत कम है (नीचे चार्ट)।
वोल्कर के कठिन समय के साथ आई मंदी और वित्तीय असुविधा के बावजूद, राष्ट्रपति रीगन ने उनके पुनः नामांकन के लिए दृढ़ता से लड़ाई लड़ी और वोल्कर ने 4 में एक और 1983-वर्षीय कार्यकाल शुरू किया।
क्रेडिट मार्केट इनसाइट्स
उपभोक्ता अपेक्षाओं में सामंजस्य स्थापित करना
न्यूयॉर्क फेड के सितंबर में उपभोक्ता अपेक्षाओं के सर्वेक्षण (एससीई) में इस सप्ताह जारी किए गए आंकड़ों ने आने वाले वर्ष में घरेलू वित्त पर कम आशावादी उपभोक्ता दृष्टिकोण दर्शाया। उपभोक्ताओं ने आय वृद्धि, भविष्य में ऋण उपलब्धता और उनकी भविष्य की वित्तीय स्थिति सहित कई मापदंडों पर बिगड़ती उम्मीदों की सूचना दी।
लेकिन क्या उपभोक्ताओं की उम्मीदें घरेलू बैलेंस शीट की मौजूदा स्थिति से मेल खाती हैं? समग्र आधार पर, अधिकांश उपभोक्ताओं ने विभिन्न प्रकार के ऋणों में कमी जारी रखी है। उदाहरण के लिए, घरेलू बंधक ऋण से प्रयोज्य आय का अनुपात दूसरी तिमाही में 66% था, जो मंदी से पहले के शिखर 2% से काफी नीचे था। पिछले कई वर्षों में उपभोक्ता ऋण देनदारियाँ भी प्रयोज्य आय के लगभग 100% पर बनी हुई हैं।
ऐसा कहा जाता है कि, SCE की सतह के नीचे देखने से पता चलता है कि ये रुझान संभवतः आय समूहों में समान नहीं हैं, और सबसे हालिया सर्वेक्षण ने एक उदाहरण के रूप में अलग-अलग ऋण चूक अपेक्षाओं का उल्लेख किया है। $50K से कम वार्षिक आय वाले उत्तरदाताओं को अगले तीन महीनों में ऋण भुगतान न करने की संभावना 21.3% दिखाई देती है, जो 13.7% समग्र प्रतिक्रिया से अधिक है।
वित्तीय स्थिति के सख्त होने के कारण आय समूहों में अंतर पर नज़र रखना ज़रूरी है। उपभोक्ताओं को समग्र रूप से देखने पर एक उज्जवल तस्वीर उभरती है, लेकिन बढ़ती उधारी लागत और केवल मामूली आय वृद्धि भविष्य में आय पैमाने के निचले छोर पर उपभोक्ताओं को निचोड़ सकती है।
सप्ताह का विषय
इसका दोष बीन्स पर डालें
मई में सोयाबीन निर्यात में लगभग 2 बिलियन डॉलर की वृद्धि हुई, क्योंकि अमेरिकी किसानों ने 6 जुलाई को चीनी प्रतिशोधी टैरिफ लागू होने से पहले अपनी फलियों को नावों पर लादकर देश से बाहर निकालने का प्रयास किया। सोयाबीन निर्यात में वृद्धि दूसरी तिमाही की वृद्धि में स्पष्ट थी, जिसमें शुद्ध निर्यात ने 1.2% के ब्लॉकबस्टर हेडलाइन जीडीपी प्रिंट में 4.2 प्रतिशत अंक जोड़े। इस योगदान को परिप्रेक्ष्य में रखने के लिए, Q4-2013 में मिलान किए जाने के अलावा, यह इस विस्तार में एकमात्र समय है जब शुद्ध निर्यात ने हेडलाइन जीडीपी वृद्धि में इतना योगदान दिया है। हम स्वीकार करते हैं कि योगदान की यह गति बरकरार रहने की संभावना नहीं है और उच्च आवृत्ति डेटा पुष्टि करते हैं कि सोयाबीन जैसी प्रमुख श्रेणियां पहले से ही कम हो रही हैं।
जुलाई में सोयाबीन के निर्यात में 600 मिलियन डॉलर और अगस्त में 1 बिलियन डॉलर की गिरावट आई है। सोयाबीन व्यापार रिपोर्ट में केवल एक कारक है और मौसमी समायोजन द्वारा अतिरंजित हो सकता है, लेकिन वे देश के सबसे बड़े कृषि निर्यात हैं, और 30 में संयुक्त राज्य अमेरिका में कुल क्षेत्र फसल उत्पादन का लगभग 2017% हिस्सा था। उस उत्पादन का लगभग आधा हिस्सा हर साल निर्यात किया जाता है, और जबकि किसानों को नए बाजार मिल सकते हैं, 2017 में उन निर्यातों का लगभग दो-तिहाई चीन गया। चीन के बाद, मेक्सिको सोयाबीन के लिए संयुक्त राज्य अमेरिका का अगला सबसे बड़ा निर्यात बाजार है, जो 7 में कुल निर्यात का 2017% है। यह सोयाबीन किसानों को मुश्किल में डाल देता है, क्योंकि घरेलू कटाई का चरम मौसम अभी शुरू हो रहा है, और सितंबर में साल-दर-साल आधार पर उत्पादन पहले ही 45% बढ़ गया था। उत्पादन में भारी वृद्धि और संयुक्त राज्य अमेरिका के सबसे बड़े निर्यात बाजार में प्रवेश करने की बाधाओं के साथ, किसानों को पहले से ही कम कीमतों का सामना करना पड़ रहा है।
सोयाबीन पर विदेशी टैरिफ ने हाल के महीनों में अमेरिकी निर्यात के समग्र मूल्य को विकृत कर दिया है। हमें उम्मीद है कि तीसरी तिमाही में व्यापार मुख्य जीडीपी पर 1.6 प्रतिशत अंक का दबाव डालेगा। लेकिन, उम्मीद है कि व्यापार से होने वाला दबाव इन्वेंट्री में वृद्धि से अधिक होगा। दूसरी तिमाही में इन्वेंट्री में बड़ी गिरावट के कारण, मामूली वृद्धि भी मुख्य जीडीपी में बड़ा योगदान देगी।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


