
अमेरिकी समीक्षा
संकेत हैं कि आगे आर्थिक विकास अधिक मध्यम रहेगा
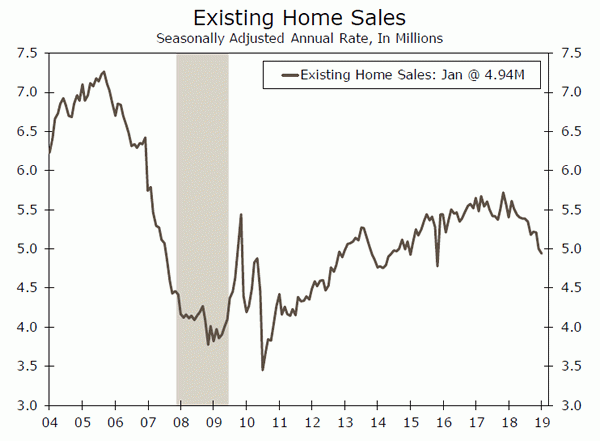
- जनवरी में मौजूदा घरों की बिक्री में 1.2% की गिरावट आई, जो आवास बाजार में जारी कमजोरी को दर्शाती है।
- एनएएचबी हाउसिंग मार्केट इंडेक्स फरवरी में बढ़कर 62 पर पहुंच गया, क्योंकि अधिक बिल्डरों ने कम बंधक दरों पर विश्वास व्यक्त किया।
- दिसंबर में टिकाऊ वस्तुओं के ऑर्डर में 1.2% की वृद्धि हुई। कोर ऑर्डर में 0.7% की गिरावट आई, जो यह दर्शाता है कि व्यावसायिक निवेश में कमी आने की संभावना है।
- 29-30 जनवरी की बैठक के लिए FOMC मिनट जारी किए गए और सदस्यों के बीच आम सहमति सामने आई कि आगे की दर वृद्धि के साथ धैर्य रखना चाहिए। कई सदस्य बैलेंस शीट रन-ऑफ के अंत के लिए भी तैयार दिखाई दिए।
संकेत हैं कि आगे आर्थिक विकास अधिक मध्यम रहेगा
2019 के लिए डेटा अभी भी कुछ हद तक सीमित है, लेकिन कई संकेत 2018 में दर्ज की गई मजबूत गति के सापेक्ष समग्र आर्थिक विकास में मध्यम मंदी की ओर इशारा करते हैं। पिछले साल के अधिकांश समय में महसूस की गई आवास बाजार में कमजोरी 2019 में भी जारी रही है। जनवरी में मौजूदा घरों की बिक्री में 1.2% की गिरावट आई, क्योंकि 2018 की दूसरी छमाही में तेजी से घर की कीमत में वृद्धि और उच्च बंधक दरों के प्रभाव ने लगातार तीसरे महीने बिक्री को कम कर दिया। जबकि समग्र बिक्री में गिरावट आई है, हाल ही में कम बंधक दरों ने हमें आशावादी बना दिया है कि घर की बिक्री में धीरे-धीरे सुधार आना चाहिए।
NAHB हाउसिंग मार्केट इंडेक्स में होमबिल्डर्स द्वारा भी इसी तरह की भावना व्यक्त की गई, जिसने 2018 के अंतिम महीने में नाटकीय रूप से गिरावट के बाद फरवरी में लगातार दूसरी बार मासिक वृद्धि दर्ज की। कम दरों को देखते हुए अधिक बिल्डर्स भविष्य की बाजार स्थितियों के बारे में आश्वस्त महसूस करते हैं, जो वसंत में नए आवासीय निर्माण के लिए अच्छा संकेत है। वर्ष की शुरुआत में बंधक आवेदनों में भी सुधार हुआ। 1.7 फरवरी को समाप्त सप्ताह के लिए MBA बंधक आवेदन खरीद सूचकांक 15% बढ़ा। साप्ताहिक आधार पर अत्यधिक अस्थिर होने के बावजूद, 2019 में सात सप्ताह का औसत सूचकांक रीडिंग पिछले वर्ष की इसी अवधि की तुलना में 3.1% अधिक है।
इस बीच, दिसंबर में टिकाऊ वस्तुओं के ऑर्डर में वृद्धि हुई। महीने के दौरान कुल ऑर्डर में 1.2% की वृद्धि हुई, जबकि मुख्य पूंजीगत वस्तुओं के शिपमेंट में 0.5% की वृद्धि हुई। हालांकि, दिसंबर की अधिकांश वृद्धि गैर-रक्षा विमान ऑर्डर में 28.4% की वृद्धि के कारण हुई। मुख्य पूंजीगत वस्तुओं के ऑर्डर, जो भविष्य के व्यावसायिक निवेश का एक महत्वपूर्ण बैरोमीटर है, लगातार दूसरे महीने गिर गया और 0.7% गिर गया। हम अभी भी उम्मीद करते हैं कि व्यावसायिक निवेश बढ़ेगा और Q4 में समग्र सकल घरेलू उत्पाद की वृद्धि का समर्थन करेगा; हालांकि, मुख्य ऑर्डर में गिरावट से इसकी वर्तमान गति से निरंतर वृद्धि की संभावना कम हो जाती है।
अग्रणी आर्थिक सूचकांक (LEI) आने वाले महीनों में आम तौर पर अनुकूल आर्थिक स्थितियों की ओर इशारा करता रहता है। जनवरी में दर्ज की गई 0.1% की गिरावट औसत उपभोक्ता अपेक्षाओं में गिरावट के कारण कम हुई, संभवतः आंशिक संघीय सरकार के बंद होने और 2018 के अंत में शेयर बाजार में उतार-चढ़ाव के कारण। सरकार के बंद होने से बेरोजगारी के दावों में भी उछाल आया, जो टॉपलाइन इंडेक्स पर भी असर डाल रहा था। हालाँकि, हाल के डेटा से पता चला है कि दावों में उछाल अस्थायी था। 23,000 फरवरी को समाप्त सप्ताह के लिए शुरुआती बेरोजगारी के दावे 216,000 से गिरकर 16 हो गए, जो इस बात को रेखांकित करता है कि वर्तमान में श्रम बाजार कितना लचीला है।
इस सप्ताह जारी की गई 29-30 जनवरी की FOMC बैठक के मिनट्स में भी मजबूत श्रम बाजार के विषय पर चर्चा की गई। हालांकि बैठक के दौरान लक्ष्य संघीय निधि दर में कोई बदलाव नहीं किया गया, लेकिन मिनट्स से पता चला कि प्रतिभागियों ने आम तौर पर इस बात पर सहमति जताई कि सख्त वित्तीय स्थितियों और वैश्विक आर्थिक विकास में नरमी के सामने धैर्य रखना चाहिए। हम अभी भी मानते हैं कि FOMC दरों में बढ़ोतरी के साथ पूरी तरह से समाप्त नहीं हुआ है, और मामूली मूल्य दबाव और मजबूत रोजगार वृद्धि से वर्ष के अंत में एक और बढ़ोतरी होनी चाहिए। इसके अलावा, मिनट्स हमारे इस दृष्टिकोण की पुष्टि करते हैं कि बैलेंस शीट रनऑफ संभवतः 2019 के अंत या 2020 की शुरुआत में समाप्त हो जाएगा।
यूएस आउटलुक
उपभोक्ता विश्वास सूचकांक • मंगलवार
नए साल में आंशिक सरकारी बंद की घोषणा की गई, अमेरिका और चीन के बीच पूर्ण व्यापार युद्ध को रोकने के लिए व्यापार "चर्चा" जारी है और वित्तीय बाजारों में सुधार हुआ है, लेकिन कुछ ही महीनों पहले देखी गई सर्वकालिक ऊंचाई से वे दबे हुए हैं। इस तरह के बाजार शोर ने अनिवार्य रूप से उपभोक्ताओं के विश्वास को प्रभावित किया है। पिछले तीन महीनों में उपभोक्ता विश्वास सूचकांक में गिरावट आई है, जिसमें अधिकांश कमजोरी उम्मीदों के घटक में केंद्रित है।
हमें इस महीने आत्मविश्वास में मामूली उछाल की उम्मीद है। अगर आत्मविश्वास हमारी उम्मीद से कम रहता है, तो यह इस बात की नवीनतम पुष्टि होगी कि इस साल उपभोक्ता खर्च में मंदी आने वाली है। हालांकि, अगर यह बढ़त नहीं मिलती है, तो यह संकेत मिलेगा कि अभी भी मजबूत नौकरी बाजार और वेतन में मामूली वृद्धि जो आखिरकार शुरू हो गई है, ने उपभोक्ताओं के दृष्टिकोण को कुछ हद तक आवश्यक समर्थन प्रदान किया है।
पिछला: 120.2 वेल्स फ़ार्गो: 124.0 आम सहमति: 124.2
Q4 जीडीपी • गुरुवार
गुरुवार को बाजार सहभागियों का ध्यान चौथी तिमाही के सकल घरेलू उत्पाद पर रहेगा। चूंकि मूल रूप से निर्धारित रिलीज की तारीख से एक महीने से अधिक समय बीत चुका है, इसलिए जनगणना ब्यूरो ने फैसला किया है कि यह चौथी तिमाही की वृद्धि के पहले और दूसरे अनुमानों का संयुक्त रिलीज होगा।
हाल के आंकड़ों से पता चला है कि वर्ष के अंतिम महीनों में विकास की गति अपेक्षा से कम रही है। इसलिए, हमने अपने Q4 GDP विकास पूर्वानुमान को 2.0% से घटाकर 2.3% कर दिया है। दिसंबर में खुदरा बिक्री में 1.2% की गिरावट (2009 के बाद से एक महीने में सबसे बड़ी गिरावट) के कारण उपभोग वृद्धि कमजोर रहने की संभावना है। हालाँकि, जैसा कि हमने देखा, बिक्री में गिरावट को अन्य चरों के साथ जोड़ना मुश्किल था, जो बताता है कि अंततः संशोधन की आवश्यकता हो सकती है। दूसरी ओर, व्यवसायिक निश्चित निवेश, ऊपर की ओर आश्चर्यचकित कर सकता है। दिसंबर के लिए टिकाऊ वस्तुओं के डेटा के अग्रिम अनुमान ने पूंजीगत वस्तुओं के शिपमेंट में वृद्धि का खुलासा किया, जो Q4 निवेश खर्च के लिए अच्छा संकेत है।
पिछला: 3.4% वेल्स फार्गो: 2.0% आम सहमति: 2.5% (तिमाही-ओवर-क्वार्टर, वार्षिक)
आईएसएम विनिर्माण सूचकांक • शुक्रवार
हाल के महीनों में टिकाऊ वस्तुओं के आंकड़ों में देरी के कारण, आईएसएम विनिर्माण सूचकांक पर विशेष जोर दिया गया है, क्योंकि यह कारखाना क्षेत्र की स्थिति का संकेत है।
जनवरी में ISM विनिर्माण सूचकांक में 2.3 अंकों की वृद्धि हुई। हालांकि, यह उछाल दिसंबर 2008 के बाद से सूचकांक में सबसे बड़ी मासिक गिरावट दर्ज किए जाने के बाद आया। जनवरी की रिपोर्ट के अंतर्निहित विवरण और धीमी घरेलू और वैश्विक वृद्धि इस साल फैक्ट्री गतिविधि में मंदी की ओर इशारा करती है।
क्षेत्रीय पीएमआई से अब तक जो हमने देखा है, उसके अनुरूप हमें उम्मीद है कि आईएसएम सूचकांक फरवरी में कुछ हद तक कम हो जाएगा। यदि सूचकांक हमारी अपेक्षा से अधिक गिरता है, तो यह FOMC द्वारा सतर्क नीति रुख का समर्थन करेगा। हालांकि, ऊपर की ओर न बढ़ने से कुछ राहत मिलेगी कि फैक्ट्री क्षेत्र में गतिविधि कम से कम फरवरी तक बनी हुई है।
पिछला: 56.6 वेल्स फ़ार्गो: 55.0 आम सहमति: 56.0
वैश्विक समीक्षा
वैश्विक केंद्रीय बैंक के मोर्चे पर अभी भी चुप्पी
- इस सप्ताह जारी वैश्विक आर्थिक आंकड़े निश्चित रूप से मिश्रित रहे हैं। यूरोजोन में सेवा क्षेत्र में आत्मविश्वास बढ़ा है, लेकिन विनिर्माण क्षेत्र में आत्मविश्वास में कमी आई है। ऑस्ट्रेलियाई रोजगार के आंकड़े मजबूत रहे हैं, लेकिन अन्य आंकड़े ज्यादातर नरम रहे हैं। अंत में, जापान में, पिछले पांच दिनों में आर्थिक आंकड़े आम तौर पर मंद रहे हैं।
- इस मिश्रित पृष्ठभूमि को देखते हुए, वैश्विक केंद्रीय बैंक के मोर्चे पर अभी चीजें शांत ही रहनी चाहिए। हाल के सप्ताहों में यूरोप और जापान के केंद्रीय बैंकों की टिप्पणियाँ ज़्यादातर नरम रही हैं, जबकि ऑस्ट्रेलिया ने ज़्यादा संतुलित दृष्टिकोण अपनाया है। इन केंद्रीय बैंकों द्वारा नीतिगत दरों को समायोजित करने में अभी भी कुछ समय लग सकता है।
हमें बस थोड़े धैर्य की जरूरत है
यूरोजोन के फरवरी के विनिर्माण और सेवा क्षेत्र के PMI ने क्षेत्र की अर्थव्यवस्था की स्थिति के बारे में नवीनतम जानकारी प्रदान की। उन आंकड़ों ने शायद ही कोई उम्मीद की किरण दिखाई, हालांकि शायद आर्थिक बादलों को थोड़ा कम काला कर दिया। नकारात्मक पक्ष पर, विनिर्माण PMI 49.2 पर गिर गया, यह पहली बार है जब सूचकांक 2013 के मध्य से संकुचन क्षेत्र में रहा है। यह काफी हद तक अन्य संकेतकों में देखी गई नरमी की पुष्टि करता है, जिसमें दिसंबर के औद्योगिक उत्पादन में बड़ी गिरावट शामिल है। अधिक सकारात्मक बात यह है कि सेवा PMI बढ़कर 52.3 हो गई, जो सितंबर के बाद पहली वृद्धि है, जिसका अर्थ है कि अर्थव्यवस्था-व्यापी समग्र PMI भी फरवरी में बढ़ी। हाल की तिमाहियों में जर्मनी की अर्थव्यवस्था कमजोर रही है, और फरवरी के IFO कारोबारी विश्वास में 98.5 तक की गिरावट निरंतर धीमी वृद्धि का संकेत देती है। कुल मिलाकर, विकास में सुस्ती और हाल के भाषणों में कई यूरोपीय केंद्रीय बैंक नीति निर्माताओं द्वारा अधिक नरम रुख अपनाने के साथ, हम यह अनुमान नहीं लगाते हैं कि केंद्रीय बैंक इस वर्ष की अंतिम तिमाही तक अपनी जमा दर को मौजूदा -0.40% से बढ़ाना शुरू करेगा।
रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया होल्ड पर
जबकि कुछ ऑस्ट्रेलियाई डेटा में मजबूती के कुछ क्षेत्र हैं, रिजर्व बैंक ऑफ ऑस्ट्रेलिया (आरबीए) के भी लंबे समय तक होल्ड पर रहने की संभावना है। जनवरी के श्रम बाजार के आंकड़े मजबूत थे, जिसमें रोजगार में 39,100 की वृद्धि हुई, जिसमें पूर्णकालिक नौकरियों में 65,400 की वृद्धि हुई, जबकि बेरोजगारी दर 5.0% पर स्थिर रही। फिर भी, फरवरी की शुरुआत में पीएमआई रीडिंग में नरमी दिखी, जबकि वेतन वृद्धि मध्यम बनी रही, क्योंकि Q4 वेतन मूल्य सूचकांक में साल-दर-साल 2.3% की वृद्धि हुई। ऑस्ट्रेलिया की आर्थिक भावना को कुछ हद तक उन समाचार रिपोर्टों से भी ठेस पहुंची, जिनमें कहा गया था कि चीन ने पांच प्रमुख बंदरगाहों पर अनिश्चित काल के लिए ऑस्ट्रेलियाई कोयले के आयात पर प्रतिबंध लगा दिया है। उत्साहजनक रोजगार समाचारों के बावजूद आरबीए अभी भी दृढ़ता से होल्ड पर है। इस महीने की शुरुआत में केंद्रीय बैंक ने तटस्थ दृष्टिकोण अपनाया, जिसमें गवर्नर लो ने कहा कि अगले ब्याज दर में वृद्धि या कमी की संभावना अधिक समान रूप से संतुलित थी, एक दृष्टिकोण जिसे उन्होंने इस सप्ताह संसदीय गवाही में दोहराया।
बैंक ऑफ जापान का रुख नरम रुख वाला
बैंक ऑफ जापान के गवर्नर कुरोदा ने भी इस सप्ताह संसद को संबोधित किया, जिसमें उन्होंने जापानी सांसदों से कहा कि यदि येन में उतार-चढ़ाव अर्थव्यवस्था और मुद्रास्फीति को प्रभावित करते हैं तो केंद्रीय बैंक अतिरिक्त मौद्रिक ढील पर विचार कर सकता है। कुरोदा की टिप्पणियों को आर्थिक आंकड़ों के इस समूह द्वारा काफी हद तक समर्थन मिला। जनवरी सीपीआई में साल-दर-साल केवल 0.2% की वृद्धि हुई, जबकि कोर सीपीआई में 0.8% की वृद्धि हुई - दोनों ही बैंक ऑफ जापान के मध्यम अवधि के मुद्रास्फीति लक्ष्य 2% से काफी कम हैं। इस बीच, गतिविधि डेटा व्यापक रूप से नरम स्वर में थे, क्योंकि दिसंबर के सभी उद्योग गतिविधि सूचकांक में महीने-दर-महीने 0.4% की गिरावट आई और कोर निजी क्षेत्र की मशीनरी के ऑर्डर में 0.1% की गिरावट आई। फरवरी में जापान का विनिर्माण पीएमआई भी गिर गया। केंद्रीय बैंक की हालिया टिप्पणियों और आर्थिक आंकड़ों के समग्र मंद स्वर को देखते हुए, यह जोखिम है कि दूसरी तिमाही में बैंक ऑफ जापान द्वारा कम उदार मौद्रिक नीति की ओर मामूली समायोजन के हमारे आधार मामले पर खिड़की बंद हो जाए, एक नीति समायोजन जो कि 2 की चौथी तिमाही में होने वाले जापान के उपभोग कर वृद्धि से काफी पहले होगा।
वैश्विक आउटलुक
कनाडा जीडीपी • मंगलवार
कनाडा की चौथी तिमाही की जीडीपी अगले सप्ताह आने वाली है, जबकि तीसरी तिमाही की धीमी वृद्धि चौथी तिमाही में भी जारी रहने की उम्मीद है। कनाडा की अर्थव्यवस्था तीसरी तिमाही में केवल 4% वार्षिक दर से बढ़ी, और मासिक डेटा 3 की अंतिम तिमाही में धीमी वृद्धि का संकेत देते हैं। मोटर वाहनों को छोड़कर खुदरा बिक्री में दिसंबर तक लगातार पाँच महीने गिरावट दर्ज की गई, जबकि चौथी तिमाही के दौरान विनिर्माण शिपमेंट में हर महीने गिरावट आई। इस बीच, अल्बर्टा में तेल उत्पादन में कटौती ने भी तिमाही के दौरान विकास को प्रभावित किया। हमारा अनुमान है कि कनाडा की चौथी तिमाही की जीडीपी और धीमी होकर केवल 4% वार्षिक हो गई, हालाँकि तेल की कीमतों में हाल ही में हुई उछाल और अल्बर्टा में उत्पादन में कटौती से होने वाली गिरावट को देखते हुए, हम उम्मीद करते हैं कि 2.0 के आगे बढ़ने के साथ क्रमिक आधार पर विकास में सुधार होगा।
अगले सप्ताह जनवरी के सीपीआई मुद्रास्फीति के आंकड़े भी जारी होंगे। आम सहमति से उम्मीद है कि हेडलाइन सीपीआई में साल-दर-साल सिर्फ़ 1.5% की वृद्धि होगी, जो अक्टूबर 2017 के बाद से सबसे छोटी वृद्धि होगी, जबकि मुख्य मुद्रास्फीति के उपाय मोटे तौर पर 2.0% से नीचे स्थिर रहने चाहिए।
पिछला: 2.0% वेल्स फार्गो: 1.5% आम सहमति: 1.5% (तिमाही-ओवर-क्वार्टर, वार्षिक)
ब्राज़ील सकल घरेलू उत्पाद • गुरुवार
ब्राजील की चौथी तिमाही की जीडीपी में आर्थिक विस्तार दिखना चाहिए जो कुछ हद तक असमान है लेकिन कुल मिलाकर ऊपर की ओर है। तीसरी तिमाही में तिमाही-दर-तिमाही जीडीपी में 4% की वृद्धि के बाद, आम सहमति से चौथी तिमाही में क्रमिक वृद्धि धीमी होने की उम्मीद है। मासिक खुदरा बिक्री के आंकड़ों से पता चलता है कि पिछली तिमाही में उपभोक्ता खर्च अपेक्षाकृत ठोस था, हालांकि औद्योगिक उत्पादन में कमजोरी निवेश खर्च में संभावित कमजोरी का संकेत देती है। साल-दर-साल आधार पर, वृद्धि में और तेजी आने की उम्मीद है, हालांकि, 0.8% तक। कुल मिलाकर, हम उम्मीद करते हैं कि मध्यम अवधि में ब्राजील की आर्थिक वृद्धि मध्यम रहेगी। यह दृष्टिकोण इस बात पर निर्भर करता है कि राष्ट्रपति बोल्सनारो पेंशन सुधारों को सफलतापूर्वक लागू कर पाते हैं या नहीं, जिसके सफल पारित होने से विकास की गति सीमित हो सकती है लेकिन आर्थिक विस्तार की स्थिरता में सुधार होगा।
भारत की चौथी तिमाही की जीडीपी आने वाली है और उम्मीद है कि यह साल-दर-साल आधार पर 4% तक धीमी हो जाएगी, जबकि अगले सप्ताह अन्य प्रमुख उभरते बाजारों के आंकड़ों में चीन के फरवरी के विनिर्माण और सेवा पीएमआई शामिल होंगे।
पिछला: 1.3% आम सहमति: 1.5% (वर्ष-पर-वर्ष)
यूरोजोन सीपीआई • शुक्रवार
यूरोजोन मुद्रास्फीति पर नवीनतम रीडिंग अगले शुक्रवार को जारी की जाएगी, हालांकि हमें उम्मीद नहीं है कि ये आंकड़े यूरोजोन की मौद्रिक नीति के दृष्टिकोण को बदल देंगे। हमारा अनुमान है कि फरवरी में हेडलाइन सीपीआई में साल-दर-साल 1.5% की वृद्धि हुई, जो जनवरी की वृद्धि से थोड़ी अधिक है। इसके अलावा, फरवरी के अधिकांश समय में तेल की कीमतों में वृद्धि और अमेरिकी डॉलर के मुकाबले अपेक्षाकृत स्थिर यूरो को देखते हुए, इस दृष्टिकोण में कुछ वृद्धि की संभावना है। ऐसा कहा जाता है कि अंतर्निहित मुद्रास्फीति दबाव केवल धीरे-धीरे बढ़ रहे हैं, और हमारा अनुमान है कि फरवरी में कोर सीपीआई में साल-दर-साल 1.1% की वृद्धि होगी, जो पिछले महीने के समान है और ईसीबी के मुद्रास्फीति लक्ष्य से काफी कम है।
आर्थिक वृद्धि अभी भी अपेक्षाकृत धीमी है और मुद्रास्फीति का दबाव धीरे-धीरे ही बढ़ रहा है, हम अभी भी उम्मीद करते हैं कि ईसीबी द्वारा ब्याज दरें बढ़ाने से पहले कुछ समय लगेगा। यूरोजोन फरवरी आर्थिक विश्वास भी जारी किया गया है, जिसमें सर्वसम्मति से सूचकांक के 106.0 तक कम होने का अनुमान लगाया गया है।
पिछला: 1.4% वेल्स फ़ार्गो: 1.5% आम सहमति: 1.5% (वर्ष-पर-वर्ष)
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
बाजार मायने रखता है
FOMC की जनवरी की बैठक के मिनट्स ने समिति के दिसंबर से अचानक नीतिगत रुख को और अधिक नरम बनाने के कारणों की जानकारी दी। जैसा कि अध्यक्ष पॉवेल ने बैठक के बाद प्रेस कॉन्फ्रेंस में बताया, समिति ने माना कि विकास के लिए नकारात्मक जोखिम बढ़ गए हैं। विशेष रूप से, सदस्य वैश्विक विकास में मंदी, राजकोषीय प्रोत्साहन में कमी, व्यापार नीति तनाव और वित्तीय स्थितियों में कठोरता के बारे में चिंतित थे।
दिसंबर की बैठक के तुरंत बाद वित्तीय स्थिति और भी सख्त हो गई क्योंकि बाजार ने FOMC को अपने नीतिगत मार्ग में "अपर्याप्त रूप से लचीला" माना, जो कि दृष्टिकोण के लिए कथित जोखिमों को देखते हुए था। हालाँकि बाजारों के प्रति कृतज्ञ नहीं दिखना चाहता था, फिर भी ऐसा लगता है कि FOMC का यह बदलाव लचीलापन प्रदर्शित करने के लिए दृढ़ संकल्पित था।
बेशक, नीति समायोजन केवल तभी उचित नहीं होते जब स्थितियों या जोखिमों के खराब होने का अनुमान हो। वर्ष की शुरुआत से ही वित्तीय स्थितियाँ ढीली पड़ गई हैं और अब एक वर्ष से अधिक समय में सबसे आसान स्तर पर हैं (शीर्ष चार्ट), जबकि दिसंबर की बैठक के बाद से इक्विटी बाज़ार लगभग 10% ऊपर हैं। सुधार तब हुआ जब बाज़ारों को अब इस बात की उम्मीद नहीं रही कि फेड इस चक्र में दरों में और वृद्धि करेगा।
हालांकि, इस दृष्टिकोण से मिनट्स निर्णायक नहीं थे। वृद्धि के लिए आधार मामले में थोड़ा बदलाव दिखाई देता है। इसलिए, यदि नकारात्मक जोखिम कम हो जाता है, तो "कई" प्रतिभागियों का मानना है कि "धैर्य" वाले रुख पर फिर से विचार करने की आवश्यकता होगी।
समान रूप से विभाजित...अभी के लिए
FOMC के अधिकांश लोगों को यह स्पष्ट नहीं था कि FOMC का अगला कदम किस दिशा में होगा। "कई" लोगों को उम्मीद थी कि इस साल कम से कम एक और बढ़ोतरी उचित होगी, जबकि अन्य "कई" लोगों का मानना था कि बढ़ोतरी केवल तभी आवश्यक होगी जब मुद्रास्फीति अपेक्षा से अधिक होगी। हमारा अनुमान है कि Q4 तक मुद्रास्फीति लगभग दो-दसवें हिस्से से अधिक मजबूत होगी, जो कि हाल ही में प्रकाशित FOMC अनुमान (मध्य चार्ट) के अनुसार है, जो वित्तीय स्थितियों में हाल ही में आई सहजता के साथ, इस वर्ष एक और बढ़ोतरी का परिणाम है (नीचे चार्ट)। FOMC वास्तव में लचीला हो सकता है, लेकिन उस तरह से नहीं जिस तरह से बाजार वर्तमान में उम्मीद करता है।
क्रेडिट मार्केट इनसाइट्स
केमरी में कैनरी?
न्यूयॉर्क फेड के अनुसार, सात मिलियन अमेरिकी अपने ऑटो लोन पर गंभीर रूप से चूक कर रहे हैं। अपने ऑटो लोन भुगतान में 90 दिन की देरी करने वाले उधारकर्ताओं की वर्तमान संख्या पिछली मंदी के चरम पर पहुँची अधिकतम संख्या से कहीं अधिक है। वेतन वृद्धि में तेजी आने और नौकरी में वृद्धि अभी भी अविश्वसनीय रूप से मजबूत होने के साथ, क्या यह व्यापक वित्तीय संकट का संकेत है या कुछ और अधिक सौम्य है?
बहुत से लोगों की आर्थिक और व्यक्तिगत स्थिरता में कारों की केंद्रीय भूमिका के कारण, उपभोक्ता आमतौर पर अन्य देनदारियों - यहाँ तक कि बंधक या क्रेडिट कार्ड ऋण - पर ऑटो ऋण भुगतान को प्राथमिकता देते हैं। इस प्रकार, अपने ऑटो ऋणों पर चूक करने वाले उपभोक्ताओं की बढ़ती संख्या महत्वपूर्ण वित्तीय संकट का संकेत हो सकती है। फिर भी, चूक करने वाले उधारकर्ताओं की यह चिंताजनक संख्या काफी हद तक ऑटो ऋण बाजार के आकार में वृद्धि का परिणाम है। ऋणदाताओं ने 584 में रिकॉर्ड $2018 बिलियन का ऑटो ऋण दिया, जो कि मुख्य उधारकर्ताओं को अधिक से अधिक दिया गया, जो अभी भी सबप्राइम उधारकर्ताओं की तुलना में बकाया ऋण का बहुत बड़ा हिस्सा बनाते हैं। ऋण द्वारा वित्तपोषित वाहन खरीद का हिस्सा स्थिर बना हुआ है, और Q4 में गंभीर चूक का प्रवाह केवल 2.4% तक पहुँच गया। फिर भी, यह प्रदर्शन में उल्लेखनीय गिरावट को दर्शाता है - यह 2012 के चक्र के निम्नतम 1.5% से ऊपर है, और युवा और सबप्राइम के बीच केंद्रित है। यद्यपि सात मिलियन का शीर्षक किसी व्यवस्थित खतरे का संकेत नहीं देता, फिर भी यह इस बात का संकेत दे सकता है कि वित्तीय कठिनाई कहां सबसे अधिक गंभीर है।
सप्ताह का विषय
रिफ़ंड स्थिति: अभी भी प्रक्रियाधीन
2017 के अंतिम दिनों में पारित कर कटौती के परिणामस्वरूप अधिकांश अमेरिकी परिवारों की कर-पश्चात आय में वृद्धि हुई। हालाँकि, कई कारकों (रोक-रखाव में परिवर्तन, और सरकारी बंद) के कारण इस बात को लेकर काफी अनिश्चितता बनी हुई है कि कैलेंडर वर्ष 2018 में उस लाभ का कितना हिस्सा प्राप्त हुआ और 2019 के दाखिल सत्र के दौरान कितना प्राप्त होगा (या नहीं होगा)।
ज्ञात तथ्य: अब तक, फाइलिंग और रिटर्न की गति पिछले वर्षों की तुलना में धीमी है। इस साल कम लोग जल्दी टैक्स दाखिल कर रहे हैं, और जो लोग दाखिल कर रहे हैं, उन्हें पिछले साल (8.7 फरवरी, 8) की इस अवधि की तुलना में औसतन 2019% कम टैक्स रिफंड मिला है।
यह अज्ञात है: क्या धूल जमने के बाद वास्तविक कुल राशि और औसत रिफंड में उतनी ही गिरावट आएगी जितनी अब तक आई है। एक अशुभ शुरुआत का मतलब यह नहीं है कि साल के लिए टैक्स रिफंड कम होना तय है, लेकिन अगर यह प्रवृत्ति जारी रहती है, तो यह Q1 जीडीपी वृद्धि के लिए संभावित खतरा पैदा करती है।
हमारे दृष्टिकोण से निष्कर्ष यह है कि कर रिटर्न दाखिल करने का समय कुछ सप्ताह पीछे चल रहा है। जल्दी दाखिल करने वाले धीमी गति से ऐसा कर रहे हैं, और दाखिल करने की धीमी गति के बावजूद, आईआरएस को इसे बनाए रखने में अधिक कठिनाई हो रही है।
हालांकि अब तक रिफंड का आकार कम होने का मतलब यह नहीं है कि 2019 के लिए छोटे रिफंड निश्चित हैं, लेकिन यह Q1 खर्च के लिए एक चुनौती है। फरवरी टैक्स रिटर्न (नीचे चार्ट) के लिए सबसे बड़ा महीना है, इसलिए शुरुआत में छोटे रिफंड और तथ्य यह है कि आईआरएस प्रसंस्करण में थोड़ा पीछे चल रहा है, इसका मतलब है कि कुछ टिकाऊ खर्च मार्च या शायद Q2 तक टाला जा सकता है।
हम आगामी विशेष रिपोर्ट में इस मुद्दे को जटिल बनाने वाले कारकों पर विस्तार से प्रकाश डालने की योजना बना रहे हैं, ताकि इस वर्ष के रिफंड की निगरानी करने का एक व्यावहारिक तरीका निकाला जा सके।
व्यापारियों के लिए: हमारी विदेशी मुद्रा रोबोट का पोर्टफोलियो स्वचालित ट्रेडिंग के लिए कम जोखिम और स्थिर लाभ है। आप हमारे परिणामों का परीक्षण करने का प्रयास कर सकते हैं डाउनलोड विदेशी मुद्रा ईआर
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स समीक्षा




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


