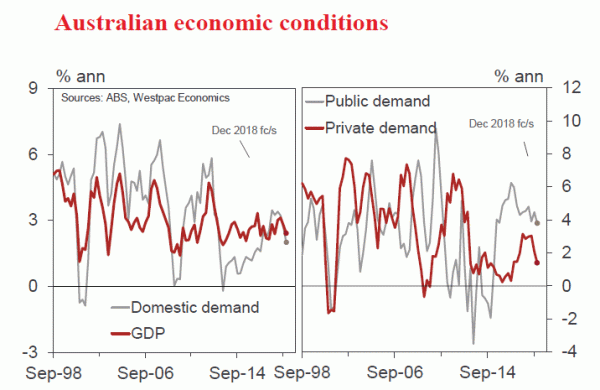
वास्तविक जीडीपी: एफ/सी 0.2% तिमाही, 2.4% वर्ष, घरेलू मांग: एफ/सी 0.2% तिमाही, 2.0% वर्ष
- बुधवार 6 मार्च को जारी होने वाला ऑस्ट्रेलियाई राष्ट्रीय लेखा, दिसंबर तिमाही के लिए आर्थिक गतिविधि का अनुमान प्रदान करेगा।
- 2018 के मध्य से अर्थव्यवस्था को गति में काफी कमी का अनुभव हुआ। वर्ष की पहली छमाही में विकास दर सालाना 4% थी, जो दूसरी छमाही में घटकर 1% रह गई। इस विकास की कुंजी आवास क्षेत्र का पतन है, क्योंकि ऋण देने की शर्तों को और अधिक कड़ा कर दिया गया था, और उपभोक्ता, कमजोर वेतन वृद्धि से विवश थे और उच्च ऋण स्तर और गिरती घर की कीमत से प्रभावित थे।
- याद रखें, सितंबर तिमाही में वास्तविक सकल घरेलू उत्पाद में 0.3%qtr, 2.8%वर्ष की वृद्धि हुई। तिमाही का अंकगणित इस प्रकार था: घरेलू मांग 0.3%; इन्वेंट्री, -0.3ppts; और शुद्ध निर्यात +0.3ppts।
- दिसंबर तिमाही के लिए, हम 0.2% की वास्तविक सकल घरेलू उत्पाद वृद्धि की उम्मीद करते हैं, जिससे वार्षिक वृद्धि धीमी होकर 2.4% रह जाएगी।
- Q4 अंकगणित है: घरेलू मांग +0.2%; इन्वेंट्री 0.1ppts; और शुद्ध निर्यात -0.1ppt.
- दिसंबर तिमाही में ताकत की कमी थी, आंशिक रूप से प्रतिकूल मौसम के कारण (सिडनी में औसत से अधिक बारिश हुई, निर्माण कार्य में देरी हुई, जबकि क्षेत्रीय एनएसडब्ल्यू का अधिकांश भाग सूखे में है)।
- आंशिक भाग सुझाव/प्रकट करते हैं कि: खुदरा बिक्री रुकी हुई है (+0.1%, जिसमें एनएसडब्ल्यू के लिए -1.1% शामिल है); निर्माण गतिविधि में तेजी से गिरावट आई, -3.1% (आवास में भारी गिरावट, सार्वजनिक कार्यों में तेज गिरावट और व्यापार में नरमी); और निर्यात रुकने की संभावना है (चल रहे सूखे को दर्शाते हुए ग्रामीण वस्तुओं पर असर पड़ा है)।
- निजी अंतिम मांग (उपभोक्ता, आवास और व्यवसाय का योग) 2018 की दूसरी छमाही में रुकी हो सकती है, Q0.1 में -3% परिणाम और Q0.1 में +4% का पूर्वानुमान है।
- तिमाही में श्रम बाज़ार कुछ हद तक मिश्रित रहा। रोजगार संख्या उचित गति से बढ़ी, लगभग 0.7% तिमाही, 2.3% वर्ष। हालाँकि काम के घंटों में मामूली +0.4%qtr, 1.5%वर्ष की वृद्धि हुई। जहाँ तक उत्पादकता का सवाल है, मौसम संबंधी व्यवधानों के कारण चौथी तिमाही में इसमें गिरावट आई होगी।
- उपभोक्ता पर, जो घरेलू मांग का 57% है, राष्ट्रीय खाते हमें खर्च, बचत और आय पर विस्तृत अपडेट प्रदान करते हैं।
- राष्ट्रीय आय मजबूती का बिंदु है और दिसंबर तिमाही सकारात्मक रही। कमोडिटी की कीमतें ऊंची हो गईं और व्यापार की शर्तों में 2.5% तिमाही, 5.5% वर्ष की वृद्धि हुई, हमारा अनुमान है। नाममात्र सकल घरेलू उत्पाद की वृद्धि 1.0% तिमाही, 5.4% वर्ष अनुमानित है।
- व्यवसाय संकेतक सर्वेक्षण, सोमवार को, तिमाही के लिए आय पर आंशिक जानकारी प्रदान करेगा, जिसमें वेतन और मुनाफा, हमारे जीडीपी (आई) दृष्टिकोण में प्रमुख इनपुट शामिल हैं।
- 2019 के लिए, हमें उम्मीद है कि जीडीपी वृद्धि लगभग 2.2% होगी, इसके साथ: उपभोक्ता खर्च सुस्त; गृह निर्माण गतिविधि तेजी से सिकुड़ रही है; व्यावसायिक उपकरण खर्च कमज़ोर (आंशिक रूप से संघीय चुनाव के आसपास अनिश्चितता के कारण); लेकिन सरकारी मांग में मजबूती और शुद्ध निर्यात से सकारात्मक योगदान, एलएनजी (अतिरिक्त क्षमता) और सेवाओं (एशियाई क्षेत्र से मजबूत मांग और कम ऑस्ट्रेलियाई डॉलर द्वारा समर्थित) के नेतृत्व में।
- इस पृष्ठभूमि में और चुनाव के आसपास अनिश्चितता के साथ, नौकरियों की वृद्धि कम होने की संभावना है, जो कामकाजी उम्र की आबादी (वर्तमान में लगभग 1.7%) से कम गति तक कम हो जाएगी, जिससे बेरोजगारी दर पर दबाव बढ़ेगा।
घरेलू खपत (0.5% तिमाही, 1.9% वर्ष): ऐसा प्रतीत होता है कि अस्थिर उपभोक्ता व्यय प्रोफ़ाइल (कम से कम आधिकारिक अनुमानों में) ने नरमी के दौर का मार्ग प्रशस्त कर दिया है। 2018 के मध्य में, वार्षिक उपभोग वृद्धि 2.9% थी। लेकिन Q3 में, खर्च में केवल 0.3% की वृद्धि हुई और हमें Q0.5 में 4% की सुस्त वृद्धि की उम्मीद है। खुदरा बिक्री, जून तक वर्ष में +2.4%, 2018 की दूसरी छमाही में लगभग रुक गई (तीसरी तिमाही में +0.2% और चौथी तिमाही में +3%)। एनएसडब्ल्यू में आवास मंदी और सूखे के साथ-साथ चल रही कमजोर वेतन वृद्धि का स्पष्ट रूप से प्रभाव पड़ रहा है। उधार की शर्तें सख्त होने से वाहनों की बिक्री में गिरावट आ रही है।
आवास निवेश (-3.0% तिमाही, +3.6% वर्ष): नए घर का निर्माण 2018 के मध्य में चरम पर था। शुरुआती दो तिमाहियों (+4.3% और +4.0%) में मजबूती के बाद बड़ी गिरावट (-2.5% और -3.6%) आई। 30 की दूसरी छमाही में प्रचलित स्तरों से लगभग 2017% कम स्वीकृतियों के साथ और गिरावट की संभावना है। नवीनीकरण में उथल-पुथल बनी हुई है, तीसरी तिमाही में वृद्धि हुई लेकिन चौथी तिमाही में उलट हो गई।
नया व्यवसाय निवेश (+0.4% तिमाही, -0.7% वर्ष): एक मिश्रित तिमाही, उपकरणों में बढ़त के साथ, सेवा क्षेत्रों (कैपेक्स सर्वेक्षण में 0.7%) और सबसे अधिक संभावना वाले कंप्यूटर सॉफ्टवेयर के नेतृत्व में, लेकिन वाणिज्यिक भवन मोटे तौर पर सपाट (-0.2%) और बुनियादी ढांचे की गतिविधि में कमी (-1.3%) के साथ हाल ही में अंतिम रूप देने के बाद प्रमुख गैस परियोजनाओं की.
सार्वजनिक व्यय (0.4% तिमाही, 3.8% वर्ष): सार्वजनिक मांग एक प्रमुख विकास चालक रही है और हम विशेष रूप से ऊंची कमोडिटी कीमतों और कम सरकारी उधार दरों के कारण कर राजस्व में वृद्धि के साथ आगे की वृद्धि देख रहे हैं। हालाँकि, सार्वजनिक निर्माण में Q4 में 6.0% की गिरावट आई (अड़चनें और मौसम एक कारक हो सकते हैं)। सार्वजनिक उपभोग व्यय (स्वास्थ्य सहित) तिमाही के लिए संभावित उल्टा जोखिम है।
शुद्ध निर्यात (-0.1ppt, +0.9ppts वर्ष): 2018 की दूसरी छमाही में निर्यात रुक गया (सूखे और संसाधन क्षेत्र में आपूर्ति व्यवधानों से प्रभावित)। Q3 में आश्चर्यजनक गिरावट के बाद आयात में मामूली वृद्धि हुई - एक प्रोफ़ाइल जिसका शुद्ध निर्यात Q0.3 में +3ppt से बढ़कर Q0.1 में -4ppt हो गया है।
निजी गैर-कृषि सूची (+0.3%, +0.1पीपीटी योगदान): इन्वेंटरी स्तर, जो आम तौर पर बढ़ती मांग को पूरा करने के लिए बढ़ता है, तीसरी तिमाही में रुक गया। हम Q3 में मामूली वृद्धि की आशा करते हैं, जिससे उन्हें 4ppt का छोटा योगदान मिलेगा।
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स समीक्षा




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल