
अमेरिका हाइलाइट्स
- अमेरिका-चीन व्यापार वार्ता में प्रगति से इस सप्ताह इक्विटी कीमतों और पैदावार में वृद्धि के साथ जोखिम उठाने की क्षमता को समर्थन देने में मदद मिली।
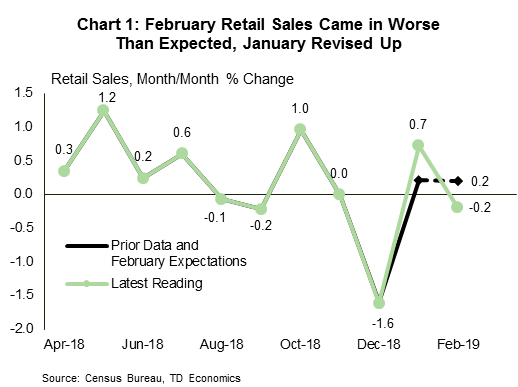
- फरवरी की खुदरा बिक्री में महीने-दर-महीने 0.2% की गिरावट आई, लेकिन जनवरी में अपग्रेड ने इसे और अधिक स्वादिष्ट बना दिया। दूसरी ओर, नौकरी बाजार ने मार्च (+196k) में वापसी की, जिससे पुष्टि हुई कि फरवरी में कमजोरी केवल गति में उछाल थी।
- 150 की शेष अवधि में नौकरी हासिल करने की गति औसतन लगभग 2019k प्रति माह तक धीमी होने की उम्मीद है - जो पिछले साल की तुलना में धीमी है, लेकिन फिर भी अच्छी है और बेरोजगारी दर पर दबाव बनाए रखने के लिए पर्याप्त से अधिक है।
कनाडाई हाइलाइट्स
- कनाडाई वित्तीय बाज़ारों में यह एक ठोस जोखिम वाला सप्ताह था, क्योंकि वैश्विक विकास और व्यापार पर आशावाद ने इक्विटी को ऊपर उठाया और निश्चित आय में बिकवाली का नेतृत्व किया।
- कनाडा का नौकरी बाज़ार अंततः मार्च में पटरी पर लौट आया और पिछले दो महीनों में अत्यधिक लाभ के बाद मामूली 7.2 हजार नौकरियाँ ख़त्म हो गईं। बेरोजगारी दर 5.8% पर अपरिवर्तित रही
- बैंक ऑफ कनाडा के गवर्नर, स्टीफ़न पोलोज़ ने इस सप्ताह इकालुइट में एक भाषण दिया, जिसमें कनाडाई माल निर्यात के लिए संरचनात्मक चुनौतियों का उल्लेख किया गया, लेकिन सेवाओं में लाभ की भी सराहना की गई। अपने भाषण के बाद टिप्पणियों में, उन्होंने कहा कि उपज वक्र में हालिया उलटफेर एक "निर्दोष" था और उनके दिमाग में आसन्न मंदी का संकेत नहीं था।
अमेरिका-चीन व्यापार वार्ता में प्रगति से इस सप्ताह वित्तीय बाजारों में जोखिम उठाने की क्षमता को समर्थन देने में मदद मिली। प्रमुख अमेरिकी शेयर सूचकांक, जैसे कि एसएंडपी 500 - सप्ताह में 2% ऊपर - मजबूत प्रदर्शन कर रहे थे। जैसे ही पैसा इक्विटी में प्रवाहित हुआ, ट्रेजरीज़ ने बिकवाली की, जिससे बांड पैदावार में वृद्धि हुई, विशेष रूप से लंबी परिपक्वताओं के लिए। इससे दीर्घकालिक और अल्पकालिक उपज के बीच प्रसार को सकारात्मक क्षेत्र में रखने में मदद मिली, जिससे उपज वक्र के उलट होने से किसी भी मंदी के संकेत के बारे में पिछले सप्ताह की चिंता कम हो गई।
आर्थिक डेटा, हालांकि पूरी तरह से सकारात्मक नहीं था, मोटे तौर पर सहायक था। फरवरी में खुदरा बिक्री बाजार की उम्मीदों से कम रही, और इसमें समानुपातिक मात्रा में वृद्धि के बजाय 0.2% प्रति माह की गिरावट आई। हेडलाइन प्रिंट में साइन का गायब होना एक क्रूर अप्रैल फूल्स मजाक जैसा लग रहा था। लेकिन, जनवरी में भारी बढ़ोतरी से 19Q1 के खर्च में गिरावट कम हो गई है (चार्ट 1)। लगातार दो मासिक गिरावट के बाद, मार्च में ऑटो बिक्री में 17.5 मिलियन की मजबूत उछाल अधिक रचनात्मक साबित हुई। लेकिन, मार्च में अच्छे प्रदर्शन के बावजूद, पहली तिमाही की खपत वृद्धि वार्षिक 1% से अधिक होने की संभावना नहीं है। 'अवशिष्ट मौसमी' और सरकारी शटडाउन के कारण यह नरम प्रदर्शन वास्तव में कोई आश्चर्य की बात नहीं है।
कम ब्याज दरें और एक स्थिर फेड, एक मजबूत श्रम बाजार के साथ, आने वाले महीनों में खर्च को बढ़ाना जारी रखना चाहिए। रोजगार के मोर्चे पर, पेरोल रिपोर्ट ने निराश नहीं किया, मार्च में नौकरी में बढ़ोतरी की वापसी हुई (चार्ट 2)। अर्थव्यवस्था ने पिछले महीने 196k नई नौकरियाँ जोड़ीं, जबकि बेरोजगारी दर 3.8% के निचले स्तर पर बनी रही। इसके अलावा, पिछले दो महीनों के डेटा को संयुक्त रूप से 14k तक संशोधित किया गया था। अन्य विवरण कम गुलाबी थे, जैसे कि भागीदारी दर 0.2 पीपीटी से घटकर 63% हो गई और वेतन वृद्धि में मामूली कमी आई।
मार्च के नौकरियों के आंकड़े इस बात की पुष्टि करते हैं कि फरवरी का कमजोर प्रिंट केवल गति में उछाल था। जैसा कि कहा गया है, हमें अभी भी उम्मीद है कि श्रम बाजार में सख्ती के कारण 150 के शेष समय में नौकरी मिलने की गति औसतन 2019k प्रति माह से कम हो जाएगी। यह पिछले साल की तुलना में धीमा है, लेकिन फिर भी अच्छा है - एक विषय जो व्यापक आर्थिक कथा के साथ संरेखित है इस वर्ष सकल घरेलू उत्पाद की वृद्धि दर धीमी होकर 2% से कुछ ऊपर रह गई है।
विनिर्माण और सेवा उद्योगों का हालिया प्रदर्शन इस दृष्टिकोण का समर्थन करता है। आईएसएम सूचकांक पिछले साल के उच्चतम स्तर से प्रवृत्ति के आधार पर कम हो गए हैं, लेकिन दोनों विस्तारवादी क्षेत्र में बने हुए हैं। मार्च में, दोनों सूचकांक अलग-अलग हो गए, गैर-विनिर्माण सूचकांक उम्मीदों से कम (-3.6 अंक से 56.1) और विनिर्माण सूचकांक आश्चर्यजनक रूप से ऊपर (+1.1 अंक से 55.3) पर था। फिर भी, दोनों एक स्वस्थ गति से बढ़ रही अर्थव्यवस्था का संकेत देते हैं।
अन्य जगहों पर गतिविधि में गिरावट को देखते हुए, अमेरिकी विनिर्माण क्षेत्र का लचीलापन उल्लेखनीय रहा है। हालाँकि मार्च में चीन और कुछ क्षेत्रीय साझेदारों में विनिर्माण में सुधार हुआ, लेकिन यूरो क्षेत्र में यह संकुचन में रहा। पुराना महाद्वीप कठिन दौर से गुजर रहा है, और, इस वर्ष आर्थिक विकास दर 1.3% कम रहने की उम्मीद है, यह वैश्विक आर्थिक दृष्टिकोण के लिए नकारात्मक जोखिम का एक स्रोत बना हुआ है (यहां देखें)।
कनाडाई वित्तीय बाज़ारों के लिए यह एक जोखिम भरा सप्ताह था, क्योंकि वैश्विक विकास के बारे में आशावाद और चीन और अमेरिका के बीच व्यापार समझौते की संभावनाओं ने इक्विटी की कीमतों को बढ़ावा दिया और बांड पैदावार को साथ लाया। आर्थिक डेटा अपेक्षाकृत विरल था, लेकिन बहुप्रतीक्षित श्रम बल सर्वेक्षण जोरदार तरीके से सामने आया, जिसमें दिखाया गया कि कई महीनों के गुरुत्वाकर्षण के बावजूद नौकरी की वृद्धि पृथ्वी पर लौट आई है।
दरअसल, कनाडा का नौकरी बाजार मार्च में लड़खड़ा गया और 7.2 हजार नौकरियां चली गईं। नौकरी में गिरावट श्रम बल (-11.3k) से लोगों के समान रूप से मामूली बहिर्वाह के साथ मेल खाती है, जिससे बेरोजगारी दर 5.8% पर अपरिवर्तित रह गई है।
देश भर में देखने पर, नौकरियों की हानि मध्य कनाडा में केंद्रित थी, क्यूबेक और ओन्टारियो दोनों में पिछले दो महीनों में मजबूत वृद्धि के बाद नौकरियां कम हो गईं। ओन्टारियो में, नुकसान बेरोजगारी दर को दो टिकों तक बढ़ाकर 5.9% करने के लिए पर्याप्त था, जबकि क्यूबेक में यह दर एक टिक गिरकर 5.2% पर आ गई, क्योंकि लोगों ने श्रम बल छोड़ दिया।
संभवतः निराशाजनक होते हुए भी, डेटा उलटफेर के लिए तैयार था। पिछले दो महीनों में नौकरी की वृद्धि धीमी गतिविधि की व्यापक आर्थिक कथा से पूरी तरह से अलग लग रही थी। मार्च में नौकरियाँ खोने के बावजूद, लाभ का तीन महीने का औसत 38.5k (या 2.5% वार्षिक) है। कनाडा की जनसंख्या वृद्धि में तेजी को देखते हुए बेरोजगारी दर को स्थिर रखने के लिए आवश्यक नौकरी वृद्धि की सीमा का आकलन करना इन दिनों अधिक कठिन है, लेकिन इसमें कोई संदेह नहीं है कि हालिया रुझान इससे ऊपर रहा है। 10 हजार प्रति माह के आस-पास नौकरी में वृद्धि अभी भी प्रवृत्ति के लिए एक अच्छा अनुमान है, और जब तक विकास इस दर से नीचे नहीं जाता है, हमें श्रम बाजार के स्वास्थ्य के बारे में चिंता करने का कोई कारण नहीं दिखता है।
मुख्य नौकरी संख्या से परे देखने का एक और कारण यह है कि मार्च में काम किए गए कुल घंटे विपरीत दिशा में चले गए, 1% की वृद्धि हुई और आंशिक रूप से तीन महीने की कमजोरी उलट गई। इस मीट्रिक के अनुसार, इस वर्ष की शुरुआत में श्रम बाजार का प्रदर्शन कम प्रभावशाली रहा है, लेकिन आर्थिक विकास की मामूली गति के साथ अधिक सुसंगत रहा है।
इस सप्ताह इक्वालियट में बैंक ऑफ कनाडा के गवर्नर पोलोज़ के भाषण ने नौकरी बाजार और आर्थिक आंकड़ों के बीच स्पष्ट अंतर का एक और कारण पेश किया, जिसमें कहा गया कि विकास सेवा-उद्योगों में केंद्रित है जहां माप अधिक कठिन है। यह सबसे संतोषजनक स्पष्टीकरण नहीं हो सकता है, लेकिन इसमें योग्यता है। कनाडा में पिछले वर्ष सृजित लगभग 30% नौकरियाँ पेशेवर, वैज्ञानिक और तकनीकी सेवाओं में रही हैं - अपेक्षाकृत उच्च भुगतान वाली सेवा-क्षेत्र की नौकरियाँ। यह एक सकारात्मक संकेत है कि निकट अवधि की चुनौतियों से उबरने के बाद कनाडा नई अर्थव्यवस्था को अपना रहा है।
फिर भी, जब तक वैश्विक दृष्टिकोण अनिश्चित बना हुआ है, कनाडा का व्यापार इंजन लड़खड़ा रहा है, और घराने ब्याज दरों में बदलाव के प्रति अत्यधिक संवेदनशील हैं, हमें सीधा और संकीर्ण बनाए रखने के लिए आवश्यक नीतिगत रुख उदार बने रहने की संभावना है और रातोरात दर बनी रहेगी। 1.75% पर रखें.
अमेरिकी उपभोक्ता मूल्य सूचकांक - मार्च
- रिलीज़ की तारीख: अप्रैल 10, 2019
- पिछला: 0.2% m/m, 1.5% y/y; कोर 0.1% मी/मी
- टीडी पूर्वानुमान: 0.4% m/m, 1.9% y/y; कोर 0.2% मी/मी
- आम सहमति: 0.3% m/m, 1.8% y/y; कोर 0.2% मी/मी
हमें उम्मीद है कि हेडलाइन सीपीआई 1.9% से बढ़कर 1.5% हो जाएगी, जो 0.4% मौसमी रूप से समायोजित एम/एम वृद्धि को दर्शाती है। मुख्य चालक गैसोलीन की कीमतों में तेज वृद्धि (+7.7% m/m) है। कोर इंडेक्स में, हम 0.2% m/m प्रिंट की उम्मीद करते हैं, लेकिन कमजोर पक्ष पर। पिछले महीने में 0.33% m/m की अत्यधिक बढ़त के बाद इस महीने OER में नरमी आने की संभावना है। कोर सर्विसेज एक्स-शेल्टर में रिबाउंड द्वारा इसे आंशिक रूप से ऑफसेट किया जाना चाहिए, जिससे समग्र कोर सेवाओं को लगातार 0.2% की वृद्धि प्रिंट करने की अनुमति मिल सके। फरवरी में काफी तेज गिरावट के बाद मुख्य वस्तुओं की कीमतें सामान्य हो जानी चाहिए, लेकिन आयातित वस्तुओं की कमजोर कीमतों के कारण हम मजबूत उछाल की उम्मीद करने में झिझक रहे हैं। ऊपर की ओर टैरिफ संबंधी प्रभाव भी अब तक कम होने की संभावना है।
फरवरी सीपीआई और मार्च के लिए हमारा पूर्वानुमान बताता है कि कोर पीसीई मुद्रास्फीति में गिरावट मार्च तक जारी रहेगी। याद करें कि कोर पीसीई ने जनवरी में 1.8% प्रति वर्ष पर निराश किया, जो दिसंबर में ऊपर की ओर संशोधित 2.0% से कम है। हम उम्मीद करते हैं कि कोर पीसीई फरवरी में 1.8% वर्ष/वर्ष पर रहेगी (लेकिन इसमें अनियंत्रित आधार पर गिरावट आएगी) और मार्च में 1.7% तक गिरावट आएगी। फरवरी तक 1.7% तक गिरावट से इंकार नहीं किया जा सकता।
कनाडाई आवास प्रारंभ - मार्च
- रिलीज़ की तारीख: अप्रैल 8, 2019
- पिछला: 173k
- टीडी पूर्वानुमान: 190k
- सहमति: 194k
अनुमान है कि आवास निर्माण की शुरुआत मार्च में 190k की गति से धीमी रहने की है, जबकि संकट के बाद पिछले महीने के 173k के निचले स्तर से इसमें मामूली बढ़ोतरी होगी। परमिट जारी करने में निरंतर मजबूती के बावजूद फरवरी में मल्टी-यूनिट स्टार्ट में वार्षिक 30k की गिरावट आई, जो मार्च में कुछ सुधार की ओर इशारा करता है; समान परिमाण की पिछली गिरावटों में अगले महीने 60% सुधार देखा गया है। हालाँकि, रोजगार के आंकड़ों से पता चला है कि 2019 की शुरुआत में निर्माण कार्य के घंटों में भारी गिरावट आई है और एकल परिवार परमिट जारी करने की प्रवृत्ति कम बनी हुई है, जो आगे और कमजोरी की ओर इशारा करती है।
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स समीक्षा




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


