
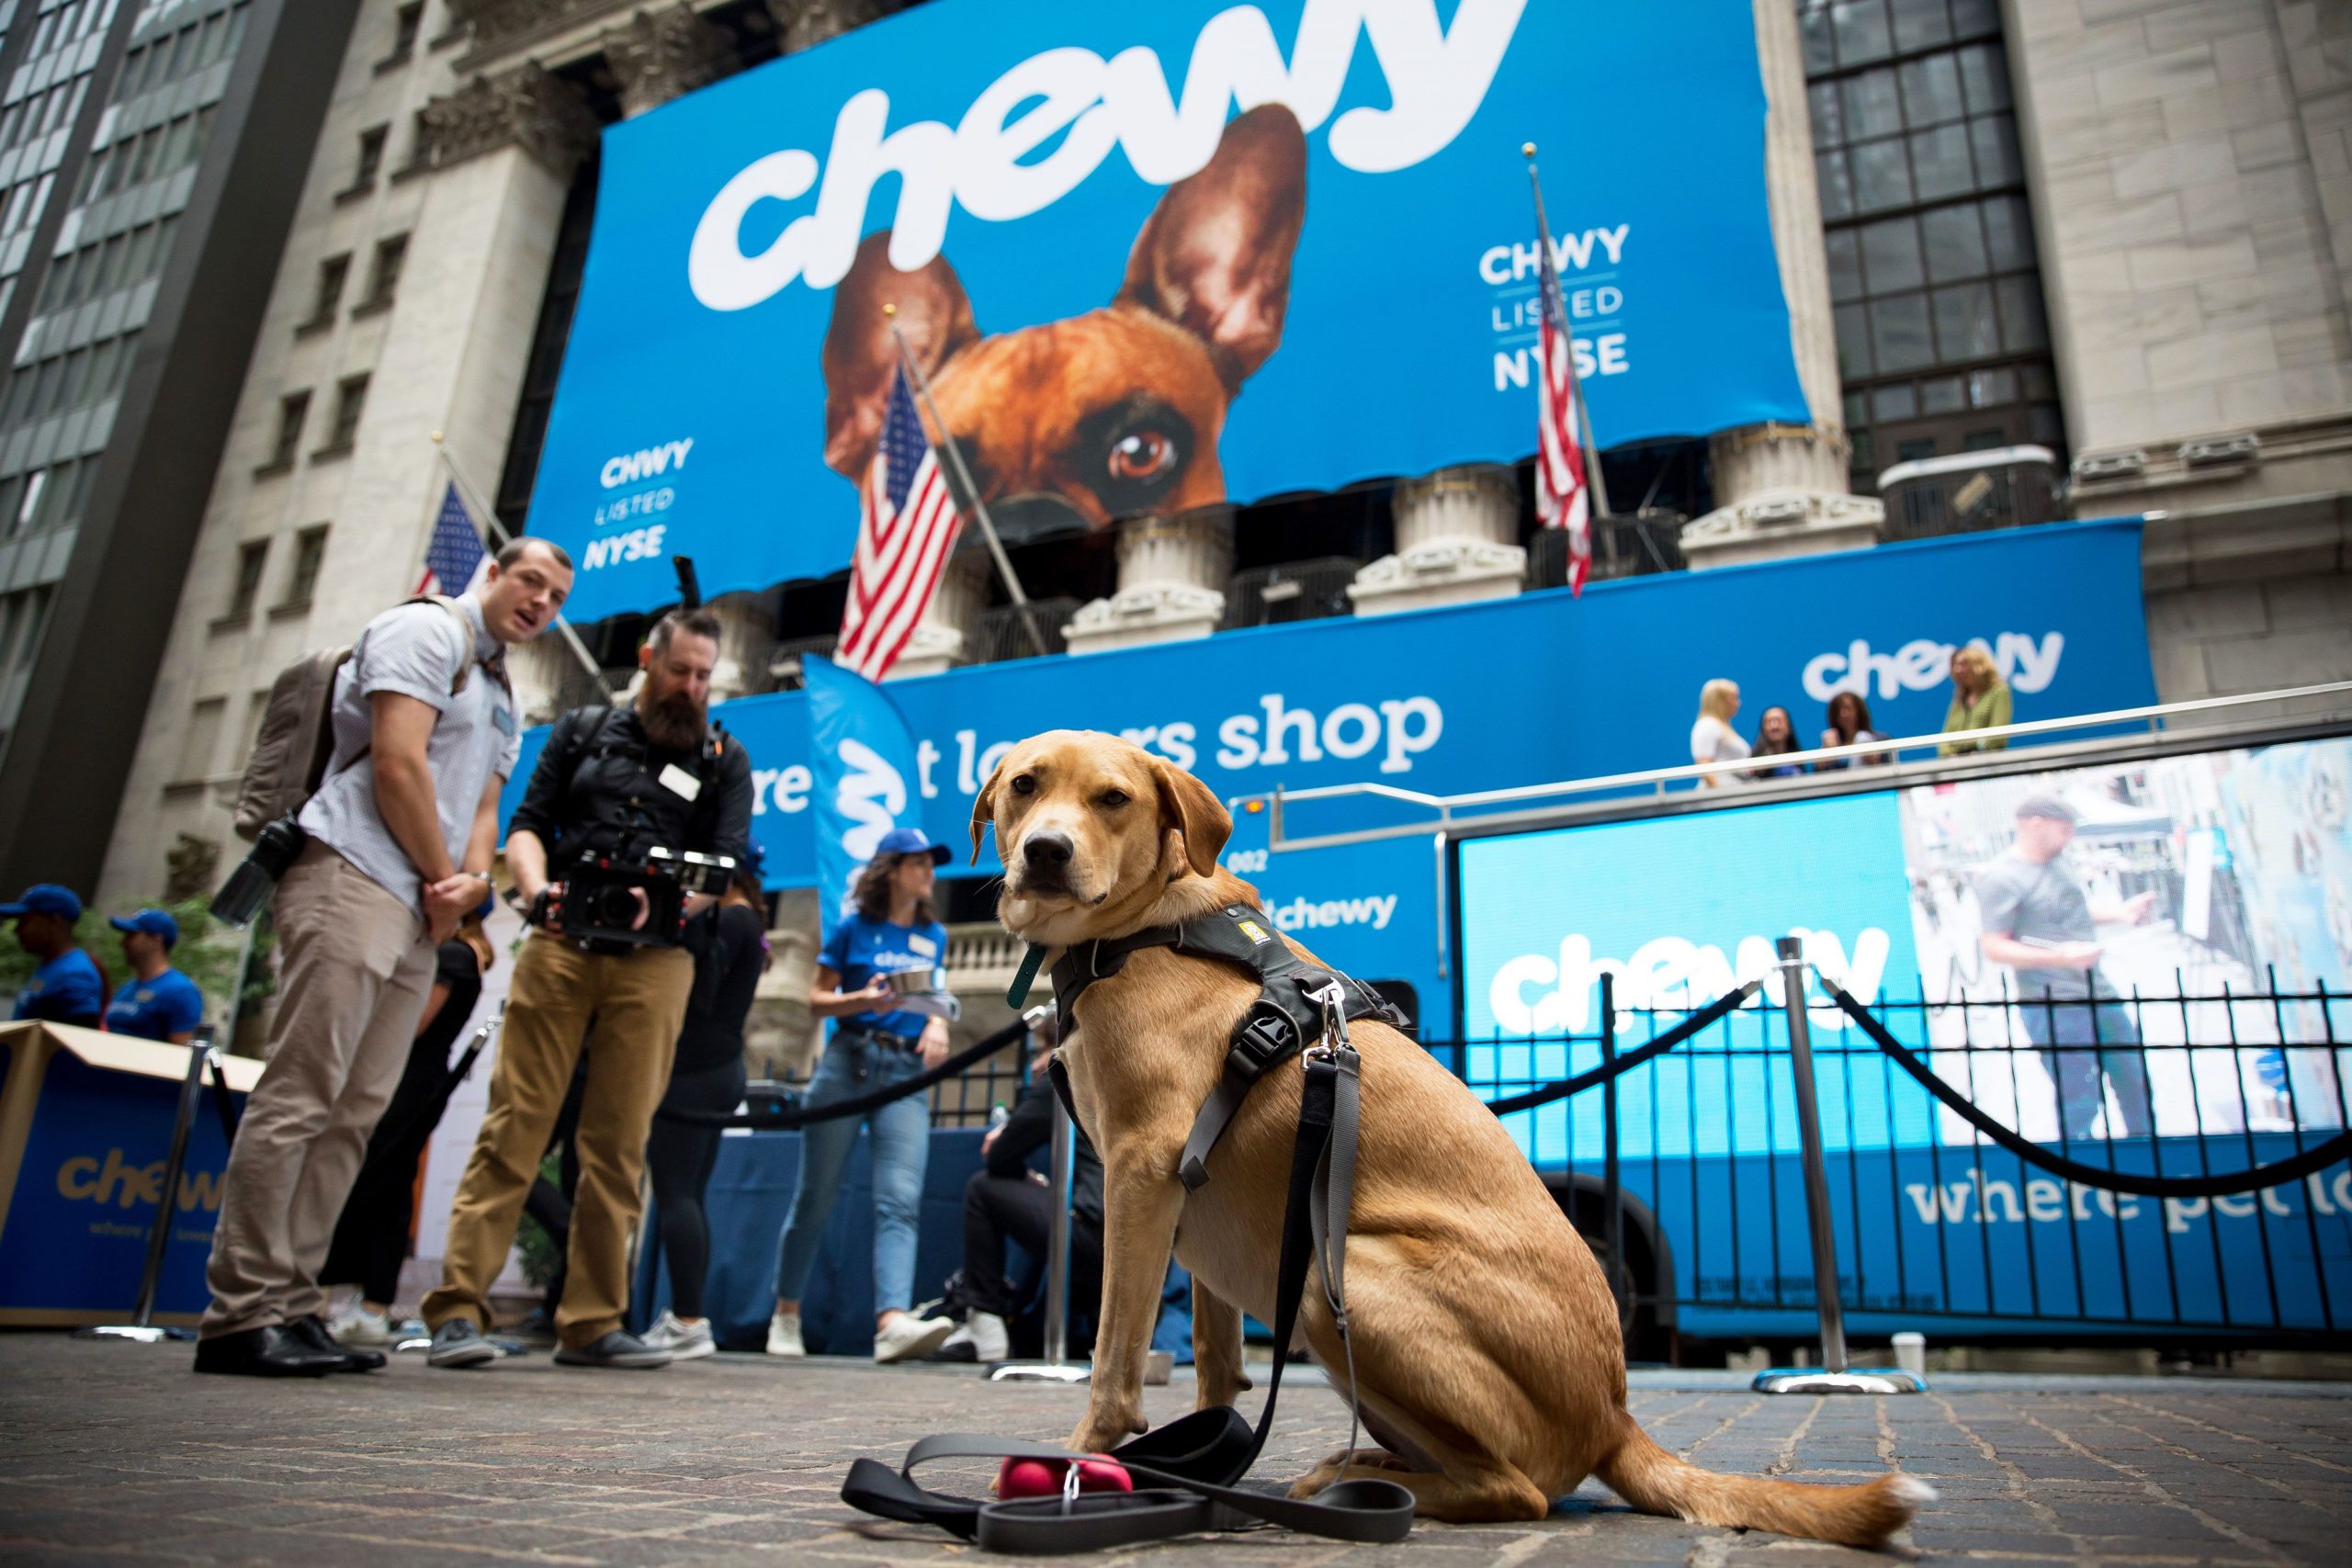
एक कुत्ता शुक्रवार, 14 जून, 2019 को अमेरिका के न्यूयॉर्क में Chewy Inc. की प्रारंभिक सार्वजनिक पेशकश (IPO) के दौरान न्यूयॉर्क स्टॉक एक्सचेंज (NYSE) के सामने बैठता है।
माइकल नागल | ब्लूमबर्ग | गेटी इमेजेज
निवेशकों को लिखे अपने सबसे हालिया पत्र में, ग्रीनलाइट कैपिटल के डेविड आइन्हॉर्न ने लिखा है कि आज का बाजार 2000 के तकनीकी बुलबुले से मिलता जुलता है। इसके बाद उन्होंने चेवी की तुलना की, जिस कंपनी की मैंने 2011 में स्थापना की थी और पिछले साल तक सीईओ के रूप में काम किया था, वह मनहूस कंपनी थी। Pets.com.
मैं Pets.com तुलना से अनजान नहीं हूं। मैंने इसे तब सुना था जब मैंने पहली बार व्यवसाय शुरू किया था और फिर सिलिकॉन वैली में सैंडहिल रोड पर लगभग हर उद्यम पूंजी फर्म से मैंने बात की थी। एक प्रतिभाशाली और समर्पित प्रबंधन टीम के साथ 8 वर्षों तक चेवी का निर्माण करने के बाद, आइन्हॉर्न की टिप्पणियों को पढ़ने के बाद मुझे हमारे द्वारा बनाए गए व्यवसाय का बचाव करने के लिए मजबूर होना पड़ा। Pets.com से तुलना न केवल आधारहीन है, बल्कि यह Chewy के अविश्वसनीय लोगों द्वारा 11 मिलियन से अधिक वफादार ग्राहकों के साथ दुनिया का सबसे बड़ा ऑनलाइन पालतू खुदरा विक्रेता बनाने के लिए वर्षों से की गई कड़ी मेहनत के प्रति बहुत बड़ा नुकसान है।
1999 में अपने गठन के दो साल से भी कम समय में दुर्घटनाग्रस्त होने और जलने के बाद से, पेट्स.कॉम ने उस युग के पूंजी बाजार की ज्यादतियों के प्रतीक के रूप में काम किया है। कंपनी तेजी से बढ़ रही थी, संरचनात्मक रूप से लाभहीन थी और विज्ञापन पर अधिक खर्च करके बिक्री के लिए भुगतान करती थी।
बस सापेक्ष बाजार पूंजीकरण और पूर्ण नकदी व्यय की तुलना करने से पैमाने के लाभ, इकाई अर्थशास्त्र और अपने पूर्ववर्ती की तुलना में चेवी के व्यापार मॉडल के अंतर्निहित आकर्षण को समझे बिना कुछ नहीं होता है।
श्री आइन्हॉर्न की प्राथमिक शिकायत यह प्रतीत होती है कि Chewy को Pets.com की तुलना में 30 गुना अधिक महत्व दिया गया है, जो कि अपने चरम पर था, उन्होंने इसे संदेह का कारण बताया। वह बताते हैं कि अपने सुनहरे दिनों में, Pets.com ने ~$400 मिलियन के बाजार पूंजीकरण का दावा किया था, जो कि Chewy के $13 बिलियन से अधिक के मूल्यांकन के सामने बौना है, हालांकि ये संदर्भ के बिना बेकार मेट्रिक्स हैं।
जबकि Chewy की मौजूदा मार्केट कैप निश्चित रूप से Pets.com की तुलना में 30 गुना से अधिक है, यह 583 गुना अधिक राजस्व भी देती है, सकारात्मक सकल मार्जिन है, और ग्राहक प्रतिधारण दर का दावा करती है जो अधिकांश सॉफ्टवेयर कंपनियों को पीछे छोड़ देती है। जबकि सतही स्तर पर दो उच्चतम प्रोफ़ाइल ऑनलाइन पालतू खुदरा विक्रेताओं के बीच समानताएं खींचना आसान है, वास्तविकता यह है कि Chewy आज Pets.com की तुलना में मौलिक रूप से बड़ा, बेहतर और अलग व्यवसाय है।
ई-कॉमर्स में स्केल राजा है
Chewy के पास आज Pets.com से भी बड़े पैमाने पर ऑर्डर हैं, जो इसे शिपिंग और ऑर्डर पूरा करने की उच्च प्रारंभिक लागत का लाभ उठाने की अनुमति देता है। अधिकांश लोगों को उस कंपनी की तुलना करना व्यर्थ लगेगा जिसने $6 मिलियन का राजस्व अर्जित किया था (जैसे पेट्स.कॉम) और जिसने पिछले वर्ष $3.5 बिलियन का राजस्व प्राप्त किया था। ई-कॉमर्स में पैमाना हासिल करने के महत्व को बढ़ा-चढ़ाकर नहीं बताया जा सकता है और यह तुलना में पहला मूलभूत दोष है। जेफ बेजोस ने अमेज़ॅन के 2000 के शेयरधारकों को लिखे पत्र में इसे समझाया:
ऑनलाइन बिक्री (पारंपरिक खुदरा बिक्री के सापेक्ष) एक बड़े पैमाने का व्यवसाय है जो उच्च निश्चित लागत और अपेक्षाकृत कम परिवर्तनीय लागत की विशेषता है। इससे मध्यम आकार की ई-कॉमर्स कंपनी बनना मुश्किल हो जाता है। पर्याप्त लंबे वित्तपोषण रनवे के साथ, Pets.com और लिविंग.कॉम आवश्यक पैमाने को प्राप्त करने के लिए पर्याप्त ग्राहक प्राप्त करने में सक्षम हो सकते हैं। लेकिन जब पूंजी बाज़ार ने इंटरनेट कंपनियों के वित्तपोषण के लिए दरवाज़ा बंद कर दिया, तो इन कंपनियों के पास अपने दरवाज़े बंद करने के अलावा कोई विकल्प नहीं था।
अपनी निश्चित लागतों में आवश्यक निवेश करने के लिए - यानी शिपिंग और पूर्ति बुनियादी ढांचे - एक ई-कॉमर्स कंपनी को इतनी तेजी से बढ़ना चाहिए कि वह इन उच्च प्रारंभिक लागतों को बड़े पैमाने पर राजस्व आधार पर फैला सके। दुर्भाग्य से Pets.com के लिए, बाज़ार उस समय व्यवहार्य होने के लिए पर्याप्त बड़ा नहीं था। 2000 में केवल 22% अमेरिकियों ने ऑनलाइन खरीदारी की थी और केवल 7% अमेरिकियों ने अपनी नियमित उत्पाद खोजों के एक भाग के रूप में इंटरनेट का उपयोग किया था। ऑनलाइन कुछ भी खरीदने का विचार, पालतू जानवरों का खाना तो दूर, अधिकांश उपभोक्ताओं के लिए एक विदेशी अवधारणा थी। इसके कारण सुपर बाउल विज्ञापनों और टॉकिंग सॉक पपेट पर 20 मिलियन डॉलर जैसे अकुशल ग्राहक अधिग्रहण खर्च हुआ, जो पेट्स.कॉम के पैमाने के लिए सुई को इतनी तेजी से आगे बढ़ाने में सक्षम नहीं था।
20 साल पहले के लाखों पेज विज़िट की तुलना में आज इंटरनेट कंपनियाँ अरबों की बिक्री कर रही हैं। प्रदर्शन और प्रत्यक्ष विपणन में वृद्धि ने ग्राहक अधिग्रहण में घर्षण को कम कर दिया है और चेवी जैसी कंपनियों को पहले से कहीं अधिक सटीक और अधिक सस्ते में ग्राहक प्राप्त करने की अनुमति दी है।
Pets.com की पूर्व सीईओ, जूली वेनराइट ने 2011 में तब और अब के बीच के अंतर को संक्षेप में समझाया:
2000 में दुनिया कुछ इस तरह दिखती थी...ईकॉमर्स/वेयरहाउस प्रबंधन और ग्राहक सेवा के लिए कोई प्लग एंड प्ले समाधान नहीं थे जो बड़े पैमाने पर काम कर सकें...जिसका मतलब है कि हमें 40+ इंजीनियरों को नियुक्त करना पड़ा। क्लाउड कंप्यूटिंग मौजूद नहीं थी, जिसका मतलब है कि हमारे पास एक सर्वर फ़ार्म और कई आईटी लोग होने चाहिए ताकि यह सुनिश्चित किया जा सके कि साइट बंद न हो। 250 में दुनिया भर में 2000 मिलियन से भी कम इंटरनेट उपभोक्ता थे - अब 5 बिलियन हैं। अमेज़न ने 900 में लगभग 1999 मिलियन डॉलर के नुकसान की सूचना दी है...क्योंकि अंदाज़ा लगाइए, ईकॉमर्स बड़े पैमाने का व्यवसाय है.
2014 के बाद से, Chewy की बिक्री $200 मिलियन से बढ़कर पिछले वर्ष $3.5 बिलियन से अधिक हो गई है, अब इसके 11 मिलियन से अधिक ग्राहक हैं और मौजूदा ग्राहकों द्वारा की गई खरीदारी 90% राजस्व का प्रतिनिधित्व करती है। कंपनी के देश भर में 7 वितरण केंद्र हैं और यह अमेरिका की 80% आबादी को रातों-रात और लगभग 100% आबादी को दो दिनों में सामान भेज सकती है। इसमें कोई संदेह नहीं है कि 2000 में प्रदर्शित पैमाने की मूलभूत बाधाएं आज मौजूद नहीं हैं, और चेवी अपने इतिहास में सफलतापूर्वक अपने पैमाने का लाभ उठाने में सक्षम है।
चेवी का मुख्य व्यवसाय संरचनात्मक रूप से लाभदायक है
जबकि श्री आइन्हॉर्न का यह कहना सही है कि जीएएपी मानकों के तहत चेवी शुद्ध लाभदायक नहीं रहा है, इससे चेवी के व्यवसाय की मुख्य लाभप्रदता अस्पष्ट हो जाती है। 2014 और 2018 के बीच, कंपनी ने फ्री कैश फ्लो में केवल 134 मिलियन डॉलर खर्च किए, जबकि राजस्व 200 मिलियन डॉलर से बढ़कर 3.5 बिलियन डॉलर से अधिक हो गया और मार्केटिंग पर लगभग 750 मिलियन डॉलर खर्च किए। स्थापना के बाद से, चेवी का सकल मार्जिन सकारात्मक रहा है और पिछले तीन वर्षों में मार्जिन 16.7% से बढ़कर 20 में 2018% से अधिक हो गया है।
जबकि श्री आइन्हॉर्न मार्केटिंग खर्च को खराब के बाद अच्छे पैसे को फेंकने के रूप में देख सकते हैं, यह एक च्यूई ग्राहक के जीवनकाल मूल्य की गलतफहमी है। नए ग्राहक प्राप्त करने के लिए खर्च करके, कंपनी जानबूझकर मौजूदा ग्राहक आधार की लाभप्रदता को कम कर रही है।
मौजूदा ग्राहकों की अंतर्निहित लाभप्रदता और चिपचिपाहट को देखते हुए, इसमें कभी संदेह नहीं था कि विपणन खर्च हमारी बाधा दर से ऊपर वृद्धिशील रिटर्न दे रहा था। जबकि विकास का गवर्नर हमेशा मुक्त नकदी प्रवाह रहा है, ग्राहक अधिग्रहण का जीवनकाल मूल्य अभी भी अल्पकालिक लाभप्रदता से ऊपर था। अगर हमने मार्केटिंग खर्च में कटौती कर दी होती तो चेवी वर्षों पहले लाभदायक हो सकती थी, लेकिन व्यवसाय के दीर्घकालिक मूल्य को अधिकतम करने के लिए ग्राहकों को हासिल करना और उन्हें बनाए रखना एक रणनीतिक निर्णय था।
वोटिंग मशीन बनाम वजन मापने की मशीन
श्री आइन्हॉर्न ने अपने निवेशकों को लिखे पत्र में, बेंजामिन ग्राहम की व्याख्या करते हुए कहा, "अल्पावधि में बाजार एक वोटिंग मशीन है और लंबी अवधि में यह एक वजन मापने वाली मशीन है।" मैं बुनियादी तौर पर इस उद्धरण से सहमत हूं, लेकिन उन कारणों से नहीं जिनसे ऐसा प्रतीत होता है कि श्री आइन्हॉर्न सहमत हैं। जिस तरह दैनिक स्टॉक मूल्य किसी व्यवसाय की गुणवत्ता का संकेत नहीं है, उसी तरह चेवी जैसी कंपनी की तिमाही लाभप्रदता का टर्मिनल मूल्य पर कोई असर नहीं पड़ता है। लंबी अवधि में शेयरधारक मूल्य को अधिकतम करने के लिए हमने लगातार अल्पावधि में लाभप्रदता को स्थगित करने का विकल्प चुना।
मूल्य निवेश और उद्यमशीलता इस अर्थ में बहुत हद तक एक जैसे हैं कि उन्हें तत्काल भुगतान के बिना विरोधाभासी निर्णयों की आवश्यकता होती है और लंबे समय तक बाजार द्वारा गलत समझे जाने का जोखिम होता है। हमने देखा है कि यह प्लेबुक अमेज़ॅन और नेटफ्लिक्स जैसी कंपनियों के लिए फायदेमंद रही है, लेकिन उनकी सफलता इसे किसी भी तरह की चिंता से कम नहीं करती है - खासकर जब आपके पास हजारों कर्मचारी हैं जो अपनी नौकरी के लिए आप पर निर्भर हैं। व्यवसाय के अंतर्निहित अर्थशास्त्र में दृढ़ विश्वास के बिना, अगर मुझे लगता कि हमारी रणनीति उन कर्मचारियों, हमारे लाखों ग्राहकों, या चेवी के शेयरधारकों के सर्वोत्तम हित में नहीं है, तो मुझे रात में सोना बहुत मुश्किल होता।
ग्राहकों को प्रसन्न करना ही गुप्त चटनी है
पहले दिन से, हमने ग्राहक-केंद्रित व्यवसाय बनना चुना और पड़ोस के पालतू जानवर की दुकान में खरीदारी के अनुभव को दोहराया। इसका मतलब था ई-कॉमर्स में मानवीय तत्व लाने और इसे बड़े पैमाने पर करने पर ध्यान केंद्रित करना। हस्तलिखित अवकाश कार्ड और वैयक्तिकृत पालतू जानवरों के चित्र जैसे छोटे स्पर्श ऐसे तरीके थे जिनसे हमें लगा कि हम ग्राहकों से जुड़ सकते हैं और समय के साथ वफादारी बना सकते हैं।
जबकि बहुत सी कंपनियाँ अपने फ्लाईव्हील के बारे में बात करती हैं, मेरा सचमुच मानना है कि ग्राहकों के साथ चेवी का रिश्ता ही गुप्त रहस्य है। यह इस तथ्य से अधिक स्पष्ट नहीं है कि Chewy ग्राहक समय बीतने के साथ कंपनी के साथ अधिक खर्च करते हैं - जिसका अर्थ न केवल विश्वास का स्तर है बल्कि सेवा और विश्वसनीयता भी है। प्रति सक्रिय ग्राहक शुद्ध बिक्री 223 में $2012 प्रति वर्ष से बढ़कर 334 में $2018 से अधिक हो गई।
यह सब कहने का तात्पर्य यह है कि Chewy की तुलना Pets.com से करना न केवल मौलिक रूप से गलत है, बल्कि 1999-2001 के दिनों से ई-कॉमर्स के विकास के साथ-साथ दीर्घकालिक व्यवहार्यता में निवेश के महत्व के बारे में जानबूझकर गलतफहमी की आवश्यकता है। व्यवसाय जिस। हालाँकि एक सरसरी नज़र आपको बता सकती है कि यह व्यवसाय किसी भी अन्य ऑनलाइन पालतू पशु खुदरा विक्रेता से अलग नहीं है, चेवी के किसी भी ग्राहक से पूछें और आपको एक बहुत अलग उत्तर मिलेगा।
भले ही मैंने पिछले साल चेवी छोड़ दिया था, मुझे उस कंपनी और टीम पर बेहद गर्व है जिसे हमने बनाया है। मैं निवेशकों से आग्रह करता हूं कि वे च्यूई व्यवसाय को गहराई से समझें और अगली बार सेब की तुलना सेब से करें। समय बदल गया है।
रयान कोहेन ई-कॉमर्स कंपनी चेवी के संस्थापक और पूर्व सीईओ हैं, जो जून में सार्वजनिक हुई।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


