
यूएस-चीन व्यापार युद्ध के रूप में बाजार झूलते हैं
- इस सप्ताह आर्थिक डेटा कैलेंडर काफी शांत था, लेकिन वित्तीय बाजार स्थिर लेकिन कुछ भी रहे हैं। व्यापार तनाव बढ़ने से इक्विटी बाजारों में गिरावट आई और 10 साल का ट्रेजरी मंगलवार को तीन साल में अपने सबसे निचले स्तर पर आ गया।
- पिछले सप्ताह के अंत में, राष्ट्रपति ट्रम्प ने कहा कि अमेरिका चीन से शेष $ 10 बिलियन के आयात पर 300% टैरिफ के साथ आगे बढ़ेगा। हमें नहीं लगता कि यह एक बेकार की धमकी है।
- जबकि उपभोक्ता इस दौर के साथ अधिक सीधे क्रॉसफ़ायर में होंगे, हमें अभी भी प्रत्यक्ष प्रभावों के प्रबंधनीय होने का संदेह है। हालांकि, अप्रत्यक्ष प्रभाव इस साल फेड को और अधिक नीतिगत ढील देने के लिए एक और धक्का दे सकते हैं।
यूएस-चीन व्यापार युद्ध के रूप में बाजार झूलते हैं
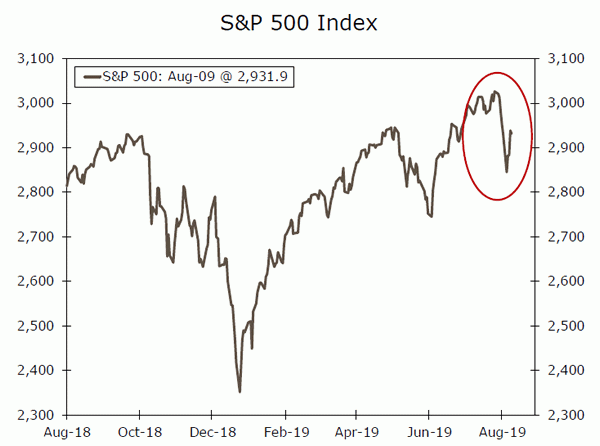
इस सप्ताह आर्थिक डेटा कैलेंडर काफी शांत था, लेकिन वित्तीय बाजार स्थिर लेकिन कुछ भी रहे हैं। बाजार सोमवार को इस खबर के लिए खुले कि चीन की तटवर्ती USD/CNY विनिमय दर 7.00 से अधिक वर्षों में पहली बार प्रतीकात्मक 10 प्रति डॉलर से अधिक कारोबार कर रही है। यह 1 अगस्त को राष्ट्रपति ट्रम्प के ट्वीट के मद्देनजर हुआ, "... अमेरिका 1 सितंबर से शुरू करेगा, चीन से हमारे देश में आने वाले शेष 10 बिलियन डॉलर के सामान और उत्पादों पर 300% का एक छोटा अतिरिक्त टैरिफ लगाएगा। " एसएंडपी 500 इंडेक्स सोमवार को 87 बीपीएस गिर गया - इस साल की सबसे बड़ी दैनिक गिरावट (पहले पृष्ठ पर चार्ट) - और 10 साल के ट्रेजरी पर उपज मंगलवार को तीन साल में सबसे कम दर पर गिर गई (शीर्ष चार्ट) निवेशकों के झुंड के रूप में सुरक्षित संपत्तियों के लिए। वैश्विक विकास से वित्तीय बाजार पूरी तरह से हिल गए थे, लेकिन जैसे-जैसे सप्ताह आगे बढ़ा, बाजारों ने अपनी खोई हुई अधिकांश जमीन वापस पा ली।
हमें संदेह है कि चीन से अतिरिक्त $10 बिलियन के आयात पर 300% टैरिफ प्रभावी हो जाता है, और सार्वजनिक टिप्पणी अवधि को देखते हुए - जो कि टैरिफ कार्यान्वयन से पहले आवश्यक है - पहले ही देखी जा चुकी है, हमें 1 सितंबर की प्रभावी तिथि को एक यथार्थवादी के रूप में घोषित करने पर संदेह है। आधार रेखा। यदि लागू किया जाता है, तो व्यापार-स्पैट में यह नया दौर उपभोक्ताओं को सीधे क्रॉसफायर में छोड़ देता है। टैरिफ के पिछले मुकाबलों, जैसे कि स्टील और एल्युमीनियम पर, ज्यादातर उत्पादन पाइपलाइन को आगे बढ़ाने का लक्ष्य रखा गया है। लेकिन यह नया दौर उपभोक्ता इलेक्ट्रॉनिक्स, खिलौने और कपड़ों जैसे तैयार माल को प्रभावित करता है। इसलिए जबकि टैरिफ इनपुट पहले एक तैयार माल की अंतिम लागत का हिस्सा थे, कई तैयार माल के पूर्ण मूल्य के साथ अब टैरिफ के अधीन, व्यवसायों के लिए अतिरिक्त लागत को अवशोषित करने की कम गुंजाइश है। इसलिए हम उम्मीद करते हैं कि आयातकों द्वारा भुगतान किए जाने वाले कम से कम कुछ टैरिफ उच्च कीमतों के माध्यम से उपभोक्ताओं को दिए जाएंगे। हमारा अनुमान है कि 10% टैरिफ सीपीआई मुद्रास्फीति की साल-दर-साल दर में 0.1 प्रतिशत से थोड़ा अधिक जोड़ देगा। हालांकि यह छोटा लग सकता है, माल मुद्रास्फीति की टोकरी (मध्य चार्ट) के केवल एक अंश का प्रतिनिधित्व करता है। हमें संदेह नहीं है कि टैरिफ उपभोक्ता खर्च को पटरी से उतार देंगे, लेकिन उनमें वॉलेट शेयर को स्थानांतरित करने और विश्वास पर वजन करने की क्षमता है।
एक एफओएमसी के लिए जिसने वैश्विक प्रतिकूल परिस्थितियों पर चिंता व्यक्त की है, व्यापार-युद्ध में वृद्धि इस वर्ष और अधिक नीतिगत ढील की ओर पैमानों को और बढ़ा सकती है। फेड स्पीक ने इस सप्ताह उल्लेख किया है कि अधिक अनिश्चित व्यापार दृष्टिकोण कम ब्याज दरों की गारंटी दे सकता है, लेकिन किसी ने निर्दिष्ट नहीं किया है कि कब। जबकि वैश्विक विकास विशेष रूप से एफओएमसी के जनादेश का हिस्सा नहीं है, और हमारा मानना है कि व्यापार तनाव से प्रत्यक्ष प्रभाव अभी भी काफी प्रबंधनीय लगता है, विश्वास, लाभ और निवेश पर अप्रत्यक्ष प्रभाव चिंता का अधिक कारण देते हैं। जैसे, हमें संदेह है कि एफओएमसी अपने "मध्य-चक्र समायोजन" के साथ अभी तक समाप्त नहीं हुआ है। लेकिन, फिर से दरों में कटौती के लिए अक्टूबर तक इंतजार करने के बजाय, अब हम उम्मीद करते हैं कि एफओएमसी सितंबर में दरों में 25 बीपीएस की कटौती करेगी। हम स्वीकार करते हैं कि इस पूर्वानुमान के जोखिम कम होने के बजाय अधिक सहजता की ओर झुके हुए हैं। हाल ही में बाजार में उथल-पुथल ने सितंबर में दर में कटौती की बाजार निहित संभावनाओं में भी उछाल दिया है। बाजार ने अब सितंबर में एक निश्चित घटना के रूप में दर में कटौती की है, क्योंकि पिछले सप्ताह के अंत में संभावना 100% तक बढ़ गई थी।
सीपीआई • मंगलवार
तेल की कीमतों ने वर्ष की पहली छमाही के दौरान समग्र उपभोक्ता मूल्य मुद्रास्फीति में अस्थिरता को प्रेरित किया है। मई और जून में ऊर्जा की कीमतों में गिरावट आई, जिससे पिछले तीन महीनों में अधिक महत्वपूर्ण लाभ के बाद बैक-टू-बैक, हेडलाइन सीपीआई में मामूली 0.1% की वृद्धि हुई। मुख्य उपभोक्ता कीमतों ने जून में जीवन के कुछ संकेत दिखाए, महीने में 0.3% की वृद्धि हुई, पिछले चार महीनों के दौरान 0.1% लाभ की एक स्ट्रिंग को तोड़ दिया। कहा जा रहा है कि, मुद्रास्फीति की पृष्ठभूमि बनी हुई है क्योंकि हम वर्ष की दूसरी छमाही के लिए तत्पर हैं।
शेष 10 अरब डॉलर मूल्य के चीनी आयात (मुख्य रूप से उपभोक्ता वस्तुओं) पर प्रस्तावित 300% टैरिफ ने मुद्रास्फीति के बारे में कुछ चिंताओं को जन्म दिया है। हालांकि, हमारा अनुमान है कि टैरिफ के नवीनतम दौर से सीपीआई मुद्रास्फीति की साल-दर-साल दर में 0.1 प्रतिशत से थोड़ा अधिक इजाफा होगा। यह अपेक्षाकृत कम वृद्धि मुख्य रूप से इसलिए है क्योंकि माल सीपीआई का केवल एक अंश है।
पिछला: 0.1% वेल्स फ़ार्गो: 0.2% आम सहमति: 0.3% (महीना-ओवर-महीना)
खुदरा बिक्री • गुरुवार
फरवरी में गिरावट के अलावा इस साल अब तक हर महीने खुदरा बिक्री में इजाफा हुआ है। यह उन्नत आत्मविश्वास डेटा के अनुरूप है और सुझाव देता है कि उपभोक्ता दृष्टिकोण के बढ़ते जोखिमों के बावजूद अपने खर्च करने की आदतों के साथ सहज रहें।
खुदरा बिक्री दूसरी तिमाही में एक मजबूत नोट पर समाप्त हुई, क्योंकि जून में बढ़ने वाली 11 खुदरा श्रेणियों में से 13 के साथ विकास व्यापक था। "नियंत्रण समूह" में बिक्री (ऑटो, गैसोलीन और निर्माण सामग्री को छोड़कर, और अंतर्निहित उपभोक्ता खर्च का एक प्रमुख गेज) जून में तीन महीने की वार्षिक दर 7.5% के साथ हाल के महीनों में असाधारण रूप से मजबूत रही है।
बढ़ते व्यापार युद्ध का खामियाजा विनिर्माण और निवेश को जारी रखने के साथ, उपभोक्ता खर्च यूएस जीडीपी वृद्धि का प्राथमिक चालक बना हुआ है। जब तक श्रम बाजार स्वस्थ रहता है, यह सकारात्मक उपभोक्ता खर्च की प्रवृत्ति जारी रहनी चाहिए।
पिछला: 0.4% वेल्स फ़ार्गो: 0.3% आम सहमति: 0.3% (महीना-ओवर-महीना)
औद्योगिक उत्पादन • गुरूवार
वैश्विक मांग में गिरावट और चल रहे व्यापार युद्ध ने निश्चित रूप से पिछले छह महीनों में कारखाना क्षेत्र पर असर डाला है। विनिर्माण गतिविधि 2018 की तुलना में तेजी से ठंडी हुई है, हालांकि हाल ही में स्थिरीकरण के कुछ संकेत मिले हैं।
शुद्ध, संकुचन के पिछले चार महीनों के बाद, पिछले दो महीनों में उत्पादन में तेजी आई है। मोटर वाहन उत्पादन की ताकत हाल के विकास का मुख्य चालक रही है, हालांकि ठोस उपभोक्ता मांग ने भी इस क्षेत्र को कम कर दिया है।
कुल औद्योगिक उत्पादन, जिसमें खनन और उपयोगिताएँ भी शामिल हैं, Q1.2 में 2% की गिरावट के बाद Q1.9 में 1% वार्षिक दर से अनुबंधित है - Q2-2016 के बाद से लगातार IP गिरावट का पहला उदाहरण है। हम आने वाली तिमाहियों में औद्योगिक उत्पादन में सुधार की उम्मीद करते हैं; हालांकि, पर्याप्त प्रतिकूल परिस्थितियां बनी हुई हैं, जिससे विकास की संभावनाएं सीमित हैं।
पिछला: 0.0% वेल्स फ़ार्गो: -0.1% आम सहमति: 0.1% (माह-दर-महीना)
व्यापार तनाव के रूप में फोकस में नकारात्मक जोखिम
- इस सप्ताह व्यापार तनाव में और वृद्धि देखी गई क्योंकि रॅन्मिन्बी ने मनोवैज्ञानिक 7.00 प्रति डॉलर के स्तर के माध्यम से कारोबार किया और चीन ने कुछ कंपनियों को अमेरिका से अमेरिकी कृषि आयात को निलंबित करने के लिए कहा, जबकि अमेरिकी ट्रेजरी ने चीन को मुद्रा हेरफेर करने वाला करार दिया।
- आर्थिक गिरावट के बारे में चिंतित, इस सप्ताह न्यूजीलैंड, भारत, थाईलैंड और फिलीपींस सहित एशियाई केंद्रीय बैंकों से दरों में कटौती की झड़ी लग गई।
- 2019 की ठोस शुरुआत के बाद, यूके की अर्थव्यवस्था अप्रत्याशित रूप से दूसरी तिमाही में सिकुड़ गई। सेवा उत्पादन में वृद्धि हुई, लेकिन विनिर्माण और निर्यात दोनों में उल्लेखनीय गिरावट आई।
एशिया-प्रशांत केंद्रीय बैंकों की ओर से भरपूर कार्रवाई
पिछले हफ्ते एशियाई केंद्रीय बैंक वैश्विक दर कटौती पार्टी में शामिल हुए, जिसका नेतृत्व रिजर्व बैंक ऑफ न्यूजीलैंड ने किया, जिन्होंने अपनी आधिकारिक नकद दर को आक्रामक 50 आधार अंकों से घटाकर 1.00% के रिकॉर्ड निचले स्तर पर ला दिया। वह दर कटौती अपेक्षा से बड़ी थी, और दर में कटौती के आसपास की टिप्पणियां विशेष रूप से उदासीन थीं। केंद्रीय बैंक के गवर्नर ओर्र ने संकेत दिया कि आगे मौद्रिक सहजता संभव हो सकती है, और यहां तक कि गैर-पारंपरिक मौद्रिक नीति उपाय भी संभावित परिणामों के दायरे में थे। हालांकि एनजेड गतिविधि संकेतक विशेष रूप से मजबूत होने के बिना उचित रहे हैं, विश्वास सर्वेक्षण नरम हो गए हैं, जिसका अर्थ है कि आगे एनजेड मौद्रिक सहजता की संभावना है।
जून और जुलाई दोनों में दरों में कटौती के बाद, रिजर्व बैंक ऑफ ऑस्ट्रेलिया (आरबीए) इस महीने अपनी नकद दर 1.00% पर रखते हुए किनारे पर बैठ गया। हालाँकि, यह ऑस्ट्रेलिया के केंद्रीय बैंक के मौद्रिक सहजता की प्रवृत्ति में फिर से शामिल होने से बहुत पहले नहीं हो सकता है। आरबीए ने कहा कि यदि वह सतत विकास का समर्थन करने और अपने मुद्रास्फीति लक्ष्य को प्राप्त करने के लिए मौद्रिक नीति को और आसान बनाएगा, और नई शुरू की गई भाषा में, यह उम्मीद करना उचित है कि कम ब्याज दरों की विस्तारित अवधि की आवश्यकता होगी। आरबीए ने मौद्रिक नीति पर अपने वक्तव्य में अपनी जीडीपी वृद्धि और सीपीआई मुद्रास्फीति पूर्वानुमानों को भी कम कर दिया, शायद यह संकेत दे रहा है कि अगले कुछ महीनों में और आसान होने की संभावना है।
एशिया में कहीं और केंद्रीय बैंक भी ब्याज दरों को कम करने में सक्रिय थे। भारतीय रिजर्व बैंक ने अपनी बेंचमार्क नीति ब्याज दरों में असामान्य रूप से 35 आधार अंकों की कटौती की, जिसमें अर्थव्यवस्था में चक्रीय मंदी का हवाला देते हुए अपनी रेपो दर को 5.40% तक कम करना शामिल है, क्योंकि इसने अपने सकल घरेलू उत्पाद के विकास के पूर्वानुमान को कम किया, जबकि यह भी कहा कि सीपीआई मुद्रास्फीति बनी रहनी चाहिए सौम्य। थाईलैंड में केंद्रीय बैंक ने नीतिगत दर में 25 आधार अंकों की कटौती के साथ 1.50% की कटौती के साथ अर्थशास्त्रियों को आश्चर्यचकित कर दिया, यह कहते हुए कि अर्थव्यवस्था धीमी होने की उम्मीद है, मुद्रास्फीति लक्ष्य से नीचे हो सकती है, और यह व्यापार युद्ध के प्रभाव की निगरानी करना जारी रखता है। बैंक ऑफ थाईलैंड ने यह भी कहा कि इस सप्ताह की कार्रवाई के बाद उसके पास "नीतिगत स्थान बचा है" और आगे की नीतिगत चालें डेटा पर निर्भर होंगी। अंत में, फिलीपीन केंद्रीय बैंक ने भी जीडीपी वृद्धि और सीपीआई मुद्रास्फीति दोनों में हाल ही में धीमी गति के बाद अपनी रातोंरात उधार दर 25 आधार अंक घटाकर 4.25% कर दी।
दूसरी तिमाही में यूके की अर्थव्यवस्था के स्टॉल
2019 की ठोस शुरुआत के बाद, यूके की अर्थव्यवस्था अप्रत्याशित रूप से दूसरी तिमाही में सिकुड़ गई क्योंकि ब्रेक्सिट अनिश्चितताओं ने विकास पर अधिक ध्यान दिया। Q2 जीडीपी 2% तिमाही-दर-तिमाही गिर गया और 0.2% साल-दर-साल धीमा हो गया। Q1.2 उपभोक्ता खर्च Q2 में ठोस था, जो 2% तिमाही-दर-तिमाही का लाभ दिखा रहा था, लेकिन अर्थव्यवस्था के अधिक व्यवसाय-उन्मुख तत्व नरम थे। Q0.5 व्यापार निवेश 2% तिमाही-दर-तिमाही गिर गया, जबकि निर्यात 0.5% गिर गया। क्षेत्र के अनुसार, सेवाओं की गतिविधि में तिमाही-तिमाही में 3.3% की वृद्धि हुई, लेकिन उस लाभ की भरपाई औद्योगिक उत्पादन में 0.1% की गिरावट से हुई। अभी के लिए हम बैंक ऑफ इंग्लैंड को यथोचित आराम से होल्ड पर देखते हैं। आर्थिक विकास में नरमी के साथ और जबकि ब्रेक्सिट अनिश्चितता अर्थव्यवस्था पर लटकी हुई है, हम दरों में बढ़ोतरी की संभावना नहीं देखते हैं, हालांकि सीपीआई मुद्रास्फीति भी लक्ष्य के करीब है, हम यूके की मौद्रिक सहजता को अभी के लिए संभव नहीं देखते हैं।
चीन खुदरा बिक्री • बुधवार
चीनी अर्थव्यवस्था की किस्मत इस साल निवेशकों का मुख्य फोकस रही है, खासकर जब चीन और संयुक्त राज्य अमेरिका के बीच व्यापार तनाव अधिक बढ़ गया है। सकल घरेलू उत्पाद की वृद्धि ने धीरे-धीरे धीमी प्रवृत्ति को Q6.2 में 2% वर्ष-दर-वर्ष जारी रखा और, जबकि जून गतिविधि डेटा दृढ़ थे और जुलाई विश्वास सर्वेक्षण मिश्रित थे।
चीनी आर्थिक आंकड़ों के इस सप्ताह के बैच दिखा सकते हैं कि दूसरी तिमाही के मजबूत अंत ने तीसरी तिमाही में नरम शुरुआत का मार्ग प्रशस्त किया। आम सहमति का अनुमान है कि जुलाई की खुदरा बिक्री साल-दर-साल धीमी होकर 8.6% हो जाएगी, जबकि औद्योगिक उत्पादन में वृद्धि भी मामूली रूप से 6.0% साल-दर-साल धीमी होने की उम्मीद है। निश्चित रूप से ये आंकड़े नवीनतम टैरिफ वृद्धि के प्रत्यक्ष या अप्रत्यक्ष प्रभावों को प्रतिबिंबित नहीं करेंगे, जो अगस्त की शुरुआत में घोषित किए गए थे और 1 सितंबर से प्रभावी होंगे। चल रही अनिश्चितता और निर्यात, निवेश और विनिर्माण को धीमा करने की संभावना को देखते हुए, हम 0 में चीन की जीडीपी वृद्धि दर 5.8% और धीमी होने की उम्मीद है।
पिछला: 9.8% आम सहमति: 8.6% (वर्ष-पर-वर्ष)
यूके सीपीआई • बुधवार
यूके की अर्थव्यवस्था ने हाल के महीनों में अलग-अलग गोल्डीलॉक्स तत्व दिखाए हैं, और आर्थिक दलिया के सभी तीन डेटा कटोरे अगले सप्ताह प्रदर्शित हो सकते हैं। वेतन वृद्धि, शायद, "बहुत गर्म" श्रेणी में है, औसत साप्ताहिक आय के अनुमान के साथ Q3.7 के लिए वर्ष-दर-वर्ष 2% तक तेज होने का अनुमान है। इस बीच, गतिविधि वृद्धि हाल ही में "बहुत ठंडी" श्रेणी में रही है। यूके की दूसरी तिमाही में पहली तिमाही की तुलना में 2 की मामूली वृद्धि होने की उम्मीद है, जबकि जुलाई की खुदरा बिक्री में 67,000% महीने-दर-महीने गिरावट का अनुमान है, जो पिछले चार महीनों में तीसरी गिरावट होगी।
अंत में, अगले सप्ताह जारी जुलाई सीपीआई मुद्रास्फीति संभवत: "जस्ट राइट" श्रेणी के करीब रहेगी। कम ऊर्जा की कीमतों के कारण, हेडलाइन सीपीआई साल-दर-साल 1.9% तक धीमा होने की उम्मीद है, और कोर सीपीआई में 1.8% की वृद्धि होनी चाहिए। वे दोनों परिणाम केंद्रीय बैंक के मुद्रास्फीति लक्ष्य मध्य बिंदु के करीब होंगे, और हमारा मानना है कि बैंक ऑफ इंग्लैंड कुछ समय के लिए होल्ड पर रहने की संभावना है।
पिछला: 2.0% वेल्स फ़ार्गो: 1.9% आम सहमति: 1.9%% (वर्ष-दर-वर्ष)
मेक्सिको ओवरनाइट रेट • शुक्रवार
बैंक ऑफ मैक्सिको ने अगले सप्ताह अपने नवीनतम मौद्रिक नीति निर्णय की घोषणा की, जिस पर हमें लगता है कि यह एक दर कटौती चक्र शुरू करेगा, वैश्विक केंद्रीय बैंकों के ढेरों में शामिल हो जाएगा जिन्होंने पहले ही मौद्रिक नीति को आसान बनाना शुरू कर दिया है। मेक्सिको की अर्थव्यवस्था 2019 में स्पष्ट रूप से ठंडी हो गई है। दूसरी तिमाही में जीडीपी 2% बढ़ी, लेकिन साल-दर-साल 0.1% गिर गई - बाद में 0.7 के अंत के बाद से जीडीपी में पहली वार्षिक गिरावट आई। इस बीच सीपीआई बढ़ने के साथ मुद्रास्फीति भी धीमी हो गई है। जुलाई में सिर्फ 2009% साल-दर-साल, और कोर सीपीआई भी 3.8% बढ़ रहा है।
मैक्सिकन पेसो में कुछ हालिया कमजोरी को ध्यान में रखते हुए, हम उम्मीद नहीं करते हैं कि केंद्रीय बैंक अगले सप्ताह आक्रामक रूप से दरों को कम करेगा, लेकिन हम रातोंरात दर में 25 आधार अंकों की कमी को 8.00% तक देखते हैं। उस कदम के बाद भी, वास्तविक नीतिगत ब्याज दर अभी भी उच्च स्तर पर होगी और अर्थव्यवस्था में गति के नुकसान को देखते हुए, हम उम्मीद करते हैं कि 2019 के अंत से पहले बैंक ऑफ मैक्सिको ब्याज दरों को और कम करेगा।
पिछला: 8.25% वेल्स फ़ार्गो: 8.00% आम सहमति: 8.00%
ब्याज दर घड़ी
बॉन्ड यील्ड में भारी गिरावट
10 साल की ट्रेजरी सिक्योरिटी पर यील्ड, जो नवंबर से लगातार घट रही है, इस हफ्ते जुलाई 2016 (शीर्ष चार्ट) के बाद से अपने सबसे निचले स्तर पर गिर गई। लेकिन संयुक्त राज्य अमेरिका एकमात्र ऐसी अर्थव्यवस्था नहीं है जिसने हाल ही में अपने सॉवरेन बॉन्ड यील्ड में तेजी से गिरावट देखी है। उदाहरण के लिए, जर्मनी में 10-वर्षीय सरकारी बॉन्ड पर प्रतिफल इस सप्ताह (मध्य चार्ट) -0.60% के सर्वकालिक निम्नतम स्तर को छू गया। वास्तव में, जर्मनी में संपूर्ण प्रतिफल वक्र (30 वर्ष तक) वर्तमान में नकारात्मक है, जबकि जापान में 10-वर्षीय सरकारी बांड पर प्रतिफल वर्तमान में लगभग -0.20% है। बॉन्ड यील्ड को इतना कम क्या चला रहा है?
शुरुआत के लिए, हाल ही में केंद्रीय बैंक के नीतिगत फैसले प्रतिफल को कम करने में मदद कर रहे हैं। थाईलैंड, फिलीपींस, पेरू और सर्बिया के केंद्रीय बैंकों ने इस सप्ताह नीतिगत दरों में 25 बीपीएस की कटौती की, जबकि भारतीय रिजर्व बैंक ने अपनी नीतिगत दरों में 35 बीपीएस की कमी की और न्यूजीलैंड के रिजर्व बैंक ने दरों में 50 बीपीएस की कटौती की। निवेशकों को उम्मीद है कि कुछ प्रमुख केंद्रीय बैंक जैसे फेडरल रिजर्व और ईसीबी भी आने वाले हफ्तों और महीनों में दरों में और कटौती करेंगे। इसके अलावा, कई विश्लेषक, जिनमें स्वयं शामिल हैं, अगले महीने ईसीबी को अपना मात्रात्मक आसान कार्यक्रम फिर से शुरू करने की तलाश में हैं।
बेशक, न केवल उन दो बड़ी अर्थव्यवस्थाओं में बल्कि वैश्विक अर्थव्यवस्था के लिए भी आर्थिक विकास के लिए संयुक्त राज्य अमेरिका और चीन के बीच व्यापार युद्ध के बढ़ने का क्या मतलब है, इस बारे में चिंता है। अधिकांश देशों में मुद्रास्फीति की दर पहले से ही कम है, और विकास में और धीमी गति से मुद्रास्फीति पर और अधिक दबाव पड़ेगा। उस संबंध में, 10-वर्षीय ट्रेजरी सुरक्षा पर प्रतिफल और 10-वर्षीय मुद्रास्फीति-संरक्षित ट्रेजरी सुरक्षा, जो कि अगले 10 वर्षों में मुद्रास्फीति प्रत्याशा का बाज़ार-आधारित माप है, के बीच का फैलाव लगातार कम और कम होता जा रहा है ( निचला चार्ट)।
जैसा कि हमने अपने हालिया मासिक आर्थिक आउटलुक में लिखा है, हम एफओएमसी को 25 सितंबर को अपनी अगली नीति बैठक में दरों में 18 बीपीएस की कटौती करने के लिए देखते हैं। लेकिन जैसा कि हम आसानी से स्वीकार करते हैं, निरंतर आर्थिक अनिश्चितता और वित्तीय बाजार की अस्थिरता आसानी से एफओएमसी को प्रेरित कर सकती है। आने वाले महीनों में दरों में और कटौती करें।
क्रेडिट मार्केट इनसाइट्स
उपभोक्ता ऋण मांग में मजबूती
जून में उपभोक्ता ऋण 14.6 बिलियन डॉलर बढ़ा, जो उम्मीद से कम था और तीन महीनों में सबसे धीमा मासिक परिवर्तन था। जबकि लाभ पिछले वर्ष के औसत मासिक परिवर्तन $16.0 बिलियन से कम था, यह इस विस्तार में देखे गए औसत $13.0 बिलियन से ऊपर बना हुआ है।
वृद्धि की संपूर्णता गैर-परिक्रामी ऋण से आई, $ 14.7 बिलियन तक, जबकि परिक्रामी ऋण - जिसमें ज्यादातर क्रेडिट कार्ड ऋण शामिल थे - $ 80.5 मिलियन गिर गए। हमें संदेह है कि क्रेडिट कार्ड समझौतों पर उच्च वार्षिक प्रतिशत दर (एपीआर) उधार के इस रूप पर भारित हो सकती है। औसत एपीआर Q15.13 में बढ़कर 2 हो गया, जो 2001 के बाद से उच्चतम दर है। कुछ उपभोक्ता अपने आगामी स्टेटमेंट पर कम एपीआर देखने की उम्मीद कर सकते हैं, क्योंकि पिछले हफ्ते एफओएमसी की 25 बीपीएस दर में कटौती से बैंकों को अपनी प्रमुख दर कम करने के लिए प्रोत्साहित किया जाता है।
क्रेडिट की उपभोक्ता मांग मजबूत बनी हुई है। फेड के सर्वेक्षण के आंकड़ों ने Q2 में उपभोक्ता ऋण मांग में व्यापक ताकत का हवाला देते हुए ऋण अधिकारियों को दिखाया। हालांकि, बैंकों ने कथित तौर पर उपभोक्ता ऋणों पर मानकों को कड़ा किया है। विशेष रूप से, क्रेडिट कार्ड मानकों को सख्त करने वाले बैंकों का प्रतिशत इस वर्ष की पहली छमाही में 2009 के बाद से अपने उच्चतम स्तर पर पहुंच गया। ये सख्त मानक उपभोक्ता ऋण की स्थिरता के बारे में क्रेडिट धारकों की बढ़ती अनिश्चितता को दर्शा सकते हैं। हालांकि, तंग श्रम बाजार, स्थिर वेतन वृद्धि और एक उच्च व्यक्तिगत बचत दर के साथ, हम उम्मीद करते हैं कि उपभोक्ता इस समय अपने ऋणों को चुकाने के लिए एक अच्छी स्थिति में रहेगा।
सप्ताह का विषय
रॅन्मिन्बी स्लिप्स और स्लाइड्स
पिछला सप्ताह विदेशी मुद्रा बाजारों में मौद्रिक नीति, व्यापार नीति और मूल्य कार्रवाई के लिए उल्लेखनीय रहा है। सबसे महत्वपूर्ण रूप से, चीन की तटवर्ती USD/CNY विनिमय दर 7.00 के बाद पहली बार 2008 प्रति डॉलर से अधिक पर कारोबार कर रही है।
स्पष्ट रूप से, व्यापारी और निवेशक इस समय कमजोर चीनी मुद्रा की संभावनाओं से सहज हैं। स्वाभाविक अनुवर्ती प्रश्न हैं कि क्या यह चीन के आर्थिक मूल सिद्धांतों को प्रतिबिंबित करता है, और क्या चीनी नीति निर्माता इस तरह की गिरावट की अनुमति देंगे। हम चीन के आर्थिक बुनियादी सिद्धांतों को कमजोर मुद्रा के अनुरूप देखते हैं। चीन की दूसरी तिमाही में सकल घरेलू उत्पाद की वृद्धि दर साल-दर-साल 2% तक धीमी हो गई, और हम 6.2 में 6.1% और 2019 में 5.8% तक और मंदी का अनुमान लगाते हैं। इसके अलावा, इस वर्ष के दौरान व्यापार व्यवधानों को देखते हुए हम उन विकास के जोखिमों पर विश्वास करते हैं। पूर्वानुमान नीचे की ओर झुके हुए हैं। चीनी नीति में और ढील की संभावना को देखते हुए (उदाहरण के लिए, रिजर्व आवश्यकता अनुपात में और कटौती), हमें संदेह है कि चीन की अर्थव्यवस्था के रुझान और समग्र नीति प्रतिक्रिया से ओवरटाइम में रॅन्मिन्बी में नरमी आ सकती है।
हमारा मानना है कि चीन को मुद्रा में हेरफेर करने वाला अमेरिका का नाम देने सहित अंतरराष्ट्रीय दबाव, चीनी अधिकारियों को मुद्रा को और नरम करने से रोकने की संभावना नहीं है। हालांकि, चीन के वित्तीय बाजारों को अस्थिर करने के डर से, चीनी अधिकारी रॅन्मिन्बी मूल्यह्रास की उम्मीद को प्रोत्साहित करने से सावधान रहे हैं। तदनुसार, हमें उम्मीद नहीं है कि चीन तेजी से रॅन्मिन्बी में गिरावट को मंजूरी देगा। उस ने कहा, हम मानते हैं कि हाल के एपिसोड की तुलना में नीति गणना कुछ हद तक बदल गई है, अमेरिका / चीन के व्यापार तनाव और चल रही चीनी आर्थिक मंदी को देखते हुए, जिसका हमारा मानना है कि अधिकारी धीरे-धीरे रेनमिनबी मूल्यह्रास के अधिक अनुकूल होंगे, यहां तक कि चेहरे में भी अमेरिका के दबाव का। इसे ध्यान में रखते हुए, हम आने वाले महीनों में कुछ और मामूली रॅन्मिन्बी कमजोरी देखते हैं।
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स विदेशी मुद्रा रोबोट




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


