
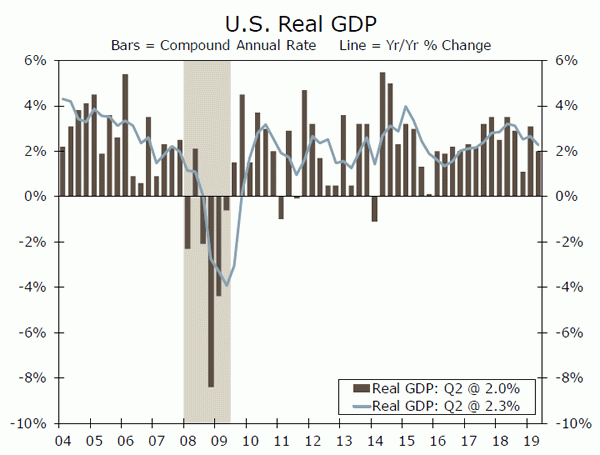
अमेरिकी समीक्षा
उपभोक्ता अमेरिकी अर्थव्यवस्था को बचाए रख रहे हैं
- संशोधित आंकड़ों से पता चलता है कि अमेरिकी अर्थव्यवस्था दूसरी तिमाही में 2.0% वार्षिक गति से बढ़ी, जो प्रारंभिक अनुमान से दसवां कम है। तीसरी तिमाही के अब तक के आंकड़ों से पता चलता है कि उपभोक्ता खर्च ऊंचा रहना चाहिए, लेकिन विनिर्माण क्षेत्र चल रही व्यापार अनिश्चितता के कारण संघर्ष कर रहा है।
- हाल के सप्ताहों में फेड से इसकी स्वतंत्रता के बारे में पूछताछ की गई है, और हम इच्छुक पाठकों को उस विषय पर अधिक जानकारी के लिए हमारे ब्याज दर निगरानी अनुभाग पर निर्देशित करते हैं। हमें संदेह है कि फेड आने वाले डेटा की बारीकी से निगरानी कर रहा है, और विनिर्माण क्षेत्र दबाव में है और मुद्रास्फीति लक्ष्य से नीचे है, हमें उम्मीद है कि एफओएमसी सितंबर में दरों में 25 बीपीएस की कटौती करेगा।
उपभोक्ता अमेरिकी अर्थव्यवस्था को बचाए रख रहे हैं
Q2 जीडीपी के दूसरे अनुमान से पता चला कि अर्थव्यवस्था 2.0% वार्षिक गति से बढ़ी, जो प्रारंभिक अनुमान से केवल दसवां हिस्सा कम थी। हम पहले रिलीज से ही जानते थे कि उपभोक्ता ने दूसरी तिमाही में भार उठाया है। लेकिन संशोधित आंकड़ों से पता चलता है कि व्यक्तिगत उपभोग व्यय में 4.7% (पहले 4.3%) की वृद्धि हुई, जिससे हेडलाइन वृद्धि में 3.1 प्रतिशत अंक जुड़ गए। जैसा कि शीर्ष चार्ट में दिखाया गया है, यह लगभग पांच वर्षों में सबसे तेज़ तिमाही गति है, और 2.5% औसत तिमाही आंकड़े से काफी ऊपर हमने यह विस्तार देखा है।
मासिक उपभोग डेटा से पता चलता है कि तीसरी तिमाही में खर्च की ठोस शुरुआत हुई है। आज सुबह के व्यक्तिगत उपभोग डेटा के अनुरूप, खुदरा विक्रेताओं ने जुलाई में मजबूत बिक्री देखी, जिसमें पिछले महीने खर्च में 0.6% की वृद्धि देखी गई। जॉनसन रेडबुक बिक्री डेटा, जो समान-स्टोर बिक्री को ट्रैक करता है, यह भी सुझाव देता है कि अगस्त में बिक्री मजबूत रही। न केवल खर्च के आंकड़े मजबूत आ रहे हैं, वित्तीय बाजार की अस्थिरता और व्यापार युद्ध के बारे में लगातार सुर्खियों के बावजूद, इस महीने उपभोक्ताओं का विश्वास आश्चर्यजनक रूप से बढ़ा हुआ है। उपभोक्ता बुनियादी सिद्धांतों का सुझाव है कि H2-2019 में खर्च ठोस रहना चाहिए, हालांकि 4% की उत्तर गति कायम रहने की संभावना नहीं है।
उपभोक्ता के अलावा, अर्थव्यवस्था के अन्य क्षेत्रों को दूसरी तिमाही में संघर्ष करना पड़ा। आवासीय निर्माण में लगातार छठी तिमाही में गिरावट आई है, और व्यापार अनिश्चितता के कारण, 2016 के बाद पहली बार व्यापार के निश्चित निवेश में गिरावट आई है। उपकरण व्यय मामूली 0.7% लाभ प्राप्त करने में कामयाब रहा, लेकिन Q3 व्यय की संभावनाएं तेजी से गिर रही हैं। गैर-रक्षा पूंजीगत सामान शिपमेंट, जो उपकरण खर्च में योगदान देता है, जुलाई में 3.0% पीछे चला गया, जून में केवल 0.9% लाभ तक संशोधित होने के बाद। पिछले महीने में बढ़ी हुई व्यापार बयानबाजी से पूंजीगत व्यय की तस्वीर में निकट भविष्य में कोई मदद मिलने की संभावना नहीं है। शनिवार को, अमेरिका-चीन व्यापार युद्ध में सबसे हालिया वृद्धि की पहली किश्त प्रभावी हो जाएगी - चीन से लगभग 15 बिलियन डॉलर के आयात पर 107% टैरिफ। फिर 15 दिसंबर को करीब 156 अरब डॉलर का और आयात सामने आएगा. इन टैरिफों के प्रभावी होने के बाद भी, व्यापार माहौल काफी हद तक अनिश्चित बना हुआ है। पिछले हफ्ते ही ट्रंप प्रशासन ने सभी टैरिफ पर 5% बढ़ोतरी का आह्वान किया था।
उपभोक्ता इन नए दौरों से अधिक परिचित होंगे, लेकिन जब तक आत्मविश्वास पर सार्थक असर नहीं पड़ेगा, हम अभी भी उम्मीद करते हैं कि खर्च पर प्रभाव न्यूनतम होगा। हालाँकि, व्यापार अनिश्चितता के कारण विनिर्माण क्षेत्र कमजोर हो रहा है। जुलाई में औद्योगिक उत्पादन में गिरावट आई, और विनिर्माण उत्पादन 2019 में अब तक गिरावट की प्रवृत्ति में है। इसके अलावा, अगस्त के लिए पीएमआई डेटा मिश्रित था, दो क्षेत्रों में गतिविधि में गिरावट दर्ज की गई और मार्किट मैन्युफैक्चरिंग पीएमआई पहली बार नकारात्मक क्षेत्र में फिसल गया। सितंबर 2009 से। इस बीच, वैश्विक विकास धीमा होने और व्यापार अनिश्चितता बरकरार रहने के कारण निर्माताओं की पूंजीगत व्यय योजनाएं कम होती जा रही हैं।
हमें उम्मीद है कि एफओएमसी आने वाले डेटा पर बारीकी से नजर रख रहा है। मुद्रास्फीति का फेड का पसंदीदा माप, पीसीई डिफ्लेटर, जुलाई में 1.6% पर अपरिवर्तित रहा, जो फेड को और अधिक सहजता के लिए हरी झंडी देता है। हम उम्मीद करते हैं कि फेड अपनी सितंबर की बैठक में कुछ हफ्तों में दरों में 25 बीपीएस की और कटौती करेगा।
यूएस आउटलुक
आईएसएम सर्वेक्षण • मंगलवार और गुरुवार
2018 के मध्य से बिगड़ते सर्वेक्षण साक्ष्यों ने स्पष्ट कर दिया है कि आर्थिक विकास धीमा होना तय है। आईएसएम विनिर्माण सर्वेक्षण पहले और आगे गिर गया, क्योंकि धीमी वैश्विक वृद्धि और व्यापार युद्ध की प्रतिकूल परिस्थितियों के कारण कारखाना क्षेत्र अधिक प्रभावित हुआ है। यह बमुश्किल ही विस्तार क्षेत्र में है, और हमें उम्मीद है कि अगस्त में यह और धीमी होकर 50.9 हो जाएगी। फिर भी संयुक्त राज्य अमेरिका अभी भी अन्य अधिक निर्यात-उन्मुख देशों की तुलना में बेहतर प्रदर्शन कर रहा है, जहां विनिर्माण पीएमआई पूर्णतः संकुचन क्षेत्र में हैं। इसके अलावा, गैर-विनिर्माण सूचकांक, जो कि बहुत बड़े सेवा क्षेत्र में भावनाओं को मापता है, में अभी भी उतनी गिरावट नहीं आई है। पिछले महीने यह लगभग तीन वर्षों में अपने सबसे निचले स्तर पर गिर गया था, लेकिन अमेरिकी उपभोक्ता के मजबूत बने रहने के कारण इस सप्ताह उपभोक्ता विश्वास में कोई बदलाव नहीं हुआ और जीडीपी संशोधनों से पता चला कि वास्तविक पीसीई दूसरी तिमाही में 4.7% की तेज गति से बढ़ी है - जो कि अधिक घरेलू उन्मुख सेवा क्षेत्र है। तूफान का सामना करना जारी रखना चाहिए, गैर-मानव सूचकांक 2 तक बढ़ जाएगा।
पिछला: 51.2 और 53.7 वेल्स फ़ार्गो: 50.9 और 54.0 आम सहमति: 51.2 (पुरुष) और 54.0 (गैर-पुरुष)
व्यापार संतुलन • बुधवार
अग्रिम माल व्यापार संतुलन (गुरुवार को जारी) कम हो गया, क्योंकि निर्यात 0.7% बढ़ा और आयात 0.4% गिर गया। पूंजीगत वस्तुओं का आयात अब साल-दर-साल 4.5% कम हो गया है, जो विनिर्माण भावना में गिरावट और आगे के निवेश की योजनाओं के अनुरूप है। हमें उम्मीद है कि समग्र व्यापार संतुलन, जिसमें संयुक्त राज्य अमेरिका की सेवाओं में होने वाला अधिशेष भी शामिल है, जुलाई में कम होकर -53.4 बिलियन डॉलर हो जाएगा।
आने वाले महीनों में व्यापार संतुलन के आंकड़े विशेष रूप से अस्थिर हो सकते हैं क्योंकि व्यवसाय लगातार तरल टैरिफ समयरेखा पर प्रतिक्रिया करने के लिए संघर्ष कर रहे हैं, लेकिन कुल मिलाकर व्यापार धीमा हो रहा है। मई 2018 में निर्यात चरम पर था, और आईएसएम के नए निर्यात ऑर्डर उपघटक का संकुचन क्षेत्र में 48.1 पर बैठना आगे की कमजोरी को दर्शाता है। इस सप्ताह सकल घरेलू उत्पाद में संशोधन से संकेत मिलता है कि शुद्ध निर्यात में दूसरी तिमाही में पहली रिपोर्ट की तुलना में 0.7 प्रतिशत अंक की वृद्धि हुई है। हम उम्मीद करते हैं कि व्यापार तीसरी तिमाही में हेडलाइन वृद्धि में बहुत मामूली 2 प्रतिशत अंक का योगदान देगा।
पिछला: -$55.2B वेल्स फ़ार्गो: -$53.4B आम सहमति: -$54.3B
रोजगार • शुक्रवार
अगस्त में रोजगार वृद्धि जारी रहनी चाहिए, जिससे फेड को अपनी जुलाई की बैठक में श्रम बाजार की "मजबूत" विशेषता को समायोजित करने का कोई कारण नहीं मिलेगा। इस सप्ताह आरंभिक दावों में 4K की मामूली वृद्धि हुई, और सार्थक रूप से अधिक बढ़ने का कोई संकेत नहीं दिखा। गैर-कृषि लाभ की छह महीने की चलती औसत निश्चित रूप से कम हो गई है, विशेष रूप से पिछले साल की प्रभावशाली गति के सापेक्ष, लेकिन लगातार श्रम बाजार में सख्ती के कारण आय और व्यय में वृद्धि हुई है। हमें अगस्त में 150K लाभ की उम्मीद है, जिससे बेरोजगारी दर 3.7% पर स्थिर रहेगी। औसत प्रति घंटा आय 0.2% बढ़नी चाहिए - पाइपलाइन में मुद्रास्फीति में भौतिक वृद्धि का संकेत देने के लिए कुछ भी नहीं।
बीएलएस ने पिछले हफ्ते गैर-कृषि रोजगार आंकड़ों के लिए अपने प्रारंभिक वार्षिक बेंचमार्क संशोधनों की घोषणा की, जो दर्शाता है कि मार्च 2019 तक रोजगार पहले की तुलना में 501,000 कम था। जनवरी 2020 की रोजगार रिपोर्ट तक संशोधन आधिकारिक तौर पर लागू नहीं होगा।
पिछला: 164,000 वेल्स फ़ार्गो: 150,000 आम सहमति: 168,000
वैश्विक समीक्षा
यूरोपीय राजनीति लगातार चकित कर रही है
- यूरोप के लिए यह काफी अच्छा सप्ताह था। ब्रिटेन के प्रधान मंत्री बोरिस जॉनसन ने संसद को मध्य सितंबर और मध्य अक्टूबर के बीच लगभग एक महीने तक बैठने से रोकने के लिए कदम उठाया, जिससे सांसदों को बिना-सौदे ब्रेक्सिट को रोकने की साजिश रचने के लिए कम समय मिल गया। इस बीच, इटली में विपक्षी दल एक अप्रत्याशित गठबंधन सरकार बनाने में कामयाब रहे, जिससे समय से पहले चुनाव टालने में मदद मिली।
- ब्राज़ील, कनाडा और भारत सहित प्रमुख देशों की जीडीपी रिपोर्ट मिश्रित रही। कनाडा में एक मजबूत हेडलाइन प्रिंट ने नरम अंतर्निहित विवरणों को झुठला दिया, जबकि भारत की वृद्धि तेजी से धीमी हो गई और ब्राजील के आंकड़ों ने आश्चर्यचकित कर दिया।
यूरोपीय राजनीति लगातार चकित कर रही है
ब्रिटेन के प्रधान मंत्री बोरिस जॉनसन द्वारा ब्रिटेन की संसद को सितंबर के मध्य से 14 अक्टूबर के मध्य तक स्थगित करने या उसे बैठने से रोकने के एक आश्चर्यजनक कदम के बाद इस सप्ताह ब्रेक्सिट पर काफी ध्यान केंद्रित किया गया था। संसद पहले से ही चलने के लिए निर्धारित थी विभिन्न पार्टी सम्मेलनों के कारण उस समय के अधिकांश समय के लिए अवकाश था, लेकिन पीएम जॉनसन के इस कदम से अब और 31 अक्टूबर ब्रेक्सिट की समय सीमा के बीच सांसदों को सत्र में रहने के लिए निर्धारित समय की मात्रा और कम हो गई है। इस कदम से एक नोडल ब्रेक्सिट (अब हमारे विचार में 40%) की संभावना बढ़ जाती है, क्योंकि इससे संसद सदस्यों (सांसदों) को बिना-सौदे ब्रेक्सिट को रोकने के लिए कम समय मिलता है। इसका मतलब यह भी है कि अगला सप्ताह विवादास्पद होने की संभावना है क्योंकि पीएम जॉनसन का बिना-सौदे ब्रेक्जिट का विरोध करने वाले सांसदों से मुकाबला होगा। लेबर नेता जेरेमी कॉर्बिन ने जॉनसन सरकार के खिलाफ अविश्वास प्रस्ताव लाने की धमकी दी है और वह अगले हफ्ते ऐसा कर सकते हैं। जैसा कि कहा गया है, संसद को स्थगित करने के जॉनसन के कदम से ब्रिटेन के एक समझौते के साथ यूरोपीय संघ छोड़ने की संभावना भी बढ़ जाती है (अब हमारे विचार में 45%)। वास्तव में, चूंकि संसद नो-डील ब्रेक्सिट को रोकने में कम सक्षम है, इसलिए ईयू बिना-डील निकास को टालने के साधन के रूप में आयरिश सीमा बैकस्टॉप पर यूके को रियायतें देने के लिए अधिक मजबूर हो सकता है।
यूरोपीय राजनीतिक विषय पर कायम रहते हुए, इतालवी विपक्षी दलों फाइव स्टार और डेमोक्रेट्स ने आकस्मिक चुनाव को टालते हुए सरकार बनाई। इटालियन संप्रभु बांड इस उम्मीद पर चढ़े कि नया गठबंधन 2020 के लिए अपेक्षाकृत बाजार-अनुकूल बजट पेश करेगा, जिससे यूरोपीय आयोग के साथ एक और टकराव टल जाएगा। जैसा कि कहा गया है, हमें नीतिगत विचारों में भारी अंतर और बेहद कम संसदीय बहुमत को देखते हुए फाइव स्टार-डेमोक्रेट गठबंधन की लंबी अवधि तक शासन करने की क्षमता पर संदेह है। इस प्रकार, निकट भविष्य में एक और आकस्मिक चुनाव की आशंका फिर से उभर सकती है। यूरोप से इस सप्ताह के आंकड़ों में राजनीति के समान विषय-मिश्रित का पालन किया गया। अगस्त में, जर्मनी का IFO सूचकांक गिरकर 94.3 पर आ गया, जो 2012 के बाद सबसे कम है, जबकि बेरोजगारी 4,000 बढ़ गई। इस बीच, यूरोज़ोन सीपीआई मुद्रास्फीति केवल 1% तक थोड़ी सी मजबूत हुई, जबकि कोर सीपीआई मुद्रास्फीति वर्ष-दर-वर्ष अपेक्षा से अधिक धीमी होकर 0.9% हो गई। अधिक सकारात्मक बात पर, हमें पता चला कि दूसरी तिमाही में जर्मन जीडीपी में गिरावट ज्यादातर शुद्ध निर्यात के नकारात्मक योगदान से प्रेरित थी, क्योंकि पहली तिमाही में 2% की मजबूत वृद्धि के बाद तिमाही के दौरान अंतिम घरेलू मांग वास्तव में 0.3% बढ़ी (वार्षिक नहीं)। . जबकि जर्मनी की अर्थव्यवस्था वर्तमान में विशेष रूप से कमजोर है, घरेलू मांग के ये आंकड़े देश की आर्थिक संभावनाओं के इर्द-गिर्द निरंतर निराशा और निराशा का एक दिलचस्प प्रतिबिंदु पेश करते हैं।
अंतिम लेकिन महत्वपूर्ण बात यह है कि तीन प्रमुख अर्थव्यवस्थाओं से दूसरी तिमाही की जीडीपी रिलीज सभी ने बहुत अलग-अलग कहानियां बताईं। कनाडा में वास्तविक सकल घरेलू उत्पाद क्रमिक वार्षिक आधार पर 2% बढ़ गया, जो अपेक्षाओं से अधिक है, लेकिन अंतिम घरेलू मांग 3.7% गिर गई। भारत की वास्तविक सकल घरेलू उत्पाद की वृद्धि साल-दर-साल धीमी होकर केवल 0.7% रह गई, जो 5.0 के बाद से सबसे कमजोर है और घरेलू मांग में व्यापक कमजोरी के कारण Q2013-8 में 1% से अधिक की गिरावट आई है। अधिक सकारात्मक बात यह है कि ब्राज़ील के आंकड़े उम्मीद से बेहतर थे, क्योंकि वास्तविक सकल घरेलू उत्पाद क्रमिक आधार पर 2018% (वार्षिक नहीं) बढ़ा, जबकि वार्षिक वृद्धि थोड़ी सी बढ़कर 0.4% हो गई।
वैश्विक आउटलुक
यूरोजोन खुदरा बिक्री • बुधवार
पिछले कई महीनों में यूरोज़ोन से नकारात्मक डेटा की निरंतर बाढ़ के बावजूद, सापेक्ष स्थिरता और लचीलेपन का एक स्रोत यूरोज़ोन उपभोक्ता रहा है। पिछले कुछ महीनों में खुदरा बिक्री वास्तव में तेज हुई है, हालांकि मामूली रूप से, हालांकि औद्योगिक और निर्यात की तस्वीर खराब हो गई है। यूरोज़ोन अर्थव्यवस्था के सबसे बड़े क्षेत्र, उपभोक्ता खर्च में लचीलापन, कुछ हद तक राहत देने वाला संकेत है।
हमारे विचार में सवाल यह है कि क्या उपभोक्ता यूरोजोन की अर्थव्यवस्था को बढ़ावा देना जारी रख सकते हैं क्योंकि विनिर्माण क्षेत्र में सुस्ती जारी है। यदि व्यवसायों को कमजोर विदेशी मांग से परेशानी महसूस होती रही, तो इसका असर नियुक्ति और वेतन संबंधी निर्णयों पर पड़ना शुरू हो सकता है। पिछली कुछ तिमाहियों में रोजगार वृद्धि लगातार धीमी हो रही है, लेकिन फिलहाल वास्तविक वेतन वृद्धि उपभोक्ता को बचाए रखने के लिए पर्याप्त ठोस प्रतीत होती है।
पिछला: 1.1% सहमति: -0.6% (महीना-अधिक-महीना)
ऑस्ट्रेलिया सकल घरेलू उत्पाद • बुधवार
बिना किसी मंदी के ऑस्ट्रेलिया की लगभग 30 वर्षों की चमत्कारी अवधि अभी तक तकनीकी रूप से समाप्त नहीं हुई है, लेकिन हाल की तिमाहियों में ऑस्ट्रेलिया की अर्थव्यवस्था का प्रदर्शन चमत्कारी ही रहा है। वास्तविक सकल घरेलू उत्पाद की वृद्धि पिछले वर्ष से काफी धीमी हो गई है, और अंतर्निहित घरेलू मांग कमजोर गति की एक समान कहानी बताती है। ऑस्ट्रेलियाई अर्थव्यवस्था के लिए निवेश कमजोरी का एक प्रमुख स्रोत रहा है, जिसमें संपत्ति का बुलबुला कम होना और चीन से नरम मांग शामिल है।
हालाँकि, उपभोक्ता खर्च भी कमजोर हो गया है, यह एक संकेत है कि ऑस्ट्रेलिया की अर्थव्यवस्था में कमजोरी काफी व्यापक है। मुद्रास्फीति भी काफी हद तक कम होने के साथ, रिज़र्व बैंक ऑफ ऑस्ट्रेलिया (आरबीए) ने पहले ही इस साल दरों में 50 बीपीएस की कटौती कर 1.00% कर दी है, और हमें साल के अंत तक एक और दर में कटौती की मध्यम संभावना दिख रही है। अगले सप्ताह की जीडीपी रिलीज आरबीए को और अधिक आसान बनाने की तात्कालिकता की डिग्री के बारे में जानकारी प्रदान कर सकती है।
पिछला: 0.4% आम सहमति: 0.5% (तिमाही-दर-तिमाही)
कनाडा रोजगार • शुक्रवार
कनाडा के श्रम बाज़ार के लिए जुलाई एक चुनौतीपूर्ण महीना था। अंशकालिक और पूर्णकालिक नौकरियों में गिरावट के कारण शुद्ध रोजगार में 24,200 की गिरावट आई, जो लगभग एक साल में सबसे बड़ी गिरावट है, जबकि भागीदारी में गिरावट के बावजूद बेरोजगारी दर 5.7% तक बढ़ गई। जैसा कि कहा गया है, वेतन वृद्धि उम्मीद से कहीं अधिक बढ़कर साल-दर-साल 4.5% हो गई, जो लगभग एक दशक में सबसे तेज गति है।
आंकड़े बैंक ऑफ कनाडा (बीओसी) के लिए एक मिश्रित तस्वीर पेश करते हैं, जिसने अभी के लिए स्थिर नीति का संकेत दिया है, यहां तक कि कई अन्य प्रमुख केंद्रीय बैंकों ने हाल के महीनों में दरों में बढ़ोतरी का संकेत दिया है या दिया है। हमें संदेह है कि बीओसी निकट भविष्य के लिए रुकी रहेगी, और इस बिंदु पर दर में कटौती को उचित ठहराने के लिए कमजोरी के पर्याप्त संकेत नहीं दिख रहे हैं। भविष्य में बीओसी नीतिगत कदमों के संदर्भ में रोजगार और वेतन के आंकड़े सबसे महत्वपूर्ण होंगे, हालांकि तेल की कीमतें और अमेरिकी अर्थव्यवस्था की राह भी प्रासंगिक बनी हुई है।
पिछला: -24,200
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
एक चट्टान और कठोर जगह के बीच
फेडरल रिजर्व की परिचालन स्वतंत्रता पिछले सप्ताह फिर से सुर्खियों में रही है। फेड को राष्ट्रपति ट्रम्प की आलोचना का सामना करना पड़ रहा है, जबकि इस सप्ताह की शुरुआत में, न्यूयॉर्क फेड के पूर्व अध्यक्ष बिल डुडले ने एक विवादास्पद ऑप-एड लिखा था कि फेड कैसे व्यापार युद्ध का सबसे अच्छा मुकाबला कर सकता है।
हम यहां किसी भी स्थिति पर राय देने के लिए नहीं हैं, लेकिन आप चाहें या न चाहें, फेड तेजी से व्यापार युद्ध में उलझता जा रहा है। संशयवादियों का सवाल है कि इस समय कम ब्याज दरें अर्थव्यवस्था को कितना फायदा पहुंचा सकती हैं। आख़िरकार, ऋण की लागत अभी भी ऐतिहासिक रूप से कम है, और कम ब्याज दरें बढ़ती व्यापार अनिश्चितता के अंतर्निहित मुद्दे को हल नहीं करती हैं (इस पर अधिक जानकारी के लिए सप्ताह का विषय देखें।) ब्याज दरों में कटौती से एफओएमसी को खतरा है कि ऐसा प्रतीत हो रहा है कि वह इसके लिए झुक रही है। राजनीतिक दबाव और संभावित रूप से वित्तीय असंतुलन को बढ़ावा देना।
हमारा विचार है कि फेडरल रिजर्व अपने दोहरे अधिदेश को गंभीरता से लेता है। अधिकारियों का लक्ष्य किसी भी माहौल में अधिकतम रोजगार और मूल्य स्थिरता हासिल करना है, न तो सरकारी नीति का समर्थन करना और न ही विरोध करना। उस अंत तक, कोर पीसीई मुद्रास्फीति 2% (शीर्ष चार्ट) से नीचे बनी हुई है। ऐतिहासिक रूप से कम मुद्रास्फीति की उम्मीदों ने 2% के निरंतर रिटर्न के बारे में चिंताओं को बढ़ा दिया है।
मुद्रास्फीति के दृष्टिकोण में बेचैनी यह है कि एफओएमसी विकास को आम तौर पर धीमा देखता है। अमेरिका और वैश्विक दृष्टिकोण के आसपास अनिश्चितता बढ़ी है, न केवल व्यापार से बल्कि नो-डील ब्रेक्सिट के खतरे और हांगकांग में अशांति से भी। पॉवेल की स्वयं की स्वीकारोक्ति के अनुसार, मौद्रिक नीति "अंतर्राष्ट्रीय व्यापार के लिए एक निश्चित नियम पुस्तिका" प्रदान नहीं कर सकती है। हालाँकि, फेड वित्तीय स्थितियों (मध्य चार्ट) को आसान बनाने में मदद करके वर्तमान व्यापार नीति के कुछ नकारात्मक प्रभावों को दूर कर सकता है। कम महंगा क्रेडिट उपभोक्ताओं और व्यापार के प्रति अधिक संवेदनशील कंपनियों को लाभ पहुंचाकर बढ़ती अनिश्चितता के प्रभाव को कम कर सकता है, और फेड को अपने दोहरे जनादेश के करीब ला सकता है।
इसलिए हम चाहते हैं कि फेड अपनी सितंबर की बैठक में 25 बीपीएस की कटौती (निचला चार्ट) के साथ नीति को और आसान बनाए, हालांकि यह निर्णय सर्वसम्मत होने की संभावना नहीं है।
क्रेडिट मार्केट इनसाइट्स
पुनर्वित्त का सिलसिला समाप्त हुआ
पिछले सप्ताह बंधक आवेदनों में 6% की गिरावट आई, क्योंकि नई खरीद के लिए आवेदन लगातार निराशाजनक रहे और पुनर्वित्त के लिए आवेदनों ने विकास की एक महीने की लंबी श्रृंखला को समाप्त कर दिया। मॉर्टगेज बैंकर्स एसोसिएशन की रिपोर्ट के अनुसार, पुनर्वित्त अनुप्रयोगों में यह सबसे हालिया गिरावट औसत 30-वर्षीय फिक्स रेट में 3.94% से 3.90% की मामूली वृद्धि के साथ आई है। सर्वेक्षण में सप्ताह-दर-सप्ताह अस्थिरता को देखते हुए यह महत्वपूर्ण है कि एक रिपोर्ट को बहुत अधिक न पढ़ा जाए। पिछले महीने की तुलना में वृद्धि ने पुनर्वित्त सूचकांक को पिछले वर्ष की इस अवधि की तुलना में 167% बढ़ा दिया है, इस सबसे हालिया गिरावट के बाद भी। इस वृद्धि को मुख्य रूप से इस अवधि में ब्याज दरों में उल्लेखनीय गिरावट के लिए जिम्मेदार ठहराया गया है, लेकिन यह पूछने लायक है कि घरेलू बैलेंस शीट की वर्तमान संरचना को देखते हुए कम दरें उपभोक्ताओं को कितना प्रभावित करेंगी।
पिछले महीने एक रिपोर्ट में, हमने इस बात पर प्रकाश डाला था कि पिछले चक्रों की तुलना में अधिक घरेलू ऋण निश्चित दर संरचनाओं में हैं, जिससे पता चलता है कि उपभोक्ता कम ब्याज दरों से तुरंत कम प्रभावित हो सकते हैं। हालाँकि इन निश्चित दर अनुबंधों को पुनर्वित्त करने का अवसर है, लेकिन पिछले चक्रों की तुलना में परिवारों पर ऋण सेवा भुगतान का बोझ नहीं दिखता है। पारिवारिक वित्तीय दायित्व अनुपात, जो परिवारों की ऋण चुकाने की क्षमता को ट्रैक करता है, ऐतिहासिक रूप से कम है। बेशक यह हर किसी के लिए सच नहीं है, लेकिन मोटे तौर पर ऐसा नहीं लगता है कि ब्याज दरों में कोई भी कमी उपभोक्ताओं के लिए दृष्टिकोण को नाटकीय रूप से बदल देगी।
सप्ताह का विषय
काउंटिंग थ्रोज़: अगस्त और उसके बाद सब कुछ
इससे बड़ी वृद्धि क्या दर्शाती है: 10 अरब डॉलर की वस्तुओं पर 207% टैरिफ? या 15 अरब डॉलर की वस्तुओं पर 156% टैरिफ जो दिसंबर तक लागू नहीं होगा? और क्या होता है जब आप एक पर टैरिफ दर बढ़ाते हैं लेकिन दूसरे पर नहीं?
चल रहे व्यापार युद्ध में नवीनतम विकास को बनाए रखने के लिए केवल एक समयरेखा या प्रभावित वस्तुओं की कुल डॉलर राशि की एक साधारण चल रही गणना से अधिक की आवश्यकता होती है। उदाहरण के लिए, वस्तुओं के एक छोटे उपसमूह पर उच्च टैरिफ दर की लागत बहुत बड़ी डॉलर राशि की वस्तुओं पर कम टैरिफ दर की तुलना में अधिक हो सकती है।
व्यापार युद्ध की बढ़ती लागतों की कल्पना करने में आपकी सहायता के लिए शीर्ष चार्ट हमारा नवीनतम उपकरण है। यहां अवधारणा उनके 2018 के आयात स्तर पर प्रभावित वस्तुओं की डॉलर राशि पर बताई गई टैरिफ दर को लागू करने की है। यह सही संकेत नहीं है क्योंकि निश्चित रूप से आपूर्ति शृंखला में बदलाव आएगा क्योंकि अमेरिकी आयातक विभिन्न श्रेणियों के लिए वैकल्पिक विदेशी स्रोत या घरेलू प्रदाता ढूंढेंगे। लेकिन यह प्रभावित वस्तुओं के एक साधारण योग की तुलना में बेहतर समझ प्रदान करता है। यह विशेष रूप से सच है जब आप मानते हैं कि निश्चित रूप से कुछ सामान ऐसे हैं जहां कोई व्यवहार्य विकल्प आसानी से उपलब्ध नहीं है।
मार्च 2018 से पहले होने वाली बमुश्किल दिखाई देने वाली पट्टियाँ दर्शाती हैं कि शुरुआती झड़पों की प्रभावी लागत, जैसे 2017 के अंत में सॉफ्टवुड लकड़ी टैरिफ, 2018 की शुरुआत में सौर पैनल और वॉशिंग मशीन और बाद में स्टील और एल्यूमीनियम टैरिफ, काफी हैं छोटा। चीन को लक्षित करने वाले हालिया और अधिक महत्वपूर्ण वृद्धि को ग्राफ़ पर कॉलआउट के साथ हाइलाइट किया गया है। इस अभ्यास का निष्कर्ष यह है कि पिछले छह महीनों में व्यापार युद्ध में उल्लेखनीय वृद्धि देखी गई है।
चाहे आप इसे कैसे भी मापें, व्यापार अनिश्चितता बढ़ रही है और विनिर्माण क्षेत्र में तनाव के संकेत बढ़ रहे हैं। विभिन्न क्षेत्रीय फेड सर्वेक्षणों द्वारा रिपोर्ट की गई पूंजीगत व्यय की योजनाओं ने निवेश में मंदी का संकेत दिया है, और मार्किट विनिर्माण पीएमआई 2009 के मंदी वर्ष के बाद पहली बार संकुचन क्षेत्र में फिसल गया है।
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स विदेशी मुद्रा रोबोट




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


