
अमेरिका हाइलाइट्स
- इस सप्ताह जोखिम की भावना सकारात्मक हो गई, क्योंकि निवेशकों ने कोविड -19 वायरस से संबंधित विकास और अमेरिकी डेटा के मिश्रित बैग को प्रगति में लिया। डेटा रिपोर्टों के बीच, एनएफआईबी सर्वेक्षण ने संकेत दिया कि अमेरिकी छोटे व्यवसायों ने ठोस आधार पर 2020 में प्रवेश किया, जनवरी में आत्मविश्वास के उपाय को अतिरिक्त आधार मिला।
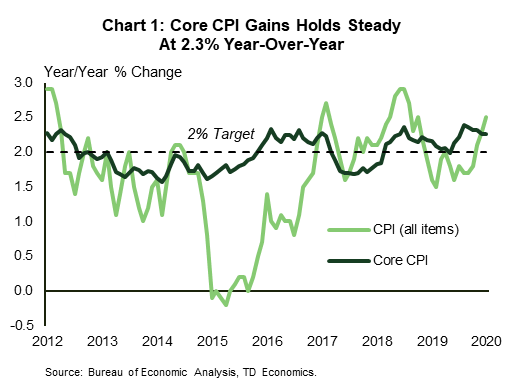
- हेडलाइन सीपीआई माप जनवरी में बढ़कर 2.5% y/y हो गया, जबकि कोर CPI 2.3% पर स्थिर रहा। उत्तरार्द्ध के लिए 2% से ऊपर का स्तर लगभग 2% की मुख्य पीसीई मुद्रास्फीति का तात्पर्य है, जो फेड के पसंदीदा मुद्रास्फीति गेज को लक्ष्य के करीब लाएगा।
- खुदरा बिक्री के आंकड़े उम्मीद से कम उत्साहित थे। जबकि हेडलाइन बाजार की उम्मीदों (+0.3 एम/एम) पर धमाकेदार थी, नियंत्रण समूह - घरेलू खपत व्यय को मापने के लिए इस्तेमाल किया गया था - दिसंबर में कम संशोधित किया गया था और जनवरी में फ्लैट में आया था, जो पहली तिमाही में नरम प्रवेश की ओर इशारा करता था।
कनाडाई हाइलाइट्स
- इस सप्ताह बाजार की धारणा आम तौर पर सकारात्मक रही। इक्विटी बाजारों की कुछ सकारात्मकता जिंसों के माध्यम से टूटती हुई प्रतीत होती है क्योंकि बेंचमार्क तेल की कीमत कुछ समय में अपने पहले साप्ताहिक लाभ के लिए निर्धारित होती है – हालांकि मामूली।
- इस हफ्ते आर्थिक आंकड़े मिले-जुले रहे। दिसंबर में नए वाहनों की बिक्री फिर से कम हुई, और 2019 में समग्र रूप से दूसरी वार्षिक गिरावट देखी गई। आवास जनवरी में शुरू होता है, लेकिन देश के कई हिस्सों में असामान्य मौसम के कारण महीने के दौरान पुनर्विक्रय गतिविधि गिर गई। फिर भी, सीमित आपूर्ति के कारण बाजार बहुत तंग हैं - इस साल मजबूत मूल्य लाभ के लिए एक नुस्खा।
अमेरिका - एक मिश्रित गुलदस्ता
इस सप्ताह के माध्यम से विश्लेषण करने के लिए निवेशकों के पास बहुत सारी जानकारी (डेटा और अन्यथा) थी। डेटा के मोर्चे पर, एनएफआईबी सर्वेक्षण ने संकेत दिया कि अमेरिकी छोटे व्यवसायों ने ठोस स्तर पर 2020 में प्रवेश किया। जनवरी में आत्मविश्वास का माप 1.6 अंक बढ़कर 104.3 हो गया - एक ऐसा स्तर जो ऐतिहासिक रीडिंग के शीर्ष 10% के भीतर है। हुड के तहत, सबसे महत्वपूर्ण सुधार बिक्री की मात्रा की उम्मीदों में था, जो 7 अंक बढ़कर 23% हो गया। दिलचस्प बात यह है कि यह 'अर्थव्यवस्था में सुधार' की उम्मीदों में मामूली कमी के साथ आया था। इससे पता चलता है कि बेहतर बिक्री दृश्य आंशिक रूप से पहले चरण के व्यापार सौदे पर हस्ताक्षर से जुड़ा हो सकता है, जिसमें चीन की अमेरिका से आयात को बढ़ावा देने की प्रतिज्ञा है, जिसमें छोटी फर्मों को भी उनके भारी घरेलू झुकाव के बावजूद लाभान्वित करने की क्षमता है।
कुशल श्रमिकों की कमी और श्रम की गुणवत्ता को ध्यान में रखते हुए, छोटे व्यवसायों ने जनवरी में श्रमिकों के मुआवजे को बढ़ावा देना जारी रखा, जबकि संकेत दिया कि वे आने वाले महीनों में भी ऐसा करना जारी रखेंगे। अधिक मजदूरी दबावों से मुद्रास्फीति पर और अधिक दबाव पड़ना चाहिए। जनवरी की सीपीआई रिपोर्ट इस कहानी की पुष्टि करती प्रतीत होती है। जनवरी में हेडलाइन सीपीआई 2.5% y/y तक उच्च टिक गया, जबकि मुख्य माप 2.3% y/y (चार्ट 1) पर स्थिर रहा। 2% से ऊपर की कोर सीपीआई मुद्रास्फीति का तात्पर्य है कि कोर पीसीई मुद्रास्फीति (वर्तमान में 1.6% y/y पर) को भी उच्च स्तर पर जाना चाहिए, जिससे फेड की पसंदीदा मुद्रास्फीति गेज लक्ष्य के करीब आ जाए। यह फेड को आश्वासन देना चाहिए क्योंकि वे प्रतीक्षा करते हैं और पिछले दर में कटौती के प्रभाव और नए कोरोनावायरस (कोविड -19) के प्रकोप से वैश्विक आर्थिक विकास के जोखिमों का आकलन करते हैं।
आज सुबह खुदरा बिक्री के आंकड़े उम्मीद से कम उत्साहित थे। बाजार की उम्मीदों पर धमाका करते हुए शीर्षक 0.3% m/m ऊपर था। हालांकि, नियंत्रण समूह, जो कुछ सबसे अस्थिर श्रेणियों को बाहर करता है, जनवरी में सपाट था, जबकि दिसंबर लाभ को 0.2% से 0.5% तक संशोधित किया गया था। नए साल में नरम प्रवेश के बावजूद, और कोविड -19 वायरस के प्रसार के परिणामस्वरूप कम पर्यटन से निकट-अवधि के हेडविंड के बावजूद, हम अभी भी इस साल एक अच्छी क्लिप पर खपत की उम्मीद करते हैं। यह दृष्टिकोण मजबूत उपभोक्ता बुनियादी बातों पर आधारित है, जिसमें उत्साहित उपभोक्ता विश्वास और अभी भी मजबूत नौकरी और आय वृद्धि शामिल है। हालांकि, (लैग्ड) जॉब ओपनिंग डेटा में एक कमजोर प्रवृत्ति, भविष्य में नौकरी के लाभ की गति के बारे में कुछ सवाल उठाती है। दिसंबर तक, नौकरी के अवसरों में पुलबैक सभी क्षेत्रों और क्षेत्रों में व्यापक-आधारित हो गया था। हालाँकि, कुछ विवरणों पर करीब से नज़र डालने से कम संबंधित तस्वीर सामने आती है। उदाहरण के लिए, छोड़ने की दर ऊंची बनी हुई है, जिससे पता चलता है कि श्रमिक अभी भी जहाज पर कूदने और बेहतर अवसरों का पालन करने के लिए पर्याप्त आत्मविश्वास महसूस कर रहे हैं (चार्ट 2)। इस प्रकार, आसन्न मंदी का संकेत देने के बजाय, मंदी नियोक्ता की मांग में ढील और नौकरी की वृद्धि की अधिक मध्यम गति की उम्मीदों के साथ अधिक सुसंगत प्रतीत होती है।
कुल मिलाकर, जबकि इस सप्ताह के आंकड़ों को मिश्रित गुलदस्ता (या बैग) के रूप में सबसे अच्छा वर्णित किया जा सकता है, अमेरिकी अर्थव्यवस्था सभ्य स्तर पर बनी हुई है - फेड चेयर पॉवेल द्वारा इस सप्ताह कांग्रेस के लिए अपनी गवाही में साझा किया गया एक विचार। फिर भी, कोविड -19 का प्रकोप एक प्रमुख वाइल्डकार्ड बना हुआ है और ध्यान से देखता है।
कनाडा - एक और सप्ताह, एक और विकृति
इस सप्ताह बाजार की चाल आम तौर पर सकारात्मक रही। S&P/TSX कंपोजिट इंडेक्स ट्रेडिंग सत्र से ट्रेडिंग सत्र तक बहुत अलग स्वर के बावजूद सप्ताह के अंत में उच्च स्तर पर समाप्त होने के लिए तैयार है। कोई आश्चर्य नहीं कि यह प्रतीत होता है कि यह कोरोनावायरस से संबंधित घटनाक्रम था जिसने भावनाओं को प्रेरित किया। बाजार आशावादी दिखाई देते हैं कि प्रकोप का एक निहित प्रभाव होगा। यह सिर्फ इक्विटी नहीं था - कमोडिटीज कोविड -2019 के प्रकोप से विकास के निहितार्थ के बारे में कम आशावादी दृष्टिकोण को दर्शा रही हैं (हमारी रिपोर्ट देखें), लेकिन यहां तक कि इस सप्ताह कुछ मामूली कमी के संकेत दिखाई दिए। हाल के स्तरों से अभी भी शर्मीले होने के बावजूद, बेंचमार्क अमेरिकी तेल अनुबंध सप्ताह में लगातार अधिक बढ़ गया है, लेखन के समय यूएस $ 52 प्रति बैरल से ऊपर टूट गया।
बाजारों से दूर हमें कुछ ही आर्थिक संकेत मिले। आज सुबह सांख्यिकी कनाडा की दिसंबर के लिए नई वाहन बिक्री रिपोर्ट लेकर आई, जिसने पिछले कुछ वर्षों की नकारात्मक प्रवृत्ति को जारी रखा। साल-दर-साल बिक्री 3.5% कम थी। इस क्षेत्र को कुछ समय के लिए चुनौती दी गई है - पिछले दो महीनों में यूनिट की बिक्री में साल-दर-साल गिरावट आई है, पिछले 21 महीनों में से 24 में गिरावट आई है (चार्ट 1 - प्रारंभिक डेटा बेहतर जनवरी प्रदर्शन का सुझाव देता है)। जैसा कि टीडी इकोनॉमिक्स ने उल्लेख किया है, निकट भविष्य में ऑटो बिक्री को चुनौती देने की संभावना है क्योंकि मांग संतुष्ट प्रतीत होती है। वास्तव में, ऑटो बिक्री उपभोक्ता खर्च में व्यापक कमजोरी का सिर्फ एक हिस्सा है, जहां वॉल्यूम जनसंख्या वृद्धि से नीचे चल रहा है - जैसा कि एक चुनौतीपूर्ण पृष्ठभूमि का एक स्पष्ट निशान है जैसा कि कोई पूछ सकता है।
हालांकि, यह सब चिंता का विषय नहीं है, क्योंकि ऐसे संकेत हैं कि जैसे-जैसे वर्ष आगे बढ़ता है, उपभोक्ता खर्च की कम से कम एक बाधा दूर हो सकती है। शुरू करने के लिए, नई आवास गतिविधि स्वस्थ रहती है। जनवरी के लिए होम स्टार्ट डेटा ने अभी भी एक ठोस प्रवृत्ति (चार्ट 2) का खुलासा किया। हालांकि, इन इकाइयों को बाजार में लाने में अधिक समय लग रहा है, क्योंकि बहु-इकाई निर्माण में वृद्धि की प्रवृत्ति के कारण धन्यवाद। निर्माणाधीन 'पाइपलाइन' दिसंबर में सर्वकालिक उच्च स्तर के पास रही। भले ही, पिछले साल की शुरुआत में कमजोरी अब हमारे पीछे है, और निर्माण गतिविधि इस साल समग्र आर्थिक विकास दृष्टिकोण का एक महत्वपूर्ण हिस्सा होना चाहिए।
नई इकाइयों की आपूर्ति निर्विवाद रूप से आवश्यक है। जनवरी में देश भर के प्रमुख पुनर्विक्रय बाजार बहुत तंग रहे। पिछले महीने (असामान्य मौसम से विकृत) बिक्री गतिविधि में आश्चर्यजनक रूप से मजबूत गिरावट के बावजूद, कई बाजार ड्रम-टाइट हैं। राष्ट्रीय स्तर पर, बिक्री के लिए केवल चार महीने की इन्वेंट्री उपलब्ध है - एक ऐसा स्तर जो आखिरी बार 2017 की शुरुआत के प्रमुख दिनों में देखा गया था। मॉन्ट्रियल में बिक्री-से-सूचीकरण अनुपात, एक आंख-पॉपिंग 94%, बिना उल्लेख नहीं किया जा सकता है। अन्य बाजार इतने समताप मंडलीय नहीं हो सकते हैं, लेकिन ओंटारियो (69%) और बीसी (दिसंबर में 67% - एक गैर-मौसम विकृत रीडिंग) सहित कई, 60% सीमा से ऊपर मजबूती से बने रहते हैं जो विक्रेता के क्षेत्र को परिभाषित करता है।
इसके कारण हम किन परिस्थितियों में पहुंचते हैं? ठोस मांग के बुनियादी सिद्धांत और केवल मामूली आपूर्ति ही मूल्य लाभ का नुस्खा है। जैसा कि हमारे नवीनतम हाउसिंग मार्केट रिपोर्ट नोट करते हैं, यह संयोजन इस वर्ष औसत कीमतों को लगभग दो अंकों की गति से भेजने के लिए तैयार है - जिस तरह का प्रदर्शन हमने पिछली बार 2017 में देखा था, इससे पहले मैक्रोप्रूडेंशियल उपायों की एक स्ट्रिंग अस्थायी रूप से शांत हो गई थी। यह एक दोधारी तलवार है: इस प्रकार के लाभ सामर्थ्य को नष्ट कर देंगे, लेकिन खपत को समर्थन देने में मदद करेंगे, जिससे उस क्षेत्र को वर्ष बीतने के साथ कुछ राहत मिलेगी।
कनाडा: आगामी प्रमुख आर्थिक विज्ञप्तियां
कनाडाई विनिर्माण बिक्री - दिसंबर
रिलीज की तारीख: 18 फरवरी, 2020
पिछला: -0.6%
टीडी पूर्वानुमान: 0.2%
आम सहमति: एनए
अगस्त के बाद पहली बार मैन्युफैक्चरिंग सेल्स दिसंबर में 0.2% m/m बढ़ने का अनुमान है। दिसंबर में व्यापारिक वस्तुओं के निर्यात में भारी उछाल देखा गया, लेकिन कच्चे तेल और खनिजों के कारण लाभ हुआ, जिसके परिणामस्वरूप विनिर्मित वस्तुओं के लिए और अधिक कमजोर प्रदर्शन हुआ। जीएम की ओशावा सुविधा के अंतिम पवन-डाउन और सीमा के दक्षिण में मौन उत्पादन के कारण मोटर वाहन शिपमेंट का हेडलाइन प्रिंट पर वजन होने की उम्मीद है, हालांकि, प्राथमिक धातुओं में एक पलटाव रेलवे स्ट्राइक के 0.9pp में योगदान के बाद कहीं और कमजोरी को दूर करने में मदद करेगा। नवंबर के लिए विनिर्माण शिपमेंट पर खींचें। वास्तविक विनिर्माण बिक्री को कारखाने की कम कीमतों के कारण नाममात्र प्रिंट से बेहतर प्रदर्शन करना चाहिए, जो दिसंबर में उद्योग-स्तर के सकल घरेलू उत्पाद के लिए ताकत का स्रोत प्रदान करेगा।
कनाडाई उपभोक्ता मूल्य सूचकांक - जनवरी
रिलीज की तारीख: 19 फरवरी, 2020
पिछला: 0.0% m / m, 2.2% y / y
टीडी पूर्वानुमान: 0.3% m / m, 2.4% y / y
आम सहमति: एनए
टीडी जनवरी में हेडलाइन सीपीआई मुद्रास्फीति को 2.4% y/y पर स्थिर करने के लिए देखता है, जो महीने में 0.3% की वृद्धि को दर्शाता है। ऊर्जा की कीमतें मासिक और साल-पूर्व दोनों आधारों पर एक महत्वपूर्ण योगदान प्रदान करेंगी, बाद में 2018Q4 के माध्यम से ऊर्जा की कीमतों में गिरावट से आधार-प्रभावों से मदद मिलेगी। यह गैसोलीन के लिए 11% y/y वृद्धि में अनुवाद करेगा, जिसका अर्थ है कि ऊर्जा से एक साल पहले के योगदान में 0.1pp की वृद्धि, जबकि अल्बर्टा के लिए कार्बन करों की शुरूआत जनवरी में कीमतों में एक टेलविंड प्रदान करेगी। नए घर की कीमतों में एक पलटाव के बाद भोजन उच्च कृषि कीमतों के साथ-साथ उच्च आश्रय मूल्यों पर ताकत का एक और स्रोत प्रदान करेगा। कहीं और, हम हेडलाइन प्रिंट पर भार डालने के लिए हवाई किराए में दिसंबर के उछाल के आंशिक आराम की उम्मीद करते हैं; पिछले जनवरी में पिछले महीने के 21% m/m उछाल से लगभग पूरी तरह से आराम मिला, हालांकि 737 मैक्स से जुड़ी चल रही क्षमता के मुद्दे कनाडा के यात्रियों के लिए किसी भी राहत को सीमित कर सकते हैं। हेडलाइन प्रिंट के विपरीत, हम सीपीआई-ट्रिम और सीपीआई-मीडियन के नेतृत्व में मुख्य मुद्रास्फीति उपायों में और नरमी की तलाश करते हैं।
कनाडाई खुदरा बिक्री- दिसंबर
रिलीज की तारीख: 21 फरवरी, 2020
पिछला: 0.9%
टीडी पूर्वानुमान: 0.5%
आम सहमति: एनए
कनाडाई उपभोक्ता 2019 को एक उज्ज्वल नोट पर समाप्त करने की ओर अग्रसर है, टीडी ने दिसंबर में खुदरा बिक्री में 0.5% m/m की वृद्धि का अनुमान लगाया है ताकि 2020 में कुछ आवश्यक गति प्रदान की जा सके। नवंबर की बिक्री के लिए एक महत्वपूर्ण टेलविंड उधार देने के बाद, हम देखते हैं मोटर वाहनों के लिए एक मामूली खिंचाव डालने के लिए, हेडलाइन प्रिंट को चलाने के लिए पूर्व-ऑटो बिक्री में अनुमानित 0.7% की वृद्धि को छोड़कर। नवंबर के दौरान पांच महीनों में पहली बार एक्स-ऑटो बिक्री बढ़ी, और उपभोक्ता वस्तुओं के आयात में व्यापक वृद्धि खपत के आगे बढ़ने के लिए अच्छी तरह से संकेत देती है। उच्च उपभोक्ता वस्तुओं की कीमतों के कारण वास्तविक खुदरा बिक्री में अधिक मामूली लाभ होना चाहिए, जो एक साल पहले के आधार पर बिक्री में थोड़ा बदलाव छोड़ देगा, हालांकि उद्योग-स्तर के सकल घरेलू उत्पाद में किसी भी सकारात्मक योगदान का 2019 की दूसरी छमाही के दौरान मौन प्रदर्शन के बाद स्वागत किया जाएगा। .




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


